El riesgo país rompe la barrera de los 600 puntos y marca un mínimo histórico desde 2018
Los bonos soberanos alcanzaron su máximo valor desde su emisión y el riesgo país cayó a niveles no vistos en seis años, impulsados por un repo de USD 1.000 millones y la confianza inversora.
10 Years Experiences
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.
El riesgo país perforó la barrera de los 600 puntos básicos por primera vez desde agosto de 2018, cerrando en 571 unidades este lunes, según datos de JP Morgan. Este indicador, que mide el diferencial de tasas entre los bonos argentinos y los del Tesoro de Estados Unidos, alcanzó su nivel más bajo en siete años gracias al optimismo en los mercados financieros sobre la recuperación macroeconómica del país.
Los bonos soberanos Globales y Bonares experimentaron alzas significativas, con precios promedio cercanos a los USD 73, su máximo desde su salida al mercado. Esta revalorización refleja la confianza en las políticas del gobierno orientadas a estabilizar la macroeconomía.
Un factor clave en este panorama fue el anuncio del Banco Central de un repo por USD 1.000 millones con bancos internacionales. Un repo, o acuerdo de recompra, es un tipo de préstamo financiero en el que el Banco Central vende bonos soberanos como garantía para obtener efectivo, con el compromiso de recomprarlos a un precio previamente acordado en una fecha futura. Este mecanismo permite al país obtener liquidez inmediata para afrontar necesidades financieras a corto plazo.
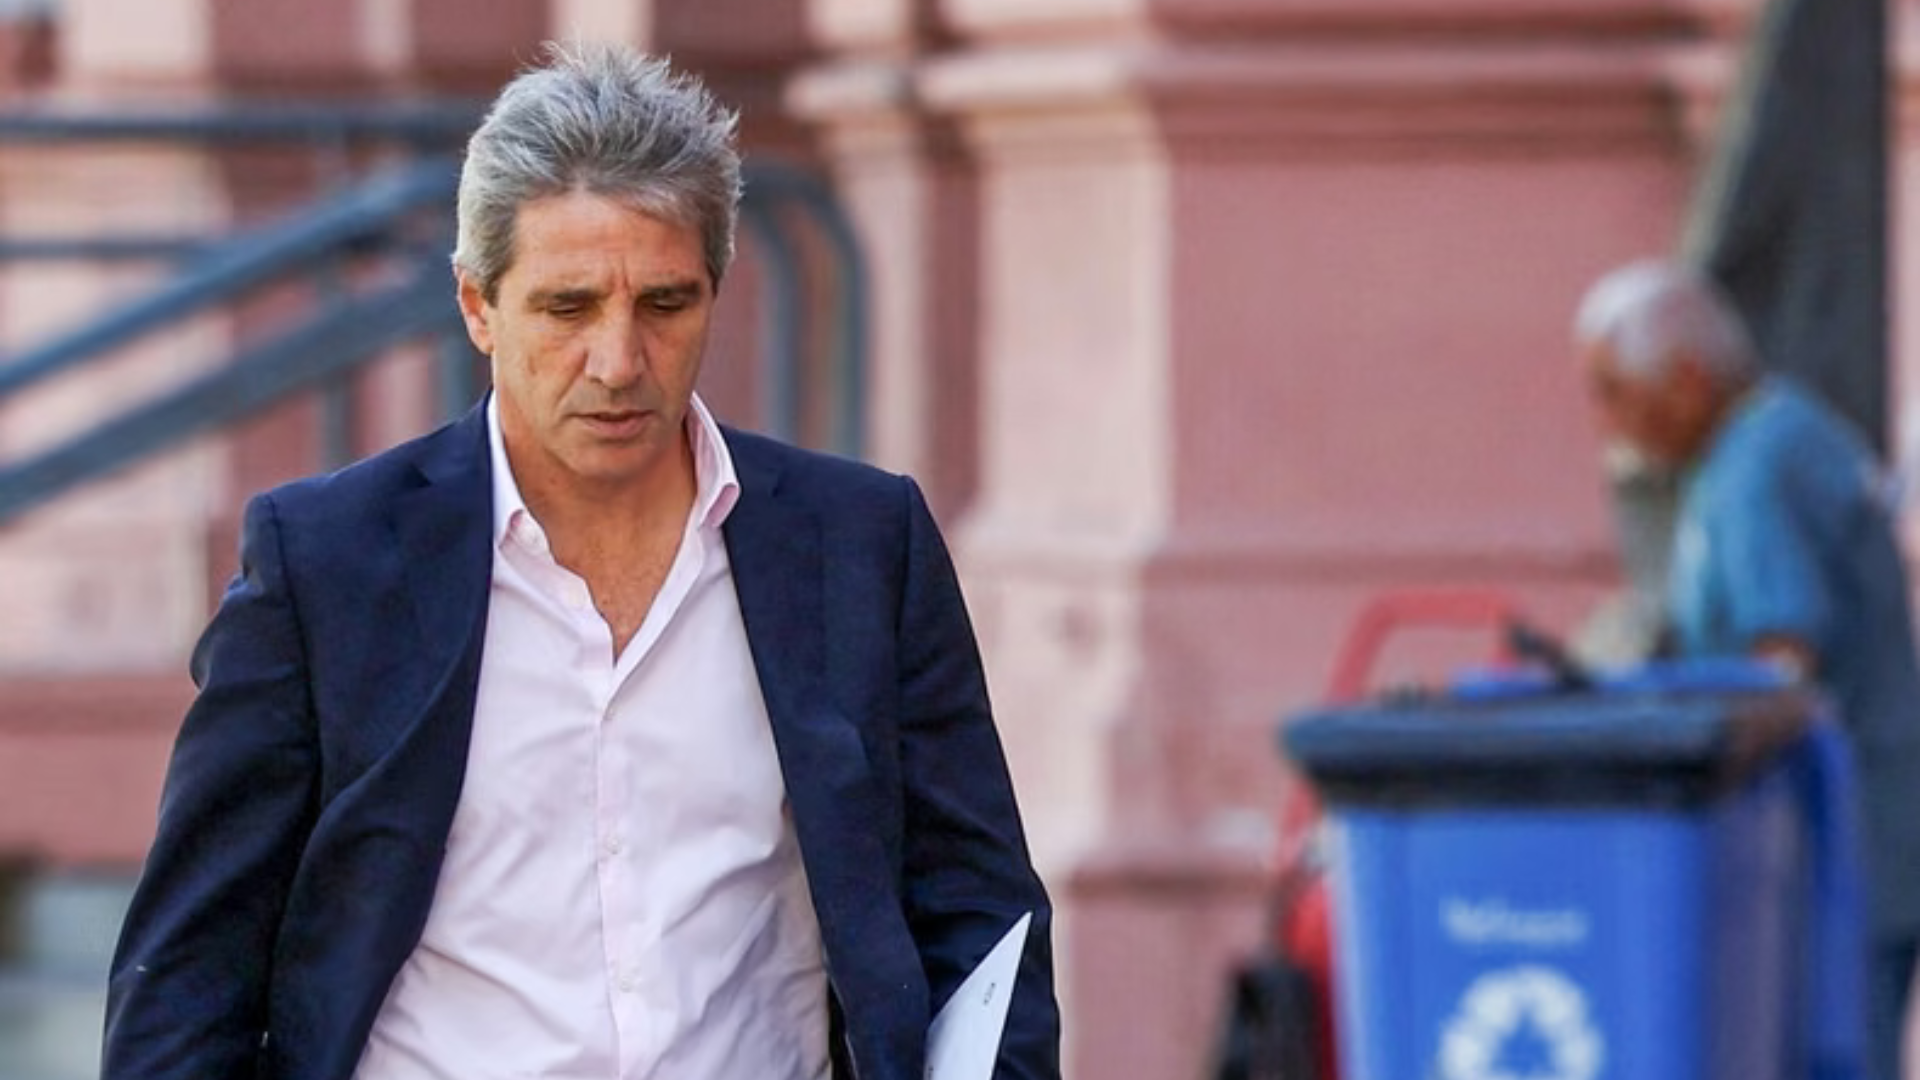
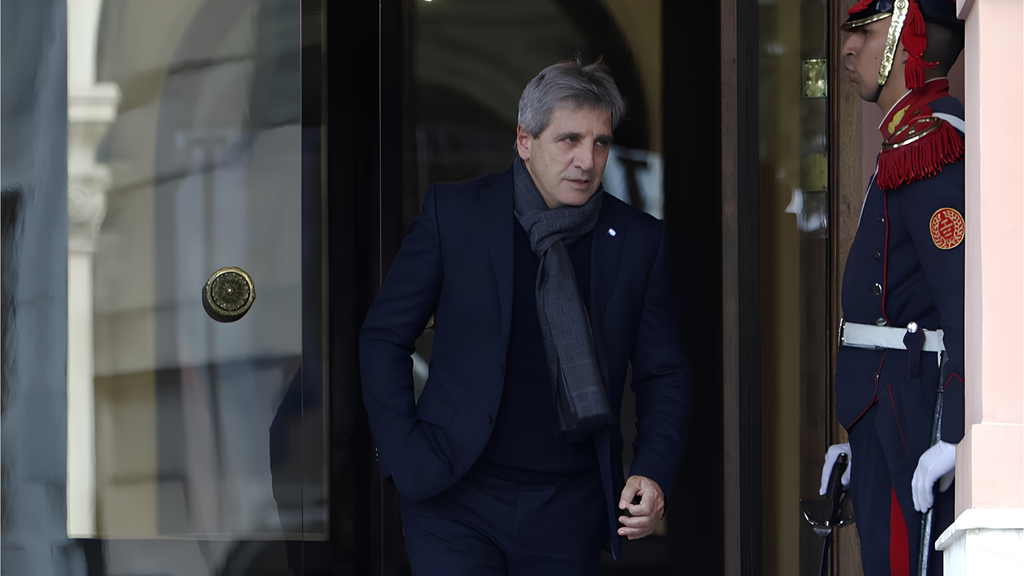
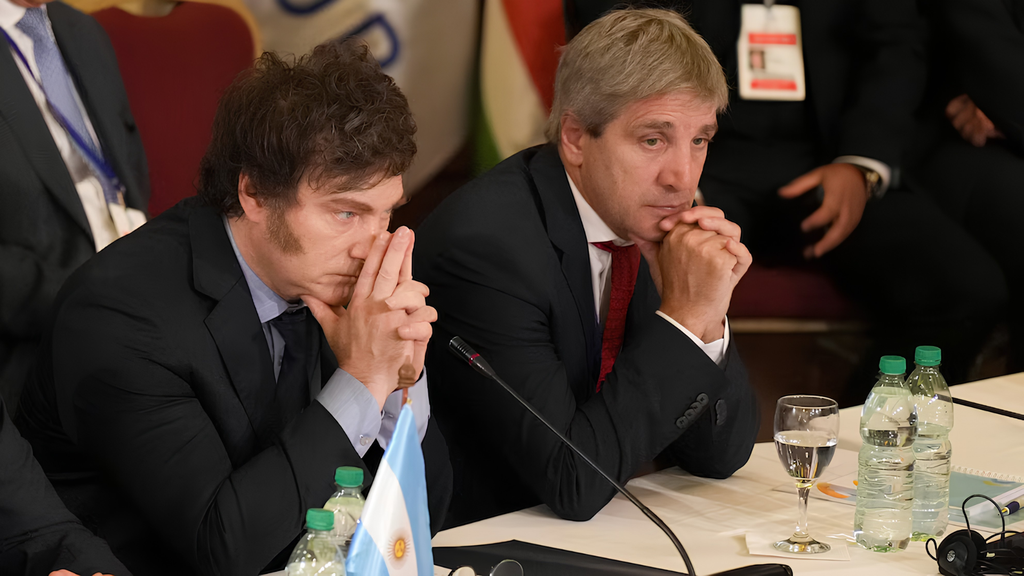
– El ministro de Economía, Luis “Toto” Caputo
En este caso, el repo ofrece una tasa anual del 8,8% y mejora la posición de liquidez del país, lo que contribuyó a fortalecer las reservas internacionales, que cerraron la semana pasada en USD 32.774 millones, cerca del máximo histórico de USD 32.886 millones alcanzado en diciembre de 2024.
Según el Banco Central, esta operación permite mitigar desbalances en el mercado de cambios, facilitando la eliminación progresiva de restricciones cambiarias y reforzando la credibilidad en las metas de política monetaria. Además, este tipo de operaciones genera un efecto simbólico positivo, mostrando un respaldo internacional a las políticas implementadas.
El Tesoro también mostró su capacidad de pago al acumular USD 5.698 millones en sus arcas, garantizando los vencimientos de deuda previstos para enero y julio. A esto se suma un incremento del 205,6% en la recaudación fiscal de 2024 en términos interanuales, superando ampliamente la inflación.
Un informe de la consultora Suramericana Visióndestacó que“aún sin acceso pleno a los mercados internacionales, Argentina podrá afrontar los vencimientos de deuda en 2025”. Este año, el Estado Nacional, el Banco Central, las provincias y las empresas deben saldar compromisos por casi USD 25.000 millones. Este escenario demuestra una combinación de estrategias efectivas de gestión de deuda y una mejora en la capacidad recaudatoria.
El optimismo de los inversores se refleja en la pendiente positiva de la curva de rendimientos de los bonos argentinos, que vuelve a registrar una estructura saludable tras años de tensión crediticia. Analistas de Max Capital destacaron que la tasa del repo indica que Argentina está cerca de recuperar acceso pleno a los mercados internacionales de deuda, lo que podría concretarse en el segundo semestre de 2025. Este regreso sería clave para refinanciar vencimientos y generar nuevas inversiones.
Según Facimex Valores, los bonos GD35 y GD41 presentan un potencial alcista del 13% al 33%, dependiendo de la calificación crediticia que logre el país. Por su parte, JP Morgan proyecta que el gobierno de Milei avanzará hacia la liberación del cepo cambiario y consolidará la estabilidad financiera mediante un robusto sistema macroeconómico.
A pesar de la mejora, todavía queda camino por recorrer: el riesgo país de Argentina (571 puntos) se mantiene apenas por encima del promedio regional (427 puntos).Comparativamente, Brasil registra 248 puntos, Perú 156, Chile 120 y Uruguay 89. Sin embargo, las políticas económicas actuales apuntan a cerrar esta brecha. Las reformas estructurales en curso y el foco en reducir la dependencia del financiamiento externo son elementos que podrían contribuir a una compresión adicional del riesgo país.
El año 2025 comenzó con resultados alentadores en el mercado financiero local. El índice MERVAL marcó un nuevo récord histórico en términos reales, alcanzando los USD 2.362. En Wall Street, las acciones argentinas también destacaron, con alzas del 4,5% en promedio. Estos avances posicionan al mercado argentino entre los de mejor rendimiento global, con ganancias acumuladas desde 2024 que superan el 100% en dólares.
El panorama optimista se refuerza con las expectativas de un nuevo acuerdo con el FMI y una economía en recuperación. Los inversores mantienen su confianza en las estrategias implementadas, lo que augura un año de consolidación para los activos argentinos y su posicionamiento en los mercados internacionales. A su vez, las proyecciones indican que las políticas económicas podrían impulsar un mayor crecimiento de las exportaciones, fortaleciendo el superávit comercial y reduciendo la presión sobre el tipo de cambio.
–
Unite a nuestro grupo de Telegram, donde te compartimos las noticias más importantes.
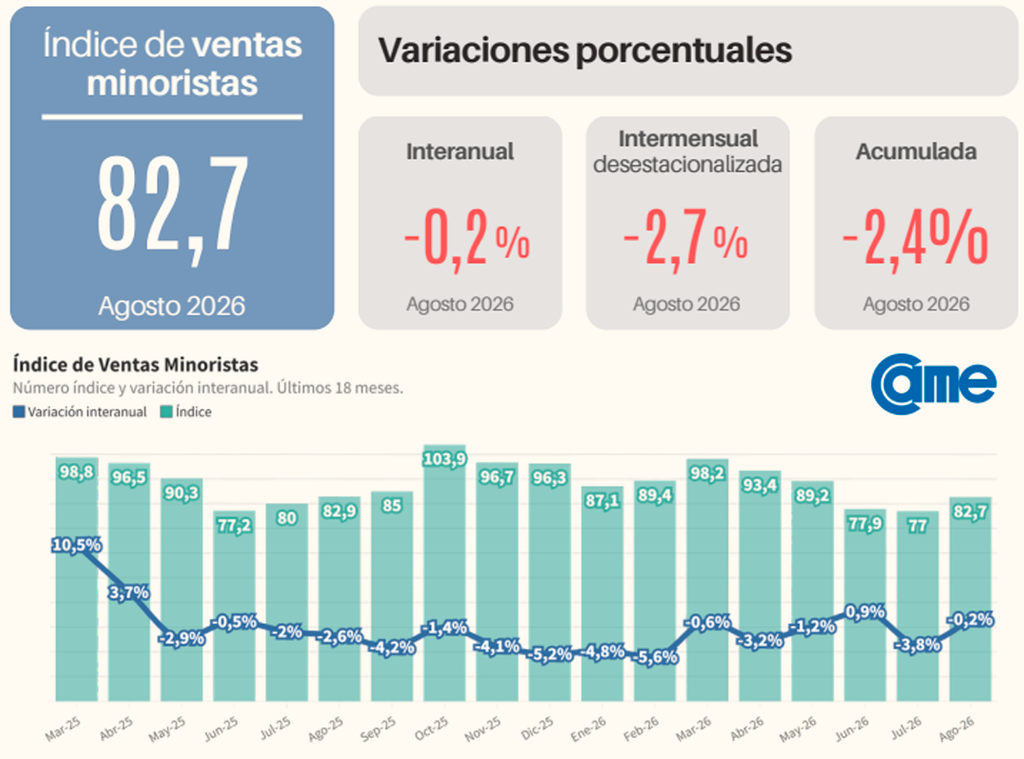
Las ventas de los comercios minoristas pyme cerraron agosto con una caída del 0,2% frente al mismo mes de 2025. El número parece inofensivo pero descansa sobre una base ya deprimida: el índice quedó en 82,7 puntos, más de diecisiete por debajo de los 100 que marcó diciembre de 2022, mes que citada entidad toma como referencia.
La comparación contra julio es más dura. En la medición desestacionalizada, que descuenta el peso propio de cada mes del calendario, la actividad retrocedió 2,7%. Con ese arrastre, el acumulado del año trepó a -2,4% y agosto se convirtió en la segunda baja interanual consecutiva.
De los ocho meses y contando solo junio dio positivo, con un magro 0,9% que quedó sepultado en julio por un derrumbe del 3,8%.
Cuatro rubros en verde y un índice en rojo
Cuatro de los siete sectores relevados terminaron agosto por encima del año pasado, y aun así el promedio general cayó. La explicación está en qué rubros crecieron y por qué.
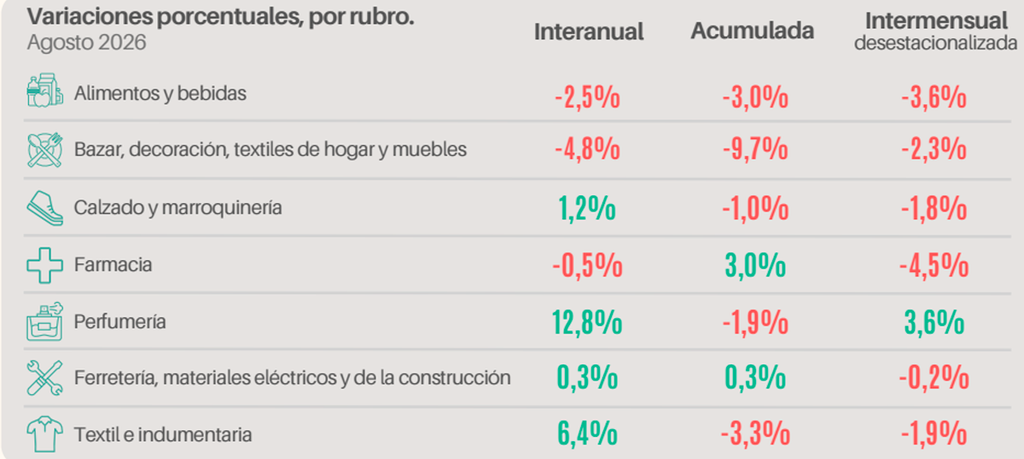
El salto lo dio Perfumería, con un alza interanual del 12,8%. Los comerciantes atribuyen el movimiento al Día del Niño, que ubican entre las tres o cuatro jornadas de mayor facturación del año para el sector, y a la irrupción formal de dos categorías que traccionaron con fuerza durante el mes: la perfumería árabe y las líneas de cuidado facial coreanas. Textil e indumentaria avanzó 6,4%, empujado por ropa infantil y deportiva, mientras la vestimenta formal siguió planchada. Calzado y marroquinería subió 1,2% con zapatillas urbanas, calzado escolar y carteras económicas; los zapatos de vestir y las líneas de cuero para adultos quedaron paralizados, limitados a la reposición por desgaste. Ferretería, materiales eléctricos y de la construcción arañó un 0,3% a fuerza de reparaciones domésticas menores y tickets de bajo valor unitario, con la obra nueva y las remodelaciones integrales postergadas.
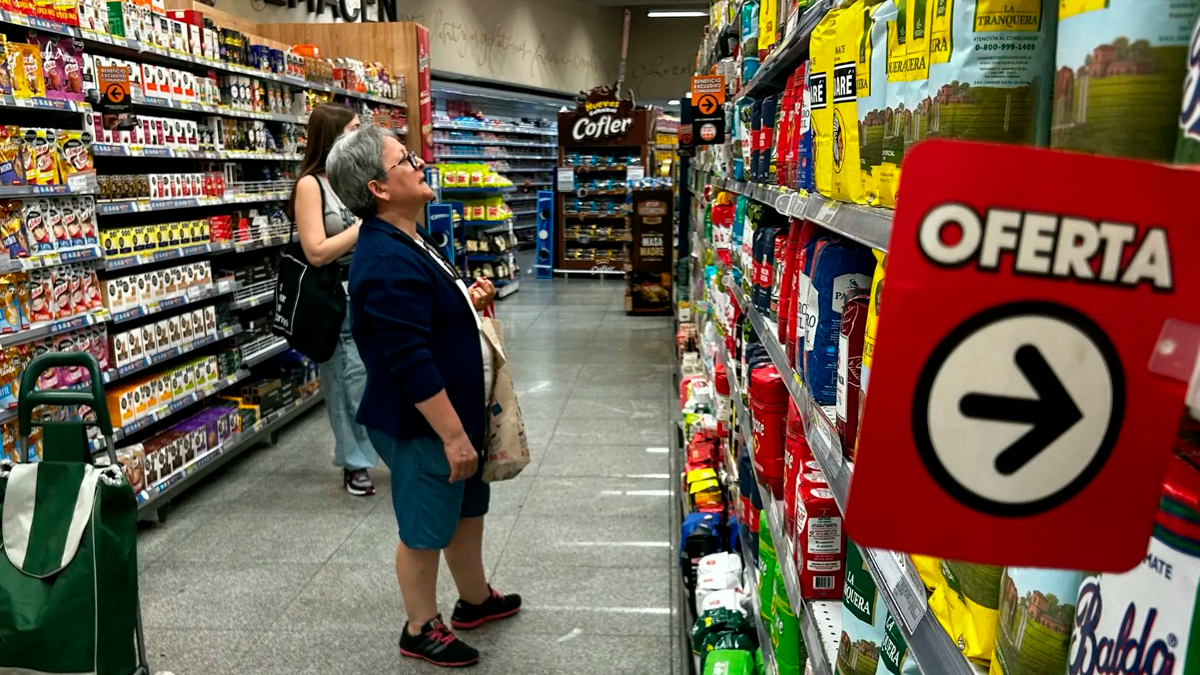
Del otro lado del tablero está el rubro que más pesa en la góndola cotidiana. Alimentos y bebidas cayó 2,5% interanual y 3,6% contra julio, condicionado por la absorción del ingreso familiar en tarifas de servicios y por un endeudamiento de los hogares que no cede. El reinicio del ciclo lectivo y el Día del Niño empujaron panificados y repostería durante unos días, pero el volumen físico total se mantuvo pegado a la reposición de primera necesidad. Factores climáticos recortaron la disponibilidad de verduras de hoja y papa, con alzas que retrajeron el consumo de frescos, y la brecha de precios frente a las grandes superficies se llevó las compras de mayor escala fuera del barrio. Los almacenes respondieron con ofertas combinadas y fraccionamiento de productos básicos para mover inventario.
El peor desempeño del mes fue para Bazar, decoración, textiles de hogar y muebles, con una baja del 4,8% interanual que estira el acumulado anual a -9,7%. El gasto decorativo quedó postergado y la demanda se limitó a la reposición indispensable de vajilla y material de cocina, después de comparaciones de precios exhaustivas. Farmacia, en tanto, retrocedió 0,5% interanual y 4,5% contra julio, la caída mensual más pronunciada de la medición: la dispensa se concentró en tratamientos crónicos, la dermocosmética profundizó su contracción y los pacientes se volcaron de manera sistemática a genéricos, al fraccionamiento de tratamientos y a llevar únicamente lo que tiene cobertura total de obra social o PAMI.
El humor del mostrador: complicado
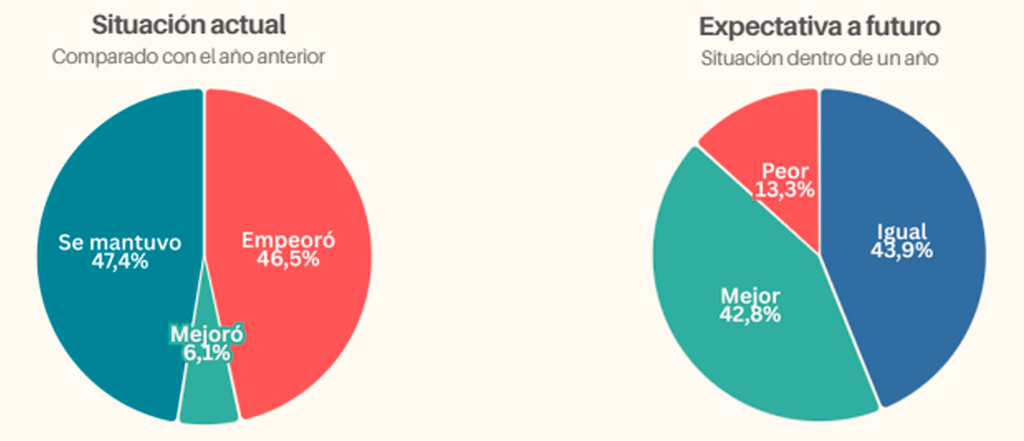
El balance cualitativo agrega la temperatura que los porcentajes esconden. El 46,5% de los dueños consultados dijo que su negocio está peor que hace un año, dos puntos por encima del 44,5% de julio. Otro 47,4% respondió que se mantuvo igual y apenas el 6,1% reportó una mejora en su desempeño operativo.
Hacia adelante, el 43,9% espera que su situación económica siga sin cambios y el 42,8% proyecta un escenario mejor dentro de doce meses, prácticamente lo mismo que en julio. El 13,3% restante anticipa un deterioro.
La pregunta que más define el momento es la de las decisiones de fondos: el 57,9% considera que no es momento de invertir en su firma, el 28,6% no fijó postura y solo el 13,5% respondió que sí.
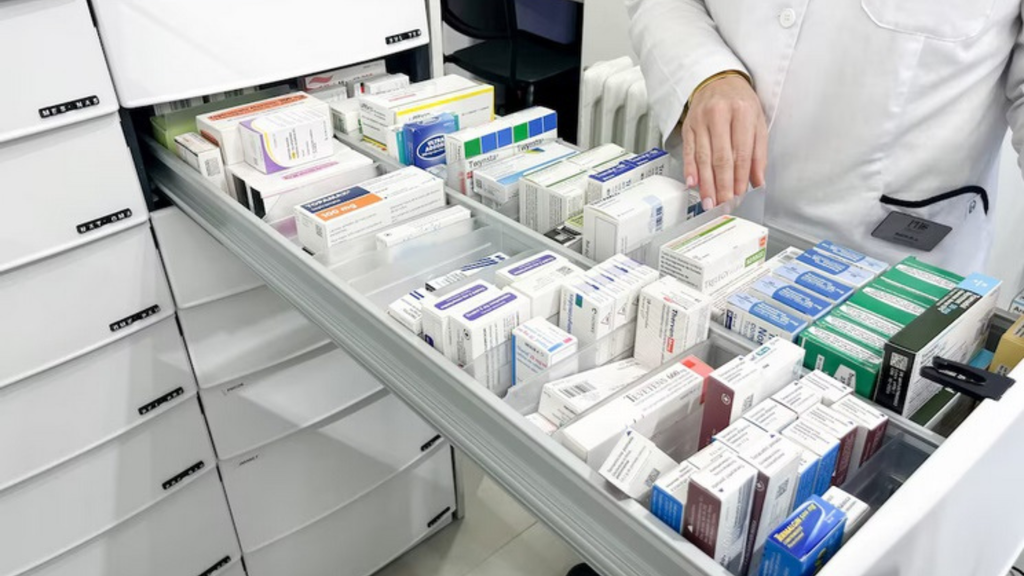
La crisis económica actual afecta seriamente el acceso a medicamentos. Diversos informes alertan que los pacientes postergan tratamientos (especialmente no urgentes), buscan opciones más baratas, e incluso abandonan terapias crónicas.
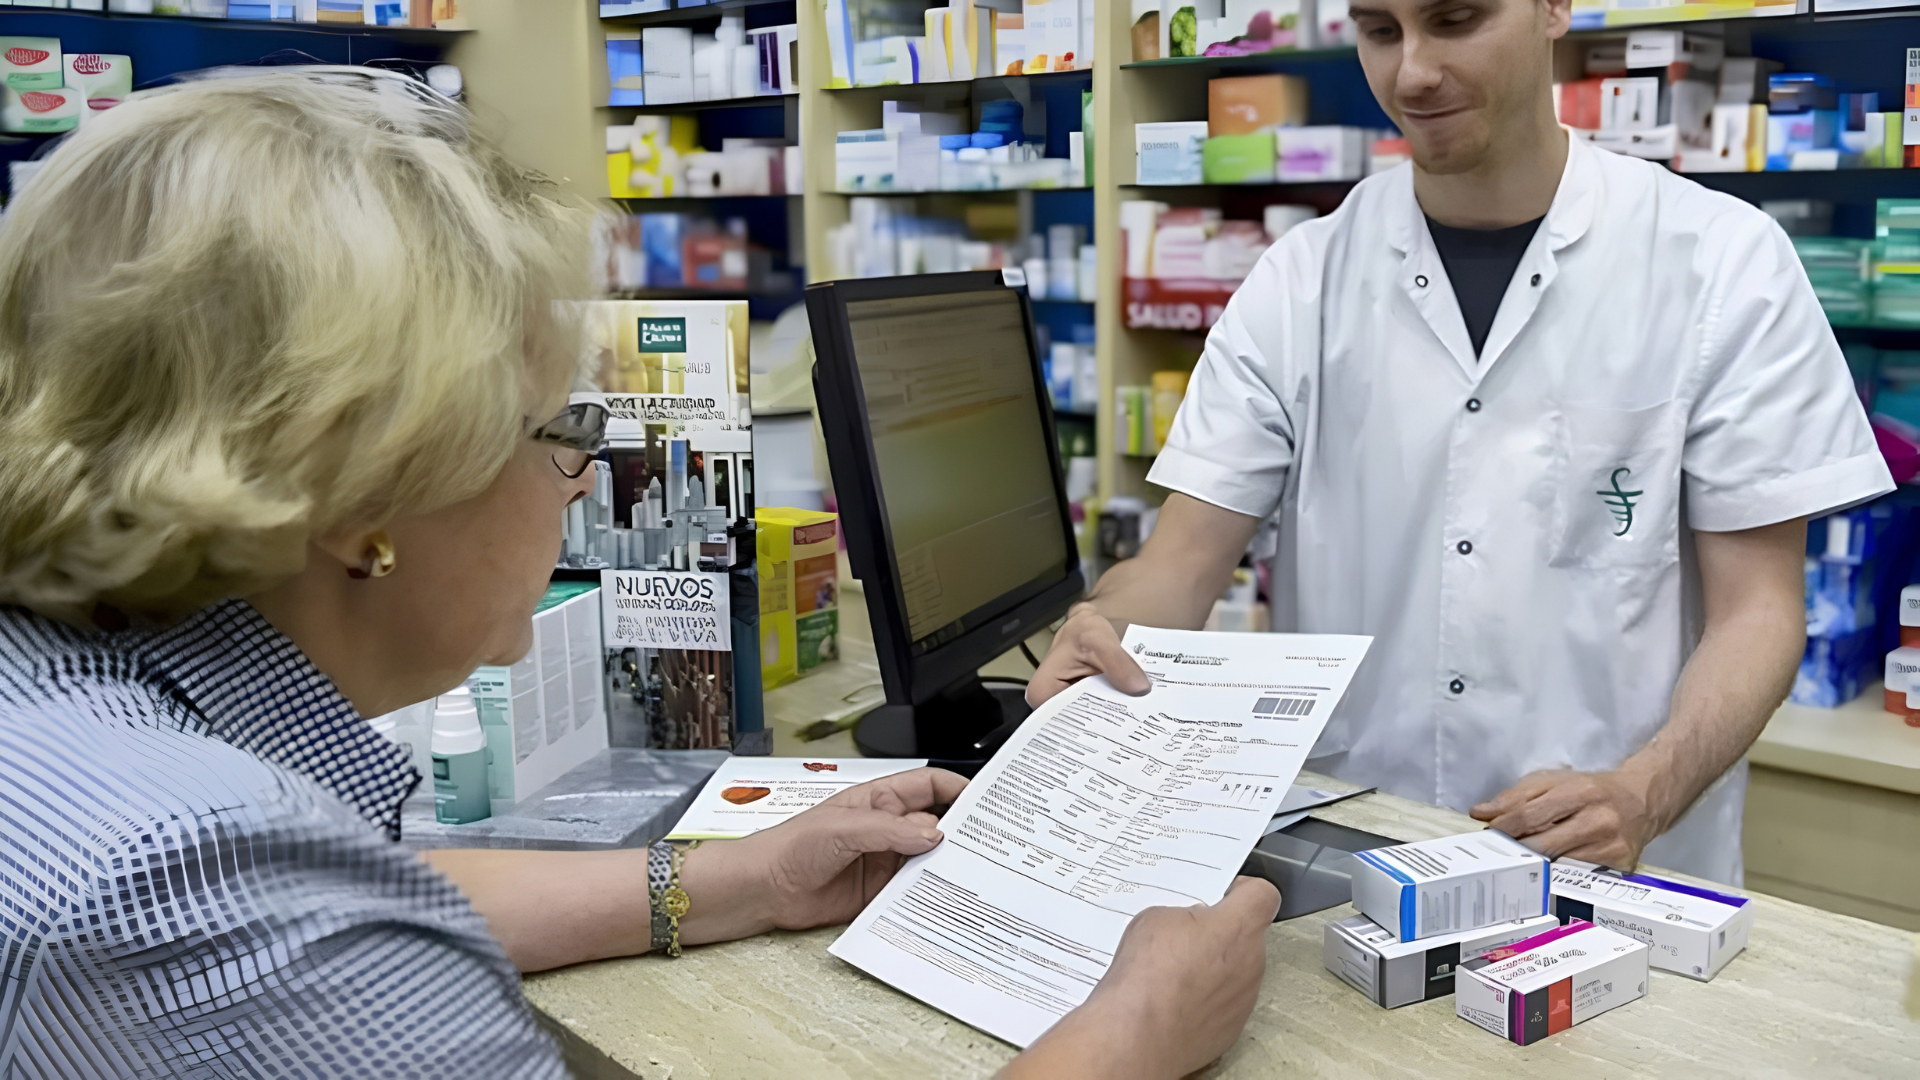
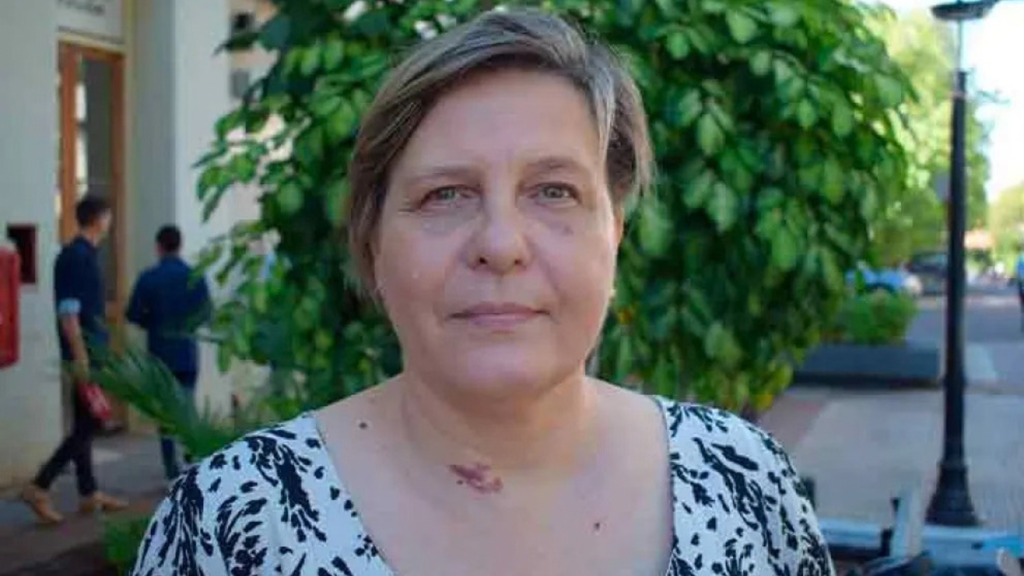
Una parte de los pacientes ya no puede comprarlo en la cantidad, la marca o en el momento indicados. Según Vania Ilchuk, presidente del Colegio de Farmacéuticos de Misiones en diálogo con LT17 Radio Provincia de Misiones, señaló que bajaron las ventas, se compra solo lo urgente, quienes tienen obra social buscan marcas con menor coste y algunas personas endeudadas están abandonando incluso tratamientos crónicos.
“Estamos en una situación complicada que nos atraviesa a todos. En nuestro sector han caído mucho las ventas, los medios de pago también han cambiado, y hay muchos intentos desregulatorios a nivel nacional que hacen mella con mucha circulación por fuera de las farmacias”, afirmó Ilchuk.
A nivel nacional el escenario es similar, con la pobreza alcanzando a más del 30% de la población, el desempleo rondando el 8%, y la inflación –aunque volvió a niveles moderados en 2024– sigue disminuyendo ingresos. Esto se refleja en una fuerte caída del consumo de medicamentos, ya que en 2025 se vendieron millones de unidades menos que en 2023.
En este contexto, los farmacéuticos misioneros han denunciado demoras en pagos de PAMI y aumentos continuos de costos operativos, amenazando con interrumpir la provisión de medicamentos a jubilados. Las consecuencias en salud pública incluyen riesgo de agravamiento de enfermedades crónicas, más consultas de urgencia y mayores costos futuros.
“Antes, la gente se armaba su botiquín o una bolsa de reserva de medicamentos, pero ahora solamente se compra lo que necesita en el momento. Se está dejando de lado todo lo que no sea de urgencia”, sostuvo Ilchuk, haciendo hincapié en que los medicamentos están compitiendo directamente con otros gastos indispensables, como alimentos, servicios, transporte y vivienda, por lo que algunas compras vinculadas a la salud comienzan a postergarse o reducirse.
— Vania Ilchuk, presidenta del Colegio de Farmacéuticos de Misiones
Argentina vendría teniendo una seguidilla de años de inflación muy alta y ajuste económico. De acuerdo a fuentes oficiales, la pobreza nacional fue del 32.3% en el primer semestre de 2026 y el desempleo trepó a 7.9% en el segundo trimestre. Estos indicadores son peores en regiones del Noreste argentino como Misiones, una provincia de 1.3 millones de habitantes tradicionalmente con altos niveles de pobreza e informalidad laboral.
La combinación de alta inflación de años anteriores y ajustes a subsidios ha dejado a muchos hogares con menor poder adquisitivo. Por ejemplo, el gobierno de turno del presidente Javier Milei aplicó recortes salariales y quitó subsidios a servicios básicos, mientras que liberalizó el comercio de importaciones. Todo esto castiga especialmente a los jubilados, trabajadores informales y pacientes crónicos de bajos recursos.
En Misiones, se observa una situación similar. La provincia, gobernada por Hugo Mario Passalacqua desde 2023, tiene un PIB de unos U$S17.000 millones aproximados solo en 2018, y dependería en parte de programas sociales nacionales (como el PAMI). Los pronósticos de organismos independientes hablan de que la pobreza podría rondar el 35% a fin de 2026. Aunque no hay estadísticas públicas provinciales actualizadas de consumo farmacéutico, los datos nacionales sirven de referencia.
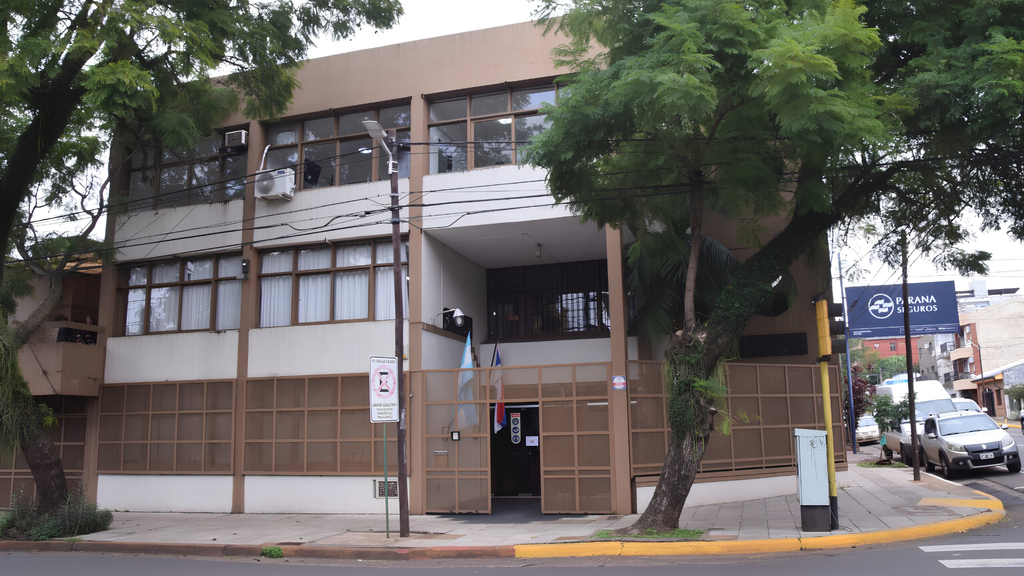
— La sede del Colegio de Farmacéuticos y Químicos de Misiones, ubicado en Posadas
En 2025 las farmacias de todo el país vendieron 5.4 millones de unidades de medicamento menos que en 2023. Esa caída (8.2% menos en el tercer trimestre de 2025 respecto a igual período de 2023) indica que la demanda se retrae ante la pérdida de ingresos.
Argentina tiene un sistema de salud fragmentado, con obras sociales sindicales, el PAMI (para jubilados), prepagas privadas, y un sistema público gratuito. Se estima que decenas de millones de argentinos cuentan con cobertura de alguna obra social o prepaga, pero esa cobertura está debilitándose.
El ministro de Salud de Buenos Aires, el Dr. Fernán González Bernaldo de Quirós reportó que unos 1.2 millones de personas perdieron su obra social o prepaga en 2024 y pasaron al sistema público. En Misiones, además de PAMI (que cubre jubilados nacionales) existe el IPS/Salud Pública Provincial para empleados públicos y las prepagas locales muy restringidas. En general, las obras sociales cubren un porcentaje (a veces el 100%) de ciertos medicamentos, pero pueden aplicar coseguro (co-pago) sobre otros. En PAMI, por ejemplo, muchos medicamentos crónicos tienen cobertura total (sin coseguro) o coseguros reducidos, pero eso varía según cada tratamiento.
Impacto en Farmacias
“Hay muchos clientes que están con muchas deudas y van dejando sus tratamientos que, en algunos casos, son de patología crónica, porque no pueden comprar los medicamentos que necesitan”, subrayó Ilchuk, añadiendo que “mucha gente está con las tarjetas colapsadas por sus gastos generales”.
Las farmacias misionesas vienen alertando sobre un deterioro grave de la cadena de suministro de medicamentos. Un comunicado oficial del Colegio de Farmacéuticos de Misiones ya había señalado su “hartazgo” ante los pagos incumplidos por PAMI. Desde 2025 los establecimientos afrontan aumentos constantes de costos operativos (insumos, alquileres, servicios, remuneraciones) y no reciben a tiempo la compensación de medicamentos entregados a jubilados. Como describen algunos gremiales, la inflación acumulada y los incrementos reiterados en los precios de los medicamentos “están asfixiando la cadena de financiamiento del sector”.
Cuando alimentos, vivienda, transporte, servicios y deudas absorben una proporción mayor del presupuesto, el hogar elimina primero cosméticos, productos de cuidado personal, medicamentos de reserva y otras compras postergables; después compra solamente la dosis inmediata, busca una presentación más barata o paga con crédito; en los casos más graves, espacia dosis o suspende el tratamiento.
El problema no comenzó con esta declaración. En agosto de 2025, el Colegio ya informaba una retracción interanual superior al 20%, compras de dosis mínimas y búsqueda de genéricos. Durante 2026, otras referencias del sector situaron la caída local de ventas aproximadamente entre 20% y 25%, aunque esos porcentajes son estimaciones sectoriales y no una estadística oficial exhaustiva de todas las farmacias misioneras.
El coseguro es la parte del precio que queda a cargo del paciente después de aplicar la cobertura de la obra social o prepaga. Es decir, una cobertura nominal del 40% no garantiza que el usuario pague exactamente el 60% de cualquier marca, ya que suele intervenir un precio de referencia, el vademécum y las condiciones particulares del plan, por eso una marca con descuento puede terminar costando más que otra alternativa equivalente.
Buscar una opción más económica no es, por sí mismo, una mala decisión sanitaria. La normativa argentina establece la prescripción por nombre genérico y permite que, a pedido del consumidor, el farmacéutico sustituya la marca sugerida por otra de menor precio que mantenga los mismos principios activos, concentración, forma farmacéutica y cantidad similar de unidades.
La diferencia clave es entre sustitución segura y ajuste improvisado. Cambiar de marca con asesoramiento farmacéutico puede mantener el tratamiento y reducir el gasto. Ahora reducir la dosis, alternar días, partir comprimidos sin indicación, mezclar productos o suspender el medicamento modifica el tratamiento y puede hacerlo ineficaz o peligroso.
El dato económico regional ayuda a entender por qué una reducción moderada de ingresos puede afectar rápidamente la compra de remedios. En el primer semestre de 2026, el INDEC estimó que el 41.5% de las personas de los aglomerados urbanos del Nordeste estaban bajo la línea de pobreza, frente al 32.3% del total de los 31 aglomerados relevados.
Eso no prueba por sí solo que una persona pobre abandone medicamentos, ni permite medir cuántos misioneros lo hicieron. Sí muestra que en el NEA hay una proporción elevada de hogares con ingresos insuficientes para cubrir la canasta básica total, lo cual vuelve verosímil que alimentos, servicios y medicamentos compitan dentro de presupuestos muy restringidos.
Las farmacias enfrentan un problema distinto pero conectado, siendo que entregan medicamentos con cobertura, pagan a las droguerías para reponerlos y cobran de obras sociales o convenios semanas más tarde. Ilchuk explicó que plazos que estaban entre 45 y 60 días volvieron a ubicarse entre 60 y 90 días, con una brecha financiera que solo aumenta los costos fijos y dificulta sostener stock.
¿Por qué preocupa lo crónico?
Una enfermedad crónica —como hipertensión, diabetes, epilepsia, asma o ciertos trastornos de salud mental— necesita continuidad durante meses o años. Como el beneficio del medicamento suele consistir en mantener estable al paciente y prevenir una complicación futura, la falta de dinero puede inducir una falsa sensación de que “se puede esperar” cuando todavía no existen síntomas intensos.
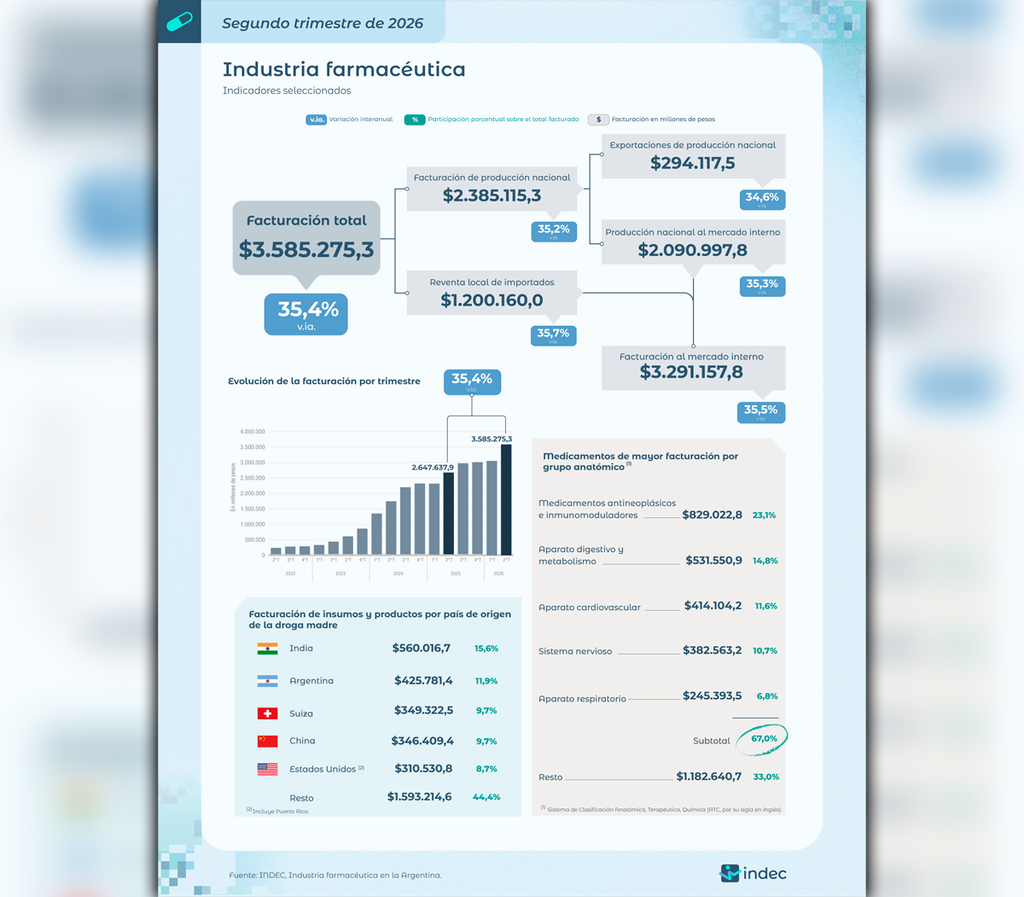
— Informe del INDEC sobre los indicadores seleccionados de la industria farmacéutica en Argentina para el segundo trimestre de 2026
La Organización Mundial de la Salud advierte que la baja adherencia impide obtener el beneficio completo de los medicamentos, empeora la calidad de vida y puede llevar a intervenciones más costosas, como consultas de urgencia e internaciones. Por eso, el ahorro inmediato de no comprar una caja puede convertirse después en un costo sanitario, familiar y público mucho mayor.
El efecto tampoco es igual para todos. Están más expuestos los adultos mayores, las personas con varias enfermedades simultáneas, quienes toman numerosos medicamentos, los hogares sin cobertura de obra social y quienes viven lejos de centros urbanos, porque acumulan gasto farmacéutico, consultas y transporte.
A esto se suma el debilitamiento de vías públicas de acceso. El programa Remediar tiene como función distribuir medicamentos esenciales directamente a centros de salud, pero un análisis del IECS señaló una fuerte reducción nacional de tratamientos dispensados entre 2022 y 2025 y ubicó a Misiones entre las jurisdicciones particularmente afectadas.
Así aparecen dos crisis simultáneas. Del lado de la demanda, el paciente compra menos porque no puede pagar. Mientras que del lado de la oferta, la farmacia vende menos y cobra tarde, pero debe reponer mercadería y sostener salarios, alquileres e impuestos. Si esa cadena se deteriora, una dificultad económica individual puede transformarse en menor disponibilidad o menor capacidad de atención del sistema local.
La búsqueda desesperada de precios bajos también puede empujar medicamentos hacia redes sociales, kioscos, supermercados o intercambios entre particulares. El Colegio misionero advirtió que esos circuitos impiden garantizar origen, conservación, vencimiento y trazabilidad, y recordó que la regulación provincial mantiene la venta de medicamentos dentro de farmacias habilitadas.
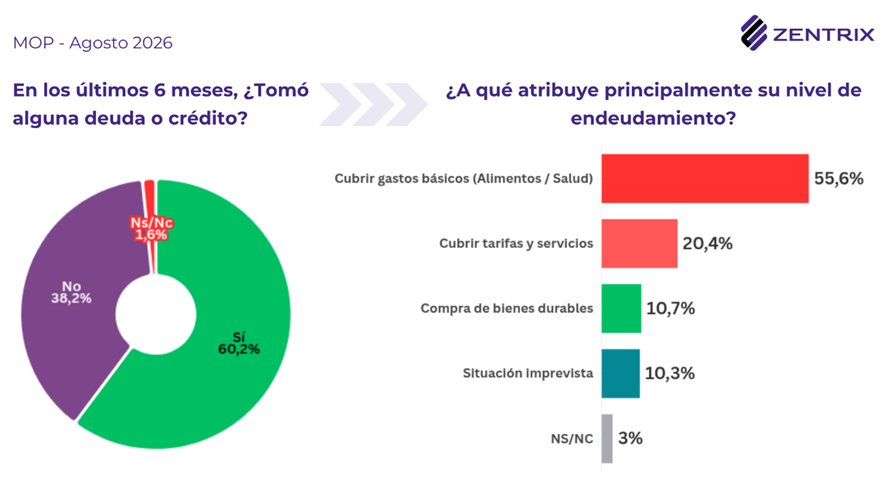
Con la promesa de “señales de mejora en el clima social” estampada en la tapa, Zentrix difundió su Monitor de Opinión Pública de agosto. La consultora sostiene que se mantiene firme la base que respalda el modelo económico de cara a 2027, aunque los datos que eligió hacer públicos dibujan un país que llega a fin de mes a fuerza de préstamos. El 60,2% de los encuestados tomó alguna deuda o crédito en los últimos seis meses.
Lo que se compra con esa plata dice más que el porcentaje. El 55,6% de quienes se endeudaron lo hizo para cubrir alimentos y salud, otro 20,4% para pagar tarifas y servicios, y apenas el 10,7% para adquirir bienes durables, la clase de deuda que suele leerse como apuesta al futuro y que acá empata con las situaciones imprevistas (10,3%). Entre los menores de 40 la proporción de endeudados trepa al 67,1%, baja al 63,5% en la franja de 40 a 59 y se ubica en el 54% entre los mayores de 60.
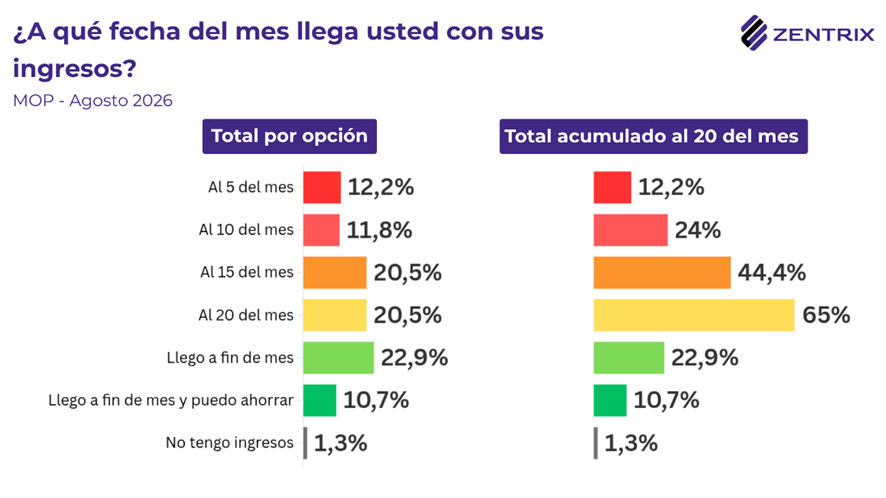
Al día 5 ya se quedó sin ingresos el 12,2%. Al 10, uno de cada cuatro. Al 20, el 65%. Solo el 22,9% llega a fin de mes con lo justo y un 10,7% logra además guardar algo.
Si en la clase alta el 39,4% termina el mes ahorrando y otro 53,3% llega sin sobresaltos, en la clase baja nadie ahorra y el 87,6% agota su dinero antes del día 20, con más de un tercio (35,5%) en rojo antes del 10. En la clase media, el 51,4% se queda sin plata antes del 20 y solo un 16,3% consigue reservar algo.
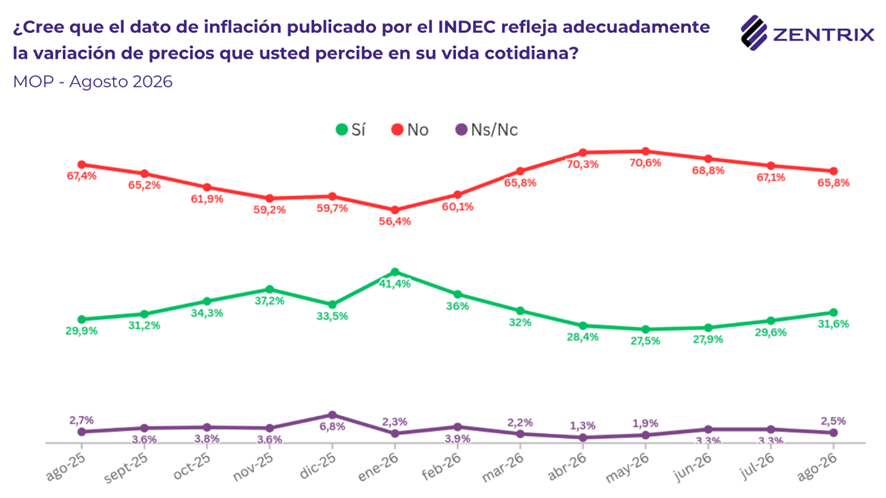
Mientras la desaceleración de los precios se presenta como el gran activo del Gobierno, el 81,2% de los consultados siente que su salario pierde contra la inflación y apenas el 14,3% cree que le gana. Tampoco el termómetro oficial convence: para el 65,8%, el índice del INDEC no refleja lo que paga en el supermercado, contra un 31,6% que le da crédito.
Tal vez por eso la inflación, que durante años encabezó cualquier sondeo, cayó al último lugar del ranking de preocupaciones con el 12,7%. El miedo se mudó al recibo de sueldo. Ingresos y salario lideran con el 50,1%, pegados a la incertidumbre económica (49,8%), y detrás se ordenan el desempleo (40,9%), la corrupción (39,6%) y las tarifas de servicios públicos (35,2%).
Puertas adentro, el 29,8% califica su situación económica como buena o muy buena, un 32,4% la considera regular y el 37,6% la ve mala o muy mala. Cuando la pregunta se corre al país, el juicio se endurece y el 59,4% responde mal o muy mal, con un 43,3% que elige directamente la peor opción.
Incertidumbre, angustia, miedo, tristeza. Esas fueron las palabras que más se repitieron cuando la encuesta pidió resumir en una sola lo que despiertan los próximos doce meses. “Esperanza” aparece como el término positivo con más peso, aunque rodeada de “bronca”, “preocupación” y “desesperanza”.
La economía atraviesa una contradicción que desconcierta a los analistas. Mientras las exportaciones baten récords históricos mes tras mes y el superávit comercial se acumula por más de 30 meses consecutivos, la actividad interna se estanca y el crecimiento del PBI se proyecta muy por debajo de lo que estimaban tanto el Gobierno como el Fondo Monetario Internacional (FMI).
A esto se suma un riesgo país que, pese a bajar —volvió a rozar los 500 puntos— encareció el financiamiento del programa del ministro de Economía Luis Caputo, y un shock petrolero internacional que empuja las tasas globales a máximos de casi dos décadas.
“El riesgo país es lo más nocivo que puede haber para la inversión”, dijo Fabián Kon, CEO del Banco Galicia, advirtiendo que un riesgo país en estos niveles “está condicionando totalmente” el proceso de crecimiento.
El dato central es un recorte generalizado de las proyecciones de crecimiento. A comienzos de 2026, el FMI proyectaba una expansión del PBI del 4% y el Gobierno la estimaba en 5% en la Ley de Presupuesto. Hoy, el consenso de los especialistas privados ubica ese indicador en apenas el 2%, con los más optimistas apostando a un 2.5%.
El Relevamiento de Expectativas de Mercado (REM) del Banco Central, que compila las estimaciones de consultoras, centros de investigación y bancos, ilustra el deterioro con nitidez, reportándose a medida que avanzó el año. En diciembre de 2025, las estimaciones ubicaban la expansión del PBI en torno al 3.5%, mientras que a comienzos de enero de 2026 la previsión descendió al 3.2%.
La corrección continuó durante los meses siguientes. Hacia mediados de 2026, el Relevamiento de Expectativas de Mercado proyectaba un crecimiento del 2.7%, pero en la medición de agosto la estimación volvió a reducirse hasta el 2.1%.
Las cifras quedaron así considerablemente por debajo de las previsiones iniciales. El Fondo Monetario Internacional había proyectado originalmente una expansión del 4% para 2026, mientras que el Gobierno nacional había contemplado en el Presupuesto un crecimiento del 5%.
De esta manera, la expectativa de crecimiento pasó de un escenario inicial de entre 4% y 5% a una previsión cercana al 2% hacia agosto, lo que refleja una revisión significativa de las perspectivas económicas para 2026.
— Ministro de Economía de la Nación, Luis “Toto” Caputo
Consultoras específicas confirman la tendencia. Latin Securities Argentina bajó su rango de 3%–3.5% (en enero) a 2%–2.5%. Eco Go recortó de 2.7% a 2.0%, una caída de 0.7 puntos porcentuales. Analytica ubica su escenario base “levemente por debajo del 2%”.
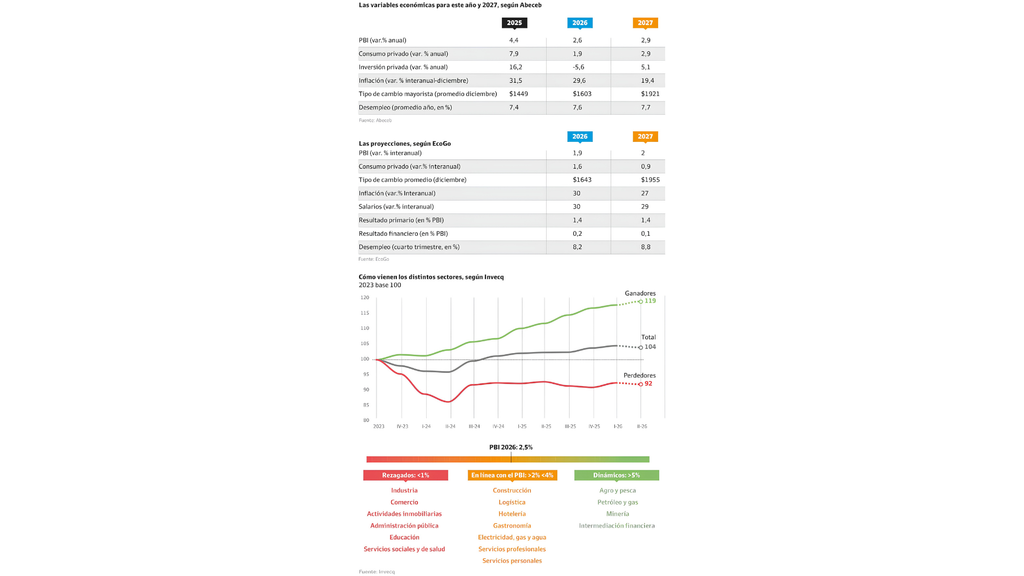
“La debilidad de la actividad vista como un todo está ganando peso en la preocupación del mercado, más que nada por una razón electoral”, afirmó Elisabet Bacigalupo, responsable de Análisis Macroeconómico de la consultora Abeceb, que prevé un crecimiento del PBI de 2.6% para este año. “La gente tiene que gastar más en servicios, prepaga, salud, luz, gas, eso es consumo que sube, pero la gente siente que cada vez la plata le alcanza menos, no es consumo que le cause placer”, añadió.
El detonante inmediato de las revisiones fue el dato del INDEC de julio de 2026, que mostró caídas abruptas y simultáneas en dos sectores clave para el empleo y el PBI. Estos dos rubros concentran alrededor de una cuarta parte del empleo asalariado privado registrado, lo que amplifica el impacto social de su retroceso.
La actividad industrial y la construcción registraron caídas durante julio, aunque mostraron diferencias en el desempeño acumulado de los primeros siete meses de 2026.
La industria manufacturera retrocedió un 5% respecto de junio y cayó un 4.9% en comparación con julio de 2025. Entre enero y julio, la producción industrial acumuló una contracción del 2.6%.
“La clave de 2027 es que puede ganar cualquiera y puede pasar de todo en un escenario de tres tercios. Esto tiene correlación con el riesgo país y con el mercado cambiario”, sostuvo Carlos Pérez, director de la Fundación Capital y exgerente general del Banco Central, quien destaca que “si sigue el escenario base tendrías una evolución de la inflación y el tipo de cambio por debajo del 20% en 2027 y crecimiento del 2%”.
La construcción también mostró un resultado negativo en julio, con una baja mensual del 4.6% y una caída interanual del 4.5%. Sin embargo, a diferencia de la industria, el sector mantuvo un crecimiento acumulado del 1.7% durante los primeros siete meses del año.
La magnitud es significativa por varias razones. La caída mensual del 5% en la industria fue su mayor retroceso intermensual desde el derrumbe de la pandemia de COVID-19. Doce de las dieciséis divisiones industriales terminaron en baja interanual, con los golpes más duros en “Otros equipos e instrumentos” (-31.4%), “Maquinaria y equipo” (-26.7%) y “Prendas de vestir, cuero y calzado” (-15.9%). En la construcción, el consumo de insumos se desplomó, particularmente en asfalto (-23.1%), yeso (-21.2%), ladrillos huecos (-12.9%) y cemento portland (-8.1%).
Lo que más preocupó no fue solo el retroceso, sino la aceleración de la caída, siendo que la construcción venía de bajar 4.3% en junio y profundizó a 4.6% en julio, mientras la industria revirtió una suba interanual del 2.1% en junio para desplomarse. Este relevamiento “más profundo de lo anticipado” es lo que obligó a las consultoras a recortar sus números.
La economía a dos velocidades
La aparente paradoja —récord exportador con recesión interna— se explica por lo que los economistas llaman una economía a dos velocidades, con sectores que avanzan en sentidos opuesto, unos con fuerza mientras otros continúan atravesando dificultades.
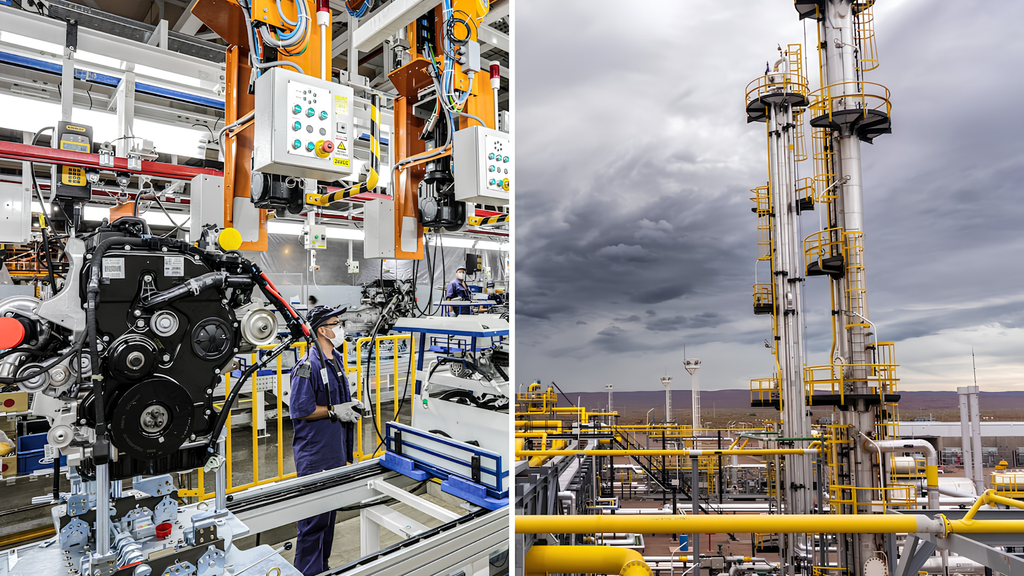
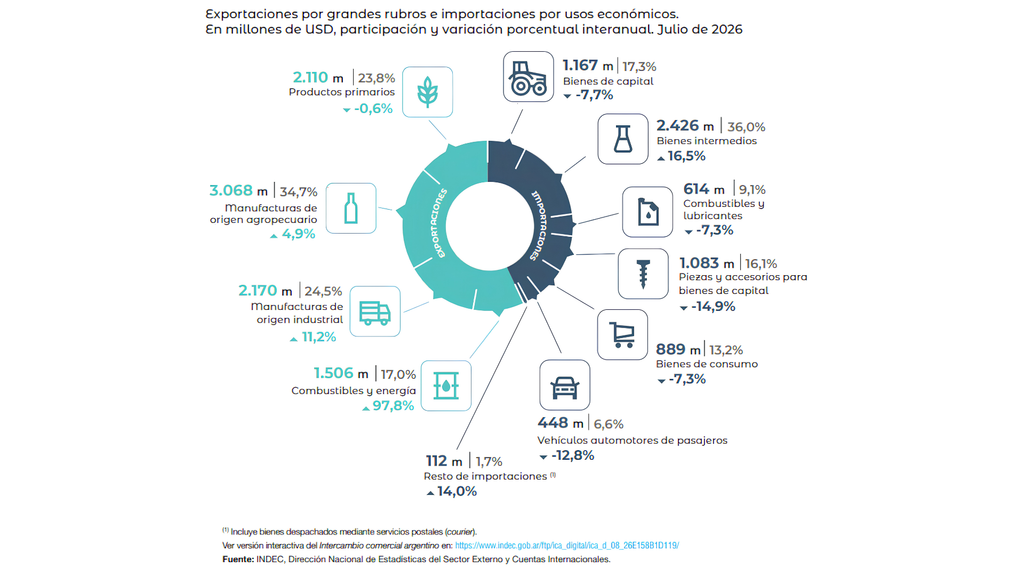
Por un lado, las actividades vinculadas a los recursos naturales se consolidan como los principales motores del crecimiento. La energía, impulsada especialmente por la producción de petróleo y gas de Vaca Muerta, junto con la minería y la agroindustria, sostiene buena parte del dinamismo exportador. En junio, incluso, el petróleo crudo se convirtió en el principal producto de exportación del país, por encima de dos componentes históricamente relevantes del complejo sojero como la harina y el aceite.
En contraste, la industria manufacturera, la construcción y el comercio mantienen un desempeño débil. Estos continúan afectados por la retracción del consumo interno, el elevado costo del financiamiento y una mayor competencia de productos importados, configurando un escenario económico marcado por una creciente disparidad entre las actividades orientadas a la exportación y aquellas que dependen principalmente del mercado interno.
El problema estructural es que los sectores que crecen (energía y minería) son intensivos en capital pero generan relativamente poco empleo, mientras que los que caen (industria y construcción) son los grandes empleadores. Por eso, aunque las exportaciones vuelan, el crecimiento agregado del PBI se estanca. El sector externo es hoy el principal ancla del desempeño económico, pero no logra arrastrar al resto de la economía.
Los números de comercio exterior son genuinamente históricos y no forman parte de la “paradoja” como error, sino como realidad concreta. La balanza comercial encadenó 32 meses consecutivos de superávit hasta julio de 2026, con las exportaciones argentinas manteniendo un desempeño elevado durante buena parte de 2026, con registros mensuales que alcanzaron máximos históricos. En marzo, las ventas al exterior totalizaron USD$8.645 millones, mientras que en abril ascendieron a USD$8.914 millones. La tendencia se profundizó en mayo, cuando las exportaciones llegaron a USD$9.537 millones, el mayor nivel de la serie consignada.
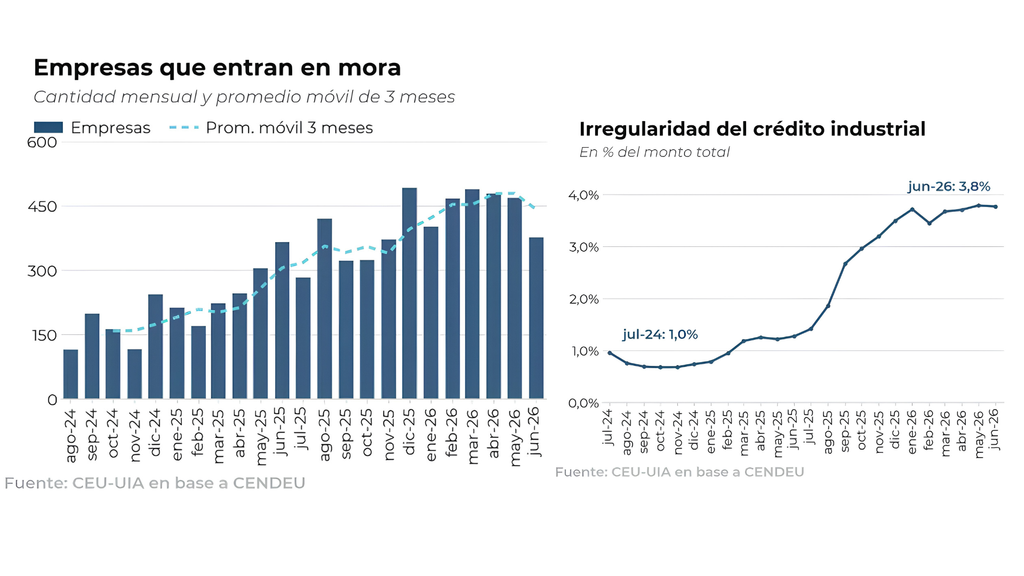
Por otro lado, la morosidad empresarial se encuentra a la alza y ya golpea a las empresas. De acuerdo el Centro de Estudios de la UIA (CEU-UIA), la morosidad del crédito bancario en la industria se quintuplicó en 18 meses, pasando del 0.7% en diciembre de 2024 al 3.8% en junio de 2026.
El deterioro financiero afectaría a unas 4.300 empresas industriales, equivalentes a cerca del 12% de las firmas que mantienen deuda con el sistema bancario. El saldo irregular acumulado asciende a unos $968.000 millones, sobre un volumen total de crédito cercano a los $25 billones.
La situación se agravó en paralelo con el freno del financiamiento productivo. Después de registrar un crecimiento real del 106% entre fines de 2023 y julio de 2025, el crédito destinado a la producción prácticamente se paralizó y apenas avanzó un 0.2% en términos reales entre julio de 2025 y mayo de 2026.
A ese escenario se sumó el fuerte encarecimiento del costo financiero. Las tasas aplicadas a los adelantos en cuenta corriente llegaron a alcanzar picos de hasta el 190% nominal anual en octubre de 2025, elevando considerablemente la presión sobre las empresas que dependen del crédito bancario para sostener su capital de trabajo.
— La consultora EcoGo, identifica a los altos niveles de morosidad como uno de los factores del freno y recorte en las proyecciones de crecimiento
En junio, los envíos al exterior se ubicaron en USD$9.055 millones y, aunque retrocedieron respecto del mes anterior, permanecieron en niveles elevados. En julio, las exportaciones alcanzaron USD$8.854 millones, un récord para ese mes.
“El Gobierno, en un baño de realidad, dejó de hablar de esa meta y finalmente entendió que la desinflación es un proceso lento”, señaló el economista, fundador y presidente de la asesora Analytica, Ricardo Delgado, sobre la meta de que el índice mensual empiece con cero y subrayando que “para bajar la inflación hace falta paciencia estratégica” y que “este año no es de un gran logro anti inflacionario”.
El crecimiento también se reflejó en la comparación interanual. Las exportaciones aumentaron 30.1% en marzo, 33.6% en abril y 34.4% en mayo. Posteriormente, el ritmo de expansión se moderó, con una suba del 24.5% en junio y del 14.1% en julio.
El avance de las ventas externas permitió sostener un amplio superávit comercial durante todo el período. El saldo positivo fue de USD$2.523 millones en marzo y de USD$2.711 millones en abril, antes de alcanzar un máximo de USD$3.504 millones en mayo. En junio, el superávit se redujo a solo USD$2.194 millones y en julio volvió a disminuir hasta USD$2.115 millones.
Los 500 puntos que complican a Caputo
El riesgo país es el sobreprecio (o spread) que un país emergente debe pagar sobre los bonos del Tesoro de EE.UU. para financiarse en dólares, donde este mide diariamente el índice EMBI+ de JP Morgan. Cuanto más alto, más caro y difícil es para el Gobierno y las empresas conseguir crédito internacional.
Este martes, el indicador volvió a superar los 500 puntos durante la rueda para estacionarse en 496 puntos básicos. Aunque en lo que va de 2026 acumula una baja de 73 puntos —reflejo del equilibrio fiscal, la recuperación de reservas y mejoras en las calificaciones de deuda—, sigue lejos del umbral necesario para volver a los mercados. Un experto del BBVA fue explícito, explicando que “deberíamos verlo por debajo de los 300 puntos como para pensar en un retorno del Tesoro a los mercados internacionales de deuda”.
El nivel del riesgo país desbarata uno de los supuestos centrales del programa de Luis Caputo. El mercado calcula que al Gobierno le faltan unos USD$10.000 millones para cubrir los vencimientos de deuda hasta el final del mandato del presidente Javier Milei, y un riesgo país alto encarece esa refinanciación. Pero el problema no termina en el Tesoro, siendo que también encarece el financiamiento de las empresas que acumularon deuda durante el “festival de emisiones” y de las inversiones que el propio Gobierno presenta como el motor de la próxima etapa.
Lo que conecta el riesgo país es un factor completamente externo. Una crisis energética global derivada de la guerra en Medio Oriente, ya que con la presión internacional se habría ayudado a subir el riesgo país argentino de manera indirecta.
Arabia Saudita ocupa un papel central en el mercado energético internacional por su capacidad para aumentar o reducir rápidamente su producción y compensar eventuales faltantes de crudo, una función que le ha valido la comparación con un “banco central del petróleo global”.
Tras el cierre del estrecho de Ormuz por parte de Irán en medio de la guerra, Riad pasó a depender de manera decisiva del oleoducto Este-Oeste para redirigir cerca de 4 millones de barriles diarios, equivalentes a aproximadamente el 4% del suministro mundial, hacia el puerto de Yanbu, sobre el mar Rojo.
Sin embargo, el viernes, una serie de ataques con drones atribuidos a los hutíes de Yemen obligó a interrumpir el funcionamiento de esa vía, considerada la principal alternativa saudí para eludir Ormuz. La situación aumentó la presión sobre las reservas almacenadas en Yanbu, que alcanzarían para sostener apenas entre cinco y siete días de exportaciones.
El impacto se refleja también en los niveles de extracción. La producción saudí cayó hasta los 6.2 millones de barriles diarios en agosto, muy por debajo de los 10.9 millones registrados en febrero, antes del inicio del conflicto. La combinación entre la reducción de la producción, el bloqueo de Ormuz y la interrupción del oleoducto hacia el mar Rojo amenaza así con limitar considerablemente la capacidad de Riad para actuar como proveedor de última instancia del mercado petrolero mundial.
Para Florencia De Sensi no hay margen para las medias tintas: Axel Kicillof dejó de gobernar. La diputada nacional del PRO por la provincia de Buenos Aires sostiene que, desde que arrancó su segundo mandato, el gobernador se dedicó casi con exclusividad a construir su candidatura presidencial dentro del justicialismo y “se olvidó de gestionar”. El diagnóstico lo dejó en una recorrida por La Plata, donde acompañó a dirigentes jóvenes del partido amarillo.
El eje de sus reproches es la seguridad. De Sensi considera un fracaso político que, a esta altura de 2026, el delito siga encabezando las inquietudes de los bonaerenses en lugar de que la agenda discuta avance tecnológico o inversión. Remarca que la conclusión la sacan tanto de las encuestas que recorren semana a semana. Los números la acompañan. Un relevamiento de la consultora Afiches, de julio de este año, detectó que más de un tercio de los hogares provinciales sufrió algún hecho de inseguridad en los últimos doce meses y que más de la mitad de la población se siente poco o nada segura en su propio barrio. Estudios previos, como los de Giacobbe, ya ubicaban a la inseguridad como la palabra que mejor define la preocupación del distrito.
Para la diputada, el gobernador tiene los recursos y “elige no usarlos”. En la entrevista que dio a El Día, enumeró herramientas que, asegura, Kicillof tiene a mano y deja guardadas. La más repetida es la ley de reincidencia y reiterancia, pensada para terminar con “la puerta giratoria de los delincuentes”. El mandatario kirchnerista, asegura, ni siquiera envió el proyecto a la Legislatura bonaerense. Algo parecido plantea con el RIGI, el régimen de incentivos a las grandes inversiones que se aprobó en el Congreso y al que la provincia sigue sin adherir, pese a que podría darle oxígeno a la economía local.
De Sensi lleva ese análisis al plano ideológico. Está convencida de que el gobernador no combate el delito porque, sencillamente, no quiere: lo ve atrapado en una matriz de pensamiento que invierte los roles y termina colocando a la víctima en el lugar del culpable y al delincuente en el de víctima. Kicillof tiene “el cerebro envenenado de zaffaronismo”, disparó.
La legisladora también cuestionó la presión impositiva que crece sin que el vecino la vea reflejada en obra pública ni en servicios.En este marco, desempolvó dos capítulos que el peronismo bonaerense prefiere no recordar: las escuelas que permanecieron cerradas durante los dos años de pandemia y la devolución de celulares a los presos, una medida que les permitió seguir manejando sus negocios delictivos desde adentro de la cárcel.
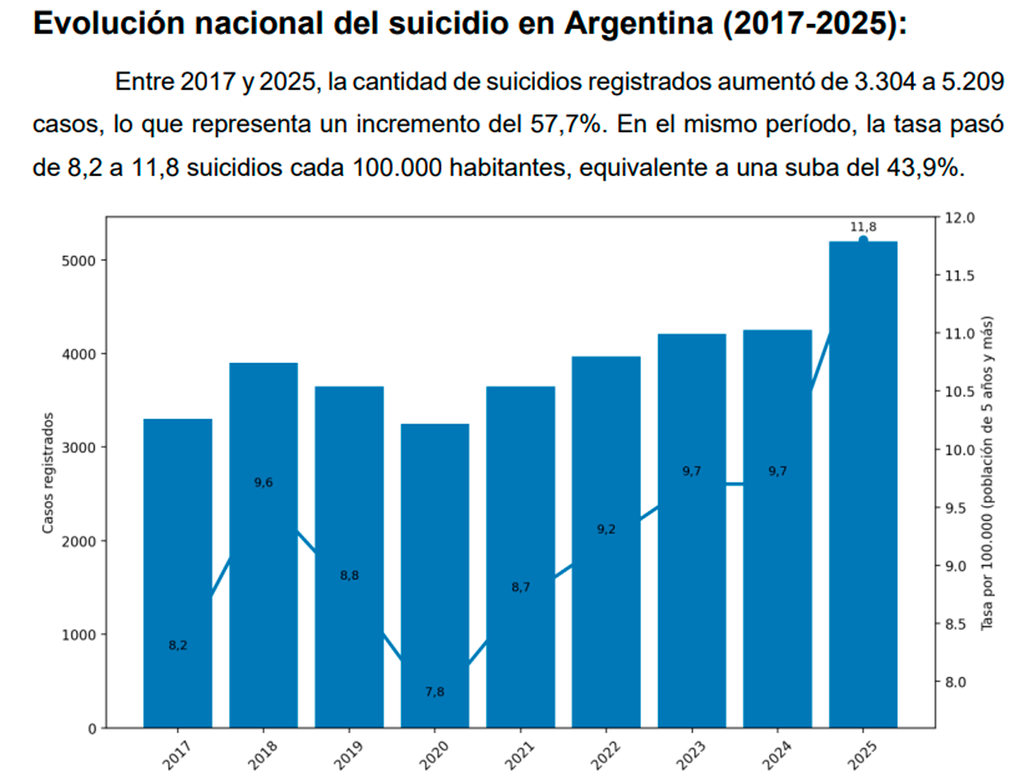
El suicidio se convirtió en la principal causa de muerte entre los adolescentes y jóvenes de la Argentina y desplazó a los accidentes de tránsito, que históricamente habían ocupado ese lugar en la franja de 15 a 34 años. La conclusión surgió de un informe del Observatorio de Política Criminal que analizó estadísticas oficiales desde 2017 hasta 2025 y detectó un crecimiento sostenido del fenómeno.
Según el último reporte del Sistema Nacional de Información Criminal (SNIC), que depende del Ministerio de Seguridad, 5.209 personas se quitaron la vida en 2025. La cifra representó un aumento del 22,6% respecto de 2024 y llevó la tasa a 11,8 víctimas cada 100.000 habitantes, un registro sin precedentes en la historia argentina. El año pasado se dio, además, el mayor salto interanual de la serie, al menos desde 2017: la tasa venía de 9,7 en 2024.
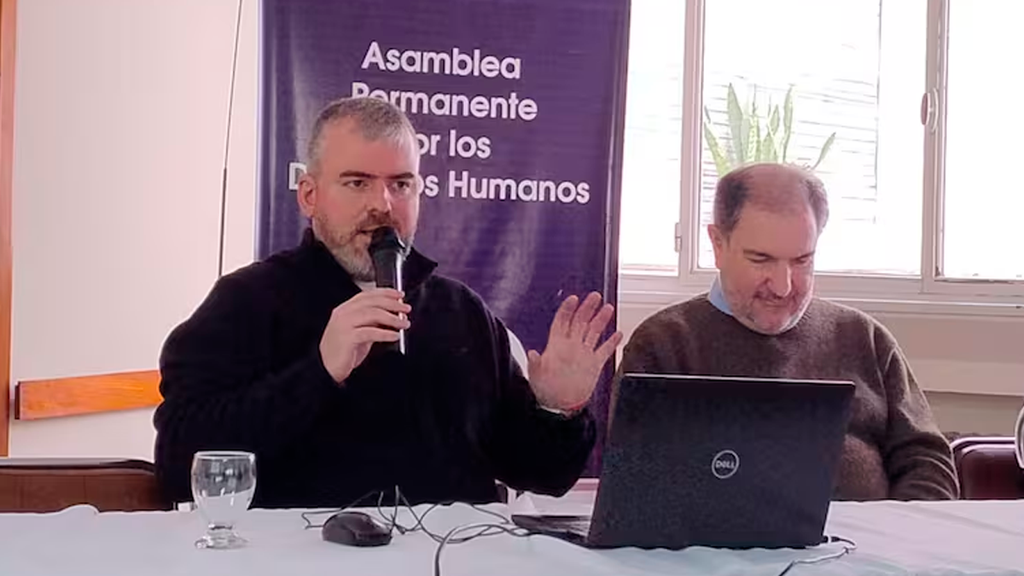
El director del Observatorio, el abogado Ariel Larroude, tradujo la magnitud del número durante la presentación del informe: “El año pasado, se quitaron la vida 5209 personas. Esto equivale a 14 casos por día o uno cada dos horas. Es muchísima gente que optó por quitarse la vida, lo que es un problema social y de salud pública mayúsculo. Entre los 20 y 34 años, una franja etaria económicamente productiva, es en la que se está viendo un fuerte impacto. ¿Qué está pasando en ese grupo que está optando por quitarse la vida?”.
[Ayuda] Cuando matarse aparece como una opción en la Argentina tiene 20 páginas y se presentó en la sede de la Asamblea Permanente por los Derechos Humanos (APDH). Larroude, además de dirigir la ONG, es director del posgrado en Política Criminal y Delitos Complejos de la Facultad de Derecho de la Universidad de Buenos Aires (UBA).
— (IZQUIERDA) Ariel Larroude, director del Observatorio de Política Criminal junto a Guillermo Torremare, presidente de la Asamblea Permanente por los Derechos Humanos
Nuestro país padece la crisis de salud mental “más grave de su historia. Es de tal magnitud que en 2025 se dio la mayor tasa de suicidios desde que se tiene registro”, sostuvo Larroude.
El informe tomó como punto de partida 2017, cuando se registraron 3.304 suicidios, con una tasa de 8,2 cada 100.000 habitantes. El cotejo con los 5.209 de 2025 arrojó un aumento del 57,6% en la cantidad de casos, o del 43,9% si se contempla el crecimiento poblacional de esos años.
Los jóvenes, el grupo que más crece
El reporte más reciente del SNIC no incluye el desagregado por edad, pero los datos de 2024 permiten dimensionar el peso de los más jóvenes. Ese año, sobre un total de 4.249 víctimas, 561 personas de entre 20 y 24 años se quitaron la vida; 567 de entre 25 y 29, y 486 de entre 30 y 34. A ellas se sumaron las víctimas adolescentes, de 15 a 19 años. La sumatoria arrojó que el 45,3% del total nacional de 2024 correspondió a adolescentes y personas en su juventud temprana.
Entre los adolescentes de 15 a 19 años la tendencia se mantuvo pareja a lo largo de los años —con un pico de 432 casos en 2018 y un promedio cercano a los 380 anuales— e incluso bajó un 20% en 2024. Los datos de 2025 separados por edad todavía no están disponibles.
Consultado sobre el rol de los jóvenes entre las víctimas, Larroude fue categórico: “La franja de 20 a 34 es la más complicada”.
La “transmutación” de la violencia
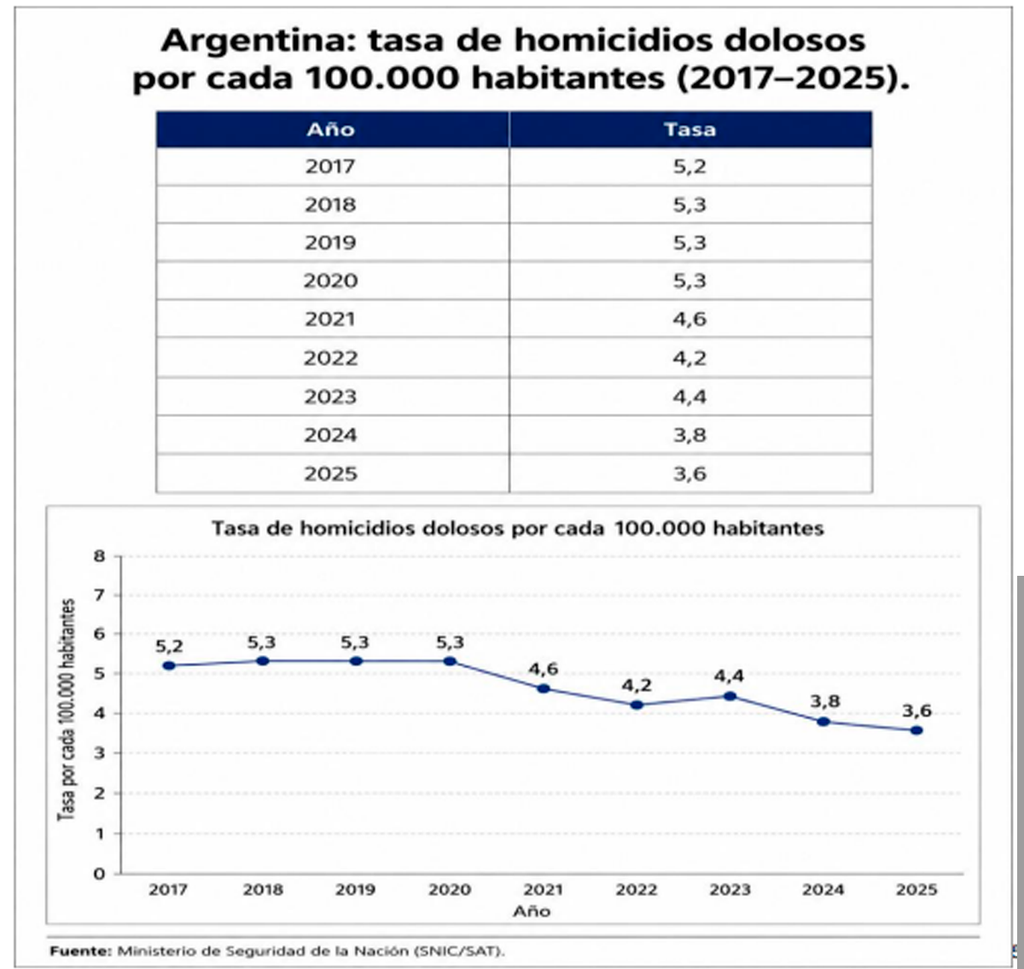
El informe planteó un contrapunto entre dos formas de violencia letal. Mientras la tasa de homicidios dolosos bajó de 5,2 cada 100.000 habitantes en 2017 a 3,6 en 2025, la de suicidios siguió el camino inverso hasta ubicarse en 11,8, más de tres veces por encima. El equipo del Observatorio describió el proceso como una “transmutación de la violencia letal” hacia la autoinfligida, aunque aclaró que no se trata de las mismas personas ni de que un fenómeno reemplace al otro.
“Lo que tratamos de mostrar es que, si bien se puede ‘celebrar’ que Argentina bajó mucho los homicidios, hay una trasmutación de la violencia, que pasó de ser interpersonal a personal”, explicó. Y amplió: “Si bien no se cruzan esas variables, en el sentido de que de ninguna manera son las mismas personas las que cometían homicidio y ahora deciden quitarse la vida, es una fotografía del arquetipo de cómo está configurada la violencia en América Latina y en el país. Esto te obliga a intervenir como Estado”.
Para dimensionar la comparación, el autor recordó que el pico de homicidios dolosos asociados a la narcocriminalidad en Rosario a lo largo de una década fue de 24 muertes cada 100.000 habitantes, apenas por encima de la tasa provincial de suicidios más alta del país. También señaló que la cifra actual supera a la de otros momentos críticos: durante la crisis socioeconómica de 2001 se registraron 8,4 suicidios cada 100.000 habitantes. La comparación regional ubicó a la Argentina en el segundo lugar entre las tasas más altas, detrás de Uruguay y por delante de Chile.
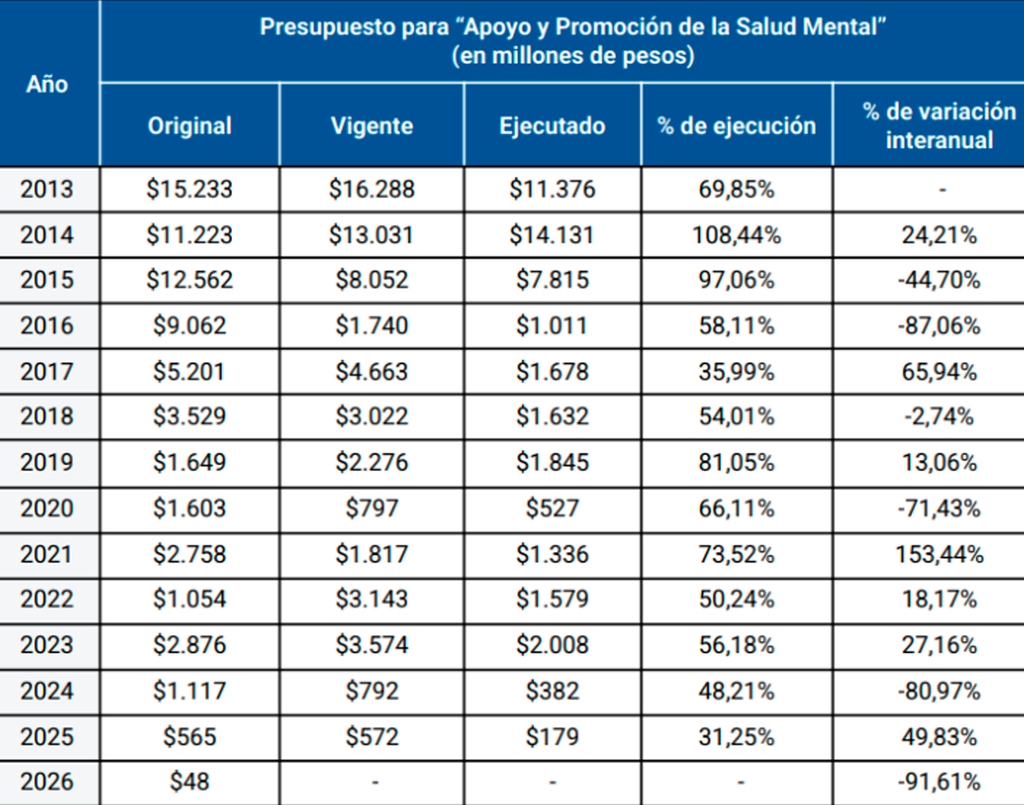
“Estar frente a la tasa nacional de suicidios registrada más alta de la historia argentina, que esta tasa esté cuadruplicando la tasa de homicidios dolosos, que haya jurisdicciones tan comprometidas y que, para este año, tengamos el presupuesto de salud mental más bajo de los últimos años nos da una pauta de que este fenómeno social no está siendo observado”, afirmó.
El mapa provincial, (muy) dispar
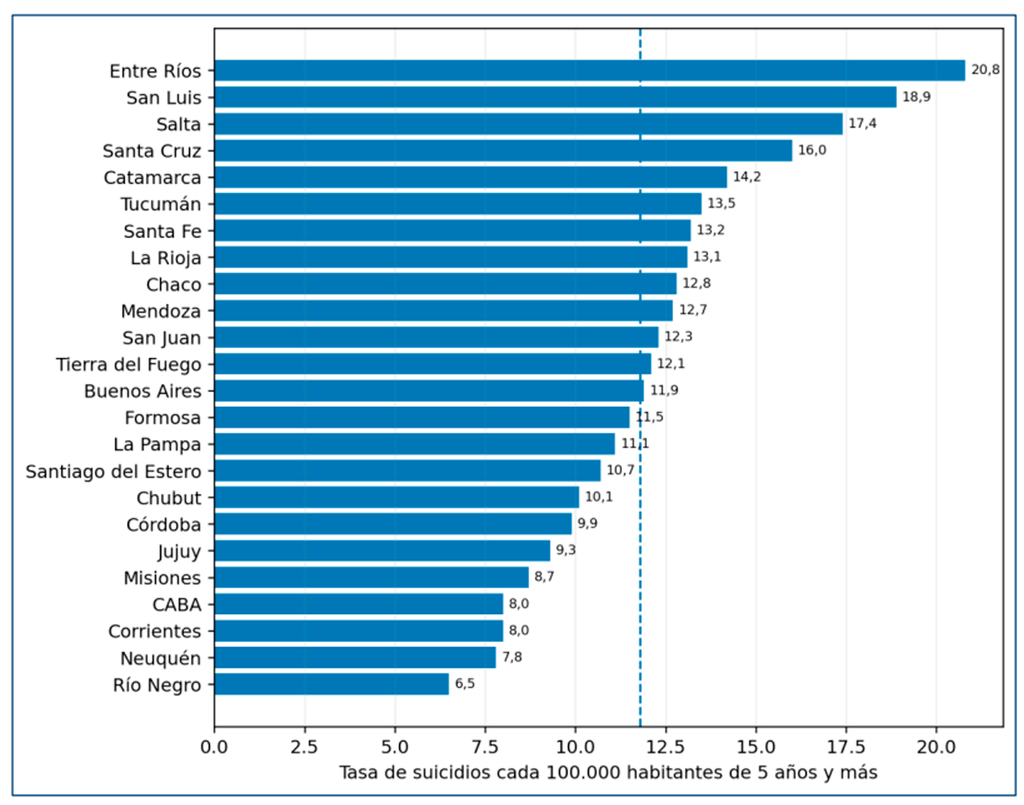
Detrás del promedio nacional se esconden realidades muy distintas. La tasa de 11,8 cada 100.000 habitantes quedó casi emparejada con la de la provincia de Buenos Aires (11,9), donde reside cerca del 40% de la población. Pero varias jurisdicciones treparon muy por encima.
Entre Ríos encabezó el ranking con 20,8 suicidios cada 100.000 habitantes y una variación del 81,1% entre 2017 y 2025. La siguieron San Luis (18,9, con un salto del 152,6% en el período), Salta (17,4, con 26,6%), Santa Cruz (16, con 24,4%) y Catamarca (14,2, con 55,3%). En el extremo opuesto, las tasas más bajas correspondieron a Río Negro (6,5), Neuquén (7,8), Corrientes (8), la Ciudad de Buenos Aires (8) y Misiones (8,7). De ese grupo, solo Neuquén redujo su número de casos.
Un caso aparte fue el de La Rioja, la provincia con mayor contraste del período: pasó de 13 víctimas en 2017 a 50 en 2025, un aumento del 284,6% en nueve años.
El autor insistió en leer las tasas junto con los números absolutos. “Las tasas permiten comparar poblaciones de distinto tamaño, pero deben leerse junto con los casos absolutos”, planteó. En esa clave, la provincia de Buenos Aires concentró 1.977 hechos en 2025, el 38% del total nacional, seguida por Santa Fe (461), Córdoba (371) y Entre Ríos (288). En conjunto, esas cuatro jurisdicciones reunieron cerca de 6 de cada 10 casos del país. El propio SNIC advirtió, de todos modos, que el fuerte aumento bonaerense —del 55,4% respecto de 2024— respondió en parte a mejoras en los sistemas de carga provinciales y al cruce con registros de defunciones, por lo que no recomendó comparaciones interanuales para esa jurisdicción.
Un subregistro enorme
Una particularidad argentina es que las cifras de suicidio no provienen del Ministerio de Salud, sino del de Seguridad. Los datos surgen del SNIC y de la base pública del Sistema de Alerta Temprana de Suicidios (SAT-SS), que administra la cartera de Seguridad y que cargan las policías provinciales y las fuerzas federales.
La brecha con el registro sanitario es enorme. El Boletín Epidemiológico Nacional (BEN), del Ministerio de Salud que conduce Mario Lugones, informó 748 suicidios entre las semanas epidemiológicas 1 y 52 de 2025. Los reportes provinciales que recoge el SNIC, en cambio, superaron los 5.200. En Salud reconocen que se trata de cifras “en construcción”: el suicidio se incorporó a la lista de eventos de notificación obligatoria recién en 2023, lo que todavía provoca demoras en los reportes provinciales. Para Larroude, la información del SNIC es “más robusta” por el cotejo policial y judicial al momento de la carga.
En la Argentina, aunque el suicidio no constituye un delito, se registra en las estadísticas criminales desde la década del 60.
El reclamo por la emergencia en salud mental
El informe remarcó que 2025 fue uno de los años con más bajo porcentaje de ejecución del presupuesto de salud mental: 31,2%, incluso por debajo del 36% de 2017.
“Estamos pidiendo que se declare la emergencia en salud mental para que estas jurisdicciones tengan intervención del estado nacional y se les asignen más recursos: más psicólogos, más expertos en salud mental”, planteó Larroude, que subrayó la necesidad de instalar el tema en la agenda pública.
Entre los factores que, a su criterio, inciden en el fenómeno, mencionó lo que definió como “el triángulo histórico estudiado por la psicología. La ansiedad, la depresión y el aislamiento. Pero lo que también se ve en los jóvenes es un fuerte problema de consumo elevado de estupefacientes”. En ese punto aportó datos de la Sedronar: “Argentina tiene una tasa elevada de consumo de marihuana y cocaína en su población económicamente activa: 28 y 5 personas cada 100.000, respectivamente, las consumieron alguna vez en el último año. Es un montón y se ha triplicado en los últimos años”.
A ello sumó “la ludopatía, otro factor importante”, y vinculó el cuadro con la coyuntura económica: la falta de empleo formal y, sobre todo, la crisis de endeudamiento, que golpea con dureza a los jóvenes y a los adultos mayores, los primeros y los últimos estratos de la sociedad.
Virginia Aparicio, investigadora del INTA y del Conicet, reveló que el país usa cinco veces más químicos por hectárea que Europa y contó cómo la apartaron tras el estudio.
En el Coloquio de IDEA, con el Presidente en París, la jefa del bloque libertario en el Senado advirtió que la industria, la construcción y el comercio están caídos y alertó que la oposición podría voltear el DNU 70/2023.
El viejo IOSFA pidió a los prestadores que anulen las facturas emitidas a nombre de la nueva OSFA, cuyo titular había reclamado seguir usando la red del instituto en liquidación más allá del 30 de septiembre
Resulta inaceptable que, mediante una medida cautelar dictada por un juzgado provincial, se haya impedido la aplicación de una ley nacional en la Provincia de Buenos Aires.
La magistrada reconoce que su decisión se basa únicamente en sus presunciones: “El Poder Judicial no…