CADA VEZ PEOR | Para comprar un auto se necesitan 6 sueldos más que en diciembre
La inflación sigue dando pasos agigantados y el sector automotor es un claro reflejo de ello. Los precios de los autos no paran de subir y cada vez son más inaccesibles.
10 Years Experiences
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.
En el mes de diciembre, se necesitaban 30,2 sueldos, mientras que en abril hacen falta 36,2. La información surge de un relevamiento realizado por el SIOMAA, el sistema de estadísticas de la asociación que agrupa a las concesionarias (ACARA).
El cálculo se realizó sobre un modelo pequeño con un valor en abril de $2.687.809 y un sueldo promedio de $74.295. En el mes de enero se necesitaban 31.5 sueldos para adquirirlo, en febrero unos 32,8 y en marzo subió a 34,5.
Los autos vienen sufriendo aumentos del 5% por mes como piso y en el acumulado de los últimos 12 meses, la suba es de 71%, de acuerdo a la entidad que realizó el informe que además agrega, que, en los últimos dos años, la cantidad de salarios que se necesitan para comprar un vehículo nuevo casi se duplicó: a comienzos del 2020 se requerían 19,8 sueldos para llegar a un 0km chico, en la actualidad se necesitan 36,2%.
Un dato a tener en cuenta, es que para realizar el informe se tuvo en cuenta los precios de lista oficiales, pero en el mercado se manejan otros valores debido a la falta de unidades y Los sobreprecios son algo común. Es por ello, que los 0km vienen aumentando por arriba de la inflación.
El informe detalla además, que si la comparación se realiza con años anteriores, el resultado es más significativo: en 2019, se necesitaban 17,4 sueldos promedio para adquirir un modelo como el Volkswagen Gol, mientras que en 2018 hacían falta sólo 11,2 sueldos.
[cm_ad_changer campaign_id=”2″]
Unite a nuestro grupo de Telegram, donde te compartimos las noticias más importantes.
La subordinación ideológica y los homenajes automáticos hacia el Estado de Israel se convirtieron en el eje central de la política exterior de Javier Milei. Desde el inicio de su mandato a fines de 2023, el Presidente consolidó una alianza ciega caracterizada por repetidos viajes a Jerusalén, visitas al Muro de los Lamentos y promesas de traslado diplomático, priorizando la agenda geopolítica extranjera por encima de los intereses soberanos de la Argentina. Esta bajada de línea importada desde la Casa Rosada encontró rápidamente eco en gobernadores y administraciones provinciales ansiosos por congraciarse con el poder central.
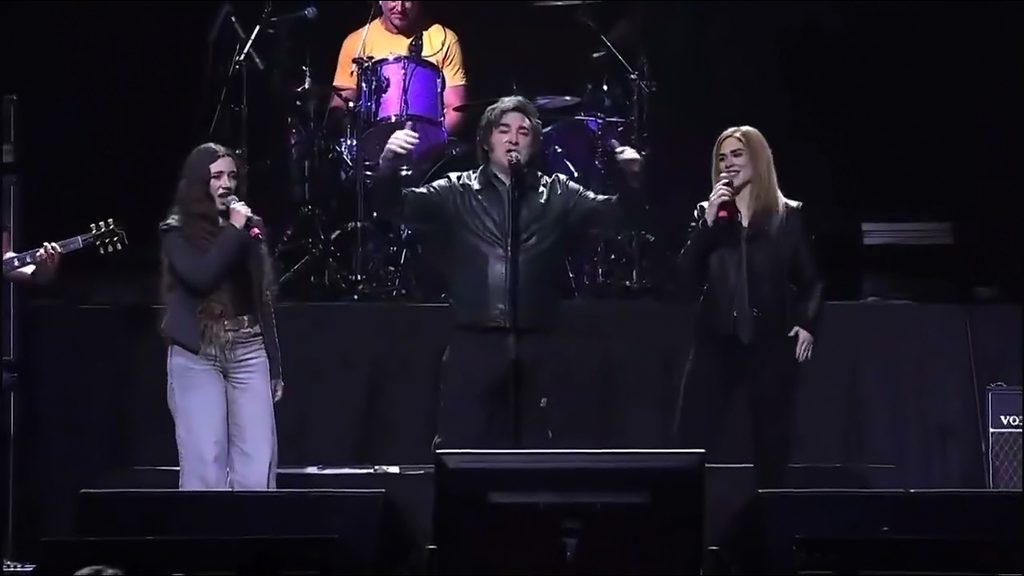
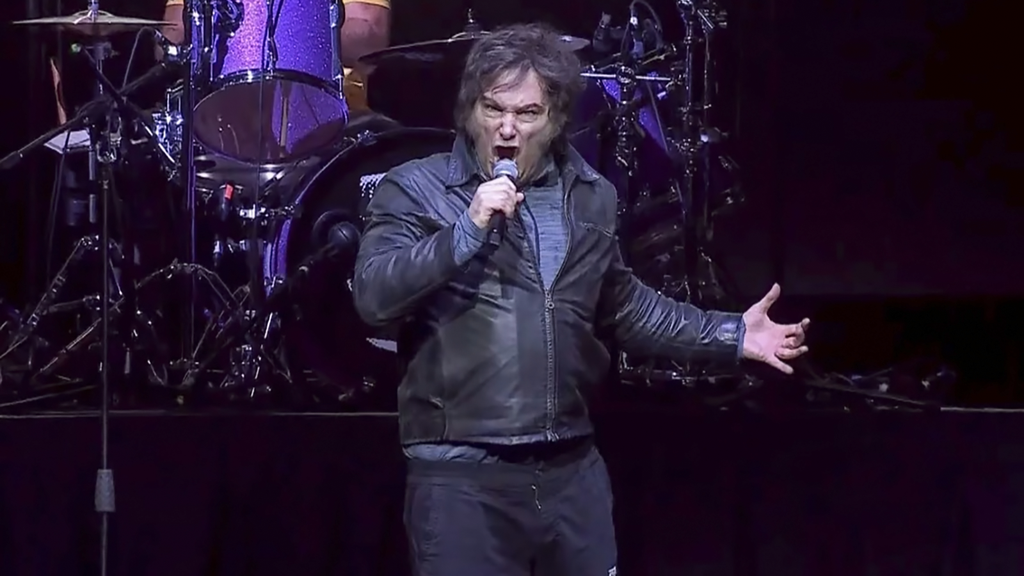
La pantomima de esta cercanía artificial tuvo uno de sus puntos más grotescos el 6 de octubre de 2025. En plena presentación de su libro en el Movistar Arena, y con la excusa de conmemorar el aniversario de los ataques en Medio Oriente, Milei entonó públicamente el tradicional canto festivo “Hava Nagila” —cuya letra celebra la alegría, la felicidad y convoca a bailar— frente a miles de personas. Lejos de guardar un respetuoso luto, el mandatario convirtió la tragedia en un show, coreando torpemente frases festivas para conmemorar un atentado, exponiendo la farsa de un fervor religioso y cultural construido exclusivamente para la tribuna.
Javier Milei y Lilia Lemoine cantando una celebración por el atentado del 7 de octubre de 2023.
Importación de homenajes
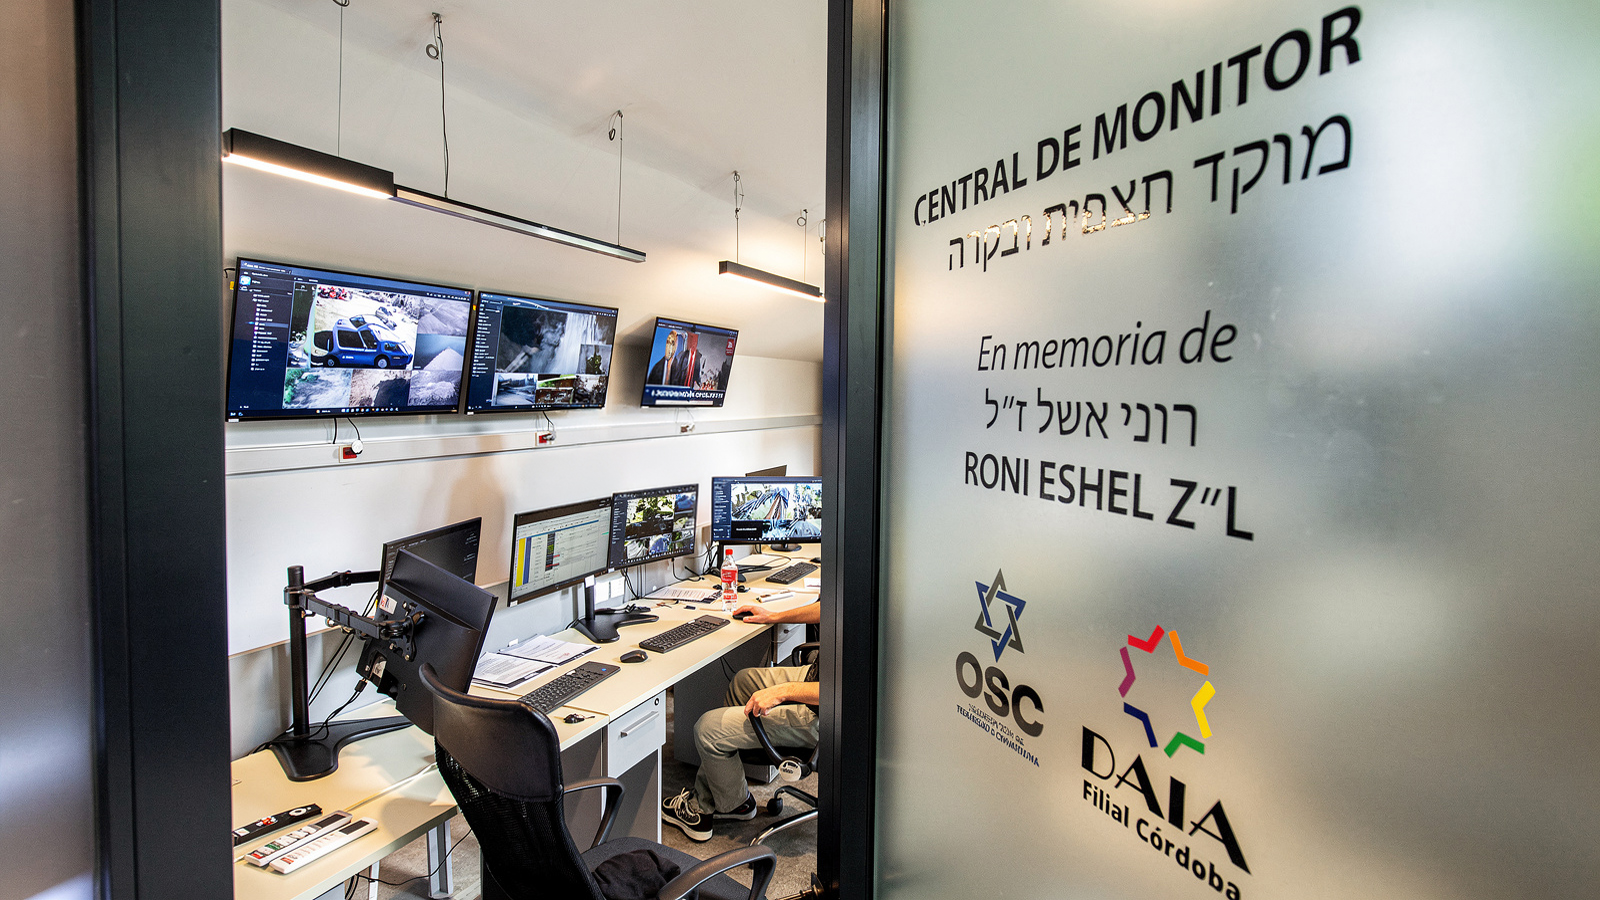
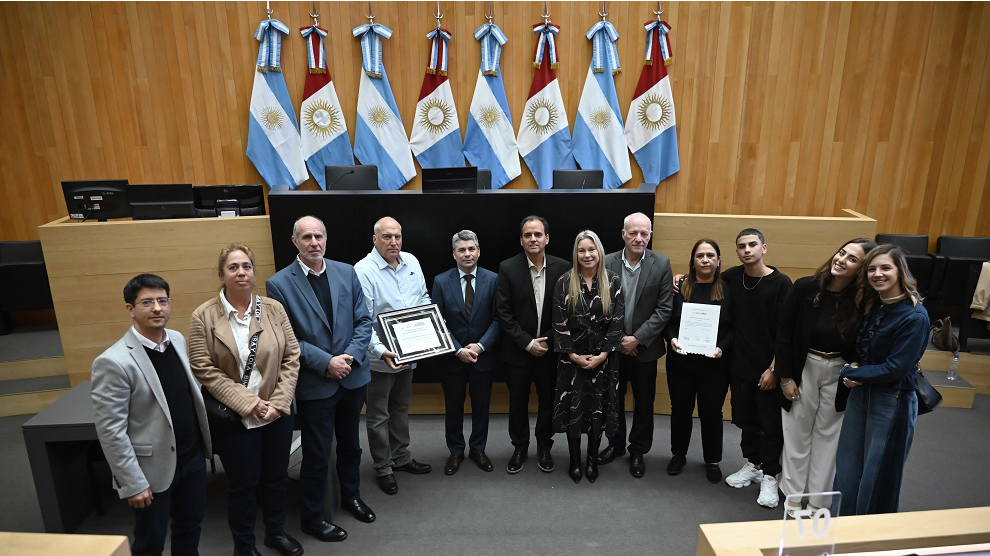
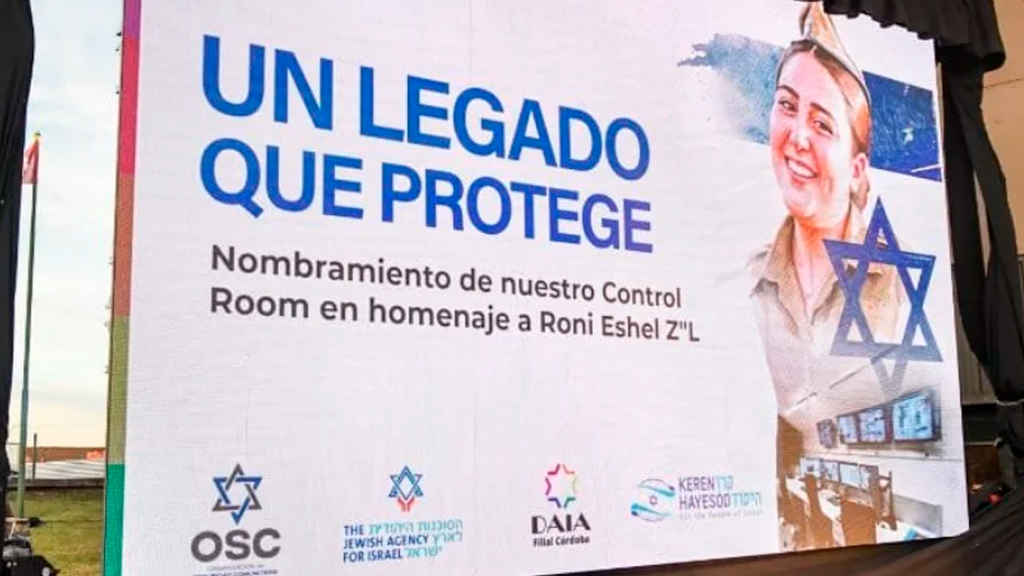
La lógica de la sumisión geopolítica bajada desde la Casa Rosada encontró un correlato directo en el interior del país. La Policía de Córdoba y la Legislatura provincial decidieron bautizar oficialmente una de las dependencias estratégicas del sistema de emergencias con el nombre de Roni Eshel, una joven militar extranjera de 19 años que integraba las Fuerzas de Defensa de Israel y resultó asesinada el 7 de octubre de 2023. El acto, llevado a cabo con la participación del ministro de Seguridad Juan Pablo Quinteros y la cúpula policial, incluyó la visita especial de la familia de la soldado, que viajaron desde Israel.
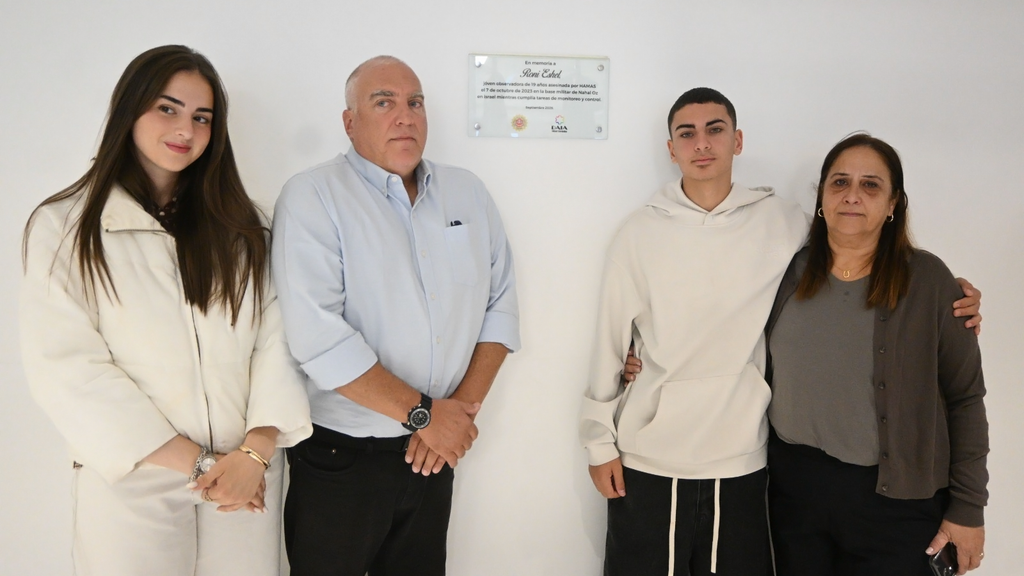
La familia Eshel recibiendo un homenaje.
La homenajeada no tenía ninguna relación con la Argentina ni con la provincia de Córdoba. Se desempeñaba en tareas de observación en la frontera de su país de origen, un conflicto geopolítico ajeno a las problemáticas locales. A través de este nombramiento, el poder político cordobés adoptó un símbolo internacional en una dependencia de seguridad pública local, replicando gestos de pleitesía hacia la agenda exterior impulsada por el Ejecutivo nacional.
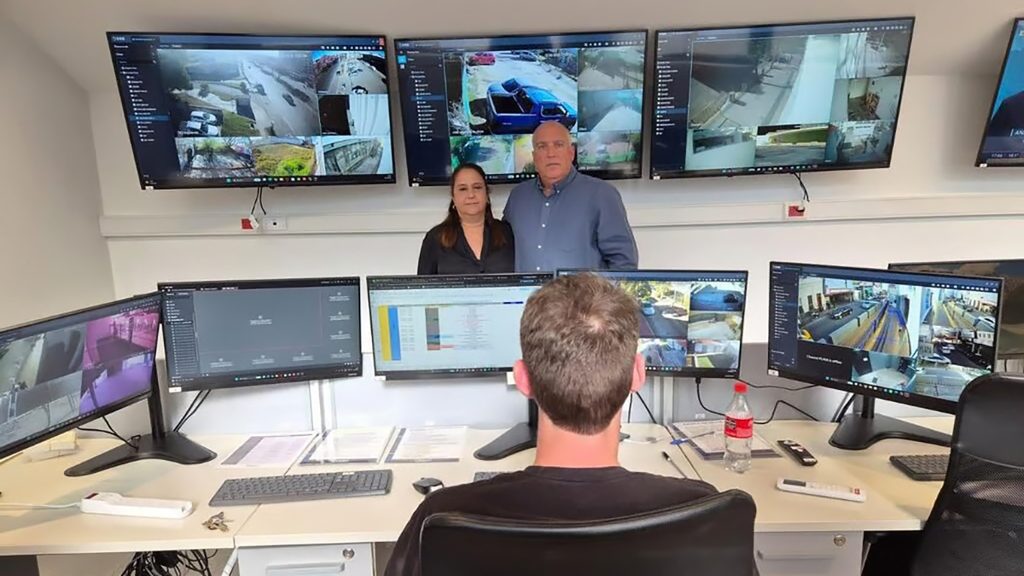
Los padres de Roni Eshel en el centro de monitoreo que lleva el nombre de su hija.
La decisión responde al denominado “Proyecto Oz”, una iniciativa de alcance global impulsada por instituciones de la comunidad judía que busca replicar el nombre de la soldado en dieciocho centrales de monitoreo de distintos países. Así, una bajada de línea internacional importada por la DAIA se incrustó directamente en la estructura de seguridad cordobesa, con un aval legislativo exprés que condecoró a los familiares con un beneplácito oficial.
La familia Eshel junto a la placa que homenajea a su hija a casi 13.000 km de donde perdió la vida.
El contraste y el abandono propio
El homenaje oficial a una militar extranjera choca de manera violenta con la realidad diaria que atraviesan los efectivos de las fuerzas de seguridad en la Argentina. Mientras el poder político cordobés desfila junto a funcionarios y familiares llegados desde Medio Oriente, los policías provinciales y federales arriesgan y pierden la vida en las calles del país enfrentando al delito cotidiano, sepultados bajo el desinterés institucional y sueldos de miseria.
Esta subordinación selectiva y desconectada de las urgencias reales también ignora conflictos bélicos de magnitud global que llevan años cobrándose vidas a escala masiva, como la guerra en Ucrania. Al final, el despliegue de pleitesía en Córdoba demuestra que la obediencia a la agenda exterior importa más que honrar a los caídos propios.
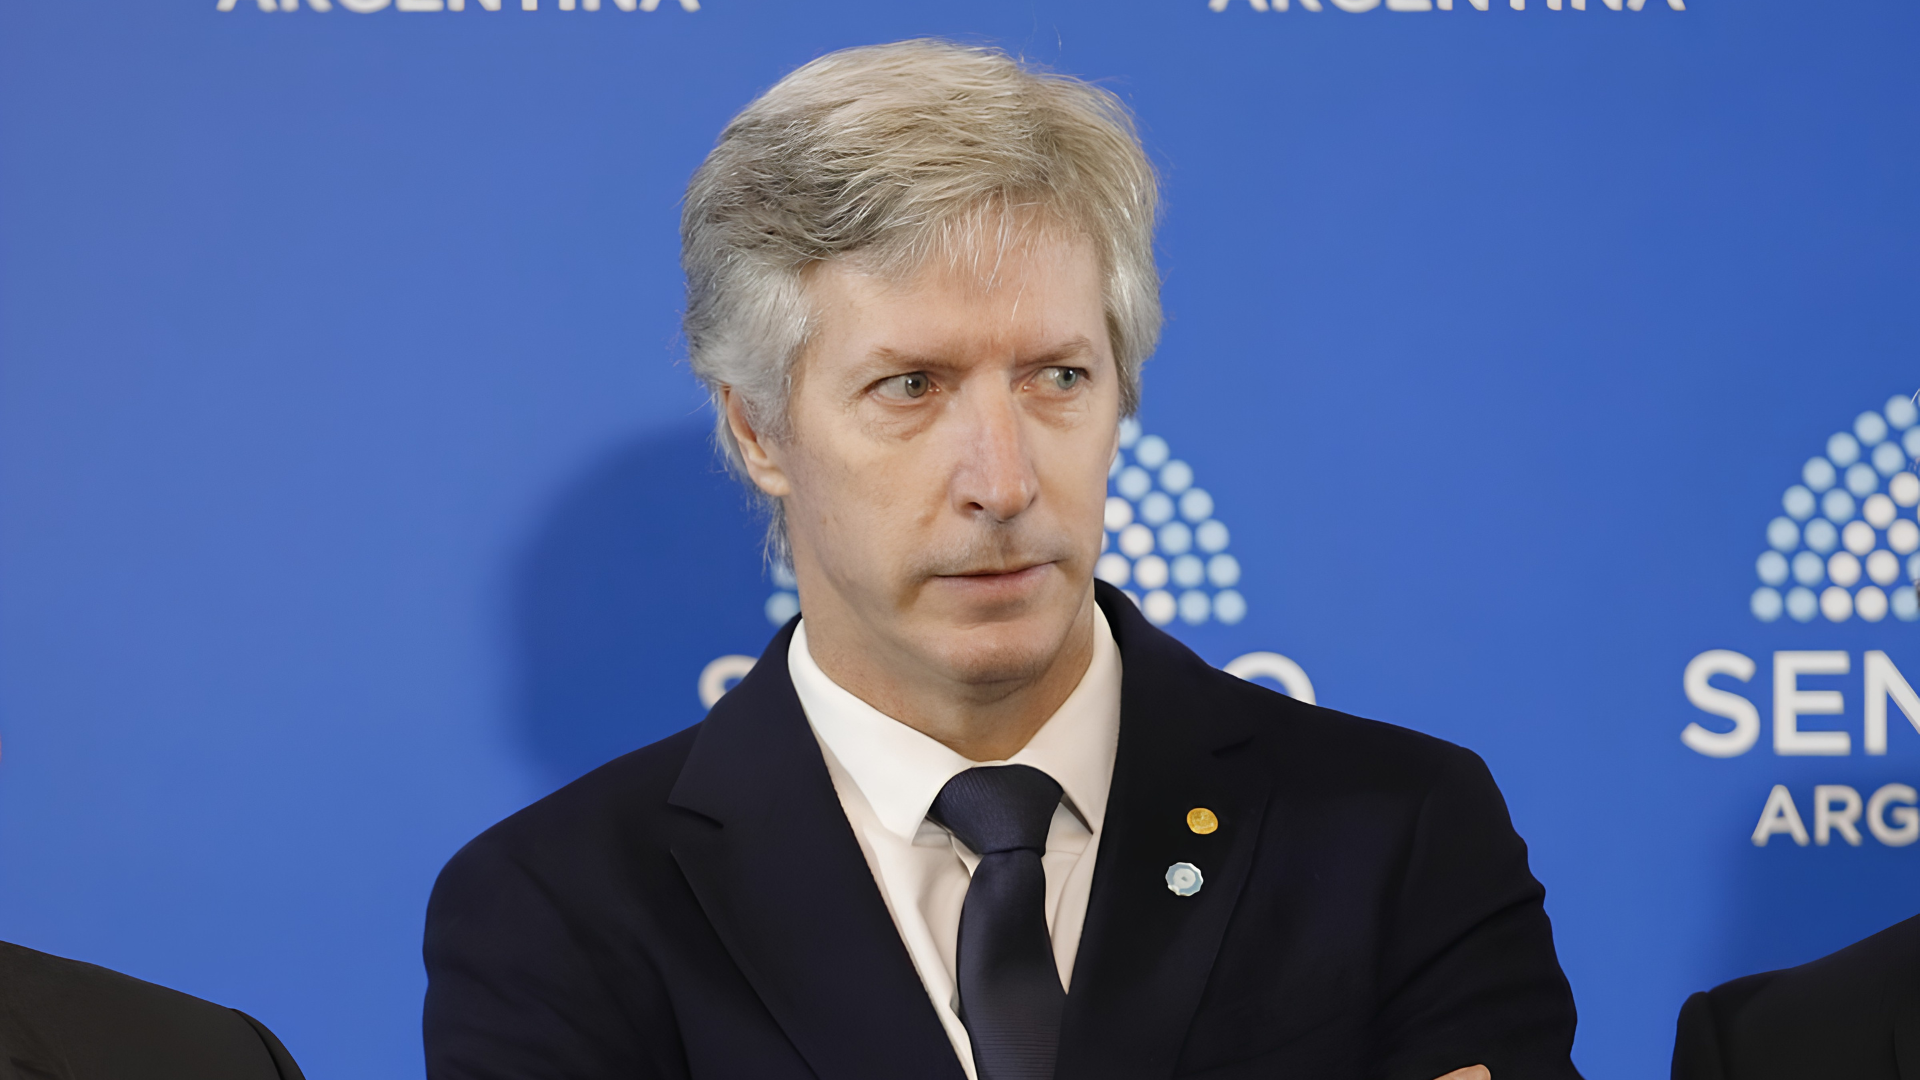
La controversia por el destino de las reservas de oro que el Banco Central trasladó al exterior en 2024 sumó un nuevo capítulo después de que la senadora Juliana Di Tullio acusara al presidente de la entidad, Santiago Bausili, de haber mentido ante el Senado sobre la ubicación real de los lingotes.
“Bausili le mintió al Senado. El oro está en Londres, en el Bank of England”, sostuvo la legisladora en diálogo con el medio Infobae. “Vos no me podés decir que está en Basilea cuando está en Londres. Vos lo que me podés decir es: está en el BIS, pero con asiento en Londres”, vinculando la forma en que el Gobierno presentó la información con el reciente endurecimiento del discurso oficial alrededor de la cuestión Malvinas.
Tras casi dos años de mantener bajo reserva los detalles de la operación, Bausili aseguró ante la Cámara alta que unas 13 toneladas de oro fueron trasladadas y depositadas en el Banco de Pagos Internacionales (BIS), cuya sede se encuentra en Basilea, Suiza. El funcionario sostuvo además que los movimientos estaban documentados y que la Auditoría General de la Nación (AGN), presidida por Juan Manuel Olmos había tenido acceso a la información correspondiente.
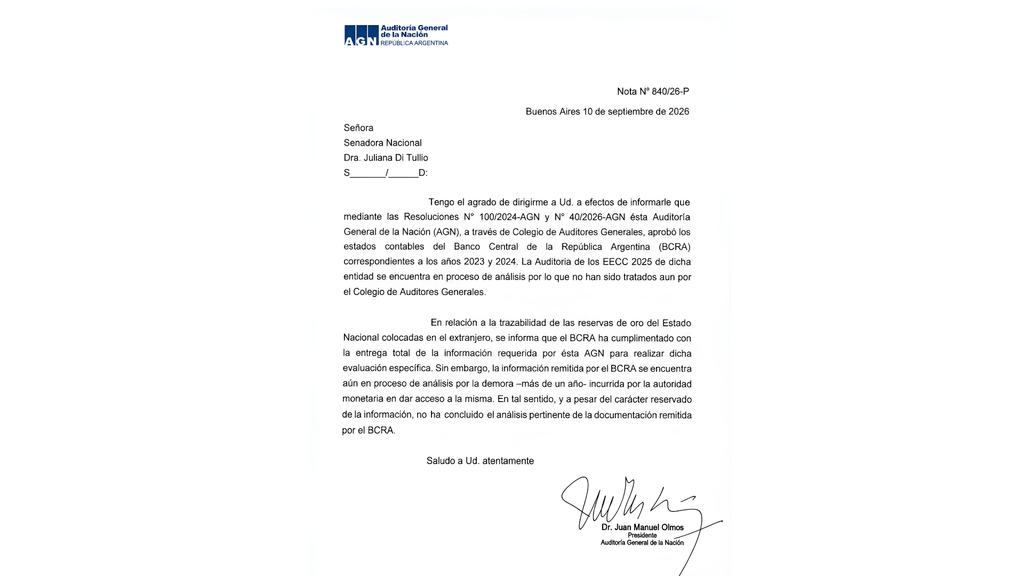
Sin embargo, la AGN aclaró posteriormente que todavía no concluyó el análisis específico sobre la trazabilidad de las reservas. El organismo confirmó haber recibido documentación del Banco Central, pero señaló que el proceso de auditoría continúa en curso, por lo que actualmente no puede certificar de manera definitiva el recorrido, la localización física y las condiciones bajo las cuales fueron colocados los lingotes.
Di Tullio sostuvo que el oro no se encuentra físicamente en Basilea, sino en Londres, bajo custodia del Bank of England, aunque eventualmente pueda estar depositado o contabilizado mediante una operación vinculada al BIS. Para la senadora, Bausili presentó ante el Congreso una respuesta que confundió la institución depositaria con el lugar donde estarían materialmente almacenadas las barras.
Una cosa es determinar qué institución administra o registra financieramente el activo y otra establecer dónde se encuentran físicamente los lingotes. Precisamente, la trazabilidad completa de esas reservas es uno de los puntos que la auditoría todavía debe esclarecer. “A pesar del carácter reservado de la información, no ha concluido el análisis pertinente de la documentación remitida por el BCRA”, aseveró Manuel Olmos en una nota referida a Di Tullio.
— Presidente de la Auditoría General de la Nación (AGN), Juan Manuel Olmos
Durante su exposición, Bausili defendió la decisión de trasladar parte del oro al exterior y argumentó que mantener determinados lingotes inmovilizados en las bóvedas del Banco Central reducía su utilidad financiera. Para explicarlo recurrió a la comparación con los dólares denominados “cara chica”, para así “convertir ese oro de calidad más baja en oro de calidad más alta”.
Según planteó, el activo conserva su valor, pero determinadas características pueden dificultar su utilización en operaciones internacionales. El traslado habría permitido convertir las barras en activos de mayor aceptación y aprovechar mejores condiciones en el mercado internacional.
Di Tullio y el senador Martín Soria subrayan que la documentación disponible ubica físicamente el oro en Inglaterra y acusan al titular del Central de haber dado una respuesta falsa o incompleta. La senadora anticipó que buscará ampliar la denuncia penal contra Bausili y promover una nueva citación para que explique ante la Cámara alta dónde están los lingotes y bajo qué modalidad se encuentran depositados.
“Acorralamos a Bausili y se largó a hablar, y creo que de más. Contradijo, mintió a todos”, remarcó Soria a Radio 10. El diputado sumó que “hasta ahora, la AGN no pudo auditar los envíos de oro al exterior”.
— Carta oficial de la AGN firmada por Manuel Olmos, y dirigida a la senadora nacional Di Tullio el 10 de septiembre de 2026
En junio, julio y agosto de 2024 se habrían realizado cuatro transferencias de 250 lingotes cada una, correspondido el 18 de junio, 2 de julio, 31 de julio y 13 de agosto. Esa reconstrucción aparece en actuaciones conocidas de la AGN y totaliza 1.000 barras, asociadas públicamente con algo más de 13 toneladas.
“Vamos a ampliar la denuncia que ya le hicimos a Bausili”, aseguró Di Tullio. agregando que sería una presentación penal realizada hace aproximadamente dos años, complementaria con la nueva documentación de la AGN.
El 2 de septiembre de 2024, el BCRA reconoció oficialmente que había completado “transferencias de parte de sus reservas en oro entre sus diferentes cuentas”, pero no identificó el destino, la cantidad ni condiciones de la operación. Sostuvo que el rebalanceo no modificaba el volumen total de las reservas de oro —entonces valuadas en aproximadamente USD$4.981 millones— y justificó la reserva informativa por razones de seguridad.
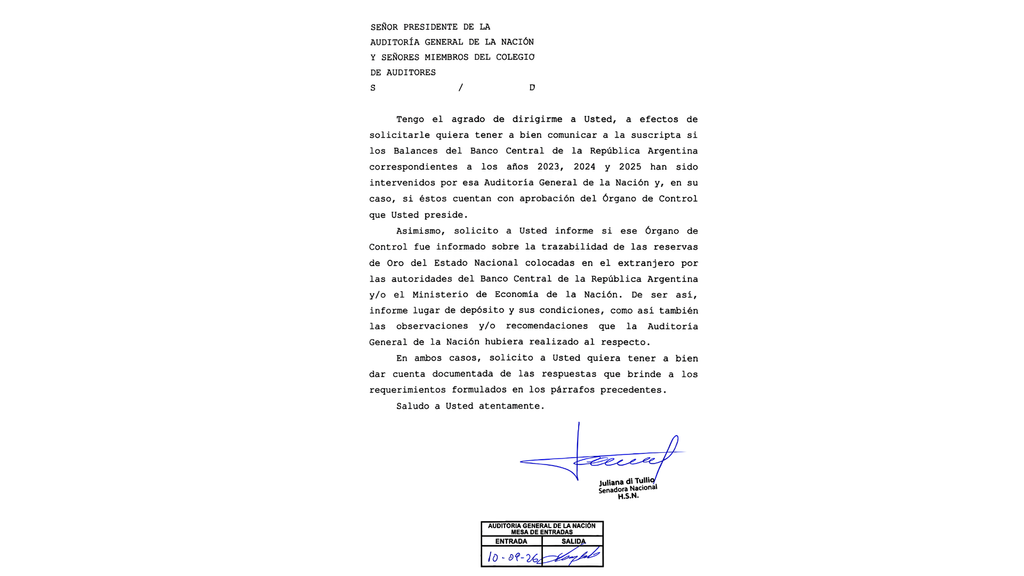
— Pedido de formal dirigido a la AGN por parte de la senadora Di Tullio sobre los balances del Banco Central y la trazabilidad de las reservas de oro
Esa declaración fue importante porque confirmó que hubo movimientos, pero no resolvió las preguntas centrales, como qué barras salieron, hacia dónde, bajo qué contrato, en qué cuenta quedaron, qué operación financiera se realizó, cuánto costó y qué rendimiento o beneficio obtuvo el BCRA.
“La de 2024 es solamente sobre los balances del Banco Central. No tiene nada que ver con el oro”, indicó Di Tullio, y añadió que “por eso me mintió. Nos mintió”.
La afirmación de Bausili
En su exposición del 9 de septiembre de 2026, realizada durante el debate de la reforma de la Carta Orgánica del BCRA, Bausili sostuvo que el oro trasladado fue depositado en el BIS y “en Suiza, donde sigue estando”. También aseguró que los movimientos estaban documentados y registrados, y que las auditorías de 2023, 2024 y 2025 habían terminado sin observaciones.
Su explicación económica fue que el BCRA aprovechó una coyuntura favorable para transformar lingotes viejos o de calidad más difícil de certificar en barras de mayor calidad y liquidez, con un costo de aceptación menor al habitual. El BIS efectivamente ofrece a bancos centrales servicios relacionados con oro, como compra y venta, depósitos, swaps, refinación, mejora de calidad y cambio de localización.
La Auditoría General de la Nación mantiene distintos grados de avance sobre la documentación vinculada al Banco Central y al traslado de las reservas de oro. Los estados contables generales correspondientes a 2023 y 2024 ya fueron aprobados mediante resoluciones del organismo, mientras que los estados de 2025 continúan bajo análisis y todavía no fueron tratados por el Colegio de Auditores.
No obstante, la aprobación de los balances de 2023 y 2024 no permite acreditar por sí sola el recorrido físico y contractual de cada lingote. Este procedimiento demuestra que los estados contables, considerados en su conjunto, recibieron el tratamiento correspondiente, pero no equivale a una certificación específica sobre el destino de las reservas trasladadas al exterior.
La auditoría especial destinada a reconstruir la trazabilidad del oro todavía no concluyó. Por ese motivo, la AGN no se encuentra aún en condiciones de certificar de manera definitiva el destino físico de los lingotes, la cadena de custodia ni las operaciones realizadas con esas reservas.
La situación también contradice la interpretación de que la Auditoría ya habría cerrado el análisis del ejercicio correspondiente sin formular observaciones. Mientras la revisión específica permanezca abierta, no puede sostenerse que el organismo haya confirmado integralmente dónde se encuentra el oro ni cuál fue su recorrido desde que salió de las bóvedas del Banco Central.
La AGN informó que el BCRA habría completado la entrega de la información requerida, pero aclaró que el material sigue siendo inspeccionado debido a una demora en facilitar el acceso.
“Cuando el Banco Central expone sus posiciones financieras, está invitando al resto de los agentes a operar en contra; le hace más difícil y costoso al Banco Central, entonces se resguarda cierta información para que no le operen en contra, se publica con rezago por los controles”, consideró Bausili. siendo que era “optimó aprovechar esa ventana de oportunidad”.
El Banco de Inglaterra declara que custodia oro de otros bancos centrales en cuentas asignadas. El cliente conserva el título sobre barras específicas. También incluye que, cuando se negocia oro entre clientes de sus bóvedas londinense, normalmente no se mueve físicamente la barra, solo cambia el titular en el registro, ya que su custodia permite a los bancos centrales argentinos acceder a la liquidez del mercado londinense.
En diciembre de 2025, la Cámara en lo Contencioso Administrativo Federal ordenó al BCRA responder pedidos de acceso a la información o justificar punto por punto por qué cada dato solicitado implicaría un riesgo. La decisión rechazó que una invocación genérica de seguridad bastara para reservar todo el expediente.
Clínicas y sanatorios privados de Neuquén, Río Negro, Chubut y La Pampa cortaron por completo la atención a los afiliados del Programa de Atención Médica Integral (PAMI) el 24 de agosto, algo que —según los propios prestadores— nunca había ocurrido, “ni en 2001”.
“Al gobierno no le importa. Quieren que las prestaciones las pague la gente, pero por ley no pueden hacerlo, entonces no hace nada. Nunca viví un mecanismo tan ridículo y tan dogmático de funcionamiento”, afirmó el dueño de un sanatorio. “Algunos profesionales dejaron de atender, entonces los afiliados de PAMI solo pueden ir a las urgencias. Es una situación muy perversa”, añadió.
Estas instituciones atienden a casi 300.000 jubilados de la región patagónica, donde PAMI representa entre el 25% y el 55% de sus prestaciones totales. La medida es la escalada final de un conflicto que se viene arrastrando desde febrero de 2026, con recortes progresivos que fueron endureciéndose mes a mes.
El corazón del conflicto sería puramente económico. Desde diciembre de 2023 los aranceles que PAMI paga a los prestadores subieron 130%, mientras que la inflación acumulada en el mismo período superó el 300%, lo que implica una brecha del 75% entre lo que cobran y lo que necesitarían cobrar para empatar los costos.
Solo en lo que va de 2026, con una inflación acumulada de 19.3%, el Gobierno ofreció un aumento de apenas 6% a los prestadores, recién efectivo en octubre. Distintas cámaras del sector —como la Cámara Argentina de Prestadores de la Seguridad Social (CAPRESS)— hablan de un atraso arancelario superior al 100% respecto de diciembre de 2023, con incrementos recientes de únicamente 1.9% mensual, muy por debajo del índice de inflación del INDEC.
Andrés Sabalette, administrador del Sanatorio Juan XXIII de Río Negro, resumió el diagnóstico del sector: “No cubrimos costos y las brechas son insalvables”. Los prestadores explican que el sistema de “módulos” con el que PAMI paga —que incluye honorarios médicos, insumos, medicamentos y uso de quirófano— quedó completamente desactualizado frente al costo real de los materiales, hasta el punto de que algunos módulos “no alcanzan ni para cubrir el material descartable” que se usa en una práctica.
Desde febrero de 2026, la crisis comenzó a traducirse en una interrupción progresiva de las prestaciones. En ese mes se registraron las primeras suspensiones de prácticas programadas y ambulatorias debido a deudas impagas y a la falta de respuesta a los reclamos de los prestadores.
En abril, la situación se profundizó aún más con la suspensión de cirugías programadas en las cuatro provincias patagónicas, en reclamo de una recomposición del 70% que abarcó a 30 instituciones. Para junio, las restricciones alcanzaron las guardias, la recepción de derivaciones y la asignación de nuevos turnos en consultorios externos a nivel nacional.
— Andrés Sabalette, quien se desempeña como Gerente en el Sanatorio Juan XXIII, en General Roca, provincia de Río Negro
El proceso desembocó en un escenario inédito para los afiliados, con el corte total de las prestaciones por primera vez en la historia argentina. Esta evolución escalonada muestra que no se trata de una decisión repentina sino del punto final de casi siete meses de advertencias, negociaciones fallidas y medidas parciales que no alcanzaron para destrabar el conflicto.
Los intentos de solución
El PAMI, a través de su director ejecutivo Esteban Leguízamo, ofreció incrementos de 1.9% para mayo y otro 1.9% para junio, cifras que el sector calificó de “inaceptables” frente a una inflación proyectada del 19% para el primer semestre. Más adelante, el ministro de Salud Mario Lugones habría “destrabado” un 1.9% adicional, pero según denuncian los prestadores esa promesa no se tradujo en pagos concretos.
— Esteban Leguízamo
En paralelo, existió un boletín oficial de PAMI que aprobó un aumento del 8% para ciertas prestaciones específicas (Centros de Día y Residencias de Larga Estadía) a partir de junio 2026, tomando como base los aranceles de diciembre de 2025, una cifra que —de todos modos— sigue muy por debajo de la inflación acumulada en ese lapso.
Esta crisis arancelaria coincidió, además, con la salida del exviceministro de Salud Guido Giana, cuya renuncia estuvo directamente vinculada al manejo de este conflicto, en un contexto que —según trascendió— casi terminó también con la salida del propio Lugones.
Un informe del Instituto de Estudios y Formación de la CTA de los Trabajadores (IEF-CTAA) aporta el marco estructural detrás de estos cortes regionales. En el primer trimestre de 2026 las prestaciones de PAMI cayeron 41.3% en términos reales respecto al mismo período de 2025, mientras la deuda acumulada con médicos, clínicas y farmacias llegó a 500.000 millones de pesos (unos 370 millones de dólares).
— Guido Giana
El mismo relevamiento señala que el Tesoro nacional redujo drásticamente las transferencias a la obra social, de 0.5 billones de pesos en el primer trimestre de 2025 a 0.2 billones en el mismo período de 2026, con marzo de 2026 en cero transferencias. Esto ocurrió en simultáneo con un superávit fiscal primario de 6.8 billones de pesos en ese mismo trimestre, lo que alimenta la lectura de que el ajuste sobre PAMI forma parte de la estrategia de consolidación fiscal del gobierno del presidente Javier Milei.
El detonante estructural fue la eliminación del Impuesto PAIS en diciembre de 2024, un tributo que aportaba el 28% de la recaudación del PAMI. El Gobierno prometió cancelarla en varias etapas, pero terminó recurriendo a un mecanismo cuestionado, pagándole a las farmacias no con dinero en efectivo sino con Letras Capitalizables del Tesoro (LECAP), o sea, bonos con vencimiento a fin de julio. Esta modalidad generó fuertes críticas porque, sostuvieron, permitía “maquillar” el superávit fiscal trasladando el costo financiero a los propios prestadores, que además reclamaban un atraso arancelario superior al 100% respecto de diciembre de 2023.
El 9 de abril de 2026 el PAMI publicó la resolución 1107/2026, que modificó el esquema de pago a los médicos de cabecera, elevando el pago fijo mensual por paciente de 946 a 2.100 pesos, pero eliminó los adicionales por consulta presencial, visitas domiciliarias e incentivo al posgrado. El sindicato de la Asociación de profesionales de la salud (APPAMIA) reportó que esto implicaba, en la práctica, un recorte salarial del 50% para los profesionales, lo que desató una huelga de médicos y odontólogos de 72 horas ese mes que agravó aún más la falta de atención.
La protesta del jubilado
Este trasfondo numérico se traduce en historias concretas como la de un jubilado de 66 años que, en medio de un reclamo público, relató que pese a haber aportado 30 años y contar con cobertura de PAMI, enfrenta trabas para acceder a los controles anuales que necesita tras haber sido operado de próstata. Su frase de “me están dando vueltas para darme la atención” resume la experiencia de miles de afiliados que hoy se enfrentan a tres únicas alternativas cuando su clínica cierra la atención: pagar la consulta de forma particular, recurrir al sistema hospitalario público, o postergar el tratamiento.
Los afiliados denunciaron una cadena de recortes muy tangibles a lo largo del año. Demoras y suspensiones de tratamientos de alta complejidad, cobro de “plus” médicos no contemplados en la cobertura, dificultad para acceder a medicamentos gratuitos, y hasta la eliminación de actividades recreativas como clases de natación y gimnasia para adultos mayores. Una vecina de Mar del Plata, integrante de la Multisectorial de Jubilados, subrayó que “para operarnos cobran la anestesia y en varios lugares nos han cerrado la atención en cardiología, traumatología, dermatología y nutrición”. En paralelo, los haberes jubilatorios mínimos rondaban apenas los 400.000 y 450.000 pesos mensuales, una cifra que los propios beneficiarios calificaban de insuficiente para cubrir remedios y alquiler.
Cada vez habría menos trabajadores formales aportando al sistema mientras crece la población de jubilados, que además vive más años. Entre noviembre de 2023 y mayo de 2026 se perdieron 411.613 puestos de trabajo registrados (una caída del 4,2%), lo que reduce los aportes que sostienen al organismo justo cuando más se necesitan. Sobre esto pesa además la Ley de Emergencia Sanitaria —vigente desde 2001 y prorrogada hasta diciembre de 2026— que protege a unos 5.000 prestadores privados de ejecuciones fiscales por sus propias deudas con el Estado, y cuya eventual no renovación podría agravar aún más el escenario.
A diferencia de las restricciones previas —que preservaron guardias y urgencias mientras recortaban turnos programados y cirugías electivas—, el corte anunciado para el 24 de agosto sería la primera suspensión total de cualquier tipo de prestación en la historia del sistema, incluyendo probablemente las urgencias en los establecimientos adheridos. Es un salto cualitativo respecto de las medidas de fuerza anteriores, y explica por qué los propios prestadores insisten en que “esto no pasó nunca, ni en 2001”, una referencia directa a la crisis económica y social más severa que atravesó la Argentina en las últimas décadas. El desenlace dependerá de si el aumento del 6% previsto para octubre —o el 1.9% adicional que Lugones habría comprometido— se concreta antes de esa fecha, o si la falta de respuesta empuja efectivamente a que las clínicas patagónicas ejecuten el corte total anunciado.
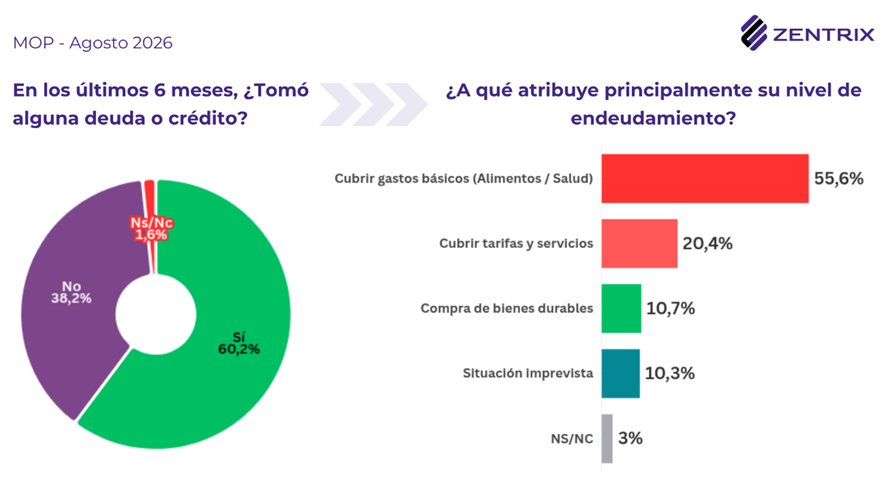
Con la promesa de “señales de mejora en el clima social” estampada en la tapa, Zentrix difundió su Monitor de Opinión Pública de agosto. La consultora sostiene que se mantiene firme la base que respalda el modelo económico de cara a 2027, aunque los datos que eligió hacer públicos dibujan un país que llega a fin de mes a fuerza de préstamos. El 60,2% de los encuestados tomó alguna deuda o crédito en los últimos seis meses.
Lo que se compra con esa plata dice más que el porcentaje. El 55,6% de quienes se endeudaron lo hizo para cubrir alimentos y salud, otro 20,4% para pagar tarifas y servicios, y apenas el 10,7% para adquirir bienes durables, la clase de deuda que suele leerse como apuesta al futuro y que acá empata con las situaciones imprevistas (10,3%). Entre los menores de 40 la proporción de endeudados trepa al 67,1%, baja al 63,5% en la franja de 40 a 59 y se ubica en el 54% entre los mayores de 60.
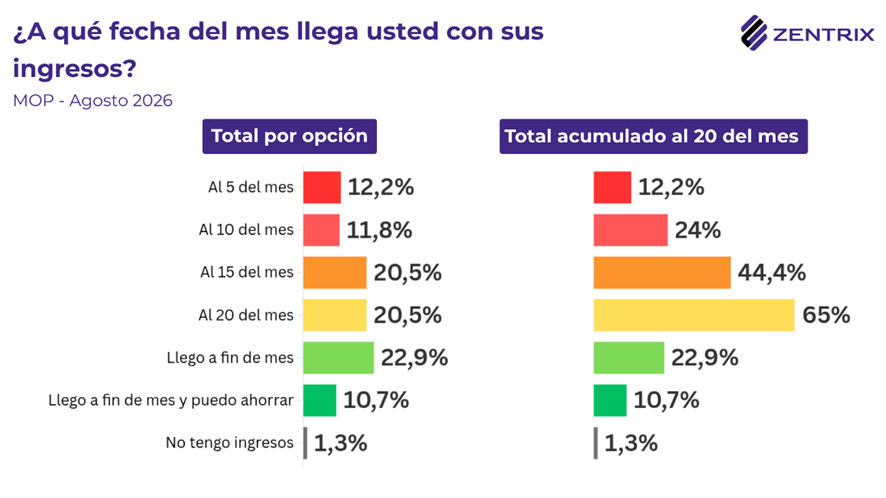
Al día 5 ya se quedó sin ingresos el 12,2%. Al 10, uno de cada cuatro. Al 20, el 65%. Solo el 22,9% llega a fin de mes con lo justo y un 10,7% logra además guardar algo.
Si en la clase alta el 39,4% termina el mes ahorrando y otro 53,3% llega sin sobresaltos, en la clase baja nadie ahorra y el 87,6% agota su dinero antes del día 20, con más de un tercio (35,5%) en rojo antes del 10. En la clase media, el 51,4% se queda sin plata antes del 20 y solo un 16,3% consigue reservar algo.
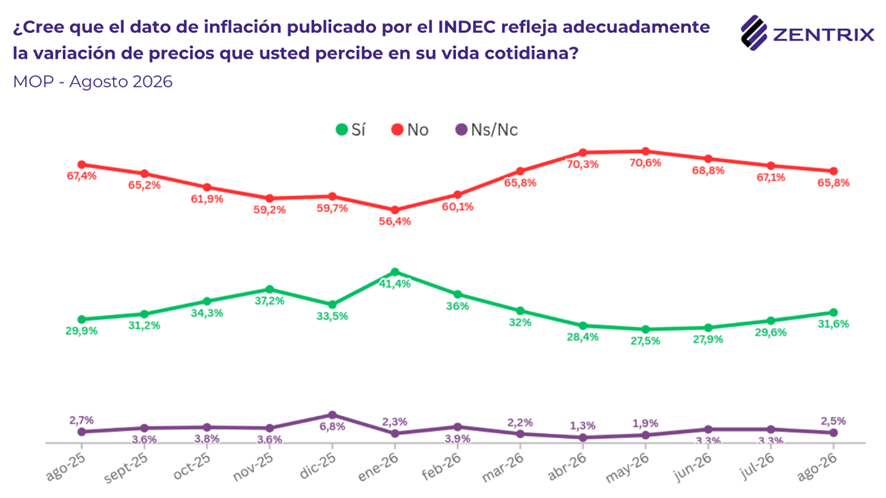
Mientras la desaceleración de los precios se presenta como el gran activo del Gobierno, el 81,2% de los consultados siente que su salario pierde contra la inflación y apenas el 14,3% cree que le gana. Tampoco el termómetro oficial convence: para el 65,8%, el índice del INDEC no refleja lo que paga en el supermercado, contra un 31,6% que le da crédito.
Tal vez por eso la inflación, que durante años encabezó cualquier sondeo, cayó al último lugar del ranking de preocupaciones con el 12,7%. El miedo se mudó al recibo de sueldo. Ingresos y salario lideran con el 50,1%, pegados a la incertidumbre económica (49,8%), y detrás se ordenan el desempleo (40,9%), la corrupción (39,6%) y las tarifas de servicios públicos (35,2%).
Puertas adentro, el 29,8% califica su situación económica como buena o muy buena, un 32,4% la considera regular y el 37,6% la ve mala o muy mala. Cuando la pregunta se corre al país, el juicio se endurece y el 59,4% responde mal o muy mal, con un 43,3% que elige directamente la peor opción.
Incertidumbre, angustia, miedo, tristeza. Esas fueron las palabras que más se repitieron cuando la encuesta pidió resumir en una sola lo que despiertan los próximos doce meses. “Esperanza” aparece como el término positivo con más peso, aunque rodeada de “bronca”, “preocupación” y “desesperanza”.
El apellido Román quedó asociado en pocos meses a dos de las operaciones de infraestructura más relevantes impulsadas durante la presidencia de Javier Milei. En junio, Servimagnus, la empresa vinculada a Ricardo y Leonardo Román, quedó como socia argentina de Jan de Nul en la concesión de la Vía Navegable Troncal, la Hidrovía.
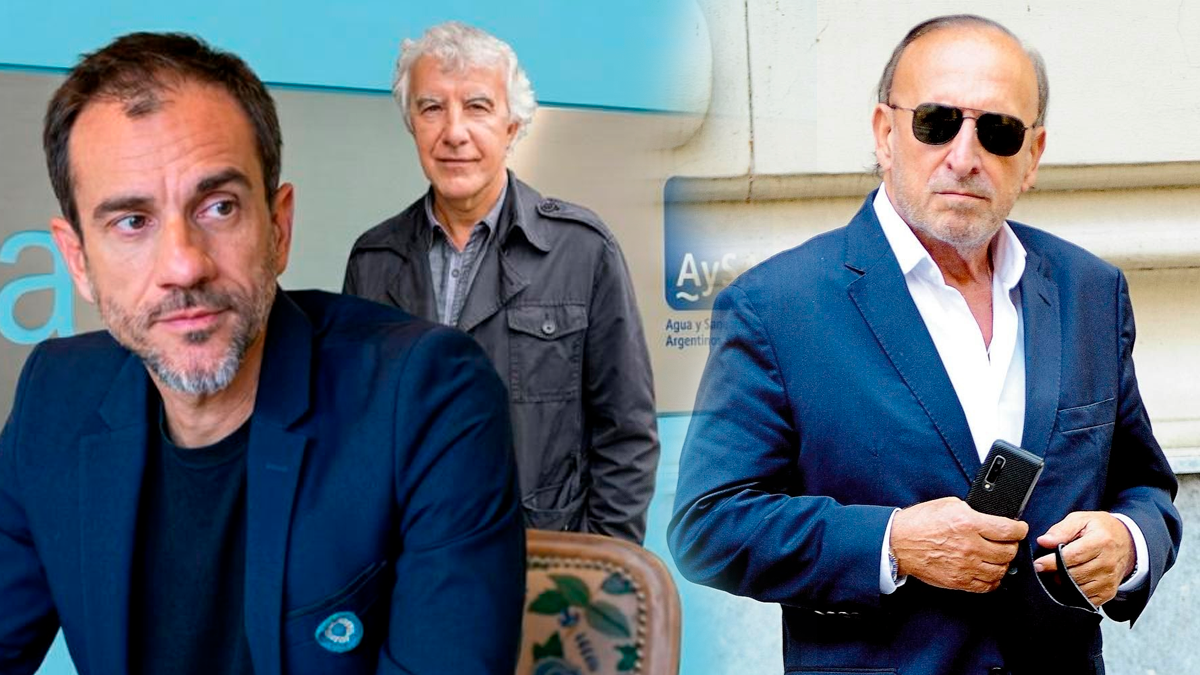
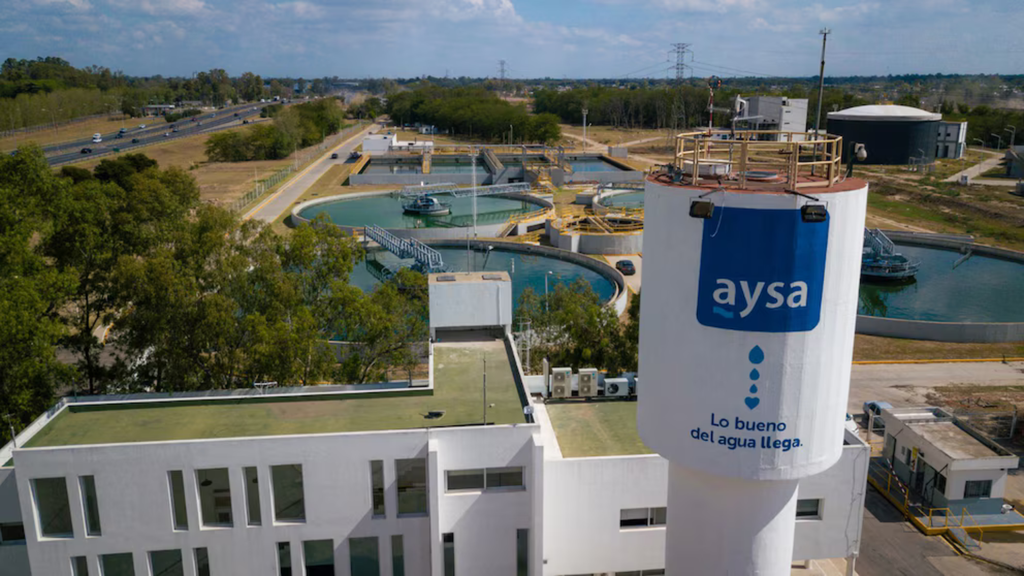
Ahora, otra rama de la familia, encabezada por Walter Román, integra uno de los únicos dos consorcios que siguen en carrera para adquirir el 90% de Agua y Saneamientos Argentinos (AySA).
“La novedad de la jornada fue que se bajó José Luis Manzano, que es socio de Filiberti en Edenor y en el sector se descontaba que iría por la empresa de agua. En su lugar apareció la familia Román, que viene trabajando con los Neuss en las privatizaciones”, afirmaron fuentes a La Política Online sobre los hermanos Juan y Patricio (Paddy) Neuss, amigos de la infancia del actual asesor presidencial Santiago Caputo, a quien conocen desde su paso por el colegio Saint Catherine’s Moorland.
Aunque el proceso de AySA todavía no fue adjudicado. Lo trascendido es que el consorcio encabezado por Rowing, una compañía fundada por Walter Román, quedó entre los dos oferentes técnicos admitidos a la etapa de evaluación.
El Ministerio de Economía abrió el 15 de septiembre las ofertas técnicas y anunció dos postulantes. Por un lado, “ROWING S.A. – Consorcio Rowing, Arcos, Transclor, PHX”, y por el otro, “ROGGIO ROAS S.A. – Consorcio Roggio Roas S.A.U. y otros”. El Gobierno informó que la Comisión de Evaluación debe analizar ahora si las propuestas cumplen las condiciones del pliego antes de la etapa económica y de una eventual adjudicación.
El Gobierno declaró a AySA sujeta a privatización en la Ley Bases y luego organizó la transferencia mediante el Decreto 494/2025 y las resoluciones posteriores. La Resolución 704/2026 convocó una licitación nacional e internacional, de etapa múltiple y sin base, para vender a un operador estratégico la totalidad de las acciones estatales, equivalentes al 90% del capital, con el 10% restante perteneciente a los trabajadores mediante el Programa de Propiedad Participada.
AySA presta el servicio de agua y saneamiento en la Ciudad de Buenos Aires y 26 municipios del conurbano y, según estimaciones publicadas, su área involucra a cerca de 14 millones de habitantes. Walter Román todavía no controlaría AySA, pero está a una evaluación y a una competencia económica de distancia de poder hacerlo.
El negocio, además, no consiste simplemente en comprar acciones y cobrar tarifas. El pliego impone al futuro operador un programa de expansión e inversiones que el Gobierno valuó en $2.89 billones a precios de diciembre de 2025, sin IVA, durante el ciclo 2027-2031, cifra que Economía presenta como superior a US$2.000 millones. También fija objetivos de cobertura y controles anuales a cargo del Ente Regulador de Agua y Saneamiento, ERAS. Esos compromisos hacen que la capacidad técnica y financiera de los socios sea tan relevante como el precio que finalmente ofrezcan por las acciones.
Este esquema ayuda a entender una alianza que, vista de lejos, puede parecer heterogénea, con un empresario argentino de infraestructura y logística, un histórico proveedor químico de AySA, un operador brasileño de saneamiento y un vehículo financiero extranjero.
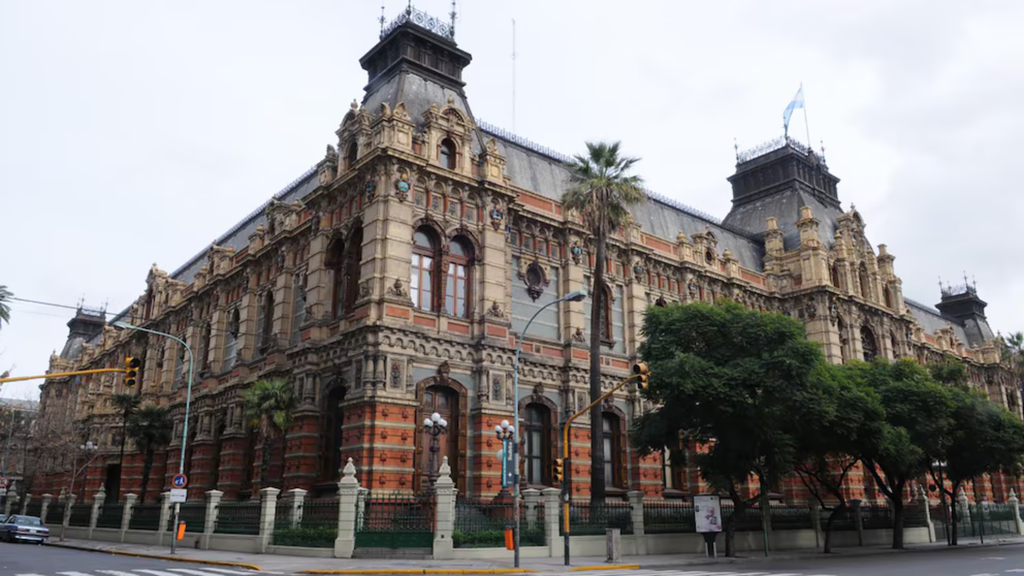
— El emblemático Palacio de Aguas Corrientes, ubicado en la Ciudad de Buenos Aires, Argentina
Rowing realiza ingeniería y obras vinculadas con redes y saneamiento, pero no acredita por sí sola experiencia equivalente a operar una gran compañía de agua. Arcos, vinculada al Grupo Equipav y a la plataforma brasileña Aegea, cumple el componente de experiencia operativa internacional requerido por el pliego.
En el otro bloque, Roggio no se presenta solo. Aguas de Corrientes aporta experiencia local, mientras que Mekorot y Marubeni brindan respaldo técnico internacional. Sin embargo, el eventual vínculo contractual con el Estado quedaría encabezado por el consorcio liderado por Roggio.
De Rowing a un grupo diversificado
Walter Román mantiene un perfil público considerablemente menor que el tamaño de sus negocios. En su presentación profesional se identifica como fundador de Equo Capital, mientras que el propio grupo se define como una organización creada para administrar, consolidar y desarrollar un patrimonio empresarial familiar. Su portafolio abarca infraestructura, logística, distribución, servicios ambientales, salud e inversiones.
La compañía decisiva para la privatización de AySA es Rowing. De acuerdo con la información corporativa de Equo, Rowing trabaja en construcción y mantenimiento de redes de infraestructura de “última milla”, ya sea electricidad, gas, agua, cloacas y desagües, telecomunicaciones, alumbrado y sistemas de tránsito. El grupo le atribuye miles de trabajadores, centenares de profesionales, técnicos y una cartera importante de proyectos.
Equo también presenta entre sus compañías a Lógico, ConnecTec, Control Ecológico, Direct Group, Santa Catalina y Urbano Express, entre otras unidades. Esa diversidad explica por qué describir a Román solamente como “constructor” resulta incompleto, siendo que su ecosistema empresario combina obras y servicios urbanos con logística, marketing, distribución y otras inversiones. Siendo mayormente conocido por Urbano Express, la compañía de logística que en mayo de 2025 ganó una polémica licitación del PAMI para distribuir pañales en todo el país. Según la acusación, la firma tuvo facilidades para conseguir el contrato y ofreció productos de mala calidad.
La historia familiar es algo antigua, pudiendo ubicar el origen del grupo Román en el negocio de transporte y logística iniciado por Alfredo Simón Román en 1946. Décadas después, los negocios quedaron divididos entre sus hijos y las ramas siguieron caminos empresariales distintos. Walter desarrolló su propio conglomerado, Alfredo continuó otra rama de Grupo Román, Ricardo quedó ligado a los negocios en los que hoy aparece Servimagnus y Oscar se orientó al sector inmobiliario.
Ese detalle es fundamental porque evita una simplificación frecuente. Los Román no operan necesariamente como un solo holding familiar. De hecho, al explicar la participación de Servimagnus en la Hidrovía, la empresa sostuvo que su rama no mantenía supuesta relación societaria ni comercial con las otras ramas Román y que llevaba aproximadamente dos décadas desarrollando actividad propia. Pero en AySA, Walter Román no llegó solo.
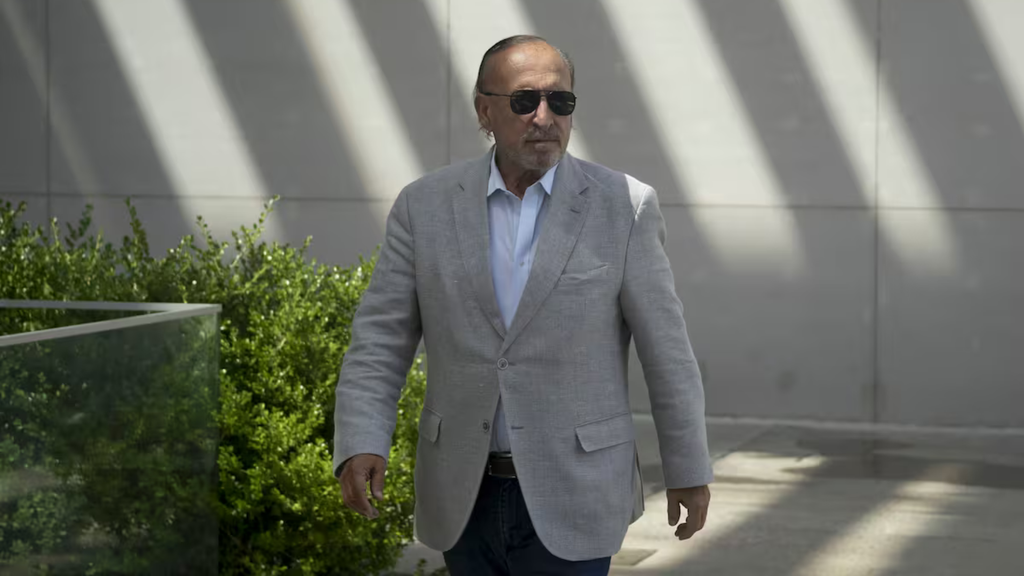
El integrante que vuelve especialmente sensible la propuesta de Rowing es Mauricio Filiberti, dueño de Transclor. Durante años lo han apodado como “el Rey del Cloro” o “Señor Cloro” por el peso de su compañía en el mercado de productos químicos utilizados, entre otros destinos, para el tratamiento de agua. Filiberti también tuvo participación en Edenor junto a José Luis Manzano y Daniel Vila, lo que amplió su presencia en servicios públicos regulados.
Transclor se presenta como una empresa con décadas de trayectoria en derivados de la industria cloro-soda y destaca entre sus aplicaciones el abastecimiento de productos destinados al tratamiento y potabilización del agua.
— Mauricio Filiberti, más conocido popularmente como el “Rey del cloro”
En AySA el vínculo no comienza con la privatización. Fuentes sitúan a Transclor como proveedor de la empresa desde 2009, particularmente mediante policloruro de aluminio, conocido como PAC, un coagulante empleado durante el tratamiento de agua. En otras palabras, si el consorcio de Rowing finalmente gana, un proveedor histórico de insumos de AySA pasaría a formar parte del grupo que controlaría a la propia compañía compradora de esos insumos.
El negocio detrás del “Rey del Cloro”
El defensor adjunto bonaerense Walter Martello solicitó información sobre la valuación de los activos y el pasivo ambiental involucrado en la operación. De acuerdo con la documentación disponible, la valuación permanece dentro de un data room de acceso restringido a los potenciales oferentes, mientras que tampoco existe un inventario público y completo de las obligaciones ambientales pendientes. Esta falta de información impide que la ciudadanía pueda analizar en igualdad de condiciones si el precio que eventualmente se acuerde resguarda de manera adecuada el patrimonio estatal.
La falta de transparencia adquiere mayor relevancia ante la posibilidad de que únicamente dos ofertas lleguen a la instancia competitiva. Una licitación sin precio base puede permitir que el propio proceso determine el valor de mercado cuando existe una competencia amplia entre interesados. Sin embargo, cuando el número de oferentes es reducido, disminuye la presión competitiva y aumenta el riesgo de que el Estado termine aceptando una propuesta inferior al valor real de los activos, aun cuando el procedimiento cumpla formalmente con los requisitos legales.
La futura política de compras, los contratos entre partes relacionadas y las reglas de gobierno corporativo en asuntos especialmente relevantes para el regulador y para el control público. Esa mezcla de factores es una inferencia razonable a partir de la doble condición de Transclor —proveedor preexistente y potencial accionista—.
Ahí aparece uno de los puntos en los que la investigación exige particular cautela. Recién en 2023 una licitación de aproximadamente US$115 millones relacionada con la planta de PAC, su operación y el abastecimiento del producto fue anulada después de cuestionamientos por supuesto direccionamiento y abuso de posición dominante, y que Transclor volvió a participar cuando el proceso fue relanzado en 2025. Es decir, que hubieron cuestionamientos o denuncias sobre procedimientos de contratación.
El consorcio no termina allí. El comunicado oficial identifica además a Arcos y PHX. Arcos Saneamento e Participações, vinculada al Grupo Equipav de Brasil, y a la segunda como PHX Aqua AR B.V., un vehículo de inversión radicado en los Países Bajos. De acuerdo con las reconstrucciones del consorcio, Arcos aporta la experiencia técnica internacional y PHX el componente financiero.
La experiencia brasileña es relevante porque el universo Equipav está ligado históricamente al desarrollo de Aegea, uno de los grandes actores privados del saneamiento brasileño, y Águas do Rio opera desde 2021 concesiones de agua y saneamiento en amplias zonas del estado de Río de Janeiro. No obstante, la coincidencia que dio volumen político a la historia de Walter Román ocurrió unos meses antes, cuando Servimagnus quedó asociada con Jan de Nul en la nueva concesión de la Vía Navegable Troncal.
La Resolución 36/2026 adjudicó la operación al consorcio formado por Jan de Nul N.V. y Servimagnus S.A., con una participación informada de 60% para Jan de Nul y 40% para la empresa argentina, por un plazo de 25 años según la reseña de la norma publicada tras la adjudicación. La Hidrovía conecta la navegación del Paraná con el Río de la Plata y constituye la principal salida fluvial de buena parte del comercio exterior argentino.
Servimagnus se presenta como una empresa argentina con más de veinte años de actividad en infraestructura portuaria, dragado, balizamiento, salvamento y servicios para la industria naviera. En esa compañía aparecen Ricardo y Leonardo Román. Se identificó a Ricardo como presidente y a Leonardo como vicepresidente de Servimagnus, y reconstruyó a Leonardo como hijo de Ricardo y, por lo tanto, sobrino de Walter.
Esa secuencia es la que alimentó la idea de un “avance de los Román”, donde una rama obtiene el 40% del socio concesionario local de la Hidrovía y, apenas un tiempo después, Walter Román coloca a Rowing en la final por el 90% de AySA. Las dos operaciones ocurren bajo la misma administración nacional e involucran activos o servicios de importancia sistémica.
Los registros electorales indican que Direct Group aportó $20 millones al bloque de La Libertad Avanza bonaerense el 28 de julio de 2025 y Lógico aportó otros $20 millones a la fuerza en la Ciudad al día siguiente. La primera tenía a Daniel Walter Román como presidente y la segunda estaba vinculada a su entramado empresario. Ese dato es relevante porque quien aparece relacionado con financiamiento electoral estaría compitiendo luego por un activo estatal estratégico.
La economía atraviesa una contradicción que desconcierta a los analistas. Mientras las exportaciones baten récords históricos mes tras mes y el superávit comercial se acumula por más de 30 meses consecutivos, la actividad interna se estanca y el crecimiento del PBI se proyecta muy por debajo de lo que estimaban tanto el Gobierno como el Fondo Monetario Internacional (FMI).
A esto se suma un riesgo país que, pese a bajar —volvió a rozar los 500 puntos— encareció el financiamiento del programa del ministro de Economía Luis Caputo, y un shock petrolero internacional que empuja las tasas globales a máximos de casi dos décadas.
“El riesgo país es lo más nocivo que puede haber para la inversión”, dijo Fabián Kon, CEO del Banco Galicia, advirtiendo que un riesgo país en estos niveles “está condicionando totalmente” el proceso de crecimiento.
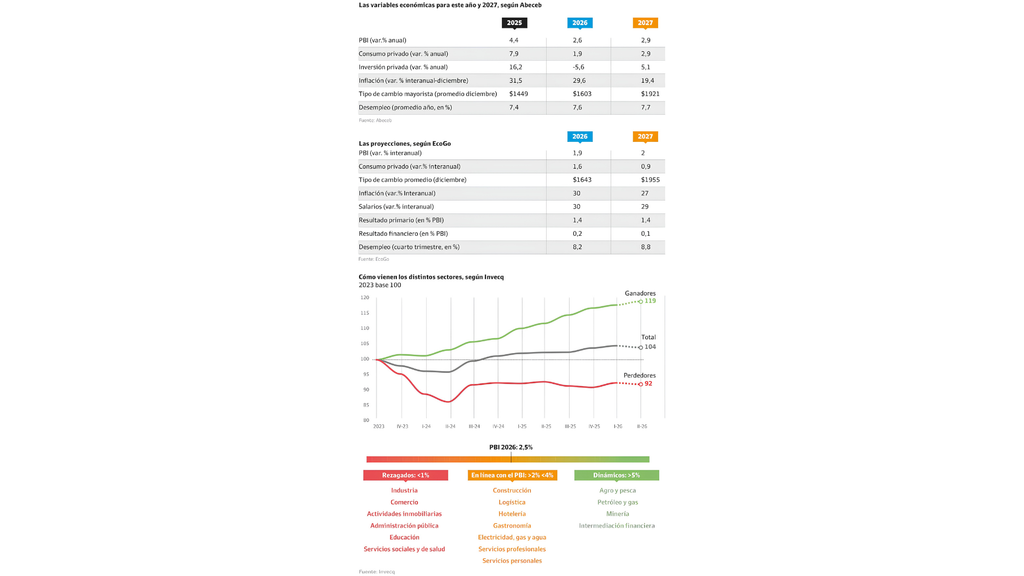
El dato central es un recorte generalizado de las proyecciones de crecimiento. A comienzos de 2026, el FMI proyectaba una expansión del PBI del 4% y el Gobierno la estimaba en 5% en la Ley de Presupuesto. Hoy, el consenso de los especialistas privados ubica ese indicador en apenas el 2%, con los más optimistas apostando a un 2.5%.
El Relevamiento de Expectativas de Mercado (REM) del Banco Central, que compila las estimaciones de consultoras, centros de investigación y bancos, ilustra el deterioro con nitidez, reportándose a medida que avanzó el año. En diciembre de 2025, las estimaciones ubicaban la expansión del PBI en torno al 3.5%, mientras que a comienzos de enero de 2026 la previsión descendió al 3.2%.
La corrección continuó durante los meses siguientes. Hacia mediados de 2026, el Relevamiento de Expectativas de Mercado proyectaba un crecimiento del 2.7%, pero en la medición de agosto la estimación volvió a reducirse hasta el 2.1%.
Las cifras quedaron así considerablemente por debajo de las previsiones iniciales. El Fondo Monetario Internacional había proyectado originalmente una expansión del 4% para 2026, mientras que el Gobierno nacional había contemplado en el Presupuesto un crecimiento del 5%.
De esta manera, la expectativa de crecimiento pasó de un escenario inicial de entre 4% y 5% a una previsión cercana al 2% hacia agosto, lo que refleja una revisión significativa de las perspectivas económicas para 2026.
— Ministro de Economía de la Nación, Luis “Toto” Caputo
Consultoras específicas confirman la tendencia. Latin Securities Argentina bajó su rango de 3%–3.5% (en enero) a 2%–2.5%. Eco Go recortó de 2.7% a 2.0%, una caída de 0.7 puntos porcentuales. Analytica ubica su escenario base “levemente por debajo del 2%”.
“La debilidad de la actividad vista como un todo está ganando peso en la preocupación del mercado, más que nada por una razón electoral”, afirmó Elisabet Bacigalupo, responsable de Análisis Macroeconómico de la consultora Abeceb, que prevé un crecimiento del PBI de 2.6% para este año. “La gente tiene que gastar más en servicios, prepaga, salud, luz, gas, eso es consumo que sube, pero la gente siente que cada vez la plata le alcanza menos, no es consumo que le cause placer”, añadió.
El detonante inmediato de las revisiones fue el dato del INDEC de julio de 2026, que mostró caídas abruptas y simultáneas en dos sectores clave para el empleo y el PBI. Estos dos rubros concentran alrededor de una cuarta parte del empleo asalariado privado registrado, lo que amplifica el impacto social de su retroceso.
La actividad industrial y la construcción registraron caídas durante julio, aunque mostraron diferencias en el desempeño acumulado de los primeros siete meses de 2026.
La industria manufacturera retrocedió un 5% respecto de junio y cayó un 4.9% en comparación con julio de 2025. Entre enero y julio, la producción industrial acumuló una contracción del 2.6%.
“La clave de 2027 es que puede ganar cualquiera y puede pasar de todo en un escenario de tres tercios. Esto tiene correlación con el riesgo país y con el mercado cambiario”, sostuvo Carlos Pérez, director de la Fundación Capital y exgerente general del Banco Central, quien destaca que “si sigue el escenario base tendrías una evolución de la inflación y el tipo de cambio por debajo del 20% en 2027 y crecimiento del 2%”.
La construcción también mostró un resultado negativo en julio, con una baja mensual del 4.6% y una caída interanual del 4.5%. Sin embargo, a diferencia de la industria, el sector mantuvo un crecimiento acumulado del 1.7% durante los primeros siete meses del año.
La magnitud es significativa por varias razones. La caída mensual del 5% en la industria fue su mayor retroceso intermensual desde el derrumbe de la pandemia de COVID-19. Doce de las dieciséis divisiones industriales terminaron en baja interanual, con los golpes más duros en “Otros equipos e instrumentos” (-31.4%), “Maquinaria y equipo” (-26.7%) y “Prendas de vestir, cuero y calzado” (-15.9%). En la construcción, el consumo de insumos se desplomó, particularmente en asfalto (-23.1%), yeso (-21.2%), ladrillos huecos (-12.9%) y cemento portland (-8.1%).
Lo que más preocupó no fue solo el retroceso, sino la aceleración de la caída, siendo que la construcción venía de bajar 4.3% en junio y profundizó a 4.6% en julio, mientras la industria revirtió una suba interanual del 2.1% en junio para desplomarse. Este relevamiento “más profundo de lo anticipado” es lo que obligó a las consultoras a recortar sus números.
La economía a dos velocidades
La aparente paradoja —récord exportador con recesión interna— se explica por lo que los economistas llaman una economía a dos velocidades, con sectores que avanzan en sentidos opuesto, unos con fuerza mientras otros continúan atravesando dificultades.
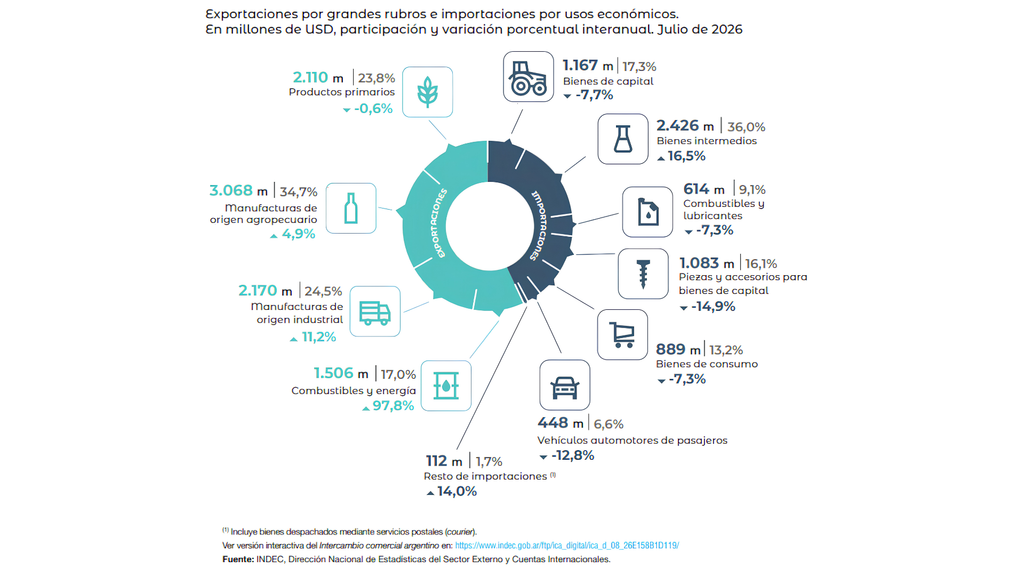
Por un lado, las actividades vinculadas a los recursos naturales se consolidan como los principales motores del crecimiento. La energía, impulsada especialmente por la producción de petróleo y gas de Vaca Muerta, junto con la minería y la agroindustria, sostiene buena parte del dinamismo exportador. En junio, incluso, el petróleo crudo se convirtió en el principal producto de exportación del país, por encima de dos componentes históricamente relevantes del complejo sojero como la harina y el aceite.
En contraste, la industria manufacturera, la construcción y el comercio mantienen un desempeño débil. Estos continúan afectados por la retracción del consumo interno, el elevado costo del financiamiento y una mayor competencia de productos importados, configurando un escenario económico marcado por una creciente disparidad entre las actividades orientadas a la exportación y aquellas que dependen principalmente del mercado interno.
El problema estructural es que los sectores que crecen (energía y minería) son intensivos en capital pero generan relativamente poco empleo, mientras que los que caen (industria y construcción) son los grandes empleadores. Por eso, aunque las exportaciones vuelan, el crecimiento agregado del PBI se estanca. El sector externo es hoy el principal ancla del desempeño económico, pero no logra arrastrar al resto de la economía.
Los números de comercio exterior son genuinamente históricos y no forman parte de la “paradoja” como error, sino como realidad concreta. La balanza comercial encadenó 32 meses consecutivos de superávit hasta julio de 2026, con las exportaciones argentinas manteniendo un desempeño elevado durante buena parte de 2026, con registros mensuales que alcanzaron máximos históricos. En marzo, las ventas al exterior totalizaron USD$8.645 millones, mientras que en abril ascendieron a USD$8.914 millones. La tendencia se profundizó en mayo, cuando las exportaciones llegaron a USD$9.537 millones, el mayor nivel de la serie consignada.
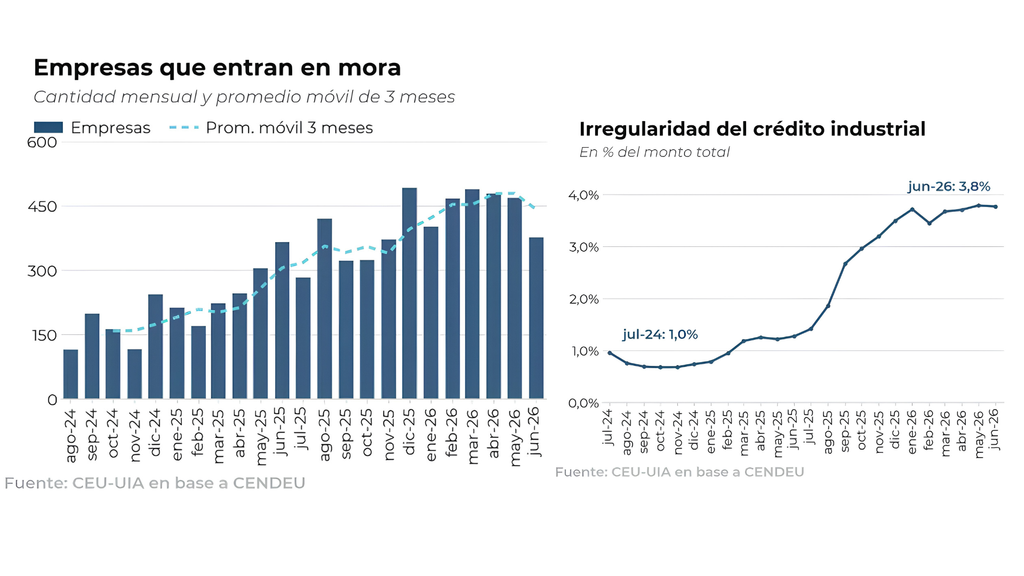
Por otro lado, la morosidad empresarial se encuentra a la alza y ya golpea a las empresas. De acuerdo el Centro de Estudios de la UIA (CEU-UIA), la morosidad del crédito bancario en la industria se quintuplicó en 18 meses, pasando del 0.7% en diciembre de 2024 al 3.8% en junio de 2026.
El deterioro financiero afectaría a unas 4.300 empresas industriales, equivalentes a cerca del 12% de las firmas que mantienen deuda con el sistema bancario. El saldo irregular acumulado asciende a unos $968.000 millones, sobre un volumen total de crédito cercano a los $25 billones.
La situación se agravó en paralelo con el freno del financiamiento productivo. Después de registrar un crecimiento real del 106% entre fines de 2023 y julio de 2025, el crédito destinado a la producción prácticamente se paralizó y apenas avanzó un 0.2% en términos reales entre julio de 2025 y mayo de 2026.
A ese escenario se sumó el fuerte encarecimiento del costo financiero. Las tasas aplicadas a los adelantos en cuenta corriente llegaron a alcanzar picos de hasta el 190% nominal anual en octubre de 2025, elevando considerablemente la presión sobre las empresas que dependen del crédito bancario para sostener su capital de trabajo.
— La consultora EcoGo, identifica a los altos niveles de morosidad como uno de los factores del freno y recorte en las proyecciones de crecimiento
En junio, los envíos al exterior se ubicaron en USD$9.055 millones y, aunque retrocedieron respecto del mes anterior, permanecieron en niveles elevados. En julio, las exportaciones alcanzaron USD$8.854 millones, un récord para ese mes.
“El Gobierno, en un baño de realidad, dejó de hablar de esa meta y finalmente entendió que la desinflación es un proceso lento”, señaló el economista, fundador y presidente de la asesora Analytica, Ricardo Delgado, sobre la meta de que el índice mensual empiece con cero y subrayando que “para bajar la inflación hace falta paciencia estratégica” y que “este año no es de un gran logro anti inflacionario”.
El crecimiento también se reflejó en la comparación interanual. Las exportaciones aumentaron 30.1% en marzo, 33.6% en abril y 34.4% en mayo. Posteriormente, el ritmo de expansión se moderó, con una suba del 24.5% en junio y del 14.1% en julio.
El avance de las ventas externas permitió sostener un amplio superávit comercial durante todo el período. El saldo positivo fue de USD$2.523 millones en marzo y de USD$2.711 millones en abril, antes de alcanzar un máximo de USD$3.504 millones en mayo. En junio, el superávit se redujo a solo USD$2.194 millones y en julio volvió a disminuir hasta USD$2.115 millones.
Los 500 puntos que complican a Caputo
El riesgo país es el sobreprecio (o spread) que un país emergente debe pagar sobre los bonos del Tesoro de EE.UU. para financiarse en dólares, donde este mide diariamente el índice EMBI+ de JP Morgan. Cuanto más alto, más caro y difícil es para el Gobierno y las empresas conseguir crédito internacional.
Este martes, el indicador volvió a superar los 500 puntos durante la rueda para estacionarse en 496 puntos básicos. Aunque en lo que va de 2026 acumula una baja de 73 puntos —reflejo del equilibrio fiscal, la recuperación de reservas y mejoras en las calificaciones de deuda—, sigue lejos del umbral necesario para volver a los mercados. Un experto del BBVA fue explícito, explicando que “deberíamos verlo por debajo de los 300 puntos como para pensar en un retorno del Tesoro a los mercados internacionales de deuda”.
El nivel del riesgo país desbarata uno de los supuestos centrales del programa de Luis Caputo. El mercado calcula que al Gobierno le faltan unos USD$10.000 millones para cubrir los vencimientos de deuda hasta el final del mandato del presidente Javier Milei, y un riesgo país alto encarece esa refinanciación. Pero el problema no termina en el Tesoro, siendo que también encarece el financiamiento de las empresas que acumularon deuda durante el “festival de emisiones” y de las inversiones que el propio Gobierno presenta como el motor de la próxima etapa.
Lo que conecta el riesgo país es un factor completamente externo. Una crisis energética global derivada de la guerra en Medio Oriente, ya que con la presión internacional se habría ayudado a subir el riesgo país argentino de manera indirecta.
Arabia Saudita ocupa un papel central en el mercado energético internacional por su capacidad para aumentar o reducir rápidamente su producción y compensar eventuales faltantes de crudo, una función que le ha valido la comparación con un “banco central del petróleo global”.
Tras el cierre del estrecho de Ormuz por parte de Irán en medio de la guerra, Riad pasó a depender de manera decisiva del oleoducto Este-Oeste para redirigir cerca de 4 millones de barriles diarios, equivalentes a aproximadamente el 4% del suministro mundial, hacia el puerto de Yanbu, sobre el mar Rojo.
Sin embargo, el viernes, una serie de ataques con drones atribuidos a los hutíes de Yemen obligó a interrumpir el funcionamiento de esa vía, considerada la principal alternativa saudí para eludir Ormuz. La situación aumentó la presión sobre las reservas almacenadas en Yanbu, que alcanzarían para sostener apenas entre cinco y siete días de exportaciones.
El impacto se refleja también en los niveles de extracción. La producción saudí cayó hasta los 6.2 millones de barriles diarios en agosto, muy por debajo de los 10.9 millones registrados en febrero, antes del inicio del conflicto. La combinación entre la reducción de la producción, el bloqueo de Ormuz y la interrupción del oleoducto hacia el mar Rojo amenaza así con limitar considerablemente la capacidad de Riad para actuar como proveedor de última instancia del mercado petrolero mundial.
La ocupación de viviendas y terrenos reavivó un conflicto por un complejo de 200 casas iniciado hace 9 años y que nunca se terminó. La Fiscalía investiga posibles convocatorias por redes sociales para la usurpación de tierras.
Putin liberó de derechos de exportación al trigo, la cebada y el maíz para auxiliar a los productores, golpeados por el derrumbe de los precios internos y el bloqueo logístico en el Mar Negro.
El consorcio de Walter Román y Mauricio Filiberti compite solo contra Roggio por el 90% de la empresa. Otra rama de la familia ya integra la concesión de la Hidrovía, y firmas del grupo aportaron fondos a La Libertad Avanza en 2025.
Resulta inaceptable que, mediante una medida cautelar dictada por un juzgado provincial, se haya impedido la aplicación de una ley nacional en la Provincia de Buenos Aires.
La magistrada reconoce que su decisión se basa únicamente en sus presunciones: “El Poder Judicial no…