Diputado K presentó un proyecto para nacionalizar los depósitos bancarios
Se trata del burócrata ultra K de Jujuy. Luis Martiarena. "Con este proyecto los ahorros de todos estarán respaldados y protegidos", argumentó.
10 Years Experiences
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.
JoséLuis Martiarena, diputado nacional por la provincia de Jujuy, anunció presentó hace horas un proyecto de ley que denominó “Reforma del sistema financiero para la reactivación económica y reconstrucción nacional”, el cual tiene el objetivo de nacionalizar los depósitos bancarios “para proteger los ahorros” de los argentinos y así “recuperar el créditos y reactivar la economía”.
“Hay que cambiar la política financiera neoliberal de Martínez de Hoz, nacionalizar los depósitos bancarios para recuperar el crédito para la reactivación económica”, twitteó el diputado, que siguiendo la línea del autoritarismo que representa, especificó que “el Estado debe controlar los resortes de la economía y recuperar el crédito que debe ser regionalizado para impulsar la reactivación económica y la reconstrucción nacional”.
“Los bancos comerciales, de inversión, de desarrollo, hipotecarios, compañías financieras, sociedades de crédito para consumo, cajas de crédito y de ahorro, cualquier otra entidad incluida en la Ley 21.495 y Ley 21.526 procederán a transferir todos los depósitos al Banco Central de la República Argentina y se practicarán a ese fin las pertinentes registraciones contables. La recepción de depósitos, en pesos, sólo podrá ser realizada en todo el territorio del país por el Banco Central de la República Argentina”, sostiene el artículo 1 del proyecto.
Martiarena concretamente propone “nacionalizar los depósitos y cambiar la política financiera neoliberal de especulación y timba financiera. Con este proyecto los ahorros de todos estarán respaldados y protegidos, de esta forma se termina con la usura, abusos y corralitos de los bancos”.
El proyecto ultra intervencionista también comprende “cualquier otra forma de captación de fondos del público, con prescindencia de la denominación que se asigne al instrumento por medio del cual aquélla se exteriorice o la tecnología que utilice de conformidad a la determinación que el Banco Central de la República Argentina deberá realizar al efecto en la reglamentación de la presente Ley”.
Incluso destacó que “los bancos y las demás entidades financieras no podrán girar ni utilizar los depósitos y fondos a que se refiere el artículo anterior, sin autorización del Banco Central de la República Argentina, sin perjuicio de atender los retiros y movimientos que sobre los mismos dispongan los titulares”.
[cm_ad_changer campaign_id=”2″]
[cm_ad_changer campaign_id=”6″]
Unite a nuestro grupo de Telegram, donde te compartimos las noticias más importantes.
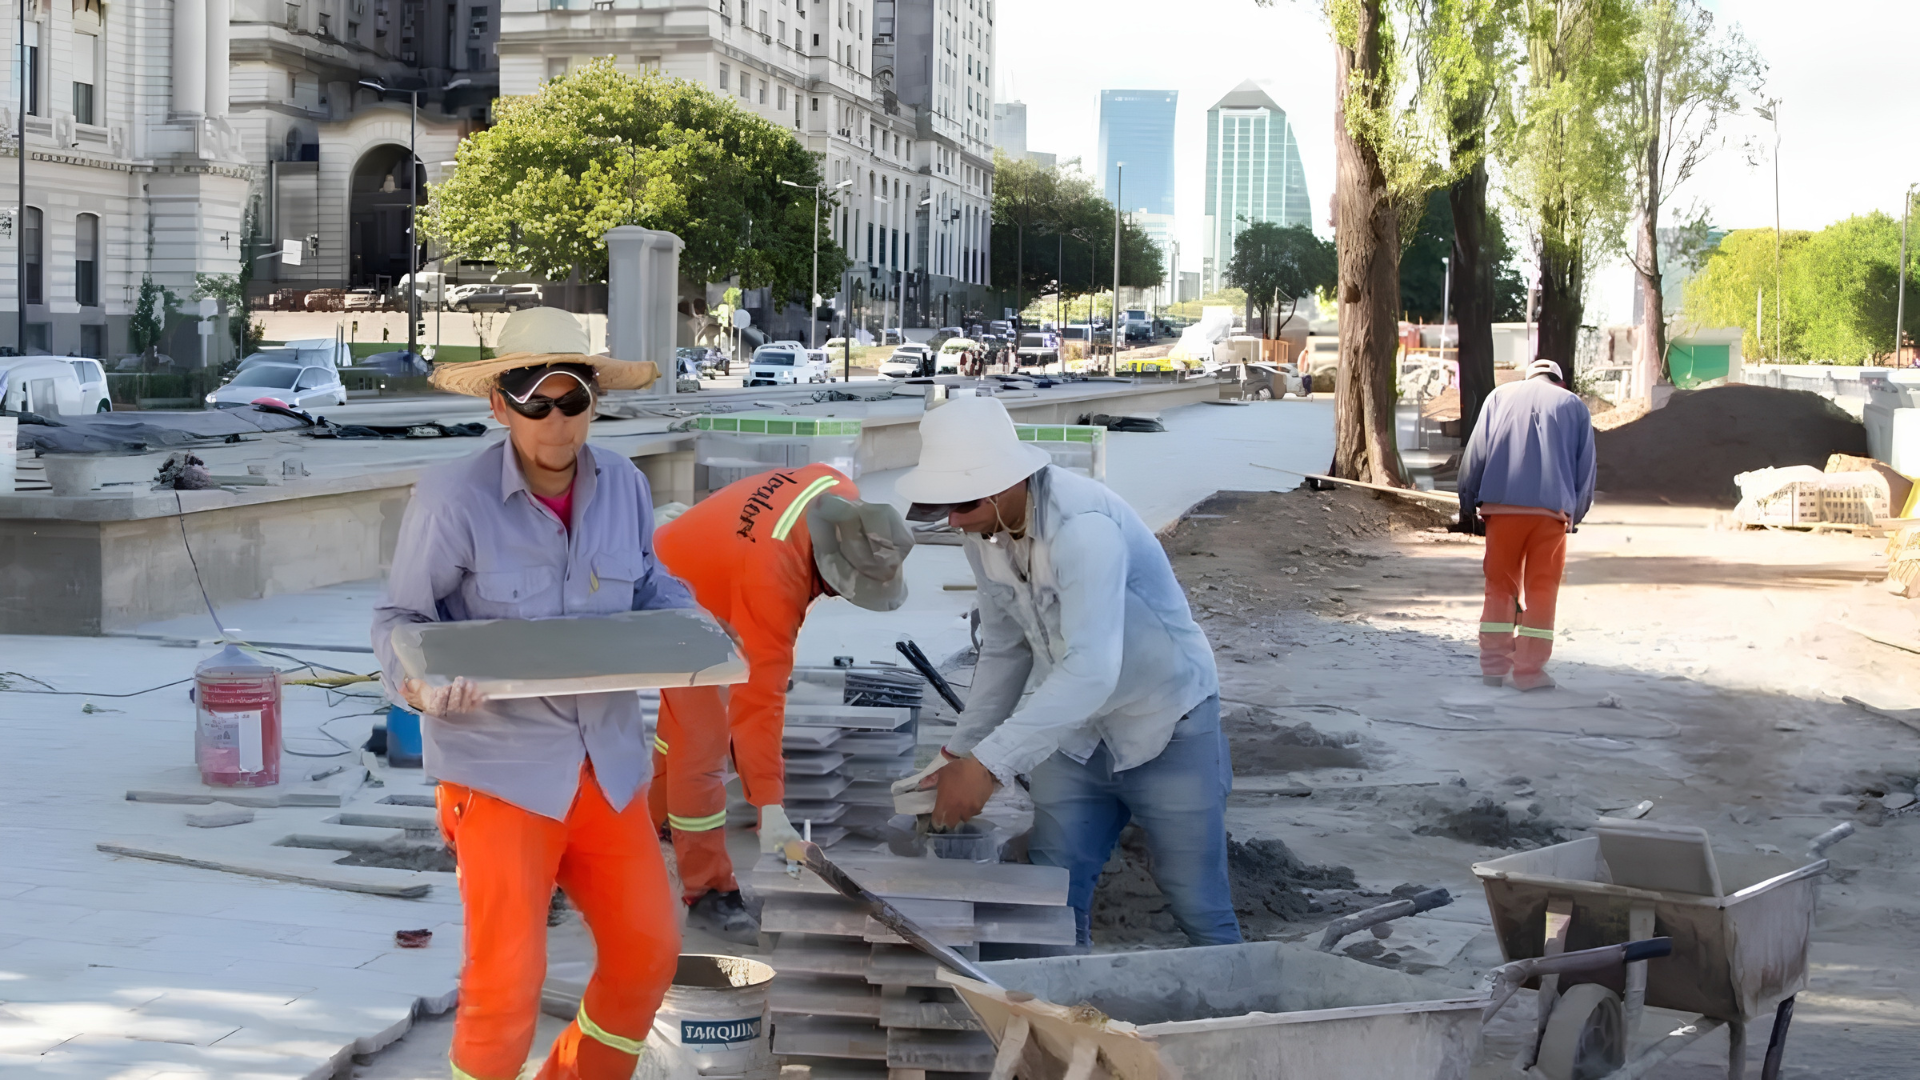
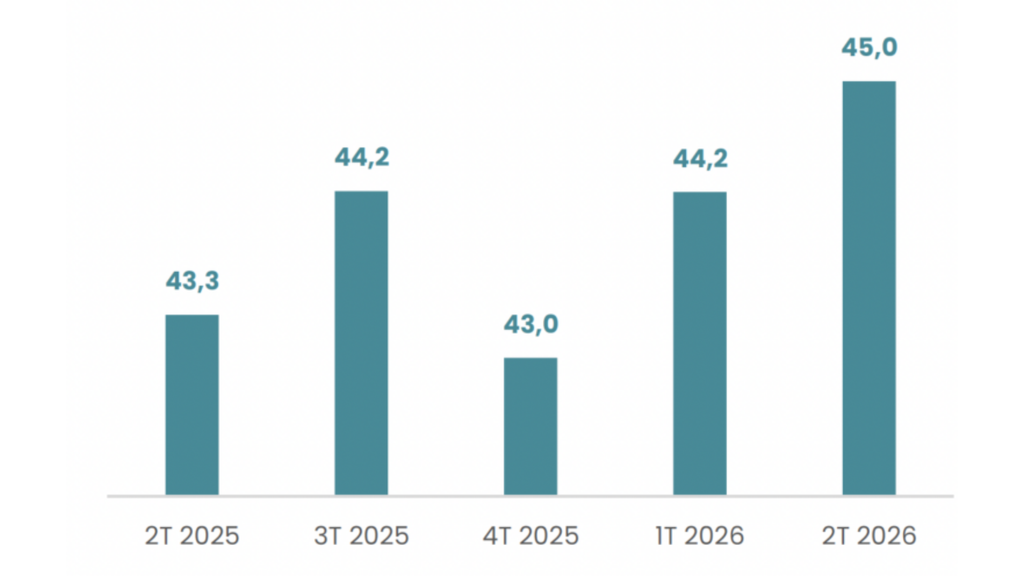
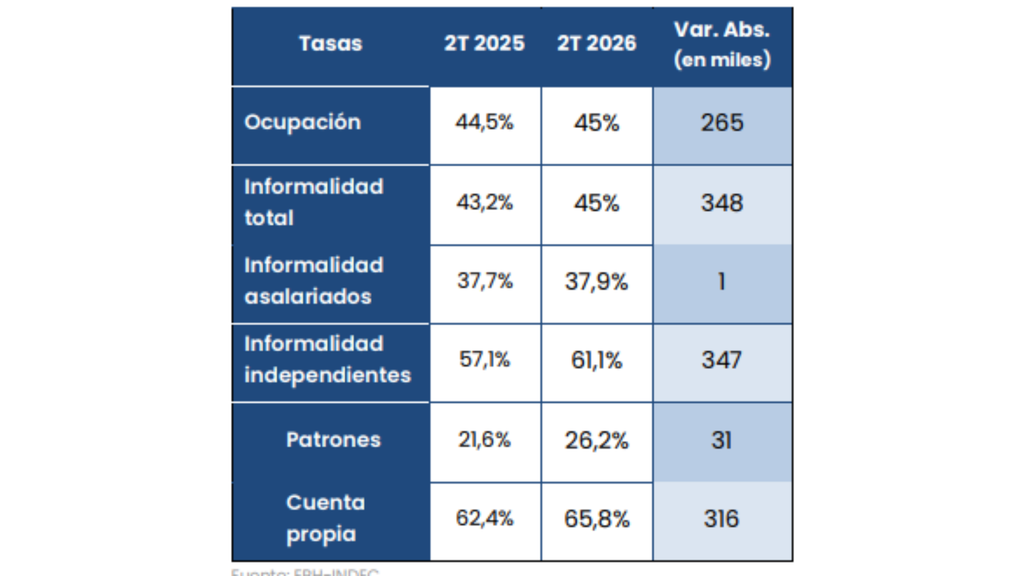
Según un informe elaborado a partir de datos del INDEC, la tasa de informalidad pasó del 41.4% a fines de 2023 al 45% en el segundo trimestre de 2026. En ese segundo trimestre, el 45% de las personas ocupadas en los 31 aglomerados urbanos relevados por la Encuesta Permanente de Hogares (EPH) tenía un empleo informal, y alrededor de 6.1 millones sobre 13.6 millones de ocupados.
El aumento interanual fue estadísticamente significativo, con una tasa que había sido 43.2% en el segundo trimestre de 2025. La informalidad laboral alcanza al 45% de los trabajadores en Argentina y supera el 80% entre los cuentapropistas de varias ciudades del norte del país.
No obstante, el porcentaje superior al 80% no describe a todos los trabajadores del norte ni al norte en su conjunto. Se refiere exclusivamente a los trabajadores por cuenta propia de determinados aglomerados urbanos. Por ejemplo, Formosa registró 87.9%; Gran Tucumán–Tafí Viejo, 87.6%; Santiago del Estero–La Banda, 87.5%; Gran Resistencia, 84%; y Gran San Juan, 83%. En la Ciudad Autónoma de Buenos Aires (CABA), el mismo indicador para cuentapropistas fue del 32.8%.
— La evolución de la tasa de informalidad laboral en Argentina (en porcentaje) basada en datos de la Encuesta Permanente de Hogares (EPH-INDEC), analizada en informes del IIEP UBA-CONICET y del Observatorio Económico Social de la Universidad Nacional de Rosario
Entre los trabajadores asalariados, el índice se ubicó en el 37.9%, mientras que entre quienes trabajan por cuenta propia trepó al 65.8% en el mismo período. Hay otra coincidencia que puede confundir, ya que en el segundo trimestre de 2026, la tasa de empleo también fue 45%. Pero mide otra cosa, siendo qué proporción de la población total estaba ocupada. La tasa de informalidad, en cambio, indica qué proporción de quienes ya tenían trabajo lo hacía informalmente.
“Informal” no significa solamente cobrar en efectivo ni necesariamente realizar una actividad ilegal. Significa que el puesto o la actividad se desarrolla “en negro” y al margen de alguna de las normas laborales, tributarias o previsionales que deberían cubrirla.
La metodología para medir la informalidad laboral varía según la categoría ocupacional. En el caso de los asalariados, se considera que un trabajador es informal cuando su empleador no le realiza los descuentos correspondientes a la seguridad social, una situación que, en términos cotidianos, caracteriza al empleo no registrado.
Para los cuentapropistas y patrones, la informalidad se determina a partir del grado de formalización de su actividad. De acuerdo a la combinación de respuestas de la EPH, se los clasifica como informales cuando no están inscriptos para realizar aportes, no pueden emitir facturas o no llevan registros fiscales.
Por su parte, los trabajadores familiares que no perciben una remuneración fija son considerados informales en todos los casos.
Por eso, “cuentapropista” e “informal” no son sinónimos. Un profesional que factura y hace aportes es un cuentapropista formal, mientras que una persona que vive de changas, vende sin inscripción o presta servicios sin facturar puede ser cuentapropista informal. Del mismo modo, un asalariado puede tener horario y jefe, pero seguir siendo informal si la relación no está registrada.
¿Qué cambió desde 2023?
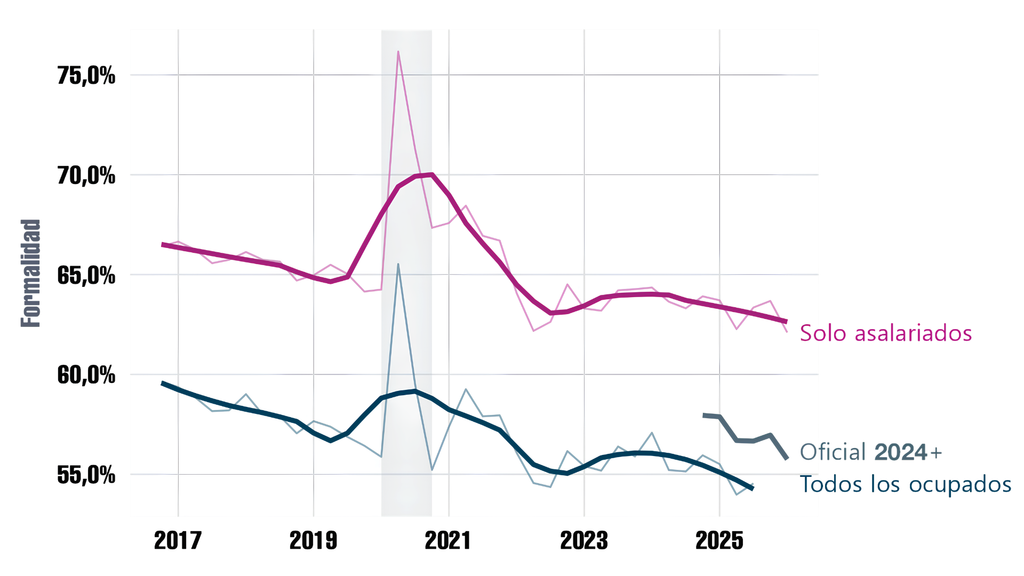
La comparación que ubica la informalidad en 41.4% a fines de 2023 y en 45% en 2026 equivale a una suba de 3.6 puntos porcentuales. No significa que haya aumentado en términos relativos, sino alrededor de 8.7% respecto del nivel inicial. La serie larga exige una aclaración. El INDEC comenzó a medir oficialmente la informalidad para todo el universo de ocupados desde el cuarto trimestre de 2024, cuando el Observatorio de la UNR reconstruyó hacia atrás una serie comparable para asalariados, cuentapropistas, patrones y trabajadores familiares.
El deterioro reciente se explica sobre todo por el empleo independiente. Entre el segundo trimestre de 2025 y el mismo período de 2026 hubo 348.000 trabajadores informales adicionales en los aglomerados relevados, unos 316.000 fueron cuentapropistas, 31.000 patrones y apenas unos 1.000 asalariados. Es decir, el aumento de la informalidad cuentapropista explicó el 91% del incremento interanual total.
Al mismo tiempo, cambió la composición del empleo. Entre fines de 2023 y el segundo trimestre de 2026, los asalariados bajaron de 73.7% a 70.5% de los ocupados, mientras los cuentapropistas subieron de 22.6% a 25.5%. Esto produce un efecto composición, donde aunque la informalidad asalariada se moviera poco, el promedio general aumenta si crece el peso de una categoría —el cuentapropismo— cuya informalidad es mucho mayor.
Esto no prueba que todo nuevo cuentapropista haya sido un asalariado formal despedido ni permite atribuir automáticamente el fenómeno a una sola política. La EPH muestra simultáneamente cuántos trabajadores hay en cada categoría, pero no basta por sí sola para reconstruir todos los recorridos individuales ni separar completamente causalidad macroeconómica, decisiones empresariales, regulaciones y estrategias familiares.
— La evolución de la formalidad laboral en Argentina (2017–2025/2026), dividida en dos series según datos de la Encuesta Permanente de Hogares (EPH) del INDEC
No obstante, la brecha territorial no se reduce a una supuesta menor “cultura de cumplimiento”. Responde en gran parte a la heterogeneidad productiva, en que algunos territorios concentran empresas grandes, actividades de alta productividad, empleo público y servicios profesionales, puesto que otros dependen más de microunidades, comercio de baja escala, changas, construcción, servicio doméstico y autoempleo de subsistencia.
La Comisión Económica para América Latina y el Caribe (CEPAL) identifica que existiría un mayor riesgo de informalidad en NOA y NEA, asociado con perfiles productivos, estructura empresarial, educación y características de los mercados laborales territoriales.
El tamaño de la unidad productiva es decisivo. En el primer trimestre de 2026, la informalidad era de aproximadamente 68% en establecimientos de hasta cinco trabajadores, pero de 13% en los de más de 40. Además, más de tres cuartas partes del empleo informal se concentraba en los establecimientos más pequeños. Las economías regionales con muchas microempresas y pocos empleadores grandes tienen, por lo tanto, menos “puertas de entrada” al empleo registrado.
También opera el nivel educativo, aunque no como culpa individual sino como mecanismo de segmentación. En el primer trimestre de 2026, la informalidad alcanzaba 67.3% entre quienes tenían hasta secundario incompleto, 44.5% entre quienes tenían secundario completo o universidad incompleta y 17.2% entre universitarios completos. Cuando un territorio reúne menor oferta de empleos calificados, empresas pequeñas y actividades de baja productividad, esas desventajas tienden a reforzarse entre sí.
La desigualdad aparece incluso dentro de una misma área metropolitana. En el primer trimestre de 2026, la informalidad total fue 26% en CABA y 47.5% en los partidos del Gran Buenos Aires. Entre los cuentapropistas del conurbano llegó a 70.2%. Esto muestra que la explicación no es simplemente “capital versus interior”, sino una estructura económica y social fragmentada dentro de cada región.
Sectores más expuestos
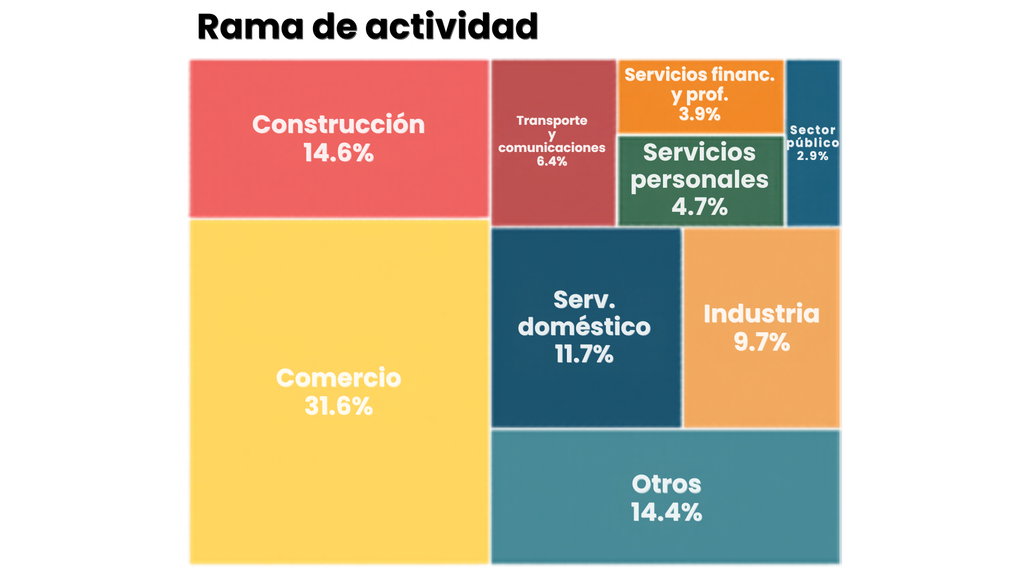
El servicio doméstico registró 77.4% de informalidad y la construcción 76.2% en el primer trimestre de 2026. Detrás aparecían gastronomía y alojamiento, con 63.9%, y comercio con 54.7%.
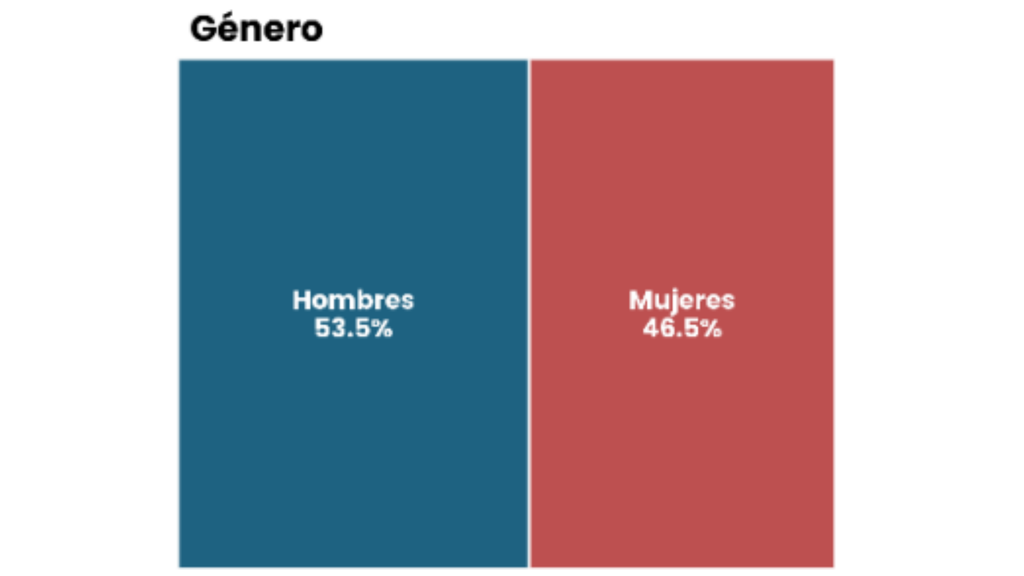
Servicio doméstico y construcción también revelan una división de sexos. Entre personas con hasta secundario incompleto, alrededor de 34.1% de las mujeres trabajaba en casas particulares y aproximadamente 27% de los varones lo hacía en construcción. Si se excluyera el servicio doméstico, la informalidad femenina bajaría de 45.9% a 40.6%; si se excluyera la construcción, la masculina descendería de 42.8% a 36.7%.
Para un asalariado, la informalidad suele implicar ausencia o debilitamiento de aportes jubilatorios, cobertura de riesgos del trabajo, licencias pagas, aguinaldo, vacaciones, indemnización y capacidad efectiva para reclamar derechos. Para un independiente, puede significar no aportar, no facturar y quedar fuera de circuitos de crédito, contratos o cobertura previsional. No todas las personas informales pierden exactamente las mismas protecciones, pero comparten una inserción más expuesta a interrupciones e ingresos inestables.
La brecha no es solo jurídica. Controlando por educación, edad, sexo, región, rama, categoría ocupacional y tamaño del establecimiento, el Instituto Interdisciplinario de Economía Política de Buenos Aires (IIEP) estimó para los asalariados informales una penalidad de ingresos cercana al 34% en el primer trimestre de 2026, frente a 100 unidades de ingreso de un formal comparable, un informal recibía aproximadamente 66.
La informalidad y la pobreza están estrechamente asociadas, aunque una no equivale automáticamente a la otra. En el primer trimestre de 2026, 21% del total de trabajadores vivía en hogares pobres; la proporción era 35% entre informales y 10% entre formales. A su vez, 8.2% de los informales vivía en hogares cuyos ingresos no llegaban a la mitad de la canasta básica total.
Los datos de aglomerados pequeños deben leerse con cautela porque provienen de muestras y poseen márgenes de error mayores. El INDEC señala que diferencias pequeñas pueden no ser estadísticamente significativas y publica coeficientes de variación e intervalos de confianza; por ello, un ordenamiento exacto entre ciudades no siempre implica que sus situaciones sean realmente distintas.
El 45% no indica simplemente que “faltan inspecciones”. Revela que casi la mitad del empleo urbano se genera en relaciones o unidades que no logran —o eligen no— cumplir plenamente las normas, dentro de una economía muy desigual en productividad, escala empresarial, educación y oportunidades territoriales. La fiscalización importa, pero por sí sola no crea empresas productivas ni puestos formales donde casi no existen.
Una estrategia integral requeriría combinar simplificación tributaria y registral para unidades pequeñas, incentivos bien diseñados para formalizar, inspección focalizada en relaciones asalariadas encubiertas, protección social que no desaparezca ante transiciones laborales, formación y certificación de competencias, acceso al crédito y políticas de desarrollo productivo territorial. Si solo se abarata la contratación sin modificar la estructura productiva, puede no aparecer suficiente empleo formal y por sí solo se sanciona sin ofrecer una vía viable de transición, parte de la actividad de subsistencia puede desaparecer o esconderse más.
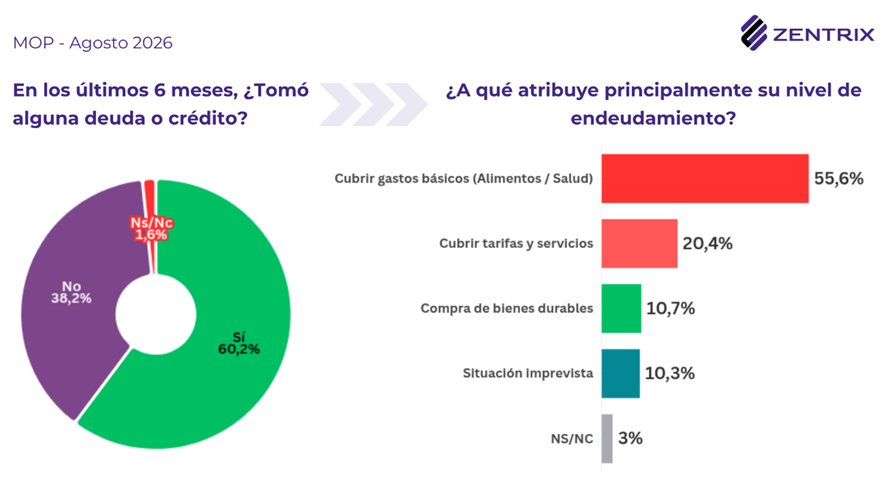
Con la promesa de “señales de mejora en el clima social” estampada en la tapa, Zentrix difundió su Monitor de Opinión Pública de agosto. La consultora sostiene que se mantiene firme la base que respalda el modelo económico de cara a 2027, aunque los datos que eligió hacer públicos dibujan un país que llega a fin de mes a fuerza de préstamos. El 60,2% de los encuestados tomó alguna deuda o crédito en los últimos seis meses.
Lo que se compra con esa plata dice más que el porcentaje. El 55,6% de quienes se endeudaron lo hizo para cubrir alimentos y salud, otro 20,4% para pagar tarifas y servicios, y apenas el 10,7% para adquirir bienes durables, la clase de deuda que suele leerse como apuesta al futuro y que acá empata con las situaciones imprevistas (10,3%). Entre los menores de 40 la proporción de endeudados trepa al 67,1%, baja al 63,5% en la franja de 40 a 59 y se ubica en el 54% entre los mayores de 60.
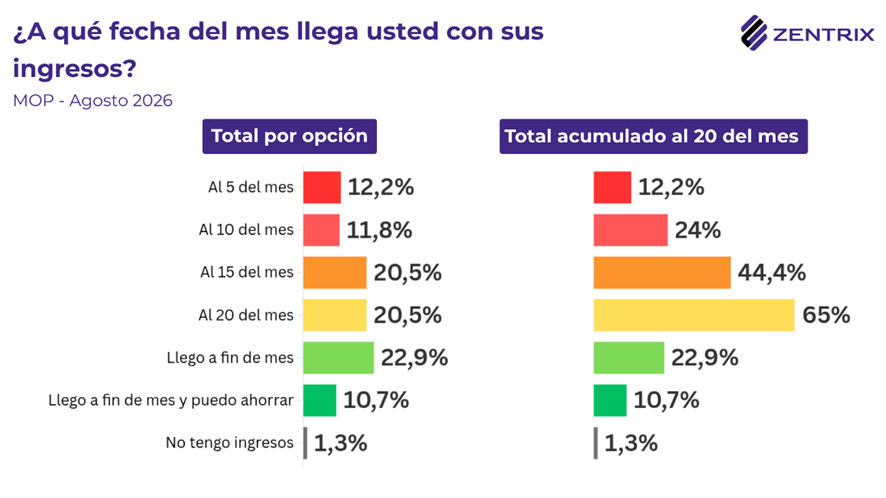
Al día 5 ya se quedó sin ingresos el 12,2%. Al 10, uno de cada cuatro. Al 20, el 65%. Solo el 22,9% llega a fin de mes con lo justo y un 10,7% logra además guardar algo.
Si en la clase alta el 39,4% termina el mes ahorrando y otro 53,3% llega sin sobresaltos, en la clase baja nadie ahorra y el 87,6% agota su dinero antes del día 20, con más de un tercio (35,5%) en rojo antes del 10. En la clase media, el 51,4% se queda sin plata antes del 20 y solo un 16,3% consigue reservar algo.
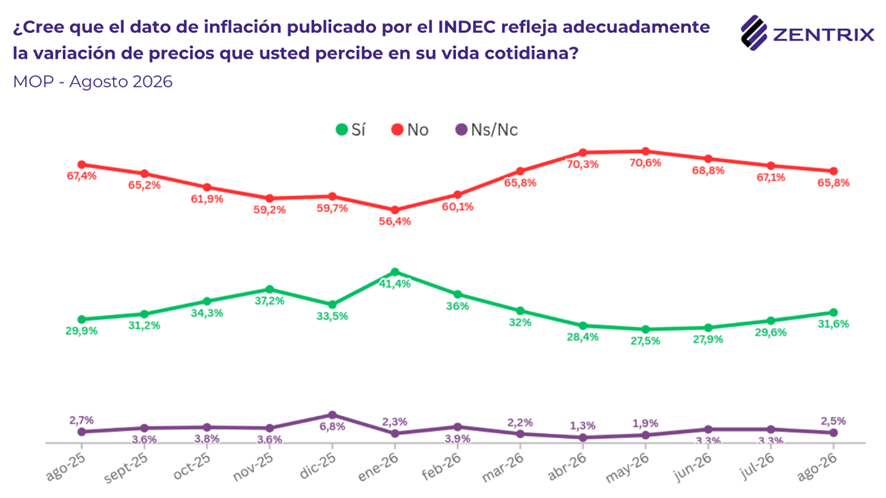
Mientras la desaceleración de los precios se presenta como el gran activo del Gobierno, el 81,2% de los consultados siente que su salario pierde contra la inflación y apenas el 14,3% cree que le gana. Tampoco el termómetro oficial convence: para el 65,8%, el índice del INDEC no refleja lo que paga en el supermercado, contra un 31,6% que le da crédito.
Tal vez por eso la inflación, que durante años encabezó cualquier sondeo, cayó al último lugar del ranking de preocupaciones con el 12,7%. El miedo se mudó al recibo de sueldo. Ingresos y salario lideran con el 50,1%, pegados a la incertidumbre económica (49,8%), y detrás se ordenan el desempleo (40,9%), la corrupción (39,6%) y las tarifas de servicios públicos (35,2%).
Puertas adentro, el 29,8% califica su situación económica como buena o muy buena, un 32,4% la considera regular y el 37,6% la ve mala o muy mala. Cuando la pregunta se corre al país, el juicio se endurece y el 59,4% responde mal o muy mal, con un 43,3% que elige directamente la peor opción.
Incertidumbre, angustia, miedo, tristeza. Esas fueron las palabras que más se repitieron cuando la encuesta pidió resumir en una sola lo que despiertan los próximos doce meses. “Esperanza” aparece como el término positivo con más peso, aunque rodeada de “bronca”, “preocupación” y “desesperanza”.
La crisis económica actual afecta seriamente el acceso a medicamentos. Diversos informes alertan que los pacientes postergan tratamientos (especialmente no urgentes), buscan opciones más baratas, e incluso abandonan terapias crónicas.
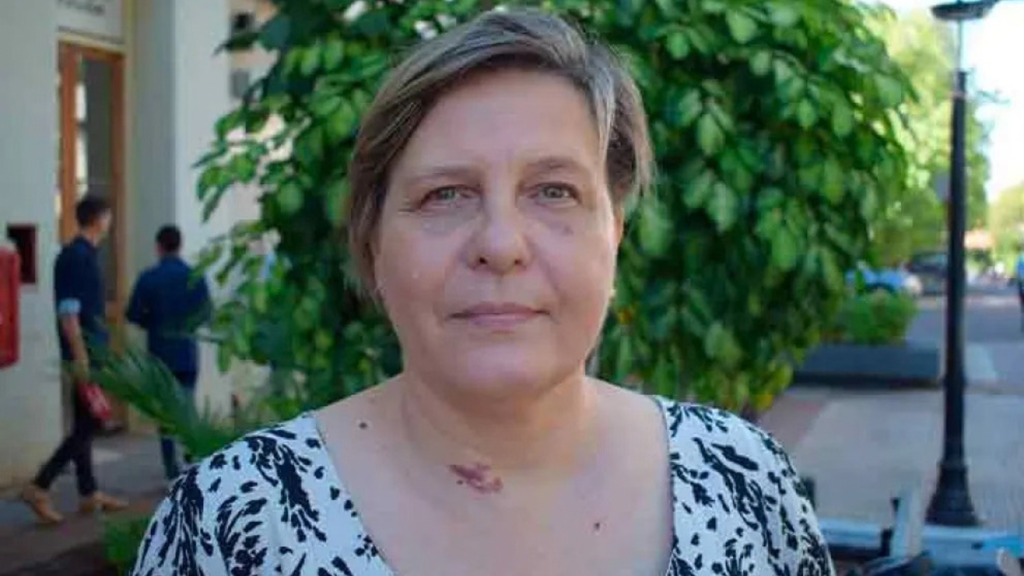
Una parte de los pacientes ya no puede comprarlo en la cantidad, la marca o en el momento indicados. Según Vania Ilchuk, presidente del Colegio de Farmacéuticos de Misiones en diálogo con LT17 Radio Provincia de Misiones, señaló que bajaron las ventas, se compra solo lo urgente, quienes tienen obra social buscan marcas con menor coste y algunas personas endeudadas están abandonando incluso tratamientos crónicos.
“Estamos en una situación complicada que nos atraviesa a todos. En nuestro sector han caído mucho las ventas, los medios de pago también han cambiado, y hay muchos intentos desregulatorios a nivel nacional que hacen mella con mucha circulación por fuera de las farmacias”, afirmó Ilchuk.
A nivel nacional el escenario es similar, con la pobreza alcanzando a más del 30% de la población, el desempleo rondando el 8%, y la inflación –aunque volvió a niveles moderados en 2024– sigue disminuyendo ingresos. Esto se refleja en una fuerte caída del consumo de medicamentos, ya que en 2025 se vendieron millones de unidades menos que en 2023.
En este contexto, los farmacéuticos misioneros han denunciado demoras en pagos de PAMI y aumentos continuos de costos operativos, amenazando con interrumpir la provisión de medicamentos a jubilados. Las consecuencias en salud pública incluyen riesgo de agravamiento de enfermedades crónicas, más consultas de urgencia y mayores costos futuros.
“Antes, la gente se armaba su botiquín o una bolsa de reserva de medicamentos, pero ahora solamente se compra lo que necesita en el momento. Se está dejando de lado todo lo que no sea de urgencia”, sostuvo Ilchuk, haciendo hincapié en que los medicamentos están compitiendo directamente con otros gastos indispensables, como alimentos, servicios, transporte y vivienda, por lo que algunas compras vinculadas a la salud comienzan a postergarse o reducirse.
— Vania Ilchuk, presidenta del Colegio de Farmacéuticos de Misiones
Argentina vendría teniendo una seguidilla de años de inflación muy alta y ajuste económico. De acuerdo a fuentes oficiales, la pobreza nacional fue del 32.3% en el primer semestre de 2026 y el desempleo trepó a 7.9% en el segundo trimestre. Estos indicadores son peores en regiones del Noreste argentino como Misiones, una provincia de 1.3 millones de habitantes tradicionalmente con altos niveles de pobreza e informalidad laboral.
La combinación de alta inflación de años anteriores y ajustes a subsidios ha dejado a muchos hogares con menor poder adquisitivo. Por ejemplo, el gobierno de turno del presidente Javier Milei aplicó recortes salariales y quitó subsidios a servicios básicos, mientras que liberalizó el comercio de importaciones. Todo esto castiga especialmente a los jubilados, trabajadores informales y pacientes crónicos de bajos recursos.
En Misiones, se observa una situación similar. La provincia, gobernada por Hugo Mario Passalacqua desde 2023, tiene un PIB de unos U$S17.000 millones aproximados solo en 2018, y dependería en parte de programas sociales nacionales (como el PAMI). Los pronósticos de organismos independientes hablan de que la pobreza podría rondar el 35% a fin de 2026. Aunque no hay estadísticas públicas provinciales actualizadas de consumo farmacéutico, los datos nacionales sirven de referencia.
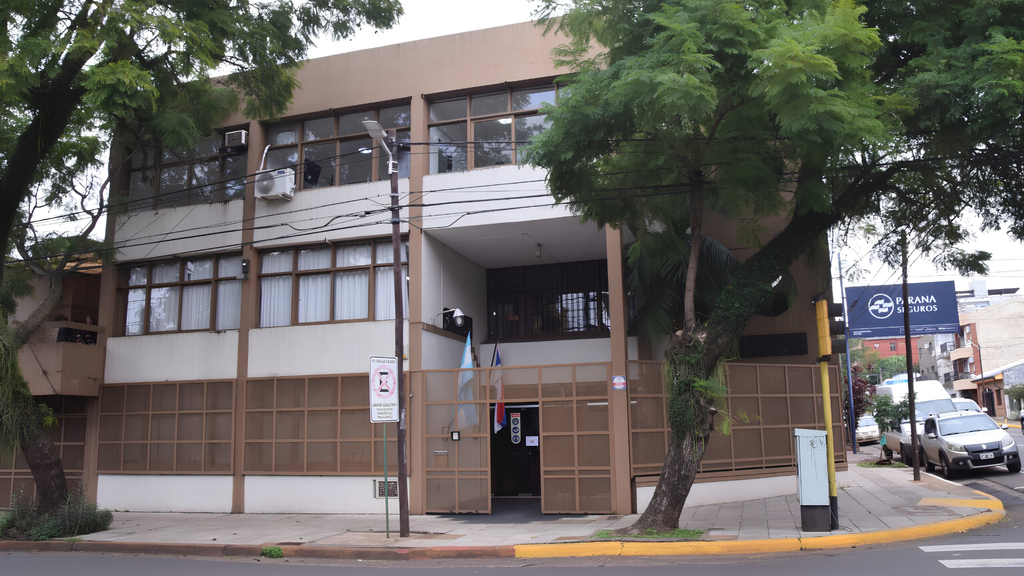
— La sede del Colegio de Farmacéuticos y Químicos de Misiones, ubicado en Posadas
En 2025 las farmacias de todo el país vendieron 5.4 millones de unidades de medicamento menos que en 2023. Esa caída (8.2% menos en el tercer trimestre de 2025 respecto a igual período de 2023) indica que la demanda se retrae ante la pérdida de ingresos.
Argentina tiene un sistema de salud fragmentado, con obras sociales sindicales, el PAMI (para jubilados), prepagas privadas, y un sistema público gratuito. Se estima que decenas de millones de argentinos cuentan con cobertura de alguna obra social o prepaga, pero esa cobertura está debilitándose.
El ministro de Salud de Buenos Aires, el Dr. Fernán González Bernaldo de Quirós reportó que unos 1.2 millones de personas perdieron su obra social o prepaga en 2024 y pasaron al sistema público. En Misiones, además de PAMI (que cubre jubilados nacionales) existe el IPS/Salud Pública Provincial para empleados públicos y las prepagas locales muy restringidas. En general, las obras sociales cubren un porcentaje (a veces el 100%) de ciertos medicamentos, pero pueden aplicar coseguro (co-pago) sobre otros. En PAMI, por ejemplo, muchos medicamentos crónicos tienen cobertura total (sin coseguro) o coseguros reducidos, pero eso varía según cada tratamiento.
Impacto en Farmacias
“Hay muchos clientes que están con muchas deudas y van dejando sus tratamientos que, en algunos casos, son de patología crónica, porque no pueden comprar los medicamentos que necesitan”, subrayó Ilchuk, añadiendo que “mucha gente está con las tarjetas colapsadas por sus gastos generales”.
Las farmacias misionesas vienen alertando sobre un deterioro grave de la cadena de suministro de medicamentos. Un comunicado oficial del Colegio de Farmacéuticos de Misiones ya había señalado su “hartazgo” ante los pagos incumplidos por PAMI. Desde 2025 los establecimientos afrontan aumentos constantes de costos operativos (insumos, alquileres, servicios, remuneraciones) y no reciben a tiempo la compensación de medicamentos entregados a jubilados. Como describen algunos gremiales, la inflación acumulada y los incrementos reiterados en los precios de los medicamentos “están asfixiando la cadena de financiamiento del sector”.
Cuando alimentos, vivienda, transporte, servicios y deudas absorben una proporción mayor del presupuesto, el hogar elimina primero cosméticos, productos de cuidado personal, medicamentos de reserva y otras compras postergables; después compra solamente la dosis inmediata, busca una presentación más barata o paga con crédito; en los casos más graves, espacia dosis o suspende el tratamiento.
El problema no comenzó con esta declaración. En agosto de 2025, el Colegio ya informaba una retracción interanual superior al 20%, compras de dosis mínimas y búsqueda de genéricos. Durante 2026, otras referencias del sector situaron la caída local de ventas aproximadamente entre 20% y 25%, aunque esos porcentajes son estimaciones sectoriales y no una estadística oficial exhaustiva de todas las farmacias misioneras.
El coseguro es la parte del precio que queda a cargo del paciente después de aplicar la cobertura de la obra social o prepaga. Es decir, una cobertura nominal del 40% no garantiza que el usuario pague exactamente el 60% de cualquier marca, ya que suele intervenir un precio de referencia, el vademécum y las condiciones particulares del plan, por eso una marca con descuento puede terminar costando más que otra alternativa equivalente.
Buscar una opción más económica no es, por sí mismo, una mala decisión sanitaria. La normativa argentina establece la prescripción por nombre genérico y permite que, a pedido del consumidor, el farmacéutico sustituya la marca sugerida por otra de menor precio que mantenga los mismos principios activos, concentración, forma farmacéutica y cantidad similar de unidades.
La diferencia clave es entre sustitución segura y ajuste improvisado. Cambiar de marca con asesoramiento farmacéutico puede mantener el tratamiento y reducir el gasto. Ahora reducir la dosis, alternar días, partir comprimidos sin indicación, mezclar productos o suspender el medicamento modifica el tratamiento y puede hacerlo ineficaz o peligroso.
El dato económico regional ayuda a entender por qué una reducción moderada de ingresos puede afectar rápidamente la compra de remedios. En el primer semestre de 2026, el INDEC estimó que el 41.5% de las personas de los aglomerados urbanos del Nordeste estaban bajo la línea de pobreza, frente al 32.3% del total de los 31 aglomerados relevados.
Eso no prueba por sí solo que una persona pobre abandone medicamentos, ni permite medir cuántos misioneros lo hicieron. Sí muestra que en el NEA hay una proporción elevada de hogares con ingresos insuficientes para cubrir la canasta básica total, lo cual vuelve verosímil que alimentos, servicios y medicamentos compitan dentro de presupuestos muy restringidos.
Las farmacias enfrentan un problema distinto pero conectado, siendo que entregan medicamentos con cobertura, pagan a las droguerías para reponerlos y cobran de obras sociales o convenios semanas más tarde. Ilchuk explicó que plazos que estaban entre 45 y 60 días volvieron a ubicarse entre 60 y 90 días, con una brecha financiera que solo aumenta los costos fijos y dificulta sostener stock.
¿Por qué preocupa lo crónico?
Una enfermedad crónica —como hipertensión, diabetes, epilepsia, asma o ciertos trastornos de salud mental— necesita continuidad durante meses o años. Como el beneficio del medicamento suele consistir en mantener estable al paciente y prevenir una complicación futura, la falta de dinero puede inducir una falsa sensación de que “se puede esperar” cuando todavía no existen síntomas intensos.
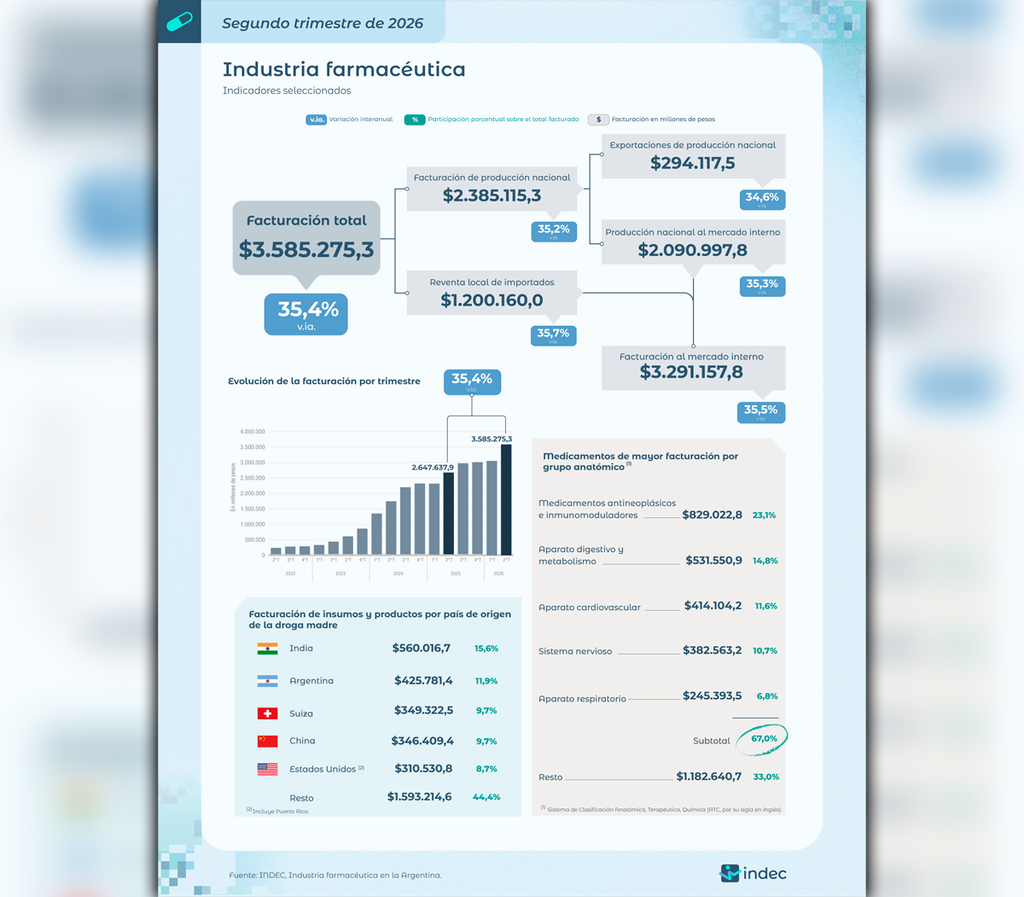
— Informe del INDEC sobre los indicadores seleccionados de la industria farmacéutica en Argentina para el segundo trimestre de 2026
La Organización Mundial de la Salud advierte que la baja adherencia impide obtener el beneficio completo de los medicamentos, empeora la calidad de vida y puede llevar a intervenciones más costosas, como consultas de urgencia e internaciones. Por eso, el ahorro inmediato de no comprar una caja puede convertirse después en un costo sanitario, familiar y público mucho mayor.
El efecto tampoco es igual para todos. Están más expuestos los adultos mayores, las personas con varias enfermedades simultáneas, quienes toman numerosos medicamentos, los hogares sin cobertura de obra social y quienes viven lejos de centros urbanos, porque acumulan gasto farmacéutico, consultas y transporte.
A esto se suma el debilitamiento de vías públicas de acceso. El programa Remediar tiene como función distribuir medicamentos esenciales directamente a centros de salud, pero un análisis del IECS señaló una fuerte reducción nacional de tratamientos dispensados entre 2022 y 2025 y ubicó a Misiones entre las jurisdicciones particularmente afectadas.
Así aparecen dos crisis simultáneas. Del lado de la demanda, el paciente compra menos porque no puede pagar. Mientras que del lado de la oferta, la farmacia vende menos y cobra tarde, pero debe reponer mercadería y sostener salarios, alquileres e impuestos. Si esa cadena se deteriora, una dificultad económica individual puede transformarse en menor disponibilidad o menor capacidad de atención del sistema local.
La búsqueda desesperada de precios bajos también puede empujar medicamentos hacia redes sociales, kioscos, supermercados o intercambios entre particulares. El Colegio misionero advirtió que esos circuitos impiden garantizar origen, conservación, vencimiento y trazabilidad, y recordó que la regulación provincial mantiene la venta de medicamentos dentro de farmacias habilitadas.
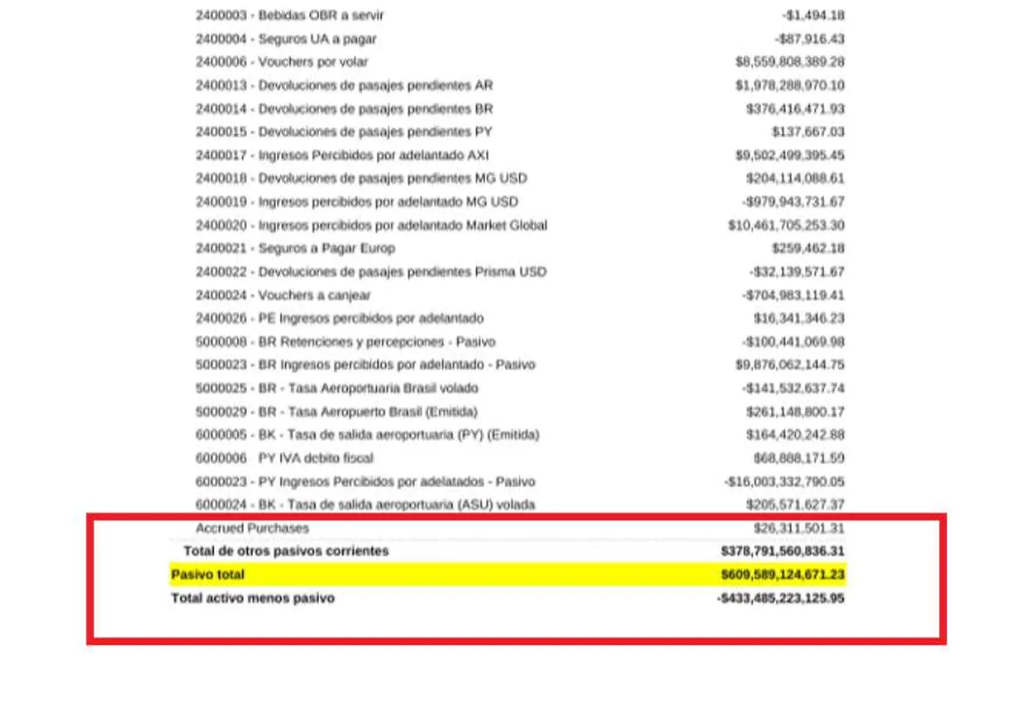
Flybondi le puso número a su crisis. La aerolínea low cost declaró ante la Justicia deudas por $609.589 millones frente a activos por $176.103 millones, una diferencia de $433.485 millones. La cifra surgió del estado patrimonial especial, con fecha de corte al 28 de septiembre de 2026, que acompañó el pedido de concurso preventivo de acreedores presentado el pasado viernes 2, después de casi dos meses sin volar.
El lunes 5 de este mes, el Poder Judicial de la Nación asignó el expediente de FB Líneas Aéreas S.A., razón social de la compañía, al Juzgado Nacional de Primera Instancia en lo Comercial N° 24, a cargo del juez Guillermo Mario Pesaresi, Secretaría N° 47, a cargo de Santiago Medina. El trámite lo realizó el estudio Grispo. La presentación no implica por sí misma la apertura del proceso: esa decisión judicial es el paso previo a la verificación de créditos y a la negociación con los acreedores.
Con el concurso, la empresa busca congelar la deuda a la fecha de inicio y abrir una renegociación con quita para evitar la quiebra. Todavía no se otorgó la conexidad con el concurso de OCA, la otra empresa de COC Global, el grupo de Leonardo Scatturice —CEO del holding, exchofer de la SIDE y cercano a Santiago Caputo—, que tramita en el Juzgado Comercial N° 22, Secretaría N° 23.
En su escrito, la compañía admitió que el problema ya no era de vencimientos aislados. “La generación ordinaria de fondos había dejado de resultar suficiente para atender regularmente el conjunto de las obligaciones exigibles”, sostuvo. Ubicó en marzo de 2026 el inicio de su cesación de pagos.
Los balances de 2025 ya anticipaban el deterioro. Al cierre de ese ejercicio, Flybondi registró activos por $293.426 millones, pasivos por $446.729 millones y un patrimonio neto negativo de $153.303 millones. El resultado contable fue positivo en $1.028 millones, pero las actividades operativas consumieron $102.593 millones de efectivo. Para sostenerse, la empresa recibió $75.899 millones en aportes de capital y $25.216 millones en nuevos préstamos. La auditoría advirtió sobre una fuerte incertidumbre respecto de su capacidad para continuar en operación.
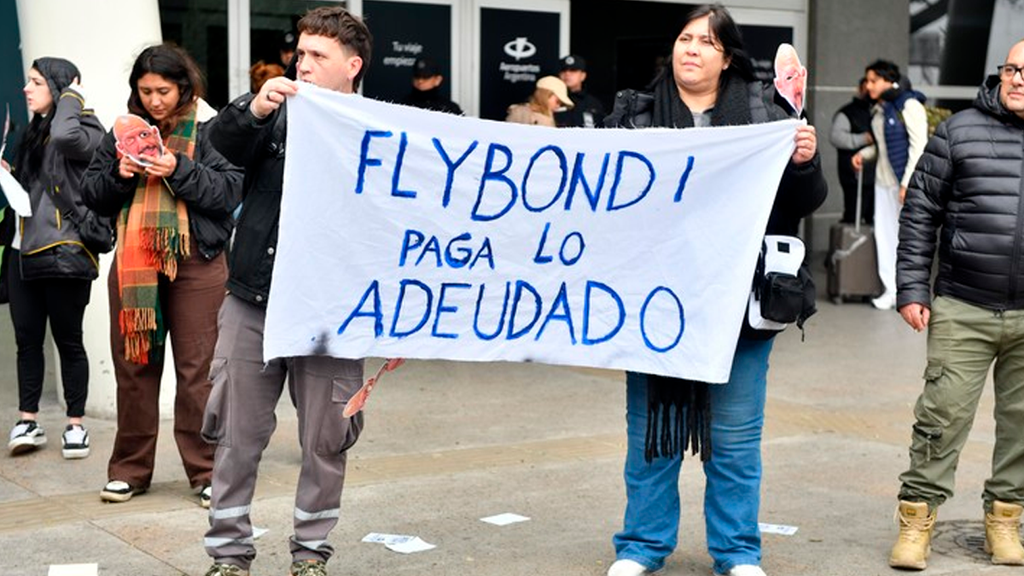
El frente laboral ocupa una porción visible del pasivo: $21.528 millones en sueldos a pagar y $27.833 millones en aportes y contribuciones pendientes. La nómina presentada identifica a 826 trabajadores, 681 bajo convenio ATAF y 145 fuera de convenio. La semana pasada, un grupo de extrabajadores reclamó frente a la Secretaría de Trabajo de la Nación por retiros voluntarios e indemnizaciones impagas que afectan a unas 1000 familias.
Entre los reclamos e intimaciones de pago que la aerolínea detalló figuran:
YPF: deuda vencida de $15.900 millones al 18 de junio de 2026, por abastecimiento de combustible.
New Air Fly Service: $344,4 millones por servicios aeroportuarios en El Calafate.
Transportadora de Caudales Juncadella: $129,9 millones por facturas emitidas entre diciembre de 2025 y mayo de 2026.
La Nueva Metropol: $118,8 millones por transporte de pasajeros y operación de rampa.
Swissport Argentina: $112,2 millones por facturas vencidas de servicios aeroportuarios.
Bullmetrix: $74,4 millones.
Policía de Seguridad Aeroportuaria: $32,4 millones, bajo advertencia de suspender la cuenta corriente y resolver un convenio de permisos del personal aeroportuario.
Escala 24×7: US164.424,deloscualesUS124.368 estaban vencidos; el proveedor suspendió el acceso a servicios de infraestructura tecnológica alojados en AWS.
Los importes corresponden a reclamos específicos y no necesariamente a la totalidad de lo adeudado a cada proveedor. La nómina general incluye, además, obligaciones por arrendamiento de aeronaves, mantenimiento y servicios internacionales, algunas por varios millones de dólares. “La interrupción de una prestación crítica puede afectar prestaciones restantes y producir consecuencias que exceden ampliamente el importe del crédito individual involucrado”, señaló la empresa.
A ese cuadro se suman los embargos que ARCA y la ANAC trabaron entre agosto y septiembre por deudas superiores a $1500 millones en cada caso, y el Hotel Presidente, que reclama unos $660 millones y pidió la quiebra. Según el sitio Failbondi, la aerolínea canceló en 2026 alrededor de 2400 vuelos, afectó a unos 383.000 pasajeros y no habría hecho reembolsos desde enero: con un ingreso mínimo de US$50 por pasajero y por tramo, el monto superaría los US$19 millones.
El expediente también explica el origen del rojo. En 2025, Flybondi transportó 3.656.887 pasajeros contra 4.020.942 del año anterior, una baja de 9,1% en un mercado que creció 13,2%; sus ingresos netos por pasajes cayeron cerca de 14,5%. La flota operativa pasó de un promedio de 11,33 aviones en julio de 2025 a 2,67 un año después, y los vuelos se redujeron de 2.836 en enero de 2026 a 134 en julio, un 95,3% menos. Mientras tanto, el mantenimiento costó entre US$1,66 millones y US$2,59 millones por mes durante el primer semestre.
Hoy la compañía conserva tres aeronaves, que permanecen en el país sin operar. Aun así, pidió continuar: “La severa crisis descripta no ha determinado, a la fecha de esta presentación, la desaparición de la organización empresaria ni el cese definitivo de la explotación”. Si la Justicia abre el concurso, Flybondi deberá reestructurar obligaciones por casi $610.000 millones y, al mismo tiempo, conseguir recursos para volver a volar.
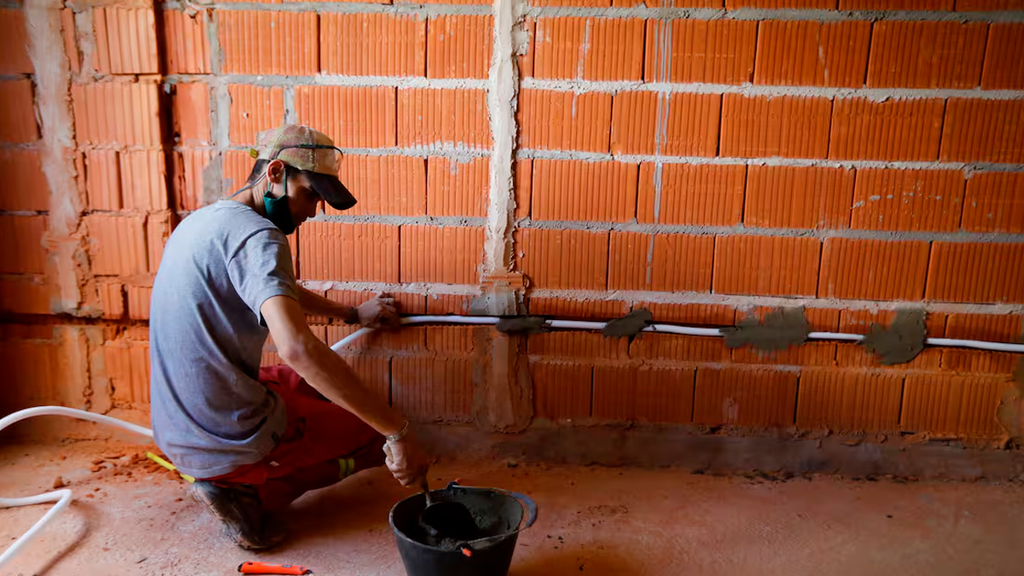
La Auditoría General de la Nación (AGN) puso bajo la lupa el manejo de los fondos nacionales destinados a la urbanización de barrios populares y encontró una extensa serie de deficiencias en la administración, seguimiento y control de una política pública que durante los últimos años movilizó importantes recursos del Estado nacional.
El organismo aprobó el 20 de agosto de 2026 el informe 169/2026, correspondiente a la actuación 214/2023, denominado “Gestión de fondos nacionales transferidos en el marco del programa 53 – Integración Socio Urbana, Actividad 42 – Abordaje Integral de Barrios Populares”. La auditoría comprende el período que va desde el 1 de enero de 2022 hasta el 30 de septiembre de 2024.
Se trata de un dato relevante para interpretar sus conclusiones: el período analizado incluye casi dos años completos de la administración de Alberto Fernández y los primeros nueve meses de la gestión de JavierMilei.
Durante la administración de Alberto Fernández, el área estuvo encabezada por Fernanda Miño, militante del Movimiento de Trabajadores Excluidos (MTE) y referente del espacio de Juan Grabois, bajo las sucesivas conducciones de Juan Zabaleta y Victoria Tolosa Paz en el ministerio de Desarrollo Social. Con la llegada de Javier Milei, pasó a tener rango de subsecretaría y quedó a cargo de Sebastián Pareja, referente del armado bonaerense de Karina Milei, designado desde el 28 de diciembre de 2023. Inicialmente dependió del ministerio de Infraestructura y luego pasó a la órbita del ministerio de Economía, conducido por Luis Caputo.
Según surgió durante el tratamiento del informe en el Colegio de Auditores, el trabajo identificó 18 hallazgos, entre ellos problemas vinculados con la selección de cooperativas, desembolsos realizados pese al vencimiento de pólizas de seguro y importantes atrasos en la ejecución de las obras.
Cooperativas y criterios bajo la lupa
Uno de los aspectos más sensibles de la auditoría se relaciona con los mecanismos utilizados para distribuir recursos entre las organizaciones encargadas de llevar adelante parte de los proyectos.
La AGN observó la existencia de discrecionalidad en la asignación de fondos a cooperativas ante la ausencia o insuficiencia de criterios de elegibilidad claramente establecidos, una cuestión particularmente sensible teniendo en cuenta el peso que estas organizaciones adquirieron dentro del esquema de integración socio urbana.
El modelo adoptado durante aquellos años otorgó precisamente un rol central a las entidades de la economía popular.
La propia normativa de integración socio urbana promovió la participación de cooperativas y organizaciones comunitarias en la ejecución de los proyectos. Distintos documentos del programa daban cuenta de que más de la mitad de las intervenciones llegaron a ser ejecutadas por este tipo de entidades, mientras que en los convenios implementados por provincias o municipios también existían obligaciones de participación de cooperativas de trabajo.
La discusión planteada por la auditoría, por lo tanto, no pasa necesariamente por la utilización de cooperativas como herramienta de ejecución, sino por una pregunta más delicada: con qué mecanismos se seleccionaba a las organizaciones que recibían los recursos del Estado y qué controles existían sobre ellas.
Dinero transferido pese a pólizas vencidas
Otro de los hallazgos señalados por la auditoría resulta especialmente llamativo desde el punto de vista administrativo.
De acuerdo con las conclusiones difundidas tras la aprobación del trabajo, la AGN verificó casos en los cuales se realizaron desembolsos de fondos mientras las pólizas de seguro correspondientes se encontraban vencidas.
— Fernanda Miño
Las pólizas constituyen una herramienta básica de resguardo para el Estado ante incumplimientos o contingencias relacionadas con las obras financiadas.
Sin embargo, los problemas no terminaron allí.
Más de la mitad de los convenios, demorados
La auditoría determinó además que aproximadamente el 56 por ciento de los convenios examinados presentaba demoras en la ejecución de las obras.
El número adquiere otra dimensión considerando que la finalidad del programa era intervenir sobre algunas de las zonas con mayores necesidades habitacionales y de infraestructura del país.
El régimen de integración socio urbana tiene como objetivo mejorar las condiciones de los barrios incluidos en el Registro Nacional de Barrios Populares (RENABAP), con intervenciones relacionadas con vivienda, infraestructura, servicios básicos, saneamiento, regularización dominial y mejoramiento del hábitat.
Es decir, detrás de las demoras administrativas aparecen obras destinadas a poblaciones que, en numerosos casos, carecen de infraestructura básica.
Del 97 por ciento de ejecución al cero
Pero la auditoría encontró también una segunda cara del problema.
Si durante los años anteriores el programa había alcanzado niveles de ejecución cercanos al 97 por ciento, durante 2024 la situación cambió radicalmente.
Según los datos presentados por la AGN, ese año registró apenas 6 por ciento de ejecución presupuestaria y 0 por ciento de ejecución física, una virtual paralización de la política pública durante los primeros meses de la administración libertaria.
La fotografía que deja el organismo de control resulta así particularmente incómoda para las dos administraciones comprendidas dentro del período auditado.
Por un lado, durante el funcionamiento intensivo del programa aparecieron falencias en los mecanismos de selección, controles administrativos insuficientes, desembolsos con garantías vencidas y obras demoradas.
Por el otro, el cambio de gobierno no derivó en una corrección y continuidad del programa bajo nuevas reglas, sino en una caída prácticamente total de su ejecución durante 2024.
El caso “Mi Pieza”
El informe también abordó uno de los programas más conocidos vinculados con la política de barrios populares: Mi Pieza, destinado a financiar mejoras, ampliaciones y refacciones habitacionales.
Allí apareció una paradoja significativa.
El esquema requería que las beneficiarias acreditaran los avances mediante una aplicación móvil con herramientas de geolocalización. Sin embargo, el mecanismo de control terminó chocando con las propias características sociales de la población alcanzada: brecha digital, dificultades de conectividad y problemas para utilizar las herramientas tecnológicas exigidas para validar las obras.
En otras palabras, parte del sistema diseñado para controlar una política destinada a los sectores más vulnerables dependía precisamente de recursos tecnológicos que una porción de esos mismos sectores no tenía garantizados.
Una política millonaria que terminó bajo auditoría
El programa 53 de Integración Socio Urbana había adquirido durante los años anteriores un peso creciente dentro del presupuesto nacional.
Ya en auditorías previas de la propia AGN puede observarse la magnitud que había alcanzado el área. En uno de los ejercicios analizados, el crédito destinado al programa 53 pasó de aproximadamente 3.171 millones a más de 10.324 millones de pesos, una ampliación superior al 225 por ciento.
El esquema se encontraba además vinculado con una estructura mucho más amplia de políticas de urbanización, fondos fiduciarios, transferencias a gobiernos locales y participación de organizaciones de la economía popular.
La integración socio urbana había sido concebida para intervenir sobre una de las caras más dramáticas de la pobreza argentina: familias que viven sin títulos de propiedad, cloacas, agua corriente, infraestructura vial o conexiones seguras de servicios.
Precisamente por esa sensibilidad, las conclusiones de la AGN cobran mayor importancia. No se trata solamente de expedientes incompletos o fallas formales.
La auditoría describe una política pública en la cual convivieron una enorme demanda social, importantes recursos económicos, organizaciones encargadas de ejecutar proyectos, deficiencias en los mecanismos de control y numerosos convenios que no avanzaron según lo previsto.
Y la respuesta posterior tampoco solucionó el problema: para 2024, la ejecución física había caído directamente a cero. El resultado es una fotografía difícil de ignorar.
Durante los años de expansión, el Estado no logró garantizar controles suficientemente robustos sobre todo el circuito de asignación y ejecución de recursos. Cuando llegó el ajuste, en lugar de corregir esas deficiencias y continuar las obras bajo mecanismos más transparentes, buena parte del programa quedó paralizada.
En el medio quedaron los barrios populares, los fondos públicos ya comprometidos y una auditoría que, varios años después, comenzó a reconstruir qué ocurrió con una de las políticas sociales más importantes de la última década.
La Agencia de Recaudación y Control Aduanero, más conocida por sus siglas ARCA, envió esta semana avisos a creadoras de OnlyFans, la plataforma de contenidos para adultos, por presuntos ingresos sin declarar. En algunos casos, los montos detectados a su nombre oscilaron entre 200.000 y 300.000 dólares en los períodos fiscales 2022 a 2024, cifras que las afectadas aseguraron no haber recibido porque terceros administraban sus cuentas.
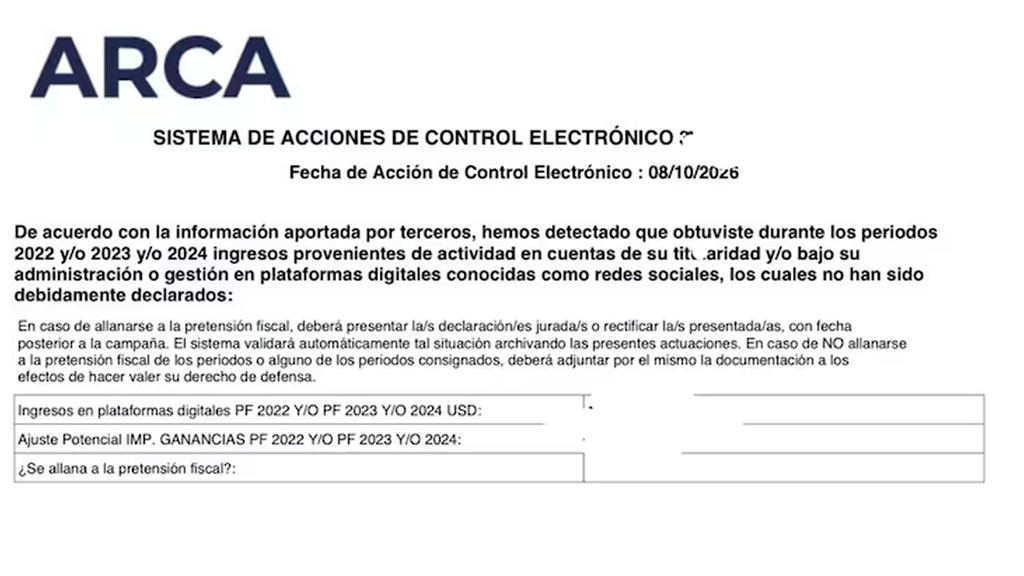
Un posteo anónimo en redes sociales hizo público el caso y contadores confirmaron la existencia de las comunicaciones, que llegaron a los domicilios electrónicos como una “acción de control electrónico”. El texto mencionó ingresos no declarados en cuentas a su nombre o bajo su gestión en plataformas digitales, detectados “de acuerdo con la información aportada por terceros”.
Consultada, ARCA no hizo comentarios, aunque desde el organismo aclararon que se trataba de una fiscalización electrónica enviada a muchos contribuyentes, que debía responderse. Este tipo de campaña, llamada de inducción, invitaba a presentar las declaraciones juradas omitidas o, si los datos eran incorrectos, a responder con documentación respaldatoria. Mariano Ghirardotti, socio principal en Estudio Ghirardotti, recordó que los directivos de ARCA consideraban estas campañas “un elemento altamente eficiente para recaudar”.
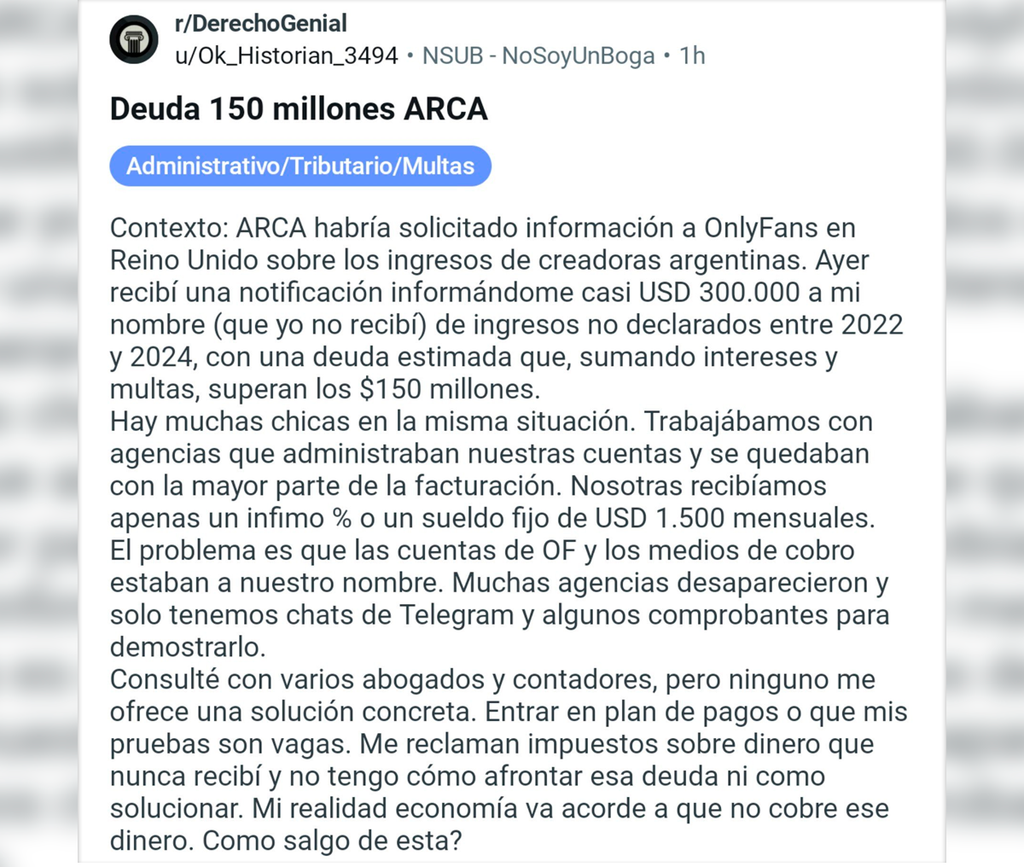
“Me reclaman impuestos sobre dinero que nunca recibí y no tengo cómo afrontar esa deuda ni cómo solucionar”. Así resumió su caso la creadora que lo difundió, a quien le llegó una notificación por casi US$300.000 y que calculó una deuda superior a $150 millones con intereses y multas. Además, sostuvo que “ARCA habría solicitado información a OnlyFans en Reino Unido sobre los ingresos de creadoras argentinas”.
Contó que había “muchas chicas en la misma situación” y describió el esquema: agencias que manejaban las cuentas y los cobros se quedaban con la mayor parte de la facturación, y ellas recibían un porcentaje ínfimo o un sueldo fijo de US$1.500 mensuales. Las cuentas de OnlyFans y los medios de cobro estaban a nombre de las creadoras. Las cuentas con el fisco, también.
Los registros de las plataformas no reflejaban necesariamente cuánto cobró cada una, y quien recibió una fracción podía enfrentar reclamos por montos muy superiores. Muchas agencias desaparecieron o dejaron de operar, y a las afectadas solo les quedaron chats de Telegram y algunos comprobantes para reconstruir lo que cobraban.
Diego Fraga, profesor de la maestría en derecho tributario de la Universidad Austral y fundador de Proyecta C, planteó que había que revisar los contratos para saber quién fue el titular jurídico de los ingresos. El tributarista Sebastián Domínguez propuso precisar si la agencia cobraba por cuenta de la titular o disponía de fondos ajenos, y advirtió que “es un relato individual y no hay indicios de que haya un operativo masivo sobre las creadoras”.
El intercambio internacional de información y los cruces patrimoniales permitían detectar cobros en el exterior, según Ghirardotti. Entre esas herramientas figuraron el CRS, un estándar de intercambio automático de datos financieros de la OCDE al que adhirió la Argentina junto con más de 120 jurisdicciones, y el acuerdo FATCA con Estados Unidos, más limitado.
Para el abogado Federico Colonnese, especializado en asesoría para creadores digitales, quedó atrás la creencia de que nadie se enteraba de los cobros del exterior: pasaban por billeteras digitales, cuentas bancarias, Payoneer, Wise o Skrill, todos rastreables, y ARCA intensificó en 2026 los controles automáticos sobre transferencias internacionales, por lo que esos ingresos resultaban imposibles de ocultar.
Frente a esa postura, Fraga admitió que el fisco cruzaba datos de bancos, billeteras virtuales y plataformas de pago, pero distinguió entre conocer una cuenta e identificar con exactitud lo que alguien ganó por su trabajo: “No todas las plataformas están alcanzadas por los mismos mecanismos de intercambio ni toda acreditación constituye necesariamente una ganancia gravada”.
En lo fiscal, Colonnese equiparó la actividad en OnlyFans con un trabajo autónomo y gravado, como el de cualquier freelancer: con ingresos habituales correspondía inscribirse y, para la mayoría, convenía el monotributo, que unificaba en un pago mensual el impuesto integrado (en lugar del IVA y Ganancias), los aportes jubilatorios y la obra social. Por encima de sus topes regía el régimen general, con IVA y Ganancias por separado.
Para servicios prestados desde la Argentina y aprovechados en otro país correspondía una factura electrónica tipo E, emitida desde “Comprobantes en línea” de ARCA con un punto de venta de exportación, incluso para monotributistas. Según Colonnese, llevaba IVA exento, se emitía al tipo de cambio oficial del día y servía para justificar el ingreso de divisas. Ghirardotti y Domínguez sumaron Ingresos Brutos, que no todas las jurisdicciones eximían, Bienes Personales por saldos en el exterior y el riesgo de sanciones e intereses.
Ante el aviso, Domínguez recomendó responder a tiempo e identificar si se trataba de una nota de inducción, una inspección o una determinación de oficio. Aconsejó reunir contratos, comprobantes y chats; reconstruir año por año lo facturado, lo descontado por la agencia, lo cobrado y lo gravado; rastrear el origen de la información; revisar si hubo infracciones al Régimen Penal Cambiario y definir una estrategia con un profesional desde el primer día, porque anticiparse solía dar más margen.
El Banco Central permitió en los últimos años a las personas humanas exportadoras de servicios conservar sus dólares sin límite, pero Fraga aclaró que siguió vigente la obligación de ingresarlos al país dentro de los 20 días hábiles desde su percepción. “No alcanza con emitir la factura y declarar los impuestos si, al mismo tiempo, se incumplen las normas del Banco Central”, cerró.
Las familias debían entregar $100.000 como anticipo por una vivienda y una futura conexión eléctrica. El dinero habría terminado en cuentas bancarias y billeteras virtuales vinculadas con las acusadas, mientras que las adjudicaciones prometidas nunca se concretaron.
Una de las afectadas estimó una deuda de más de $150 millones entre impuestos, intereses y multas. Especialistas detallaron las herramientas del fisco para rastrear cobros en el exterior y los pasos para responder el aviso.
El informe detectó pagos con pólizas de seguro vencidas y cooperativas elegidas sin criterios claros, mientras que en 2024 la ejecución física del programa cayó a cero.
📖 IL DIARIO PERSONALE DI PAPA FRANCESCO.
Dal 24 novembre le pagine personali di Jorge Mario Bergoglio diventano un libro, presentato e commentato dal card. Víctor Manuel Fernández.
🌍 Un’uscita mondiale in 94 Paesi e 5 lingue: italiano, spagnolo, inglese, portoghese e francese. https://t.co/vptymfgmIc