La sorprendente fortaleza de McDonald´s

Las acciones de McDonald´s se encuentra cerca de sus máximos históricos, en un año sumamente complejo para el mundo financiero. ¿A qué se debe? ¿Cómo le fue en su balance reciente?
rafaela-biazi-470405-unsplash.jpg
10 Years Experiences

Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.

*Por Miguel Boggiano CEO de Carta Financiera

Luego de un inicio de año muy complicado, en el que llegó a caer un 20%, la acción se pudo recuperar.

La principal fortaleza de McDonald´s es su capacidad de supervivencia y su poderío, especialmente durante la pandemia. En un año terrible para todo el mundo, como lo fue el 2020, sus ventas fueron solo un 10% menores a las de 2019. Uno de los motivos de esta fortaleza es que McDonald´s mostró una performance mucho mejor que la mayoría de sus competidores. Su servicio de “AutoMac” claramente lo potenció.

Luego, en el 2022, un año sumamente difícil, McDonald´s tuvo que enfrentar otros conflictos: la guerra entre Rusia y Ucrania y una elevada inflación mundial. Esto obligó a la Reserva Federal a tomar una postura más restrictiva, subiendo las tasas de interés. Frente a estos conflictos la cadena de hamburguesas más reconocida mundialmente adoptó una nueva estrategia que se diferencia de su historia. Dejaron de ofrecer menús baratos con el objetivo de mejorar los ingresos. Además, su política de dividendos crecientes lo benefició.

En un 2022 que castigó sumamente a las empresas tecnológicas y a las que no tiene capacidad de generar dinero, McDonald´s sacó a relucir su poderío y sus acciones también acompañaron.

Balance reciente

La compañía presentó sus resultados trimestrales el martes 26 de julio. Afirmaron que los aumentos de precios impulsaron el crecimiento de las ventas en las tiendas en EE.UU, que fue más alto de lo esperado durante el segundo trimestre.

Las ventas globales crecieron un +9,7% interanual y las ventas en EE.UU aumentaron un +3,7%. Las ganancias, por su parte, disminuyeron un 3%.

La inflación y la guerra en Ucrania afectaron los resultados trimestrales y la confianza del consumidor. Incluso, la empresa informó de un cargo de USD 1.200M, relacionado con la venta de su negocio ruso.

Sin duda, uno de los principales conflictos es la inflación, que afectó las ganancias de la compañía, a pesar de las subas en los precios. Para todo el año, McDonald’s proyecta una inflación del 12% al 14% para alimentos en los EE.UU y niveles aún más altos en Europa.

Al ser una “acción defensiva”, tiene mejores perspectivas que otro tipo de acción, como las tecnológicas. Las “acciones defensivas” son empresas que no experimentan una caída grande en sus ventas cuando la economía cae.

EE.UU está dando varias señales de una posible recesión. Entonces, ¿es buena idea comprar MCD? Seguramente se defienda mejor que otro tipo de acciones. Aunque vale aclarar que si el mercado empieza a caer con fuerza, MCD correrá esa misma suerte.

Conclusión

El desempeño futuro de McDonald´s dependerá mucho de lo que suceda a nivel global y lo que haga o deje de hacer la Reserva Federal para frenar la inflación. Es sabido que la compañía es líder, reconocida y prestigiosa. Ha sabido mostrar su fortaleza frente a la pandemia y el precio de su acción así lo demostró. Hay que estar atentos para entender qué ocurre con la economía mundial. Sin duda, MCD es una gran acción para considerar. Pero si la recesión se hace realidad, seguramente caiga también. A tener cuidado.

Para terminar, te quiero invitar a descargarte gratis un informe que preparé para que enfrentes esta crisis global y tengas herramientas para saber cómo ganarle al mercado. Lo podés descargar en este link:
3 Ideas para ganar con la caída de Wall Street

Conseguí este informe de nuestro equipo de research ideas para ganar con de Wall Street.

Search

Unite a nuestro grupo de Telegram, donde te compartimos las noticias más importantes.

Las ventas de los comercios de barrio volvieron a caer en agosto y ya acumulan un rojo del 2,4% en el año

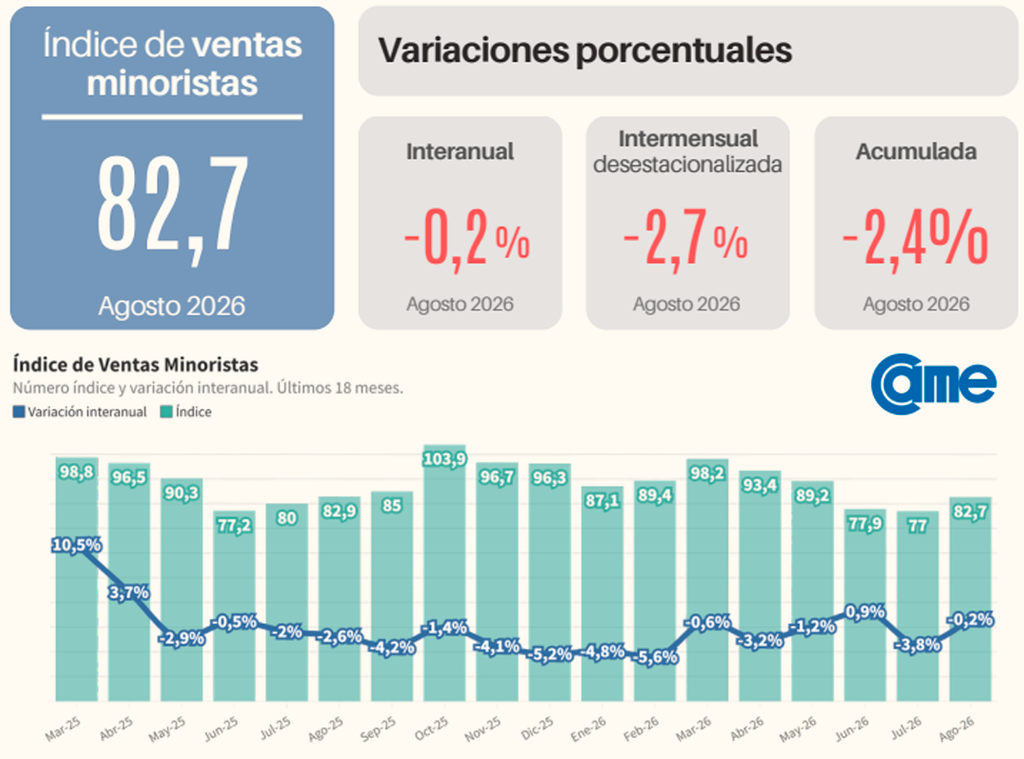
Las ventas de los comercios minoristas pyme cerraron agosto con una caída del 0,2% frente al mismo mes de 2025. El número parece inofensivo pero descansa sobre una base ya deprimida: el índice quedó en 82,7 puntos, más de diecisiete por debajo de los 100 que marcó diciembre de 2022, mes que citada entidad toma como referencia.

La comparación contra julio es más dura. En la medición desestacionalizada, que descuenta el peso propio de cada mes del calendario, la actividad retrocedió 2,7%. Con ese arrastre, el acumulado del año trepó a -2,4% y agosto se convirtió en la segunda baja interanual consecutiva. 

De los ocho meses y contando solo junio dio positivo, con un magro 0,9% que quedó sepultado en julio por un derrumbe del 3,8%.

Cuatro rubros en verde y un índice en rojo

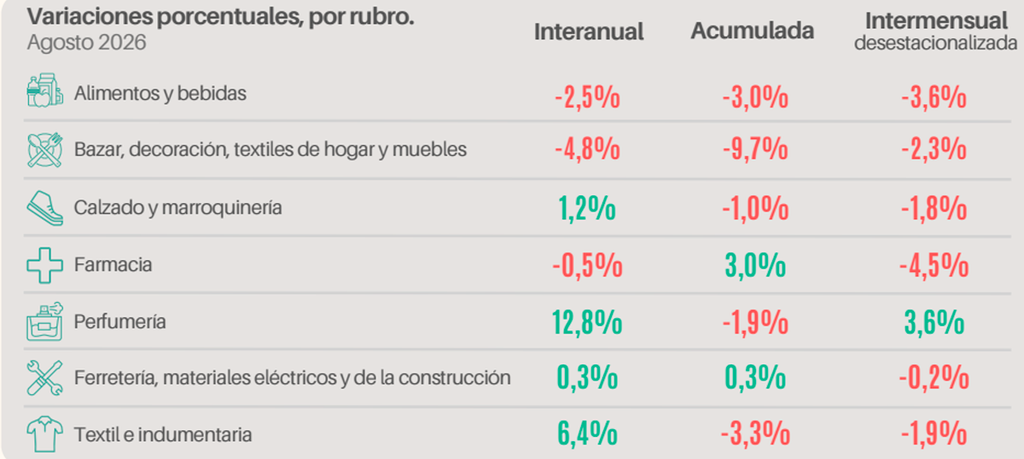
Cuatro de los siete sectores relevados terminaron agosto por encima del año pasado, y aun así el promedio general cayó. La explicación está en qué rubros crecieron y por qué.

El salto lo dio Perfumería, con un alza interanual del 12,8%. Los comerciantes atribuyen el movimiento al Día del Niño, que ubican entre las tres o cuatro jornadas de mayor facturación del año para el sector, y a la irrupción formal de dos categorías que traccionaron con fuerza durante el mes: la perfumería árabe y las líneas de cuidado facial coreanas. Textil e indumentaria avanzó 6,4%, empujado por ropa infantil y deportiva, mientras la vestimenta formal siguió planchada. Calzado y marroquinería subió 1,2% con zapatillas urbanas, calzado escolar y carteras económicas; los zapatos de vestir y las líneas de cuero para adultos quedaron paralizados, limitados a la reposición por desgaste. Ferretería, materiales eléctricos y de la construcción arañó un 0,3% a fuerza de reparaciones domésticas menores y tickets de bajo valor unitario, con la obra nueva y las remodelaciones integrales postergadas.

Del otro lado del tablero está el rubro que más pesa en la góndola cotidiana. Alimentos y bebidas cayó 2,5% interanual y 3,6% contra julio, condicionado por la absorción del ingreso familiar en tarifas de servicios y por un endeudamiento de los hogares que no cede. El reinicio del ciclo lectivo y el Día del Niño empujaron panificados y repostería durante unos días, pero el volumen físico total se mantuvo pegado a la reposición de primera necesidad. Factores climáticos recortaron la disponibilidad de verduras de hoja y papa, con alzas que retrajeron el consumo de frescos, y la brecha de precios frente a las grandes superficies se llevó las compras de mayor escala fuera del barrio. Los almacenes respondieron con ofertas combinadas y fraccionamiento de productos básicos para mover inventario.

El peor desempeño del mes fue para Bazar, decoración, textiles de hogar y muebles, con una baja del 4,8% interanual que estira el acumulado anual a -9,7%. El gasto decorativo quedó postergado y la demanda se limitó a la reposición indispensable de vajilla y material de cocina, después de comparaciones de precios exhaustivas. Farmacia, en tanto, retrocedió 0,5% interanual y 4,5% contra julio, la caída mensual más pronunciada de la medición: la dispensa se concentró en tratamientos crónicos, la dermocosmética profundizó su contracción y los pacientes se volcaron de manera sistemática a genéricos, al fraccionamiento de tratamientos y a llevar únicamente lo que tiene cobertura total de obra social o PAMI.

El humor del mostrador: complicado

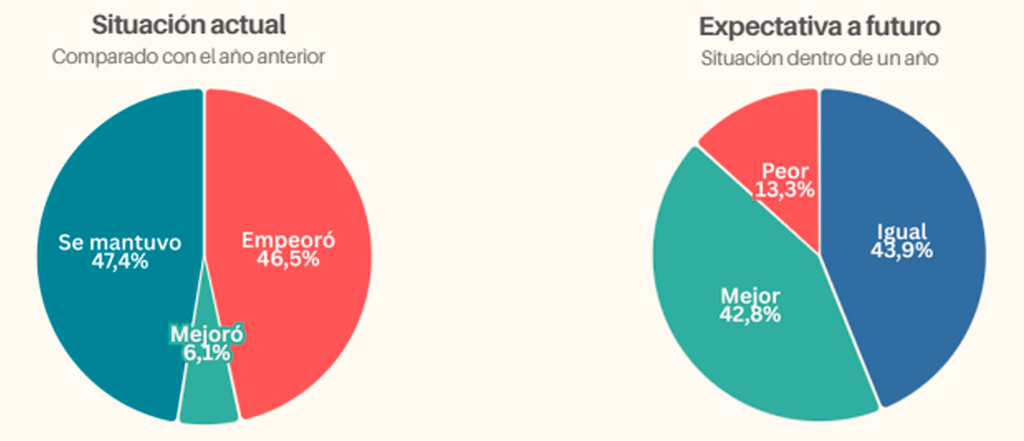
El balance cualitativo agrega la temperatura que los porcentajes esconden. El 46,5% de los dueños consultados dijo que su negocio está peor que hace un año, dos puntos por encima del 44,5% de julio. Otro 47,4% respondió que se mantuvo igual y apenas el 6,1% reportó una mejora en su desempeño operativo.

Hacia adelante, el 43,9% espera que su situación económica siga sin cambios y el 42,8% proyecta un escenario mejor dentro de doce meses, prácticamente lo mismo que en julio. El 13,3% restante anticipa un deterioro.

La pregunta que más define el momento es la de las decisiones de fondos: el 57,9% considera que no es momento de invertir en su firma, el 28,6% no fijó postura y solo el 13,5% respondió que sí.

Despidos y decenas de proveedores en la ruina: luego de 60 años, Knorr cierra su fábrica en Mendoza

El cese de operaciones de la planta de Unilever en Rodeo de la Cruz, dedicada al deshidratado de vegetales para los caldos y sopas Knorr, marca la bajada de persiana de un establecimiento con más de seis décadas de trayectoria en la provincia de Mendoza. La medida dejó en la calle de forma inmediata a sus 60 trabajadores directos, quienes recibieron sus indemnizaciones en el marco del cierre total de la instalación industrial.

La paralización del complejo fabril generó un daño colateral directo sobre la red de abastecimiento agrícola en Mendoza y San Juan. Decenas de productores contratados, que adaptaron durante décadas sus superficies cultivables y esquemas tecnológicos para proveer de forma exclusiva a la firma, perdieron a su único comprador en la región, lo que provocó una parálisis en la cadena hortícola dedicada a la deshidratación masiva.

Las razones corporativas del cierre

Mediante un comunicado oficial, la empresa justificó la decisión en una transformación estructural del mercado, argumentando que las sopas secas en sobre sufrieron un declive sostenido en la demanda por tratarse de un consumo fuertemente estacional ligado a los meses fríos. A este factor sumaron el peso de los costos fijos de infraestructura que requería mantener operativa la planta durante todo el año para abastecer un volumen en retroceso.

En ese marco, la estrategia global de la compañía se orientó a volcar su portafolio hacia alimentos de consumo continuo como pastas, risottos y ramen. Para sostener ese esquema, Unilever abandonó el procesamiento agrícola propio en Guaymallén y resolvió migrar hacia un modelo de compras a proveedores externos e importación de materias primas, concentrando la etapa final de empaque en su complejo industrial de Pilar.

El espejo nacional

El desmantelamiento de la planta mendocina se inserta en una dinámica nacional signada por la retracción del entramado productivo. Desde el inicio del ciclo económico actual se registró la baja neta de más de 26.400 empresas empleadoras, a razón de 30 cierres diarios, mientras que la tasa de desempleo del INDEC trepó del 5,7% inicial al 7,8% actual.

Este escenario responde a una apertura de importaciones que avanzó sin una equivalente desregulación ni baja de la presión tributaria para los productores nacionales. La política oficial plasmada en la premisa de que deben cerrar los actores que “no puedan competir” —según expresó recientemente el Presidente— colisionó con la realidad de un mercado interno golpeado, donde la competencia internacional se dio en condiciones de asimetría para la industria local.

Lejos de una simplificación tributaria, la carga sobre el sector privado se mantuvo en niveles asfixiantes. Según los datos proyectados en el Presupuesto enviado por el Poder Ejecutivo al Congreso, la presión tributaria consolidada registró un incremento del 0,47% del PBI entre 2025 y 2026, lo que para la caja fiscal representó un aumento de casi 30.000 millones de dólares en concepto de impuestos que continuó erosionando la competitividad de las plantas instaladas en el país.

A la desventaja impositiva se sumó la pérdida de competitividad exportadora frente a filiales extranjeras por los altos costos operativos internos y una caída generalizada del consumo golpeado por la pérdida del poder adquisitivo.

El contexto se alinea con la percepción de la opinión pública expresado en una encuesta reciente, donde el 59% calificó la economía como negativa, frente a un 18% que la ve neutra y un 22% que la considera positiva. De esta forma, con la falta de trabajo superando a la inflación como principal preocupación social, el caso Guaymallén expone cómo la reconversión corporativa se combina con un contexto de pérdida acelerada del empleo.

*Por Augusto Grinner

HUMOR por Argüelles​

LO MÁS IMPORTANTE

TWEET DEL DÍA

Tevero liberavisse
comprehensam nec.

Copyright 2023 © Data 24 - Todos los derechos reservados
Data 24.com.ar © Copyright 2025

Subscribe Now