INFLACIÓN: No para de aumentar y los alimentos son los más afectados
Asimismo aumenta el costo de los alimentos, este mes hay subas importantes en educación, indumentaria y combustibles.
10 Years Experiences
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.
Los pedidos de información a empresas, el control ilegal del Gobierno a los supermercados, la inflación no cede y convierte al 29% casi en una utopía. Los alimentos, la educación, la indumentaria y combustibles son algunos de los rubros que aceleraron en marzo y afecta al bolsillo de los argentinos.
Tras la desaceleración de febrero(3,6% frente al 4% de diciembre y enero pasados), algunos números muestran un aumento este mes. Tomando los alimentos y bebidas como ejemplo, componentes claves en la canasta de consumo, volvieron a encabezar la lista de subas de este mes. Acorde, con datos de la consultora LCG, que mide semanalmente 8.000 precios en sitios de supermercados online, este fragmento tuvo un alza del 1,4% la semana pasada, la suba más alta desde mediados de enero.
A fines de 2020 era la carne, a inició de este año fueron las frutas y ahora parece será el pan. El dato enciende luces amarillas porque da cuenta de una aceleración. Durante febrero, la suba en los precios de este segmento se había ubicado por debajo del 1% semanal, pero rápidamente repuntó: según LCG, la inflación de alimentos se disparó en la última semana de febrero (1,2%) y luego registró alzas consecutivas del 1%, 0,9% y el 1,4%, recién anunciado.
Data24 consulto con especialistas, quienes nos comunicaron que deberíamos prepararnos para que a fines del mes, el índice de alimentos y bebidas acabe entre 4,5 y 5% de aumento promedio mensual.
Ecolatina, en tanto, aseguró un 3,3% en la primera quincena de marzo(frente a la primera quincena de febrero), con un alza del 4% en la inflación núcleo. Las categorías más afectadas, coinciden estas proyecciones, son educación (15,3%), indumentaria (6,7%) y alimentos y bebidas (4,1%). De igual modo, estiman una suba del 3,7% promedio para la segunda quincena (frente a la segunda mitad de febrero) y un 3,5% para el mes.
Tras el 7,8% acumulado en el primer bimestre, la inflación debería estar por debajo del 1,8% mensual hasta fin de año para cumplir con el 29% que buscaba Martín Guzmán en el presupuesto. Pero la suba mensual de los precios no se sitúa en ese nivel desde la primera mitad de 2020.
En este marco, el Gobierno se “anticipó” con algunas intervenciones, como frenar el ritmo de devaluación del dólar oficial, la intervención en el mercado paralelo y los controles de precios, a fin de contener la suba. Según la consultora de Latinfocus (publicado esta semana), se estima un 46,4% de inflación para todo 2021, casi 17 puntos por encima de la pauta oficial.
Paralelamente, en su último informe el Banco Central estimó un promedio del 37% para marzo, y una inflación mensual por debajo del 3% mensual en agosto. Para todo el año, proyectan un 48,1%. Los últimos datos oficiales tampoco muestran una desaceleración, el INDEC reafirmó que la inflación mayorista en febrero fue del 6,1% (12% en el bimestre), su valor más alto desde agosto de 2019.
Pero esto no es todo, a comienzos de esta semana comenzaron las disputas en torno a los aumentos de tarifas: por un lado la Secretaría de Energía plantea que es necesario unaumento de entre el 26% y el 35% en las facturas de gas (idea compartida por Guzmán). Por el otro, el espacio cercano a Cristina Kirchner, dirigido por Federico Bernal, titular del ENARGAS, insiste en que el ajuste debe ser segmentado y menor al 10%.
Unite a nuestro grupo de Telegram, donde te compartimos las noticias más importantes.
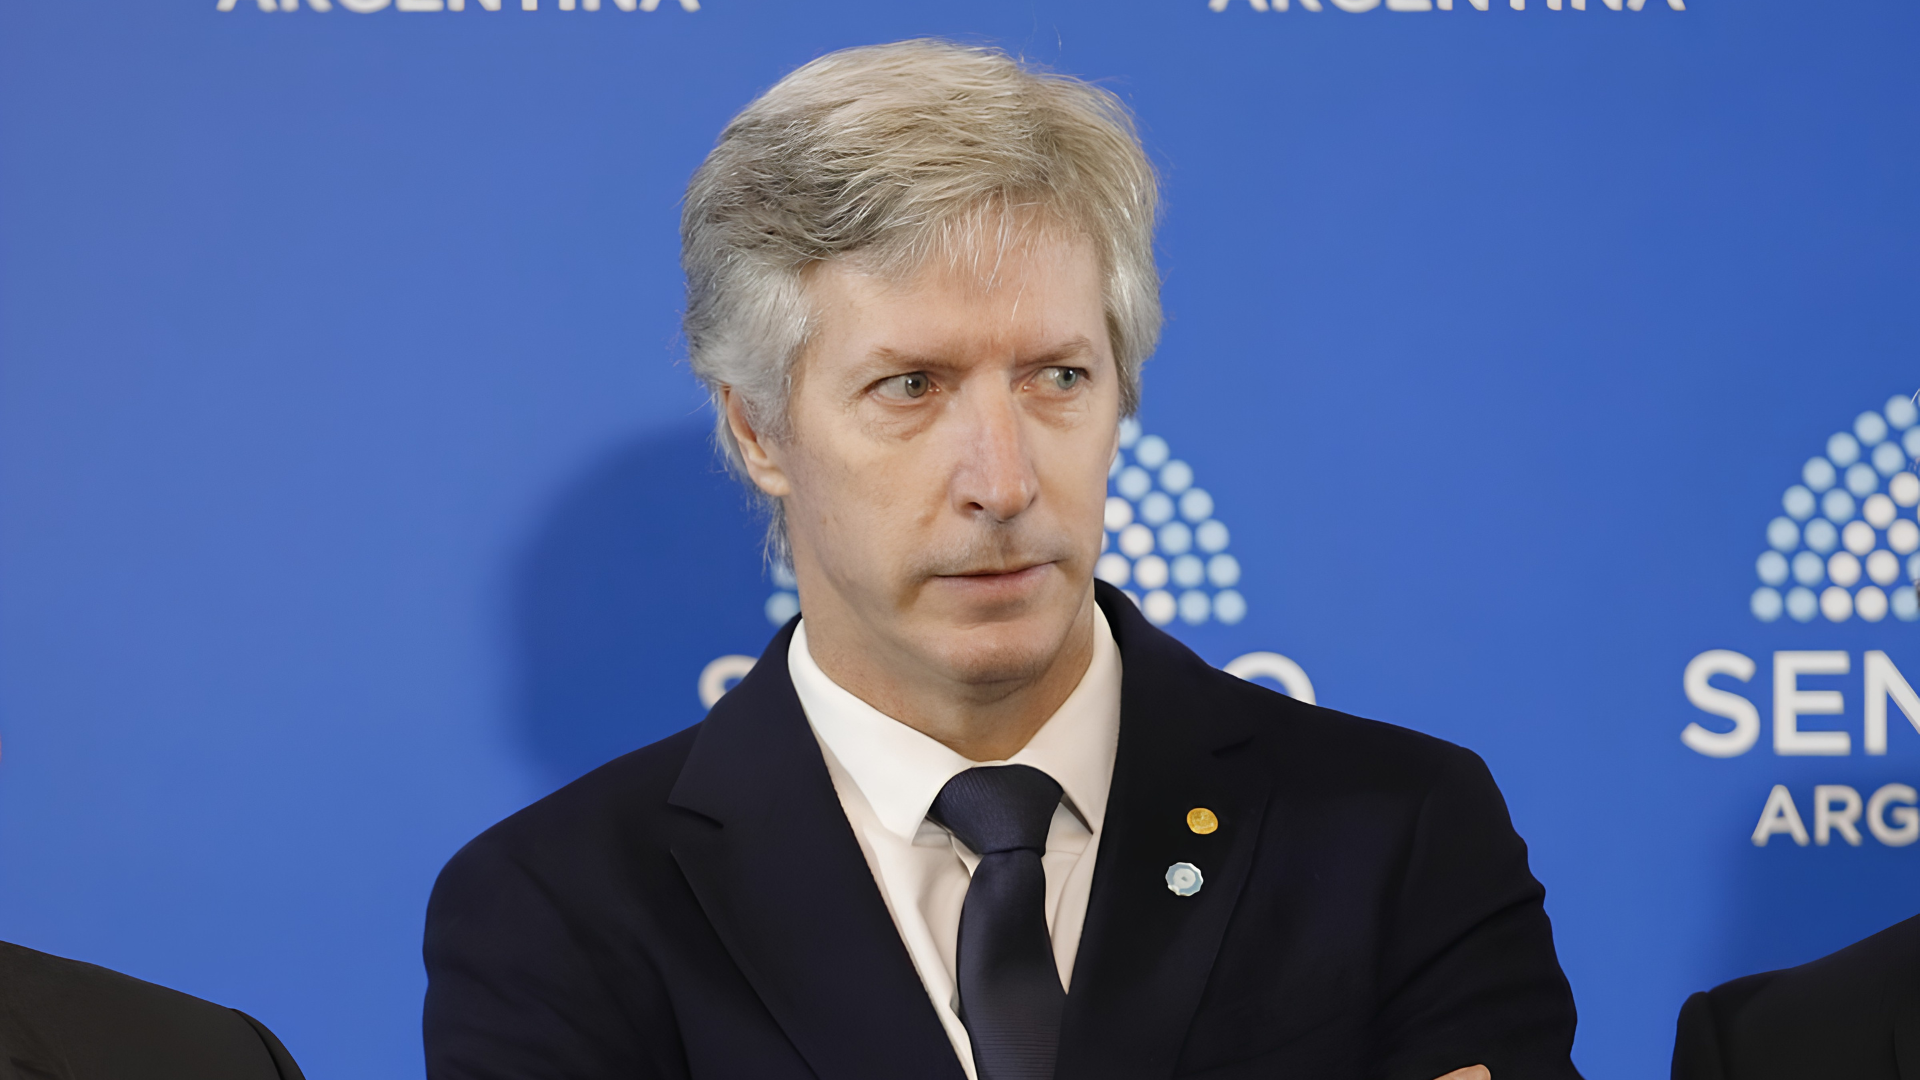
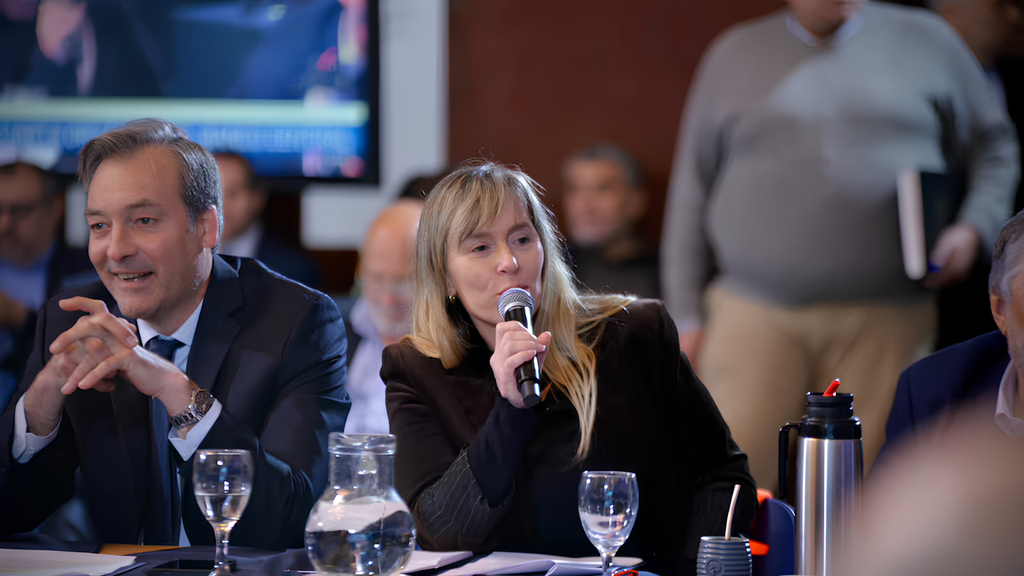
La controversia por el destino de las reservas de oro que el Banco Central trasladó al exterior en 2024 sumó un nuevo capítulo después de que la senadora Juliana Di Tullio acusara al presidente de la entidad, Santiago Bausili, de haber mentido ante el Senado sobre la ubicación real de los lingotes.
“Bausili le mintió al Senado. El oro está en Londres, en el Bank of England”, sostuvo la legisladora en diálogo con el medio Infobae. “Vos no me podés decir que está en Basilea cuando está en Londres. Vos lo que me podés decir es: está en el BIS, pero con asiento en Londres”, vinculando la forma en que el Gobierno presentó la información con el reciente endurecimiento del discurso oficial alrededor de la cuestión Malvinas.
Tras casi dos años de mantener bajo reserva los detalles de la operación, Bausili aseguró ante la Cámara alta que unas 13 toneladas de oro fueron trasladadas y depositadas en el Banco de Pagos Internacionales (BIS), cuya sede se encuentra en Basilea, Suiza. El funcionario sostuvo además que los movimientos estaban documentados y que la Auditoría General de la Nación (AGN), presidida por Juan Manuel Olmos había tenido acceso a la información correspondiente.
Sin embargo, la AGN aclaró posteriormente que todavía no concluyó el análisis específico sobre la trazabilidad de las reservas. El organismo confirmó haber recibido documentación del Banco Central, pero señaló que el proceso de auditoría continúa en curso, por lo que actualmente no puede certificar de manera definitiva el recorrido, la localización física y las condiciones bajo las cuales fueron colocados los lingotes.
Di Tullio sostuvo que el oro no se encuentra físicamente en Basilea, sino en Londres, bajo custodia del Bank of England, aunque eventualmente pueda estar depositado o contabilizado mediante una operación vinculada al BIS. Para la senadora, Bausili presentó ante el Congreso una respuesta que confundió la institución depositaria con el lugar donde estarían materialmente almacenadas las barras.
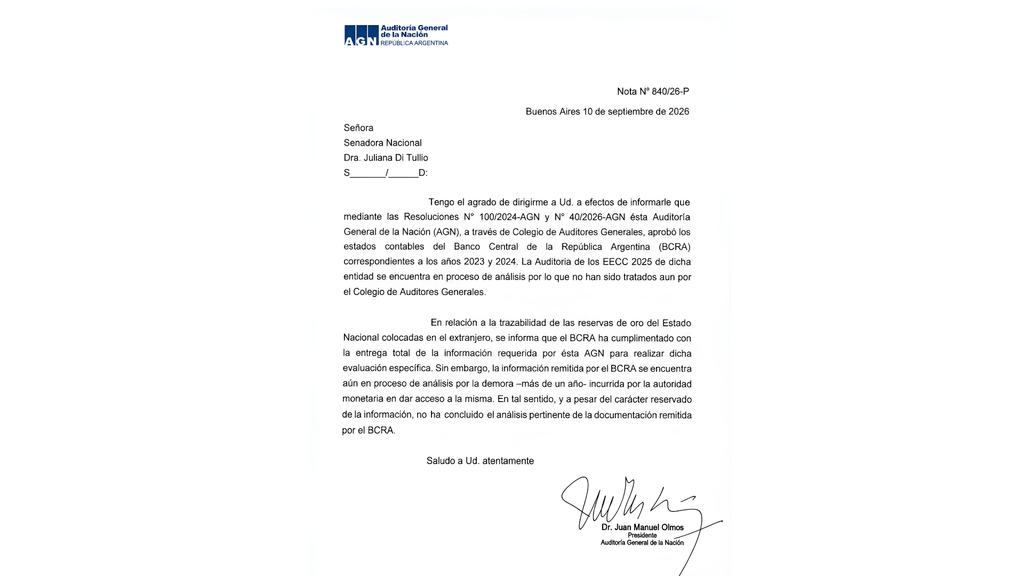
Una cosa es determinar qué institución administra o registra financieramente el activo y otra establecer dónde se encuentran físicamente los lingotes. Precisamente, la trazabilidad completa de esas reservas es uno de los puntos que la auditoría todavía debe esclarecer. “A pesar del carácter reservado de la información, no ha concluido el análisis pertinente de la documentación remitida por el BCRA”, aseveró Manuel Olmos en una nota referida a Di Tullio.
— Presidente de la Auditoría General de la Nación (AGN), Juan Manuel Olmos
Durante su exposición, Bausili defendió la decisión de trasladar parte del oro al exterior y argumentó que mantener determinados lingotes inmovilizados en las bóvedas del Banco Central reducía su utilidad financiera. Para explicarlo recurrió a la comparación con los dólares denominados “cara chica”, para así “convertir ese oro de calidad más baja en oro de calidad más alta”.
Según planteó, el activo conserva su valor, pero determinadas características pueden dificultar su utilización en operaciones internacionales. El traslado habría permitido convertir las barras en activos de mayor aceptación y aprovechar mejores condiciones en el mercado internacional.
Di Tullio y el senador Martín Soria subrayan que la documentación disponible ubica físicamente el oro en Inglaterra y acusan al titular del Central de haber dado una respuesta falsa o incompleta. La senadora anticipó que buscará ampliar la denuncia penal contra Bausili y promover una nueva citación para que explique ante la Cámara alta dónde están los lingotes y bajo qué modalidad se encuentran depositados.
“Acorralamos a Bausili y se largó a hablar, y creo que de más. Contradijo, mintió a todos”, remarcó Soria a Radio 10. El diputado sumó que “hasta ahora, la AGN no pudo auditar los envíos de oro al exterior”.
— Carta oficial de la AGN firmada por Manuel Olmos, y dirigida a la senadora nacional Di Tullio el 10 de septiembre de 2026
En junio, julio y agosto de 2024 se habrían realizado cuatro transferencias de 250 lingotes cada una, correspondido el 18 de junio, 2 de julio, 31 de julio y 13 de agosto. Esa reconstrucción aparece en actuaciones conocidas de la AGN y totaliza 1.000 barras, asociadas públicamente con algo más de 13 toneladas.
“Vamos a ampliar la denuncia que ya le hicimos a Bausili”, aseguró Di Tullio. agregando que sería una presentación penal realizada hace aproximadamente dos años, complementaria con la nueva documentación de la AGN.
El 2 de septiembre de 2024, el BCRA reconoció oficialmente que había completado “transferencias de parte de sus reservas en oro entre sus diferentes cuentas”, pero no identificó el destino, la cantidad ni condiciones de la operación. Sostuvo que el rebalanceo no modificaba el volumen total de las reservas de oro —entonces valuadas en aproximadamente USD$4.981 millones— y justificó la reserva informativa por razones de seguridad.
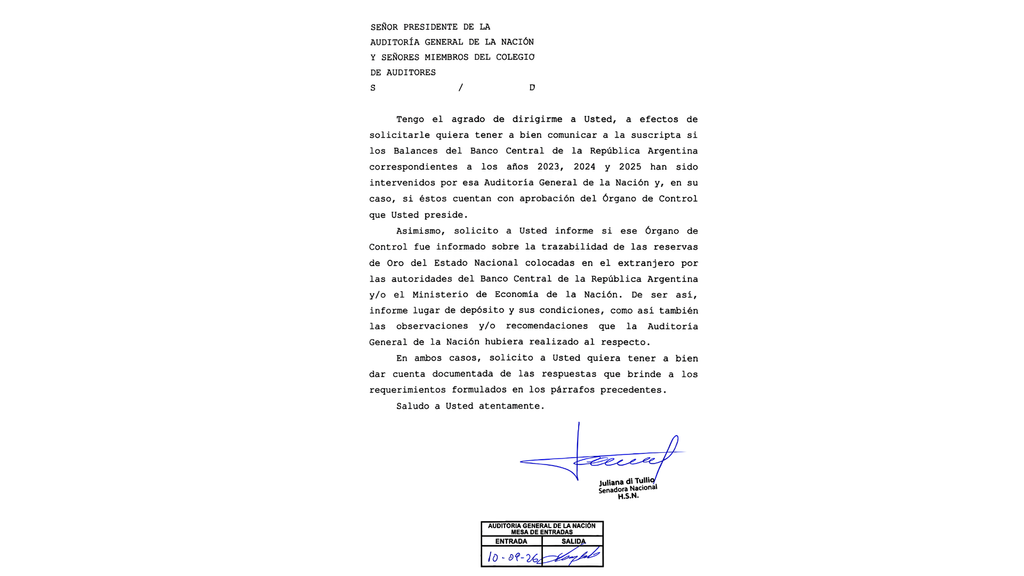
— Pedido de formal dirigido a la AGN por parte de la senadora Di Tullio sobre los balances del Banco Central y la trazabilidad de las reservas de oro
Esa declaración fue importante porque confirmó que hubo movimientos, pero no resolvió las preguntas centrales, como qué barras salieron, hacia dónde, bajo qué contrato, en qué cuenta quedaron, qué operación financiera se realizó, cuánto costó y qué rendimiento o beneficio obtuvo el BCRA.
“La de 2024 es solamente sobre los balances del Banco Central. No tiene nada que ver con el oro”, indicó Di Tullio, y añadió que “por eso me mintió. Nos mintió”.
La afirmación de Bausili
En su exposición del 9 de septiembre de 2026, realizada durante el debate de la reforma de la Carta Orgánica del BCRA, Bausili sostuvo que el oro trasladado fue depositado en el BIS y “en Suiza, donde sigue estando”. También aseguró que los movimientos estaban documentados y registrados, y que las auditorías de 2023, 2024 y 2025 habían terminado sin observaciones.
Su explicación económica fue que el BCRA aprovechó una coyuntura favorable para transformar lingotes viejos o de calidad más difícil de certificar en barras de mayor calidad y liquidez, con un costo de aceptación menor al habitual. El BIS efectivamente ofrece a bancos centrales servicios relacionados con oro, como compra y venta, depósitos, swaps, refinación, mejora de calidad y cambio de localización.
La Auditoría General de la Nación mantiene distintos grados de avance sobre la documentación vinculada al Banco Central y al traslado de las reservas de oro. Los estados contables generales correspondientes a 2023 y 2024 ya fueron aprobados mediante resoluciones del organismo, mientras que los estados de 2025 continúan bajo análisis y todavía no fueron tratados por el Colegio de Auditores.
No obstante, la aprobación de los balances de 2023 y 2024 no permite acreditar por sí sola el recorrido físico y contractual de cada lingote. Este procedimiento demuestra que los estados contables, considerados en su conjunto, recibieron el tratamiento correspondiente, pero no equivale a una certificación específica sobre el destino de las reservas trasladadas al exterior.
La auditoría especial destinada a reconstruir la trazabilidad del oro todavía no concluyó. Por ese motivo, la AGN no se encuentra aún en condiciones de certificar de manera definitiva el destino físico de los lingotes, la cadena de custodia ni las operaciones realizadas con esas reservas.
La situación también contradice la interpretación de que la Auditoría ya habría cerrado el análisis del ejercicio correspondiente sin formular observaciones. Mientras la revisión específica permanezca abierta, no puede sostenerse que el organismo haya confirmado integralmente dónde se encuentra el oro ni cuál fue su recorrido desde que salió de las bóvedas del Banco Central.
La AGN informó que el BCRA habría completado la entrega de la información requerida, pero aclaró que el material sigue siendo inspeccionado debido a una demora en facilitar el acceso.
“Cuando el Banco Central expone sus posiciones financieras, está invitando al resto de los agentes a operar en contra; le hace más difícil y costoso al Banco Central, entonces se resguarda cierta información para que no le operen en contra, se publica con rezago por los controles”, consideró Bausili. siendo que era “optimó aprovechar esa ventana de oportunidad”.
El Banco de Inglaterra declara que custodia oro de otros bancos centrales en cuentas asignadas. El cliente conserva el título sobre barras específicas. También incluye que, cuando se negocia oro entre clientes de sus bóvedas londinense, normalmente no se mueve físicamente la barra, solo cambia el titular en el registro, ya que su custodia permite a los bancos centrales argentinos acceder a la liquidez del mercado londinense.
En diciembre de 2025, la Cámara en lo Contencioso Administrativo Federal ordenó al BCRA responder pedidos de acceso a la información o justificar punto por punto por qué cada dato solicitado implicaría un riesgo. La decisión rechazó que una invocación genérica de seguridad bastara para reservar todo el expediente.
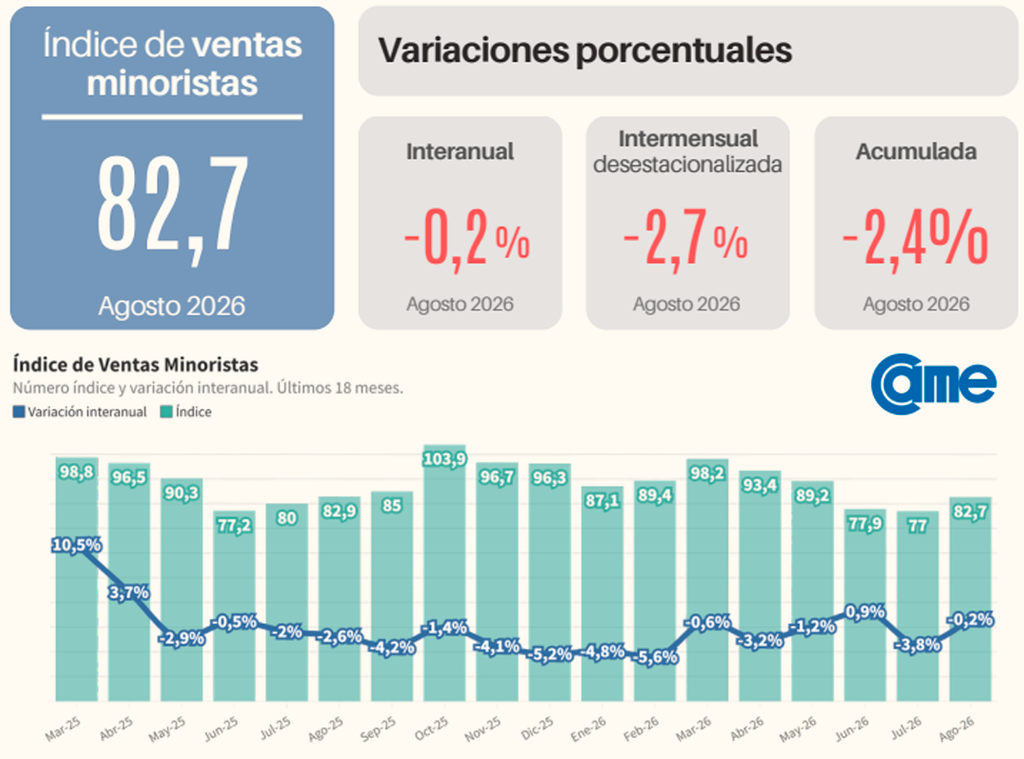
Las ventas de los comercios minoristas pyme cerraron agosto con una caída del 0,2% frente al mismo mes de 2025. El número parece inofensivo pero descansa sobre una base ya deprimida: el índice quedó en 82,7 puntos, más de diecisiete por debajo de los 100 que marcó diciembre de 2022, mes que citada entidad toma como referencia.
La comparación contra julio es más dura. En la medición desestacionalizada, que descuenta el peso propio de cada mes del calendario, la actividad retrocedió 2,7%. Con ese arrastre, el acumulado del año trepó a -2,4% y agosto se convirtió en la segunda baja interanual consecutiva.
De los ocho meses y contando solo junio dio positivo, con un magro 0,9% que quedó sepultado en julio por un derrumbe del 3,8%.
Cuatro rubros en verde y un índice en rojo
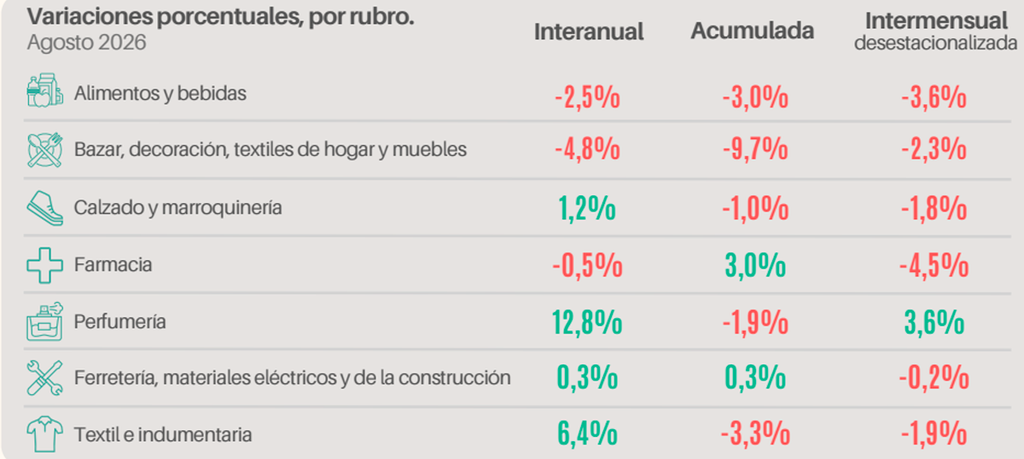
Cuatro de los siete sectores relevados terminaron agosto por encima del año pasado, y aun así el promedio general cayó. La explicación está en qué rubros crecieron y por qué.
El salto lo dio Perfumería, con un alza interanual del 12,8%. Los comerciantes atribuyen el movimiento al Día del Niño, que ubican entre las tres o cuatro jornadas de mayor facturación del año para el sector, y a la irrupción formal de dos categorías que traccionaron con fuerza durante el mes: la perfumería árabe y las líneas de cuidado facial coreanas. Textil e indumentaria avanzó 6,4%, empujado por ropa infantil y deportiva, mientras la vestimenta formal siguió planchada. Calzado y marroquinería subió 1,2% con zapatillas urbanas, calzado escolar y carteras económicas; los zapatos de vestir y las líneas de cuero para adultos quedaron paralizados, limitados a la reposición por desgaste. Ferretería, materiales eléctricos y de la construcción arañó un 0,3% a fuerza de reparaciones domésticas menores y tickets de bajo valor unitario, con la obra nueva y las remodelaciones integrales postergadas.
Del otro lado del tablero está el rubro que más pesa en la góndola cotidiana. Alimentos y bebidas cayó 2,5% interanual y 3,6% contra julio, condicionado por la absorción del ingreso familiar en tarifas de servicios y por un endeudamiento de los hogares que no cede. El reinicio del ciclo lectivo y el Día del Niño empujaron panificados y repostería durante unos días, pero el volumen físico total se mantuvo pegado a la reposición de primera necesidad. Factores climáticos recortaron la disponibilidad de verduras de hoja y papa, con alzas que retrajeron el consumo de frescos, y la brecha de precios frente a las grandes superficies se llevó las compras de mayor escala fuera del barrio. Los almacenes respondieron con ofertas combinadas y fraccionamiento de productos básicos para mover inventario.
El peor desempeño del mes fue para Bazar, decoración, textiles de hogar y muebles, con una baja del 4,8% interanual que estira el acumulado anual a -9,7%. El gasto decorativo quedó postergado y la demanda se limitó a la reposición indispensable de vajilla y material de cocina, después de comparaciones de precios exhaustivas. Farmacia, en tanto, retrocedió 0,5% interanual y 4,5% contra julio, la caída mensual más pronunciada de la medición: la dispensa se concentró en tratamientos crónicos, la dermocosmética profundizó su contracción y los pacientes se volcaron de manera sistemática a genéricos, al fraccionamiento de tratamientos y a llevar únicamente lo que tiene cobertura total de obra social o PAMI.
El humor del mostrador: complicado
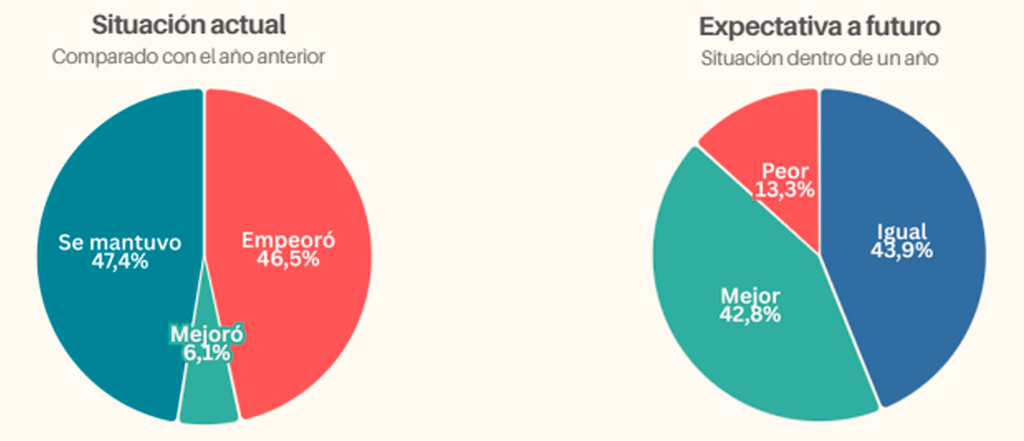
El balance cualitativo agrega la temperatura que los porcentajes esconden. El 46,5% de los dueños consultados dijo que su negocio está peor que hace un año, dos puntos por encima del 44,5% de julio. Otro 47,4% respondió que se mantuvo igual y apenas el 6,1% reportó una mejora en su desempeño operativo.
Hacia adelante, el 43,9% espera que su situación económica siga sin cambios y el 42,8% proyecta un escenario mejor dentro de doce meses, prácticamente lo mismo que en julio. El 13,3% restante anticipa un deterioro.
La pregunta que más define el momento es la de las decisiones de fondos: el 57,9% considera que no es momento de invertir en su firma, el 28,6% no fijó postura y solo el 13,5% respondió que sí.
El cese de operaciones de la planta de Unilever en Rodeo de la Cruz, dedicada al deshidratado de vegetales para los caldos y sopas Knorr, marca la bajada de persiana de un establecimiento con más de seis décadas de trayectoria en la provincia de Mendoza. La medida dejó en la calle de forma inmediata a sus 60 trabajadores directos, quienes recibieron sus indemnizaciones en el marco del cierre total de la instalación industrial.
La paralización del complejo fabril generó un daño colateral directo sobre la red de abastecimiento agrícola en Mendoza y San Juan. Decenas de productores contratados, que adaptaron durante décadas sus superficies cultivables y esquemas tecnológicos para proveer de forma exclusiva a la firma, perdieron a su único comprador en la región, lo que provocó una parálisis en la cadena hortícola dedicada a la deshidratación masiva.
Las razones corporativas del cierre
Mediante un comunicado oficial, la empresa justificó la decisión en una transformación estructural del mercado, argumentando que las sopas secas en sobre sufrieron un declive sostenido en la demanda por tratarse de un consumo fuertemente estacional ligado a los meses fríos. A este factor sumaron el peso de los costos fijos de infraestructura que requería mantener operativa la planta durante todo el año para abastecer un volumen en retroceso.
En ese marco, la estrategia global de la compañía se orientó a volcar su portafolio hacia alimentos de consumo continuo como pastas, risottos y ramen. Para sostener ese esquema, Unilever abandonó el procesamiento agrícola propio en Guaymallén y resolvió migrar hacia un modelo de compras a proveedores externos e importación de materias primas, concentrando la etapa final de empaque en su complejo industrial de Pilar.
El espejo nacional
El desmantelamiento de la planta mendocina se inserta en una dinámica nacional signada por la retracción del entramado productivo. Desde el inicio del ciclo económico actual se registró la baja neta de más de 26.400 empresas empleadoras, a razón de 30 cierres diarios, mientras que la tasa de desempleo del INDEC trepó del 5,7% inicial al 7,8% actual.
Este escenario responde a una apertura de importaciones que avanzó sin una equivalente desregulación ni baja de la presión tributaria para los productores nacionales. La política oficial plasmada en la premisa de que deben cerrar los actores que “no puedan competir” —según expresó recientemente el Presidente— colisionó con la realidad de un mercado interno golpeado, donde la competencia internacional se dio en condiciones de asimetría para la industria local.
Lejos de una simplificación tributaria, la carga sobre el sector privado se mantuvo en niveles asfixiantes. Según los datos proyectados en el Presupuesto enviado por el Poder Ejecutivo al Congreso, la presión tributaria consolidada registró un incremento del 0,47% del PBI entre 2025 y 2026, lo que para la caja fiscal representó un aumento de casi 30.000 millones de dólaresen concepto de impuestos que continuó erosionando la competitividad de las plantas instaladas en el país.
A la desventaja impositiva se sumó la pérdida de competitividad exportadora frente a filiales extranjeras por los altos costos operativos internos y una caída generalizada del consumo golpeado por la pérdida del poder adquisitivo.
El contexto se alinea con la percepción de la opinión pública expresado en una encuesta reciente, donde el 59% calificó la economía como negativa, frente a un 18% que la ve neutra y un 22% que la considera positiva. De esta forma, con la falta de trabajo superando a la inflación como principal preocupación social, el caso Guaymallén expone cómo la reconversión corporativa se combina con un contexto de pérdida acelerada del empleo.
Se trata del Barrio Amarillo de Lobos, donde en febrero de 2025 el municipio adjudicó la terminación de treinta casas por $1.400 millones a una empresa que fue la única oferente. Las fotos incorporadas al expediente en mayo de 2026 muestran las estructuras sin condiciones de habitabilidad.
Se habrían trasladado alrededor de 13 toneladas durante cuatro operaciones realizadas en 2024. Bausili aseguró que permanecen depositadas en Suiza, mientras que otros afirman que las barras están físicamente en las bóvedas del Banco de Inglaterra.
La jueza María Romilda Servini desestimó la presentación de los diputados mileístas contra Marcela Pagano por falta absoluta de pruebas. El contraste con las causas reales que cercan al oficialismo y los llamativos giros políticos en el entorno de los denunciantes.
Resulta inaceptable que, mediante una medida cautelar dictada por un juzgado provincial, se haya impedido la aplicación de una ley nacional en la Provincia de Buenos Aires.
La magistrada reconoce que su decisión se basa únicamente en sus presunciones: “El Poder Judicial no…