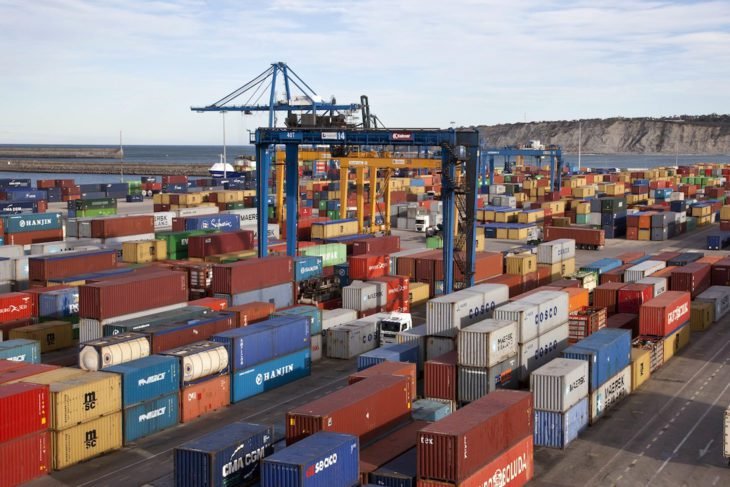
El 73,1% del total exportado proviene del agro

Los envíos al exterior provenientes de la agroindustria sostuvieron el ingreso de dólares a la Argentina.
rafaela-biazi-470405-unsplash.jpg
10 Years Experiences

Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.

De acuerdo al informe de la Bolsa de Comercio de Rosario (BCR), el primer semestre de 2020 no ha mostrado un buen desempeño en términos generales, atravesado por una pandemia global que afectó gravemente el conjunto de indicadores económicos claves y con sus consecuentes impactos en el comercio exterior. Es una realidad que el saldo comercial ha mejorado un 44% en términos interanuales, pero a expensas de un fuerte ajuste en las importaciones que superan la merma en el valor exportado. Con US$ 8.097 millones es un máximo desde el año 2009, cuando a raíz de la gran crisis financiera global que tuvo epicentro en Estados Unidos derrumbó el valor de nuestras importaciones, aunque también en mayor medida que las exportaciones.

De cara al futuro y aspirando a una inminente recuperación de la economía interna, se presenta el desafío de poder mantener un incremento en las exportaciones por encima del desempeño importador. Ello con el objetivo de mantener alto nuestro superávit comercial, para hacer frente a las necesidades de la industria local y a los pesados compromisos externos a cancelar a partir de 2025 en adelante.
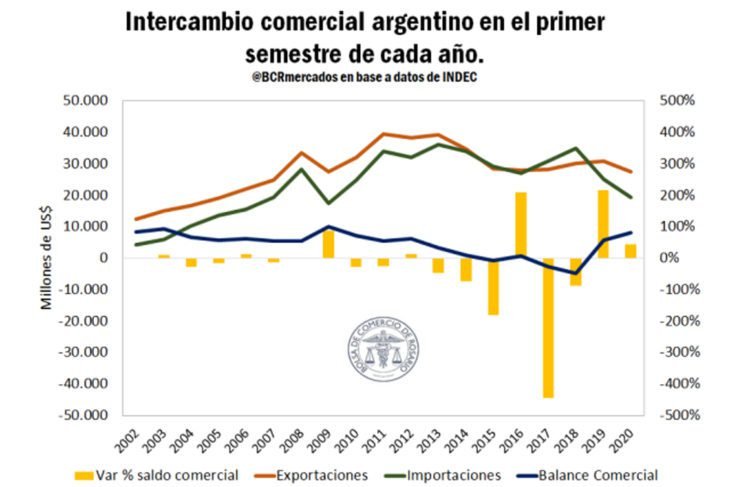
Si se centra la mirada en la evolución de las exportaciones en la primera mitad del año, el valor enviado al exterior disminuyó US$ 3.454 millones, lo que equivale a una caída del 11% interanual. Tomando en consideración los grandes rubros, el peor resultado fue para las Manufacturas de Origen Industrial (MOI) con una caída de US$ 3.118 millones (↓ 35%), luego las Manufacturas de Origen Agropecuario (MOA) con US$ 957 millones y un valor menor de US$ 534 millones para los Combustibles y Energía (CyE). Mientras que las exportaciones de Productos Primarios (PP) lograron morigerar en parte dichas bajas generalizadas con una variación positiva de US$ 1.156 millones.

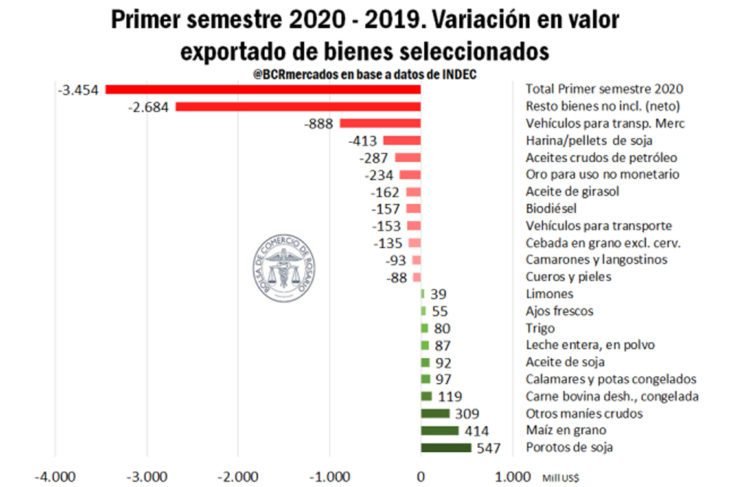
A nivel productos, en el siguiente gráfico se pueden observar los bienes que han presentado las mayores variaciones absolutas en su valor exportado. Los vehículos para transporte de mercancías sufrieron las mayores caídas con US$ 888 millones, seguidos por las harinas/pellets de soja con US$ 413 millones. Luego, entre los productos de origen agropecuario, también se encuentran el aceite de girasol con US$ 162 millones, biodiesel US$ 157 millones, cebada en grano con US$ 135 millones y con guarismos menores los camarones/langostinos y cueros/pieles.

Respecto a los productos que más aumentaron sus exportaciones en valor, todos se encuentran vinculados a las cadenas agroalimentarias. Los que más destacaron fueron los porotos de soja y maíz en grano que en conjunto incrementaron las exportaciones de Productos Primarios en US$ 961 millones. Seguidos por “otros maníes crudos” que alcanzaron un variación positiva de nada menos que US$ 309 millones. Mientras que los siete productos restantes vinculados a sectores muy diversos como el bovino, pesquero, oleaginoso, cerealero, hortícola y cítrico significaron un aumento adicional de US$ 569 millones.
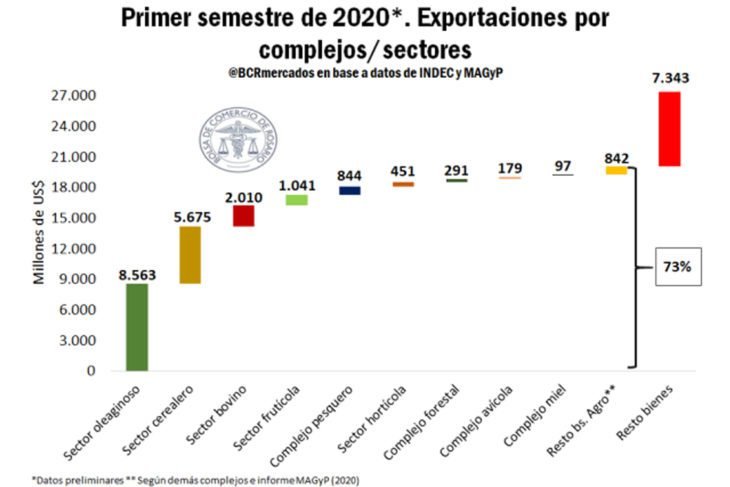
Enfocando el análisis exportador en base a los sectores y complejos informados por INDEC y datos de MAGyP, la agroindustria ha representado el 73,1% del total exportado en la primera mitad del año. Dicho guarismo, se ubica 8,6 puntos porcentuales por encima de lo obtenido en el año 2019 (64,5%).

En este sentido, a pesar de que las exportaciones totales cayeron, las cadenas agroalimentarias lograron aumentar levemente sus exportaciones de US$ 19.871 millones hasta US$ 19.993 millones, según estimaciones preliminares.

Ello repercutió fuertemente en su participación total obtenida, debido a las pronunciadas caídas en las exportaciones de la industria manufacturera. A su vez, es importante recalcar que en el sector agroindustrial cayeron las MOA en términos de valor, siendo un rubro muy importante que no debe perderse de vista en miras de continuar incrementando nuestra industrialización local y valor agregado en origen.
Por último, haciendo foco en los destinos de exportación por zonas económicas, el Mercosur continúa siendo el epicentro de nuestros envíos al exterior con US$ 4.378 millones en el primer semestre de 2020. A pesar de ello, en términos interanuales destaca la gran caída de nuestras exportaciones hacia dicho destino por tercer año consecutivo, con una marcada merma en el presente año que arriba a US$ 1.802 millones. Continúa, la zona del NAFTA con una caída de US$ 868 millones en nuestras exportaciones y luego la Unión Europea (UE) con US$ 454 millones.

En este punto es importante destacar que para el período considerado, la zona ASEAN ha desplazado a la UE como destino de nuestras exportaciones y ha logrado posicionarse como el segundo mercado más importante para nuestro país con US$ 3.391 millones. Mientras que China, si bien se mantiene en el cuarto lugar al igual que el año previo, destaca el incremento en sus importaciones desde Argentina que ascienden a US$ 2.849 millones en el período considerado.

*Fuente: BCR News

Search

Unite a nuestro grupo de Telegram, donde te compartimos las noticias más importantes.

Despidos y decenas de proveedores en la ruina: luego de 60 años, Knorr cierra su fábrica en Mendoza

El cese de operaciones de la planta de Unilever en Rodeo de la Cruz, dedicada al deshidratado de vegetales para los caldos y sopas Knorr, marca la bajada de persiana de un establecimiento con más de seis décadas de trayectoria en la provincia de Mendoza. La medida dejó en la calle de forma inmediata a sus 60 trabajadores directos, quienes recibieron sus indemnizaciones en el marco del cierre total de la instalación industrial.

La paralización del complejo fabril generó un daño colateral directo sobre la red de abastecimiento agrícola en Mendoza y San Juan. Decenas de productores contratados, que adaptaron durante décadas sus superficies cultivables y esquemas tecnológicos para proveer de forma exclusiva a la firma, perdieron a su único comprador en la región, lo que provocó una parálisis en la cadena hortícola dedicada a la deshidratación masiva.

Las razones corporativas del cierre

Mediante un comunicado oficial, la empresa justificó la decisión en una transformación estructural del mercado, argumentando que las sopas secas en sobre sufrieron un declive sostenido en la demanda por tratarse de un consumo fuertemente estacional ligado a los meses fríos. A este factor sumaron el peso de los costos fijos de infraestructura que requería mantener operativa la planta durante todo el año para abastecer un volumen en retroceso.

En ese marco, la estrategia global de la compañía se orientó a volcar su portafolio hacia alimentos de consumo continuo como pastas, risottos y ramen. Para sostener ese esquema, Unilever abandonó el procesamiento agrícola propio en Guaymallén y resolvió migrar hacia un modelo de compras a proveedores externos e importación de materias primas, concentrando la etapa final de empaque en su complejo industrial de Pilar.

El espejo nacional

El desmantelamiento de la planta mendocina se inserta en una dinámica nacional signada por la retracción del entramado productivo. Desde el inicio del ciclo económico actual se registró la baja neta de más de 26.400 empresas empleadoras, a razón de 30 cierres diarios, mientras que la tasa de desempleo del INDEC trepó del 5,7% inicial al 7,8% actual.

Este escenario responde a una apertura de importaciones que avanzó sin una equivalente desregulación ni baja de la presión tributaria para los productores nacionales. La política oficial plasmada en la premisa de que deben cerrar los actores que “no puedan competir” —según expresó recientemente el Presidente— colisionó con la realidad de un mercado interno golpeado, donde la competencia internacional se dio en condiciones de asimetría para la industria local.

Lejos de una simplificación tributaria, la carga sobre el sector privado se mantuvo en niveles asfixiantes. Según los datos proyectados en el Presupuesto enviado por el Poder Ejecutivo al Congreso, la presión tributaria consolidada registró un incremento del 0,47% del PBI entre 2025 y 2026, lo que para la caja fiscal representó un aumento de casi 30.000 millones de dólares en concepto de impuestos que continuó erosionando la competitividad de las plantas instaladas en el país.

A la desventaja impositiva se sumó la pérdida de competitividad exportadora frente a filiales extranjeras por los altos costos operativos internos y una caída generalizada del consumo golpeado por la pérdida del poder adquisitivo.

El contexto se alinea con la percepción de la opinión pública expresado en una encuesta reciente, donde el 59% calificó la economía como negativa, frente a un 18% que la ve neutra y un 22% que la considera positiva. De esta forma, con la falta de trabajo superando a la inflación como principal preocupación social, el caso Guaymallén expone cómo la reconversión corporativa se combina con un contexto de pérdida acelerada del empleo.

*Por Augusto Grinner

Las ventas de los comercios de barrio volvieron a caer en agosto y ya acumulan un rojo del 2,4% en el año

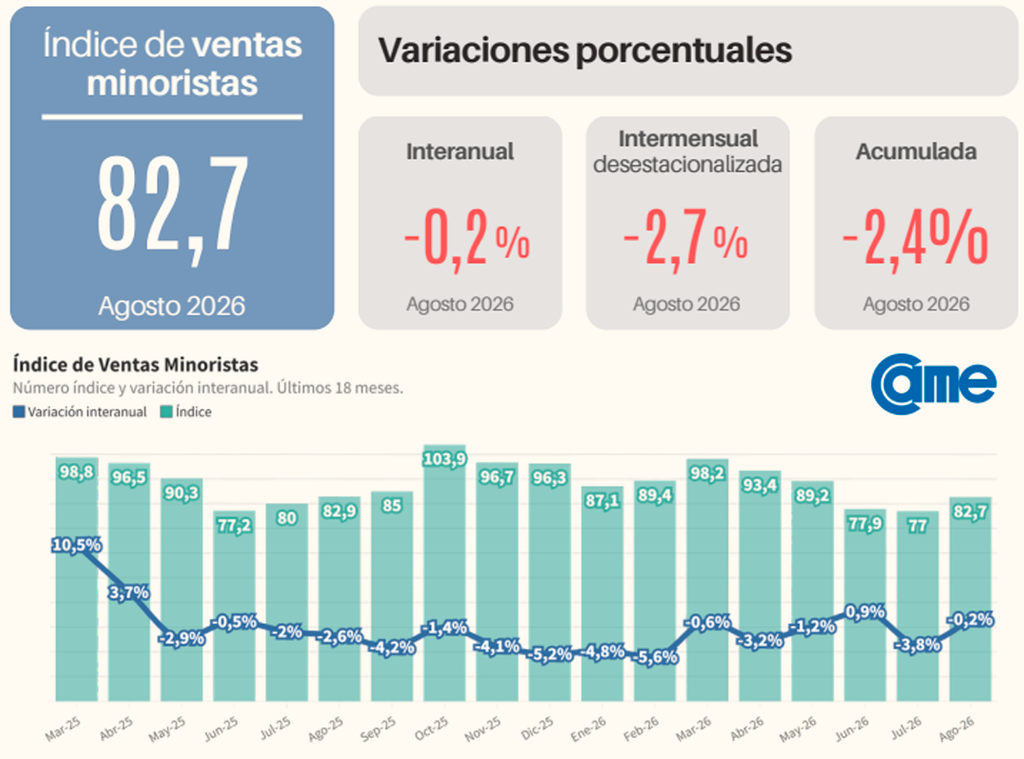
Las ventas de los comercios minoristas pyme cerraron agosto con una caída del 0,2% frente al mismo mes de 2025. El número parece inofensivo pero descansa sobre una base ya deprimida: el índice quedó en 82,7 puntos, más de diecisiete por debajo de los 100 que marcó diciembre de 2022, mes que citada entidad toma como referencia.

La comparación contra julio es más dura. En la medición desestacionalizada, que descuenta el peso propio de cada mes del calendario, la actividad retrocedió 2,7%. Con ese arrastre, el acumulado del año trepó a -2,4% y agosto se convirtió en la segunda baja interanual consecutiva. 

De los ocho meses y contando solo junio dio positivo, con un magro 0,9% que quedó sepultado en julio por un derrumbe del 3,8%.

Cuatro rubros en verde y un índice en rojo

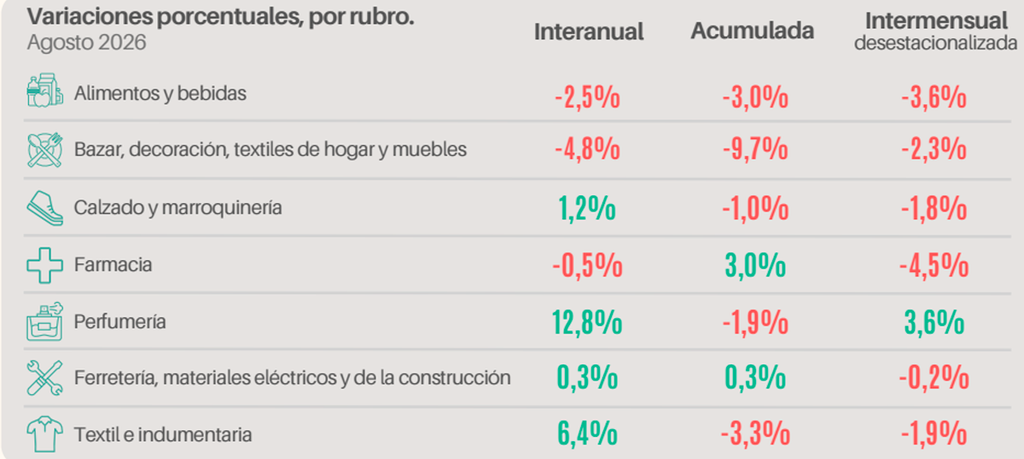
Cuatro de los siete sectores relevados terminaron agosto por encima del año pasado, y aun así el promedio general cayó. La explicación está en qué rubros crecieron y por qué.

El salto lo dio Perfumería, con un alza interanual del 12,8%. Los comerciantes atribuyen el movimiento al Día del Niño, que ubican entre las tres o cuatro jornadas de mayor facturación del año para el sector, y a la irrupción formal de dos categorías que traccionaron con fuerza durante el mes: la perfumería árabe y las líneas de cuidado facial coreanas. Textil e indumentaria avanzó 6,4%, empujado por ropa infantil y deportiva, mientras la vestimenta formal siguió planchada. Calzado y marroquinería subió 1,2% con zapatillas urbanas, calzado escolar y carteras económicas; los zapatos de vestir y las líneas de cuero para adultos quedaron paralizados, limitados a la reposición por desgaste. Ferretería, materiales eléctricos y de la construcción arañó un 0,3% a fuerza de reparaciones domésticas menores y tickets de bajo valor unitario, con la obra nueva y las remodelaciones integrales postergadas.

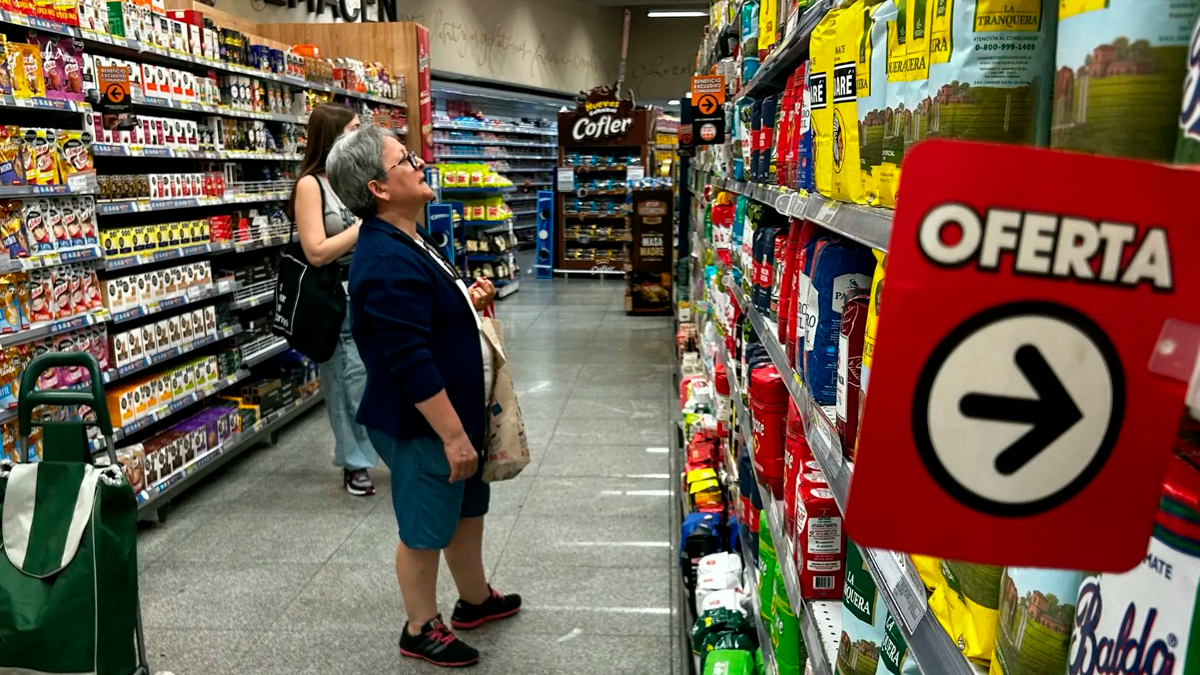
Del otro lado del tablero está el rubro que más pesa en la góndola cotidiana. Alimentos y bebidas cayó 2,5% interanual y 3,6% contra julio, condicionado por la absorción del ingreso familiar en tarifas de servicios y por un endeudamiento de los hogares que no cede. El reinicio del ciclo lectivo y el Día del Niño empujaron panificados y repostería durante unos días, pero el volumen físico total se mantuvo pegado a la reposición de primera necesidad. Factores climáticos recortaron la disponibilidad de verduras de hoja y papa, con alzas que retrajeron el consumo de frescos, y la brecha de precios frente a las grandes superficies se llevó las compras de mayor escala fuera del barrio. Los almacenes respondieron con ofertas combinadas y fraccionamiento de productos básicos para mover inventario.

El peor desempeño del mes fue para Bazar, decoración, textiles de hogar y muebles, con una baja del 4,8% interanual que estira el acumulado anual a -9,7%. El gasto decorativo quedó postergado y la demanda se limitó a la reposición indispensable de vajilla y material de cocina, después de comparaciones de precios exhaustivas. Farmacia, en tanto, retrocedió 0,5% interanual y 4,5% contra julio, la caída mensual más pronunciada de la medición: la dispensa se concentró en tratamientos crónicos, la dermocosmética profundizó su contracción y los pacientes se volcaron de manera sistemática a genéricos, al fraccionamiento de tratamientos y a llevar únicamente lo que tiene cobertura total de obra social o PAMI.

El humor del mostrador: complicado

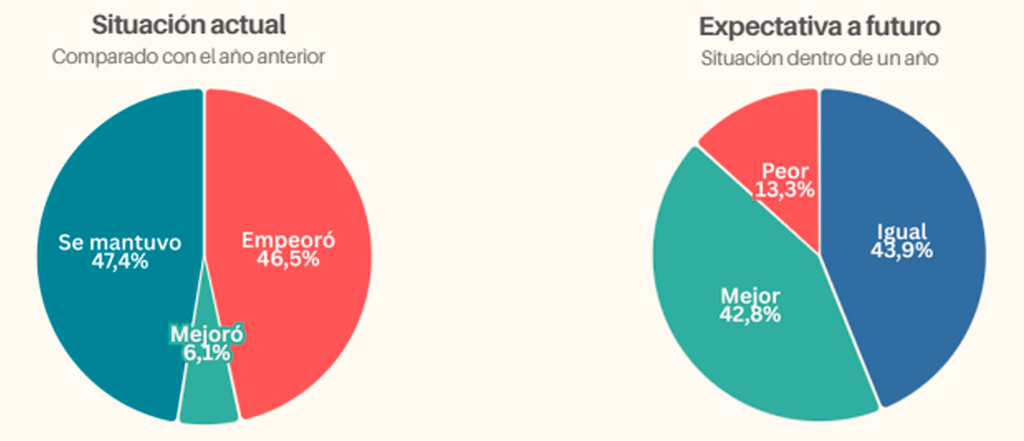
El balance cualitativo agrega la temperatura que los porcentajes esconden. El 46,5% de los dueños consultados dijo que su negocio está peor que hace un año, dos puntos por encima del 44,5% de julio. Otro 47,4% respondió que se mantuvo igual y apenas el 6,1% reportó una mejora en su desempeño operativo.

Hacia adelante, el 43,9% espera que su situación económica siga sin cambios y el 42,8% proyecta un escenario mejor dentro de doce meses, prácticamente lo mismo que en julio. El 13,3% restante anticipa un deterioro.

La pregunta que más define el momento es la de las decisiones de fondos: el 57,9% considera que no es momento de invertir en su firma, el 28,6% no fijó postura y solo el 13,5% respondió que sí.

HUMOR por Argüelles​

LO MÁS IMPORTANTE

TWEET DEL DÍA

Tevero liberavisse
comprehensam nec.

Copyright 2023 © Data 24 - Todos los derechos reservados
Data 24.com.ar © Copyright 2025

Subscribe Now