La Agencia de Recaudación y Control Aduanero, más conocida por sus siglas ARCA, envió esta semana avisos a creadoras de OnlyFans, la plataforma de contenidos para adultos, por presuntos ingresos sin declarar. En algunos casos, los montos detectados a su nombre oscilaron entre 200.000 y 300.000 dólares en los períodos fiscales 2022 a 2024, cifras que las afectadas aseguraron no haber recibido porque terceros administraban sus cuentas.
Un posteo anónimo en redes sociales hizo público el caso y contadores confirmaron la existencia de las comunicaciones, que llegaron a los domicilios electrónicos como una “acción de control electrónico”. El texto mencionó ingresos no declarados en cuentas a su nombre o bajo su gestión en plataformas digitales, detectados “de acuerdo con la información aportada por terceros”.
Consultada, ARCA no hizo comentarios, aunque desde el organismo aclararon que se trataba de una fiscalización electrónica enviada a muchos contribuyentes, que debía responderse. Este tipo de campaña, llamada de inducción, invitaba a presentar las declaraciones juradas omitidas o, si los datos eran incorrectos, a responder con documentación respaldatoria. Mariano Ghirardotti, socio principal en Estudio Ghirardotti, recordó que los directivos de ARCA consideraban estas campañas “un elemento altamente eficiente para recaudar”.
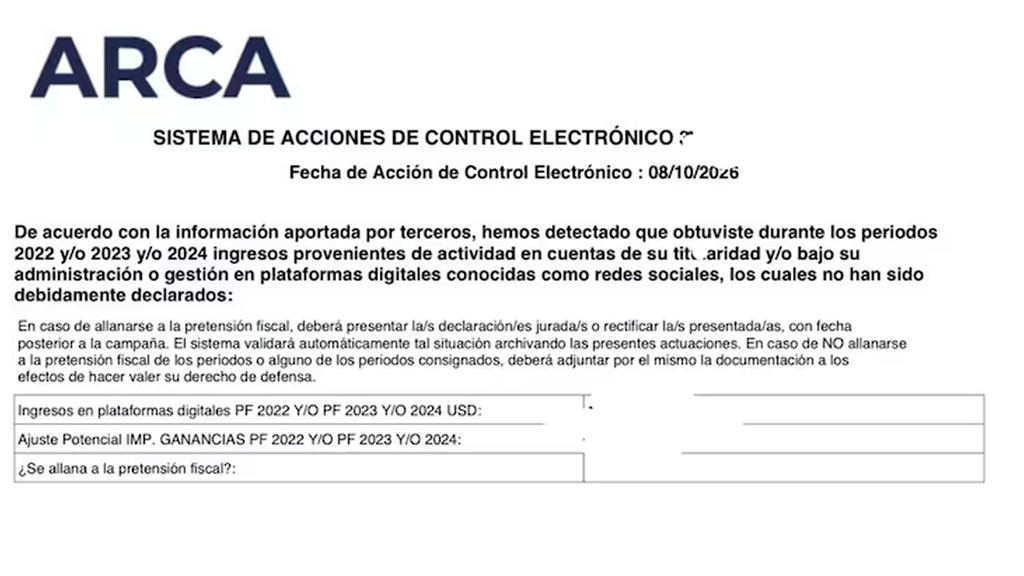
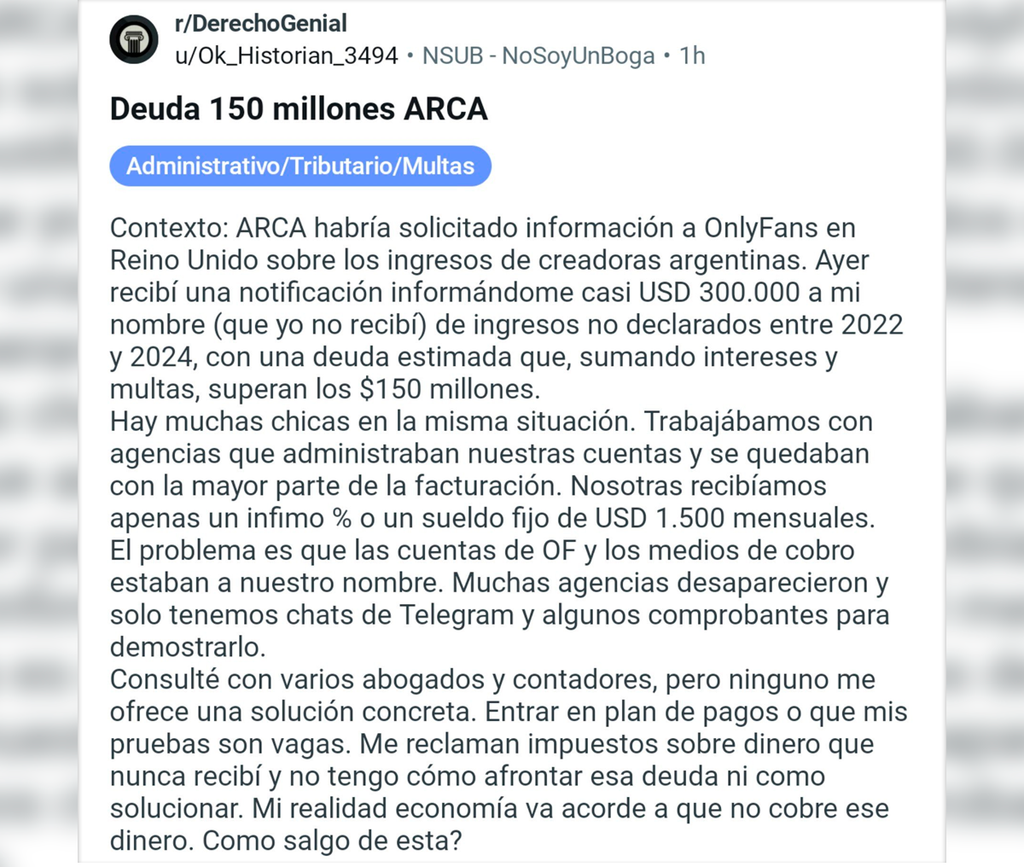
“Me reclaman impuestos sobre dinero que nunca recibí y no tengo cómo afrontar esa deuda ni cómo solucionar”. Así resumió su caso la creadora que lo difundió, a quien le llegó una notificación por casi US$300.000 y que calculó una deuda superior a $150 millones con intereses y multas. Además, sostuvo que “ARCA habría solicitado información a OnlyFans en Reino Unido sobre los ingresos de creadoras argentinas”.
Contó que había “muchas chicas en la misma situación” y describió el esquema: agencias que manejaban las cuentas y los cobros se quedaban con la mayor parte de la facturación, y ellas recibían un porcentaje ínfimo o un sueldo fijo de US$1.500 mensuales. Las cuentas de OnlyFans y los medios de cobro estaban a nombre de las creadoras. Las cuentas con el fisco, también.
Los registros de las plataformas no reflejaban necesariamente cuánto cobró cada una, y quien recibió una fracción podía enfrentar reclamos por montos muy superiores. Muchas agencias desaparecieron o dejaron de operar, y a las afectadas solo les quedaron chats de Telegram y algunos comprobantes para reconstruir lo que cobraban.
Diego Fraga, profesor de la maestría en derecho tributario de la Universidad Austral y fundador de Proyecta C, planteó que había que revisar los contratos para saber quién fue el titular jurídico de los ingresos. El tributarista Sebastián Domínguez propuso precisar si la agencia cobraba por cuenta de la titular o disponía de fondos ajenos, y advirtió que “es un relato individual y no hay indicios de que haya un operativo masivo sobre las creadoras”.
El intercambio internacional de información y los cruces patrimoniales permitían detectar cobros en el exterior, según Ghirardotti. Entre esas herramientas figuraron el CRS, un estándar de intercambio automático de datos financieros de la OCDE al que adhirió la Argentina junto con más de 120 jurisdicciones, y el acuerdo FATCA con Estados Unidos, más limitado.
Para el abogado Federico Colonnese, especializado en asesoría para creadores digitales, quedó atrás la creencia de que nadie se enteraba de los cobros del exterior: pasaban por billeteras digitales, cuentas bancarias, Payoneer, Wise o Skrill, todos rastreables, y ARCA intensificó en 2026 los controles automáticos sobre transferencias internacionales, por lo que esos ingresos resultaban imposibles de ocultar.
Frente a esa postura, Fraga admitió que el fisco cruzaba datos de bancos, billeteras virtuales y plataformas de pago, pero distinguió entre conocer una cuenta e identificar con exactitud lo que alguien ganó por su trabajo: “No todas las plataformas están alcanzadas por los mismos mecanismos de intercambio ni toda acreditación constituye necesariamente una ganancia gravada”.
En lo fiscal, Colonnese equiparó la actividad en OnlyFans con un trabajo autónomo y gravado, como el de cualquier freelancer: con ingresos habituales correspondía inscribirse y, para la mayoría, convenía el monotributo, que unificaba en un pago mensual el impuesto integrado (en lugar del IVA y Ganancias), los aportes jubilatorios y la obra social. Por encima de sus topes regía el régimen general, con IVA y Ganancias por separado.
Para servicios prestados desde la Argentina y aprovechados en otro país correspondía una factura electrónica tipo E, emitida desde “Comprobantes en línea” de ARCA con un punto de venta de exportación, incluso para monotributistas. Según Colonnese, llevaba IVA exento, se emitía al tipo de cambio oficial del día y servía para justificar el ingreso de divisas. Ghirardotti y Domínguez sumaron Ingresos Brutos, que no todas las jurisdicciones eximían, Bienes Personales por saldos en el exterior y el riesgo de sanciones e intereses.
Ante el aviso, Domínguez recomendó responder a tiempo e identificar si se trataba de una nota de inducción, una inspección o una determinación de oficio. Aconsejó reunir contratos, comprobantes y chats; reconstruir año por año lo facturado, lo descontado por la agencia, lo cobrado y lo gravado; rastrear el origen de la información; revisar si hubo infracciones al Régimen Penal Cambiario y definir una estrategia con un profesional desde el primer día, porque anticiparse solía dar más margen.
El Banco Central permitió en los últimos años a las personas humanas exportadoras de servicios conservar sus dólares sin límite, pero Fraga aclaró que siguió vigente la obligación de ingresarlos al país dentro de los 20 días hábiles desde su percepción. “No alcanza con emitir la factura y declarar los impuestos si, al mismo tiempo, se incumplen las normas del Banco Central”, cerró.