Santilli expuso las mentiras de Kicillof sobre la coparticipación bonaerense: “Construyen un relato”
El diputado nacional de Juntos y aspirante a gobernador, le puso los puntos al actual mandatario provincial.
10 Years Experiences
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.
El precandidato a gobernador y actual diputado de Juntos, Diego Santilli, eligió Expoagro para redoblar la apuesta en el debate por la coparticipación bonaerense que mantienen el gobernador Axel Kicillof y el jefe de Gobierno porteño, Horacio Rodríguez Larreta, aspirante el primero a la reelección y a la presidencia el segundo.
Santilli dialogó con la prensa en Expogro, luego de las declaraciones de Horacio Rodríguez Larreta en dónde había señalado que “los bonaerenses han sido perjudicados por la coparticipación. Por donde lo mires, es una realidad”. En ese sentido había reclamado “hacer un replanteo del sistema de distribución” de fondos.
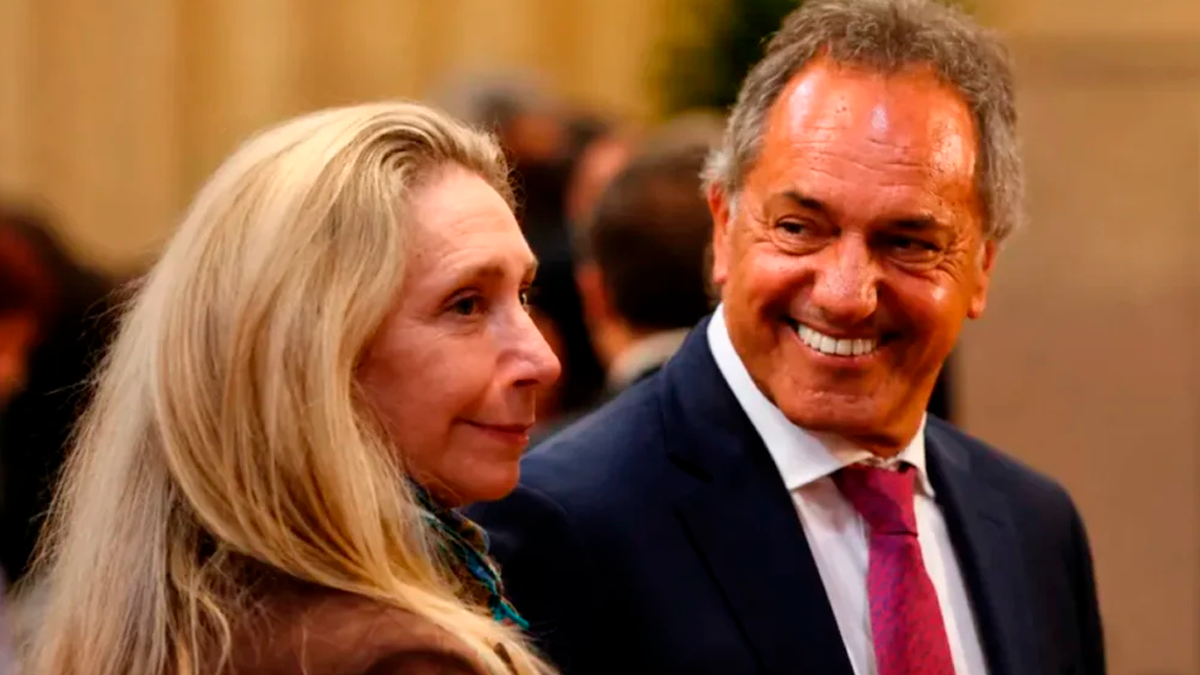
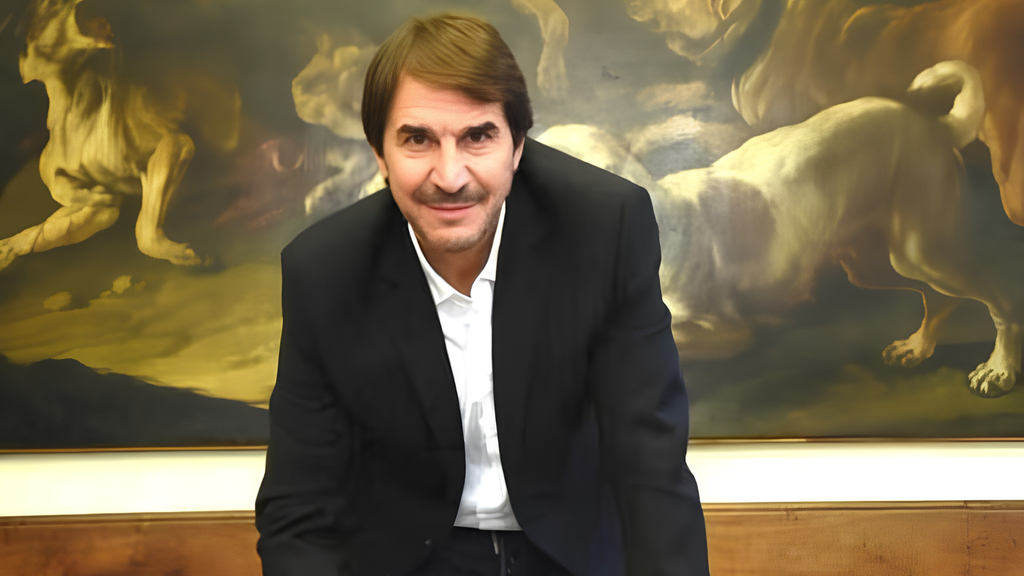
El precandidato a gobernador bonaerense y actual diputado nacional de Juntos, Diego Santilli.
Para el precandidato a gobernador no hay contradicción entre esa postura y el planteo que Rodríguez Larreta sostiene ante la Corte Suprema para recuperar fondos que el presidente Alberto Fernándezquitó a la Ciudad Autónoma de Buenos Aires (CABA) por un decreto luego refrendado por el Congreso, planteo que el máximo tribunal aceptó parcialmente.
“Son dos cosas distintas, lo que pasa es que lo que ha hecho este Gobierno que siempre construye un relato y confunde a la sociedad, es mentirle a los argentinos. Que a la provincia de Buenos Aires le falte plata de coparticipación no quiere decir que haya que sacársela a otras provincias. Es el Estado nacional el que tiene que dar esos recursos”, dijo Santilli.
El gobernador bonaerense Axel Kicillof.
Kicillof había reafirmado su postura al calificar de “escandaloso” el fallo de la Corte al hablar el lunes de esta semana ante la asamblea legislativa. Además, convocó a la oposición a formar una comisión que impulse el forma permanente acciones para recuperar los fondos que Provincia perdió en la década del ’80.
“Nosotros tenemos siempre la misma posición respecto de la coparticipación de la Provincia, que es esta: Buenos Aires está muy perjudicada. Fijate esto: este actual gobernador cuando era ministro de Economía tuvo la coparticipación más baja de su historia, 18,7 puntos en el año 2015. (María Eugenia) Vidal la llevó a 22,5 puntos”, dijo Santilli ante la prensa.
Unite a nuestro grupo de Telegram, donde te compartimos las noticias más importantes.
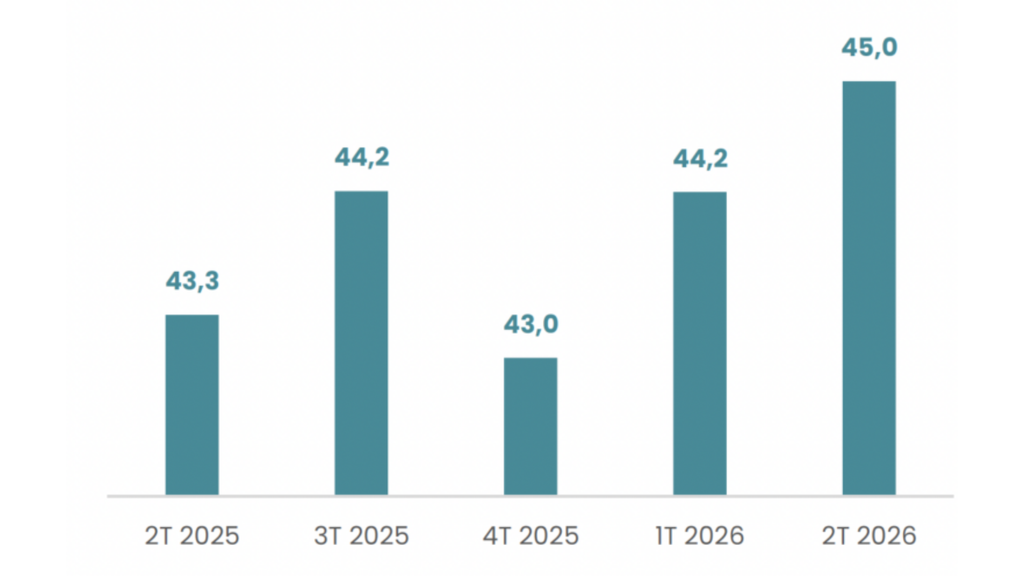
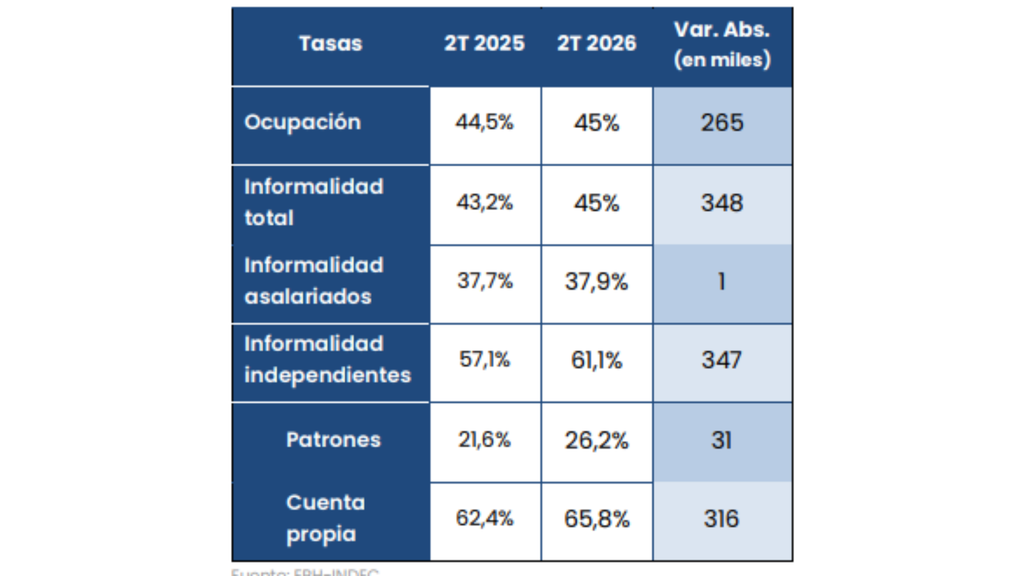
Según un informe elaborado a partir de datos del INDEC, la tasa de informalidad pasó del 41.4% a fines de 2023 al 45% en el segundo trimestre de 2026. En ese segundo trimestre, el 45% de las personas ocupadas en los 31 aglomerados urbanos relevados por la Encuesta Permanente de Hogares (EPH) tenía un empleo informal, y alrededor de 6.1 millones sobre 13.6 millones de ocupados.
El aumento interanual fue estadísticamente significativo, con una tasa que había sido 43.2% en el segundo trimestre de 2025. La informalidad laboral alcanza al 45% de los trabajadores en Argentina y supera el 80% entre los cuentapropistas de varias ciudades del norte del país.
No obstante, el porcentaje superior al 80% no describe a todos los trabajadores del norte ni al norte en su conjunto. Se refiere exclusivamente a los trabajadores por cuenta propia de determinados aglomerados urbanos. Por ejemplo, Formosa registró 87.9%; Gran Tucumán–Tafí Viejo, 87.6%; Santiago del Estero–La Banda, 87.5%; Gran Resistencia, 84%; y Gran San Juan, 83%. En la Ciudad Autónoma de Buenos Aires (CABA), el mismo indicador para cuentapropistas fue del 32.8%.
— La evolución de la tasa de informalidad laboral en Argentina (en porcentaje) basada en datos de la Encuesta Permanente de Hogares (EPH-INDEC), analizada en informes del IIEP UBA-CONICET y del Observatorio Económico Social de la Universidad Nacional de Rosario
Entre los trabajadores asalariados, el índice se ubicó en el 37.9%, mientras que entre quienes trabajan por cuenta propia trepó al 65.8% en el mismo período. Hay otra coincidencia que puede confundir, ya que en el segundo trimestre de 2026, la tasa de empleo también fue 45%. Pero mide otra cosa, siendo qué proporción de la población total estaba ocupada. La tasa de informalidad, en cambio, indica qué proporción de quienes ya tenían trabajo lo hacía informalmente.
“Informal” no significa solamente cobrar en efectivo ni necesariamente realizar una actividad ilegal. Significa que el puesto o la actividad se desarrolla “en negro” y al margen de alguna de las normas laborales, tributarias o previsionales que deberían cubrirla.
La metodología para medir la informalidad laboral varía según la categoría ocupacional. En el caso de los asalariados, se considera que un trabajador es informal cuando su empleador no le realiza los descuentos correspondientes a la seguridad social, una situación que, en términos cotidianos, caracteriza al empleo no registrado.
Para los cuentapropistas y patrones, la informalidad se determina a partir del grado de formalización de su actividad. De acuerdo a la combinación de respuestas de la EPH, se los clasifica como informales cuando no están inscriptos para realizar aportes, no pueden emitir facturas o no llevan registros fiscales.
Por su parte, los trabajadores familiares que no perciben una remuneración fija son considerados informales en todos los casos.
Por eso, “cuentapropista” e “informal” no son sinónimos. Un profesional que factura y hace aportes es un cuentapropista formal, mientras que una persona que vive de changas, vende sin inscripción o presta servicios sin facturar puede ser cuentapropista informal. Del mismo modo, un asalariado puede tener horario y jefe, pero seguir siendo informal si la relación no está registrada.
¿Qué cambió desde 2023?
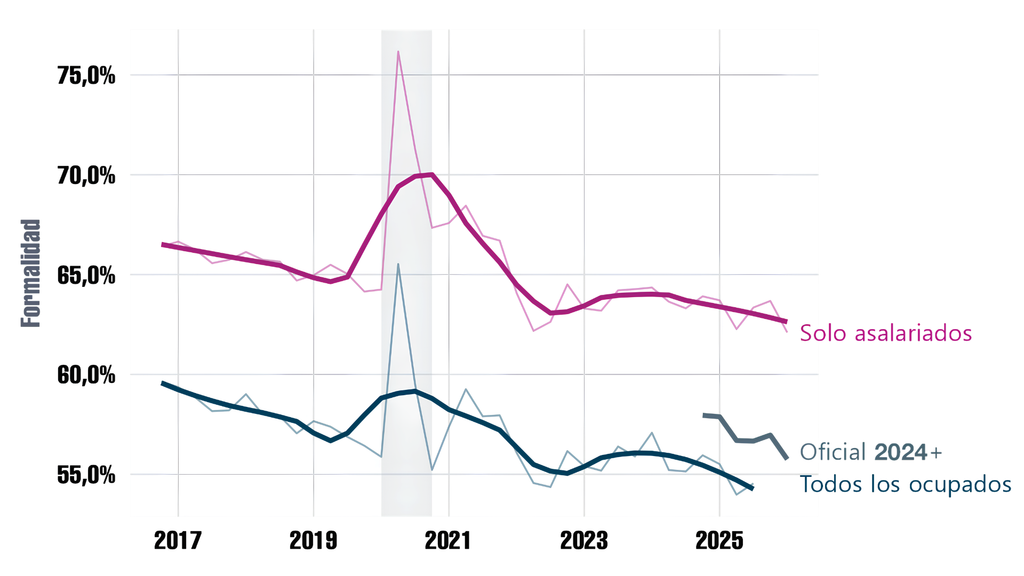
La comparación que ubica la informalidad en 41.4% a fines de 2023 y en 45% en 2026 equivale a una suba de 3.6 puntos porcentuales. No significa que haya aumentado en términos relativos, sino alrededor de 8.7% respecto del nivel inicial. La serie larga exige una aclaración. El INDEC comenzó a medir oficialmente la informalidad para todo el universo de ocupados desde el cuarto trimestre de 2024, cuando el Observatorio de la UNR reconstruyó hacia atrás una serie comparable para asalariados, cuentapropistas, patrones y trabajadores familiares.
El deterioro reciente se explica sobre todo por el empleo independiente. Entre el segundo trimestre de 2025 y el mismo período de 2026 hubo 348.000 trabajadores informales adicionales en los aglomerados relevados, unos 316.000 fueron cuentapropistas, 31.000 patrones y apenas unos 1.000 asalariados. Es decir, el aumento de la informalidad cuentapropista explicó el 91% del incremento interanual total.
Al mismo tiempo, cambió la composición del empleo. Entre fines de 2023 y el segundo trimestre de 2026, los asalariados bajaron de 73.7% a 70.5% de los ocupados, mientras los cuentapropistas subieron de 22.6% a 25.5%. Esto produce un efecto composición, donde aunque la informalidad asalariada se moviera poco, el promedio general aumenta si crece el peso de una categoría —el cuentapropismo— cuya informalidad es mucho mayor.
Esto no prueba que todo nuevo cuentapropista haya sido un asalariado formal despedido ni permite atribuir automáticamente el fenómeno a una sola política. La EPH muestra simultáneamente cuántos trabajadores hay en cada categoría, pero no basta por sí sola para reconstruir todos los recorridos individuales ni separar completamente causalidad macroeconómica, decisiones empresariales, regulaciones y estrategias familiares.
— La evolución de la formalidad laboral en Argentina (2017–2025/2026), dividida en dos series según datos de la Encuesta Permanente de Hogares (EPH) del INDEC
No obstante, la brecha territorial no se reduce a una supuesta menor “cultura de cumplimiento”. Responde en gran parte a la heterogeneidad productiva, en que algunos territorios concentran empresas grandes, actividades de alta productividad, empleo público y servicios profesionales, puesto que otros dependen más de microunidades, comercio de baja escala, changas, construcción, servicio doméstico y autoempleo de subsistencia.
La Comisión Económica para América Latina y el Caribe (CEPAL) identifica que existiría un mayor riesgo de informalidad en NOA y NEA, asociado con perfiles productivos, estructura empresarial, educación y características de los mercados laborales territoriales.
El tamaño de la unidad productiva es decisivo. En el primer trimestre de 2026, la informalidad era de aproximadamente 68% en establecimientos de hasta cinco trabajadores, pero de 13% en los de más de 40. Además, más de tres cuartas partes del empleo informal se concentraba en los establecimientos más pequeños. Las economías regionales con muchas microempresas y pocos empleadores grandes tienen, por lo tanto, menos “puertas de entrada” al empleo registrado.
También opera el nivel educativo, aunque no como culpa individual sino como mecanismo de segmentación. En el primer trimestre de 2026, la informalidad alcanzaba 67.3% entre quienes tenían hasta secundario incompleto, 44.5% entre quienes tenían secundario completo o universidad incompleta y 17.2% entre universitarios completos. Cuando un territorio reúne menor oferta de empleos calificados, empresas pequeñas y actividades de baja productividad, esas desventajas tienden a reforzarse entre sí.
La desigualdad aparece incluso dentro de una misma área metropolitana. En el primer trimestre de 2026, la informalidad total fue 26% en CABA y 47.5% en los partidos del Gran Buenos Aires. Entre los cuentapropistas del conurbano llegó a 70.2%. Esto muestra que la explicación no es simplemente “capital versus interior”, sino una estructura económica y social fragmentada dentro de cada región.
Sectores más expuestos
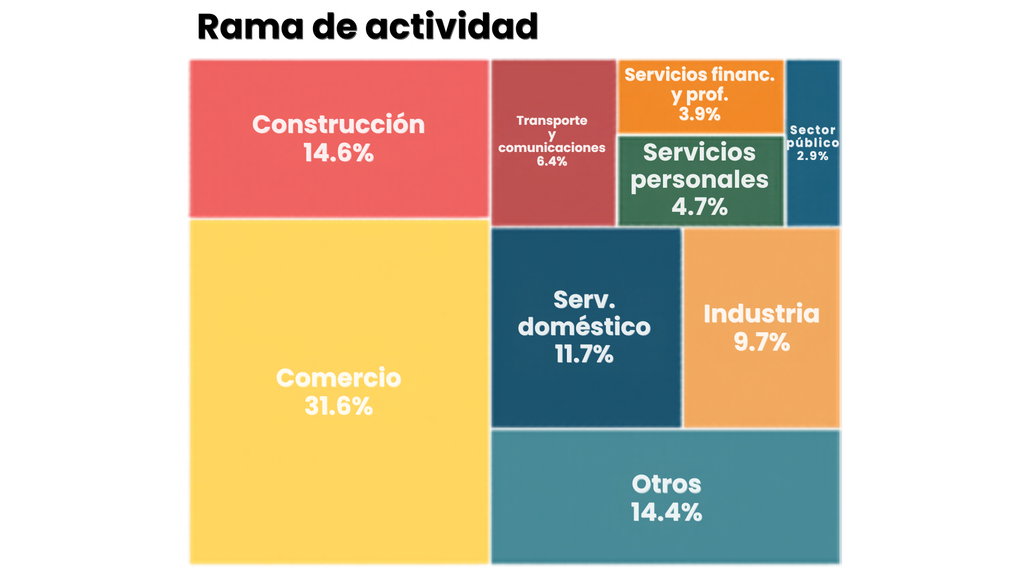
El servicio doméstico registró 77.4% de informalidad y la construcción 76.2% en el primer trimestre de 2026. Detrás aparecían gastronomía y alojamiento, con 63.9%, y comercio con 54.7%.
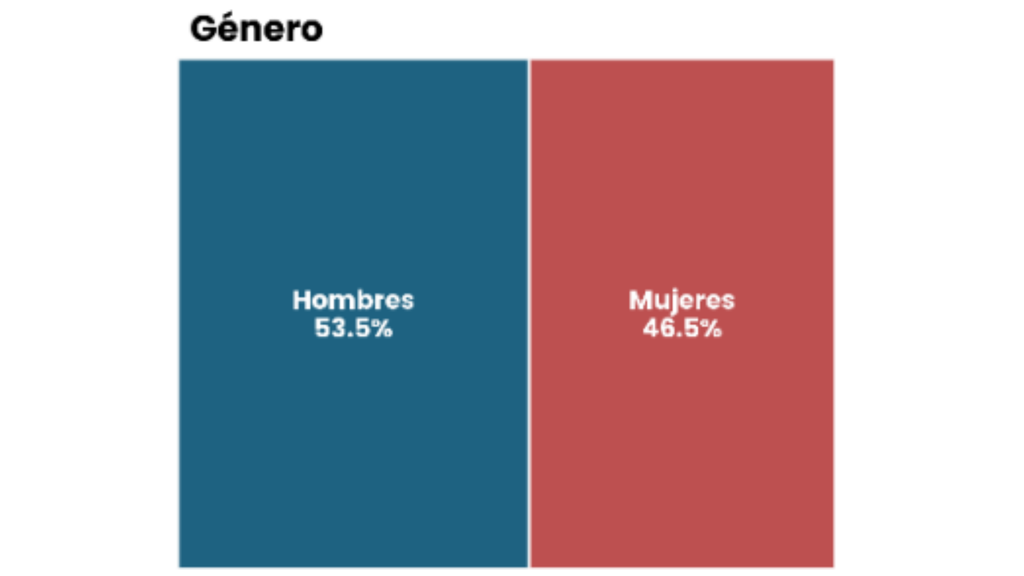
Servicio doméstico y construcción también revelan una división de sexos. Entre personas con hasta secundario incompleto, alrededor de 34.1% de las mujeres trabajaba en casas particulares y aproximadamente 27% de los varones lo hacía en construcción. Si se excluyera el servicio doméstico, la informalidad femenina bajaría de 45.9% a 40.6%; si se excluyera la construcción, la masculina descendería de 42.8% a 36.7%.
Para un asalariado, la informalidad suele implicar ausencia o debilitamiento de aportes jubilatorios, cobertura de riesgos del trabajo, licencias pagas, aguinaldo, vacaciones, indemnización y capacidad efectiva para reclamar derechos. Para un independiente, puede significar no aportar, no facturar y quedar fuera de circuitos de crédito, contratos o cobertura previsional. No todas las personas informales pierden exactamente las mismas protecciones, pero comparten una inserción más expuesta a interrupciones e ingresos inestables.
La brecha no es solo jurídica. Controlando por educación, edad, sexo, región, rama, categoría ocupacional y tamaño del establecimiento, el Instituto Interdisciplinario de Economía Política de Buenos Aires (IIEP) estimó para los asalariados informales una penalidad de ingresos cercana al 34% en el primer trimestre de 2026, frente a 100 unidades de ingreso de un formal comparable, un informal recibía aproximadamente 66.
La informalidad y la pobreza están estrechamente asociadas, aunque una no equivale automáticamente a la otra. En el primer trimestre de 2026, 21% del total de trabajadores vivía en hogares pobres; la proporción era 35% entre informales y 10% entre formales. A su vez, 8.2% de los informales vivía en hogares cuyos ingresos no llegaban a la mitad de la canasta básica total.
Los datos de aglomerados pequeños deben leerse con cautela porque provienen de muestras y poseen márgenes de error mayores. El INDEC señala que diferencias pequeñas pueden no ser estadísticamente significativas y publica coeficientes de variación e intervalos de confianza; por ello, un ordenamiento exacto entre ciudades no siempre implica que sus situaciones sean realmente distintas.
El 45% no indica simplemente que “faltan inspecciones”. Revela que casi la mitad del empleo urbano se genera en relaciones o unidades que no logran —o eligen no— cumplir plenamente las normas, dentro de una economía muy desigual en productividad, escala empresarial, educación y oportunidades territoriales. La fiscalización importa, pero por sí sola no crea empresas productivas ni puestos formales donde casi no existen.
Una estrategia integral requeriría combinar simplificación tributaria y registral para unidades pequeñas, incentivos bien diseñados para formalizar, inspección focalizada en relaciones asalariadas encubiertas, protección social que no desaparezca ante transiciones laborales, formación y certificación de competencias, acceso al crédito y políticas de desarrollo productivo territorial. Si solo se abarata la contratación sin modificar la estructura productiva, puede no aparecer suficiente empleo formal y por sí solo se sanciona sin ofrecer una vía viable de transición, parte de la actividad de subsistencia puede desaparecer o esconderse más.
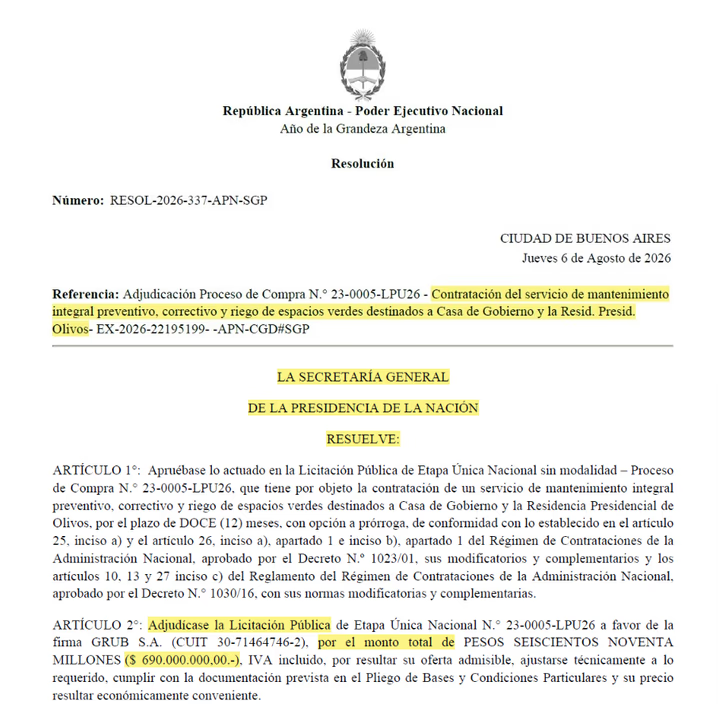
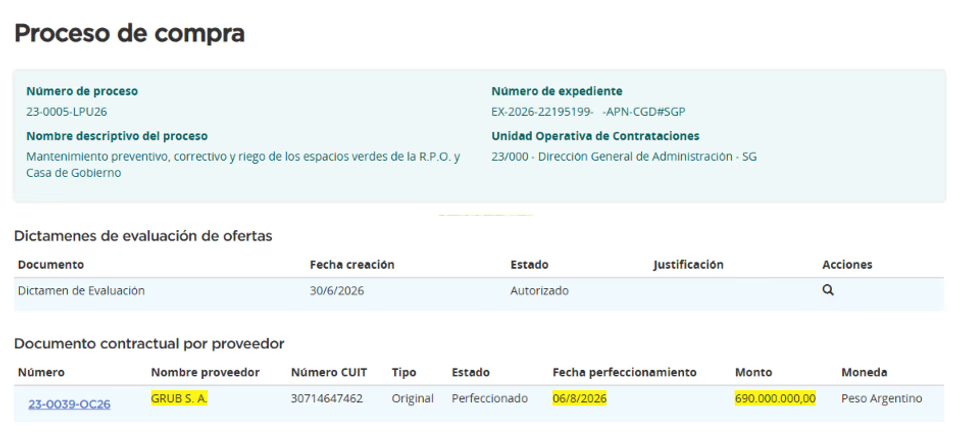
Una empresa vinculada a un exfuncionario de Daniel Scioli acaba de quedarse con un contrato por $690 millones para mantener los espacios verdes de Casa Rosada y la Quinta de Olivos, en una contratación impulsada por la Secretaría General de Presidencia que conduce Karina Milei.
La revelación fue realizada este viernes por el medio Diagonales y volvió a poner bajo la lupa la presencia de empresarios y exfuncionarios ligados al sciolismo en negocios millonarios del actual Gobierno.
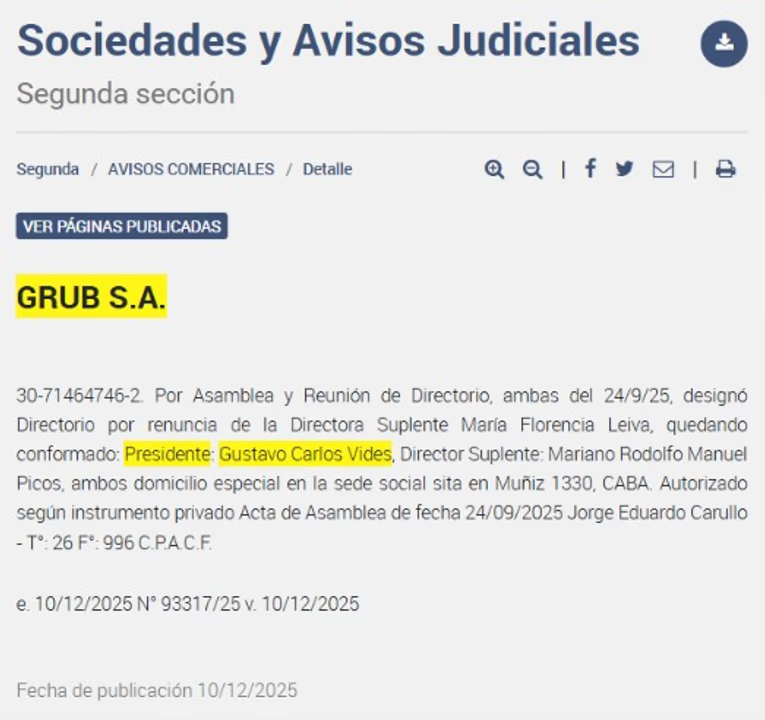
El caso tiene como protagonista a Gustavo Vides, presidente de Grub SA, la empresa adjudicataria del servicio de jardinería, y ex director de Compras y Recaudación del Organismo Provincial para el Desarrollo Sostenible durante la gestión de Daniel Scioli al frente de la provincia de Buenos Aires.
Como si lo antedicho fuese poco, Vides hoy ocupa un cargo en Trenes Argentinos bajo el Gobierno del presidente Javier Milei mientras el ex gobernador bonaerense ejerce como secretario de Deporte, Ambiente y Turismo.
Es solo uno de los tantos casos que muestran que todos los caminos conducen a Scioli ya que, tal como había revelado Tribuna de Periodistas hace dos semanas, ITS International Travel Services SA, la sociedad detrás de Pezzati Viajes, obtuvo una contratación de más de $70 millones de la Agencia Nacional de Seguridad Vial mediante una licitación privada que terminó con un único oferente.
En ese caso, el vínculo con el exgobernador bonaerense aparece a través de la familia Pezzati. Nolberto Pezzati, vicepresidente y socio fundador de ITS, es hermano de Eduardo Pezzati, dirigente de Acción Marplatense que en 2007 fue designado por Scioli al frente del Consorcio Portuario Regional de Mar del Plata, organismo que condujo hasta su fallecimiento en 2012.
A ese antecedente se suma ahora otro dato que también fue revelado por Tribuna de Periodistas relacionado con la empresa Provedent SRL, creada por Gustavo Ferrari, quien fue Asesor General de Gobierno durante la gestión bonaerense de Scioli, quien volvió a recibir un contrato del Estado nacional.
La nueva adjudicación alcanzó los $671,8 millones y elevó a casi $1.800 millones el monto acumulado por la firma en tres grandes contrataciones realizadas durante la gestión de Milei de la mano de Manuel Adorni, Adrián Ravier y Karina Milei.
Pero la cuestión no quedó allí, ya que el según los documentos a los que accedió Tribuna de Periodistas, el Instituto Nacional de Cine y Artes Audiovisuales (INCAA) adjudicó a ITS International Travel Services SA un nuevo contrato por $305.536.000 para brindar el servicio integral de traslados aéreos, terrestres y alojamiento en tránsito durante el 41° Festival Internacional de Cine de Mar del Plata.
Es decir que ITS volvió a recibir un contrato millonario a pesar de acreditar conexiones con un secretario del Gobierno de Milei, al igual que viene pasando con Ferrari y con Vides. En todo caso, todos los caminos conducen a Scioli.
*Fuente: Periódico Tribuna de Periodistas (Nicolás Sanz)
La Asociación del Fútbol Argentino (AFA) quedó nuevamente en el centro de una controversia por sus negocios internacionales. Una investigación reveló que la entidad presidida por Claudio “Chiqui” Tapia celebró acuerdos comerciales por al menos $645.000 dólares con sociedades vinculadas a Gilad Somjen, un empresario israelí con antecedentes judiciales relacionados con declaraciones falsas ante las autoridades fiscales de Israel y una demanda colectiva en Estados Unidos.
Lo más importante de la investigación no es solamente el pasado judicial del empresario, sino el recorrido del dinero que debía recibir la AFA por permitir que determinadas plataformas financieras utilizaran comercialmente la imagen de la Selección Argentina.
Los documentos publicados indican que el patrocinador recibió instrucciones para realizar los pagos a empresas intermediarias radicadas en Estados Unidos y, posteriormente, a una sociedad establecida en Dubái, en lugar de transferir directamente el dinero a una cuenta a nombre de la asociación.
La información surgió de un relevamiento riguroso de los periodistas Hugo Alconada Mon, Nicolás Pizzi e Ignacio Grimaldi, complementada con antecedentes judiciales estadounidenses, publicaciones israelíes y registros societarios británicos.
Se logró recabar que entre diciembre de 2025 y julio de 2026, la AFA emitió tres facturas por un total de $645.000 dólares correspondientes a acuerdos de patrocinio con sociedades vinculadas al Gilad Somjen. El primer contrato, firmado en diciembre de 2025, contemplaba un pago de $400.000 dólares a la empresa Snow Media Limited, que actuaba por cuenta de Trade Match Limited, firma de Seychelles vinculada a Hedg.com. Mientras que siete meses después, en medio de las negociaciones para ampliar el vínculo comercial, la entidad emitió una nueva factura por $245.000 dólares en pagaderos a Mood Euro Management LLC.
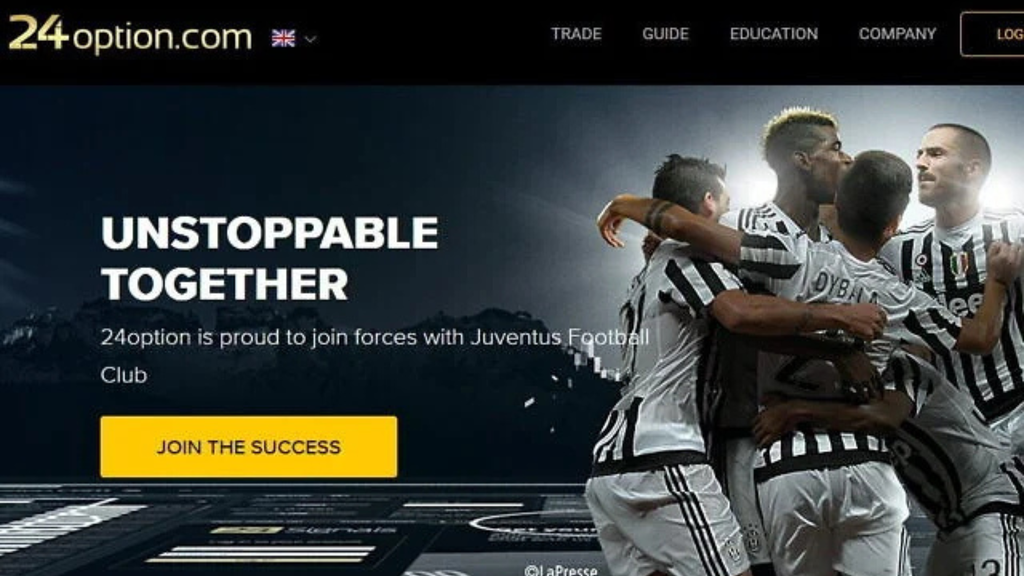
Gilad Somjen es un empresario israelí vinculado a negocios financieros, tecnológicos y de patrocinio deportivo. Fue uno de los fundadores de 24Option, una plataforma que ofrecía operaciones con opciones binarias y que patrocinó a la Juventus de Italia entre 2014 y 2019.
— Gilad Somjen, conocido por su actividad en los sectores del marketing digital y servicios financieros en línea
Las opciones binarias son operaciones especulativas en las que una persona apuesta, en términos simples, a que el precio de un activo estará por encima o por debajo de determinado nivel en un momento concreto. Pueden provocar la pérdida completa del dinero comprometido y han generado numerosos cuestionamientos regulatorios por sus riesgos y por prácticas comerciales abusivas.
En 2016, Somjen y otros responsables de 24Option llegaron a un acuerdo de culpabilidad por presentar información falsa ante las autoridades fiscales israelíes.Según los antecedentes publicados por el medio económico israelí Calcalist, la maniobra estaba vinculada a ingresos de millones de dólares generados entre 2010 y 2012 que no habían sido correctamente declarados.
La acusación describía una estructura de sociedades registradas en jurisdicciones extranjeras que, formalmente, aparentaban desarrollar sus actividades fuera de Israel. Sin embargo, las decisiones y el control real de esas compañías se ejercían desde territorio israelí.
El propósito atribuido por la fiscalía era evitar obligaciones tributarias. El acuerdo contemplaba penas a cumplir mediante trabajos de servicio, multas personales y pagos a la autoridad fiscal. Estos antecedentes también fueron reconstruidos por el medio de The Times of Israel.
Lo importante de esto para la AFA, es que cuando una organización firma un contrato internacional de cientos de miles de dólares, debería evaluar quién controla realmente la sociedad contratante, cuál es su historial y si existen riesgos legales o financieros.
La demanda colectiva en Estados Unidos
Cloud With Me —el nombre anterior de Snow Media—, Somjen y Asaf Zamir fueron demandados en 2018 ante el Tribunal Federal del Distrito Oeste de Pensilvania por la oferta de tokens CLD. Los demandantes alegaron violaciones de la legislación federal de valores y sostuvieron que los tokens habían sido vendidos sin el registro correspondiente. El aviso judicial delimitó la clase a quienes adquirieron esos activos directamente mientras estaban en Estados Unidos entre el 25 de julio de 2017 y el 19 de junio de 2018.
El expediente terminó mediante un acuerdo de $165.000 dólares, aprobado definitivamente el 26 de julio de 2022 por el juez federal Mark Hornak.. El documento judicial es explícito al esclarecer que el tribunal no resolvió el fondo a favor de ninguna de las partes, los demandados negaron responsabilidad y el acuerdo no constituyó una admisión de ilícito.
Por eso, no corresponde presentar esto como una condena. Sí constituye información relevante para el perfil de riesgo, donde hubo litigio federal por una oferta de criptoactivos, se registraron situaciones procesales de default contra los demandados y finalmente se pagó para extinguir las reclamaciones de la clase, aunque sin determinación judicial de responsabilidad.
— Los cofundadores de la empresa Cloud With Me (ahora conocida como Snow Media), Gilad Somjen y Asaf Zamir
Es importante precisar que se trató de una demanda civil resuelta mediante un acuerdo, sin admisión de responsabilidad, y no de una condena penal contra Somjen. Los antecedentes del caso están registrados en la base de litigios de valores de la Universidad de Stanford y en el expediente federal Balestra v. Cloud With Me Ltd.
El 12 de diciembre de 2025, la AFA aceptó una propuesta comercial presentada por Snow Media Limited, una sociedad registrada en Irlanda del Norte. La compañía actuaba en representación de Trade Match Limited, una firma radicada en Seychelles que opera la plataforma financiera Hedg.com.
Mediante el acuerdo, AFA concedió a Hedg.com derechos de patrocinio sobre las selecciones nacionales en Medio Oriente y África, a cambio de $400.000 dólares. Sin embargo, las facturas emitidas por la AFA establecían que el dinero debía transferirse a cuentas de dos sociedades intermediarias, en lugar de depositarse directamente en una cuenta de la asociación.
— Honorable Mark R. Hornak, juez federal de distrito en el Tribunal de Distrito de los Estados Unidos para el Distrito Occidental de Pensilvania
De ese monto, $280.000 dólares debían dirigirse a TourProdEnter LLC, una empresa vinculada al productor teatral Javier Faroni y Erica Gillette, mientras que los $120.000 dólares restantes tenían como destinataria a CAE Services LLC, una sociedad constituida en el estado estadounidense de Wyoming.
¿Por qué aparecen Javier Faroni, TourProdEnter y CAE Services?
Aquí comienza la parte más delicada de la investigación. Faroni es un productor y empresario argentino cuya firma TourProdEnter LLC mantenía una relación comercial con la AFA desde diciembre de 2021, y conforme a contratos difundidos por la compañía obtuvo facultades para representar comercialmente a la asociación fuera del país y cobrar ingresos derivados de acuerdos internacionales.
En ese contrato se establecía una comisión del 30% sobre ingresos comerciales, junto con otro 10% vinculado a determinadas tareas logísticas. Además, en octubre de 2025, la conducción de Tapia amplió anticipadamente la relación contractual hasta 2030 y extendió las facultades de la empresa. El problema es que TourProdEnter quedó involucrada en investigaciones sobre el manejo de fondos internacionales de la AFA.
— El empresario argentino Javier Faroni habría participado del enlace entre la AFA y el empresario isaraelí
En julio de 2026, la agencia EFE informó sobre una investigación estadounidense referida a operaciones comerciales y financieras de la firma. Entre las hipótesis examinadas figuraban posibles conductas de lavado de activos y fraude bancario. Se trataba de sospechas bajo investigación, no de delitos ya probados.
La segunda sociedad que debía percibir dinero, CAE Services LLC, agrega un elemento distinto. Esta empresa estaba registrada en Wyoming y figuraba vinculada en documentación societaria de 2024 a Juan Schreiber, un empresario de Bariloche. Schreiber había sido señalado como una persona involucrada en la organización de sociedades estadounidenses utilizadas para canalizar fondos vinculados a la AFA. Los periodistas reconstruyeron conexiones con empresas que habrían intervenido en operaciones por al menos $41.9 millones de dólares. Las sociedades fantasma por donde se canalizó el dinero ya fueron cerradas, pero quedaron las huellas de la ruta del dinero.
La conexión no permite concluir automáticamente que los $120.000 dólares del patrocinio con Somjen fueran ilícitos. Lo que hace es volver relevante la pregunta sobre por qué CAE Services era una destinataria del contrato y qué prestación justificaba recibir esa cantidad.
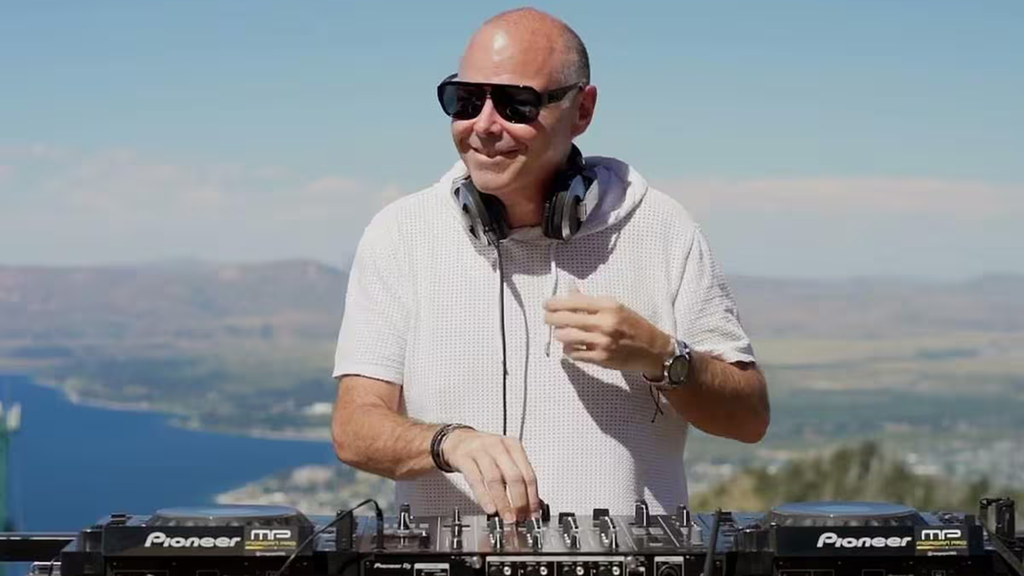
— El DJ, productor musical argentino y el reclutador de testaferros que canalizaron fondos de la AFA, Juan Schreiber
También existe una particularidad numérica. Los $280.000 dólares destinados a TourProdEnter equivalían al 70% del acuerdo inicial y los $120.000 dólares dirigidos a CAE Services, al 30%. Asimismo, no sería correcto asumir que esos $120.000 dólares correspondían a la comisión histórica del 30% que percibía TourProdEnter. La documentación citada no explica que esa fuera su naturaleza.
Solo siete meses después, durante el Mundial, surgió una nueva negociación. El 14 de julio de 2026 se fechó un borrador de modificación contractual que planteaba extender la relación hasta el 31 de julio de 2027 e incorporar una segunda plataforma financiera, Evest.com. La relación entre Evest y la AFA ya tenía presencia pública. El 28 de enero de 2026, la propia asociación informó sobre un evento conjunto celebrado en el Burj Khalifa de Dubái, que presentó como parte de su estrategia de expansión comercial internacional.
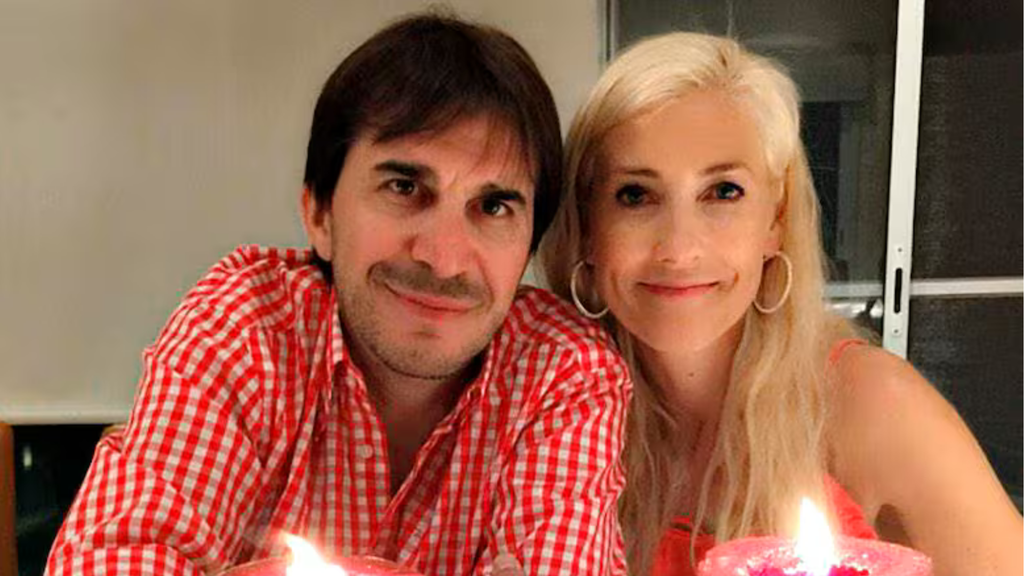
— Faroni junto a su esposa, Érica Gillette. Ambos se encuentran investigados por el supuesto desvío y uso indebido de fondos de la AFA
El borrador de julio presenta dos inconsistencias que merecen atención. La primera es económica. La versión en inglés menciona $450.000 dólares, mientras que la versión en español consigna $275.000 dólares. Son $175.000 dólares de diferencia en un documento comercial que debería expresar obligaciones claras. La segunda es contractual, siendo que el texto contempla exclusividad para determinadas marcas, pero también reconoce que la AFA tenía acuerdos con otros patrocinadores del sector financiero, como PU Prime, MiTrade y XTrend.
La factura de $245.000 dólares
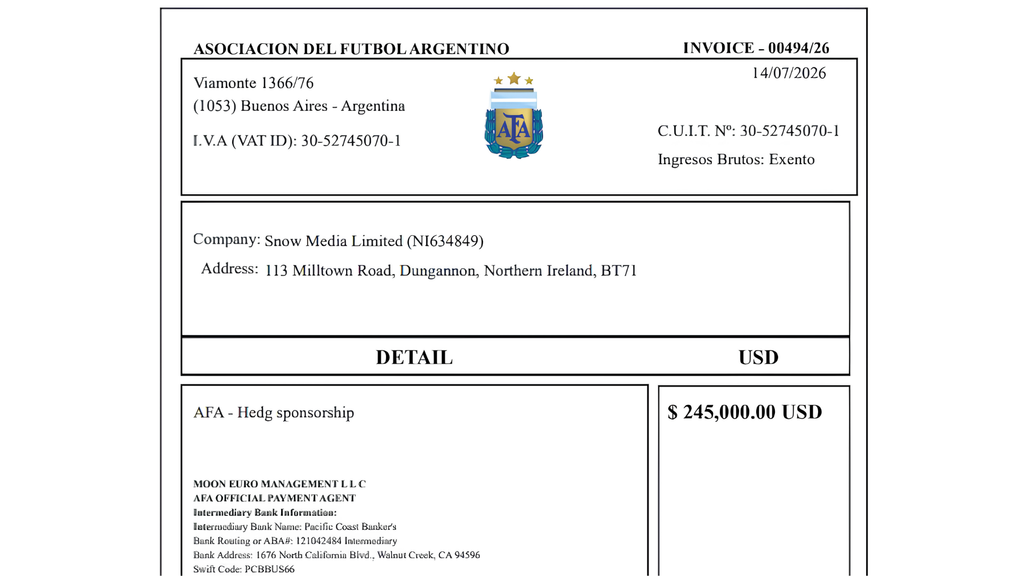
Ese mismo 14 de julio, la AFA emitió una factura por $245.000 dólares vinculada al patrocinio de la marca de trading Hedg.com. Lo novedoso fue el destinatario del pago. En lugar de las cuentas utilizadas en diciembre, la factura indicaba que el importe debía dirigirse a Moon Euro Management LLC, una sociedad de Dubái.
En junio de 2026, la entidad comunicó a sus contrapartes que había designado a esa sociedad como nuevo agente oficial de recaudación, con efectos para contratos celebrados desde el 18 de mayo. Pero Moon Euro Management era una compañía de reciente creación y su licencia comercial había sido registrada el 5 de mayo de 2026, y no se identificaba públicamente a sus propietarios o principales ejecutivos.
Aunque tenía domicilio en Dubái, la cuenta bancaria indicada para recibir pagos de la AFA estaba radicada en Grove Bank & Trust, en Miami. La explicación comercial podría ser que la AFA necesitaba una estructura internacional para percibir ingresos de patrocinadores extranjeros y afrontar gastos fuera de Argentina, especialmente por las restricciones cambiarias que existieron durante los años anteriores.
Pese a ello, la existencia de esa justificación no elimina la duda de explicar qué servicios prestó el intermediario, cuáles fueron sus comisiones, quiénes eran sus beneficiarios finales y cómo se contabilizaron los ingresos.
El documento de julio utilizaba como dirección de la AFA su sede histórica de Viamonte 1366, en la Ciudad de Buenos Aires. Pero la asociación había defendido ante la Justicia el traslado de su sede social a Mercedes 1366, en Pilar, provincia de Buenos Aires. La disputa es importante porque el lugar de radicación legal determina qué organismo provincial o nacional ejerce determinadas facultades de fiscalización societaria.
El 18 de junio de 2026 la Cámara Nacional en lo Civil avaló el traslado a jurisdicción bonaerense y dejó sin efecto medidas de la Inspección General de Justicia vinculadas al control de la entidad. Aún con eso, las comunicaciones comerciales internacionales continuaron utilizando Viamonte como domicilio registrado. Esto constituye una inconsistencia documental relevante para investigar.
Aún así continúa sin estar suficientemente aclarado cuál es el destino final de los pagos del patrocinio. Ni Somjen ni la AFA respondieron las consultas enviadas antes del cierre de esa investigación.
La Agencia de Recaudación y Control Aduanero, más conocida por sus siglas ARCA, envió esta semana avisos a creadoras de OnlyFans, la plataforma de contenidos para adultos, por presuntos ingresos sin declarar. En algunos casos, los montos detectados a su nombre oscilaron entre 200.000 y 300.000 dólares en los períodos fiscales 2022 a 2024, cifras que las afectadas aseguraron no haber recibido porque terceros administraban sus cuentas.
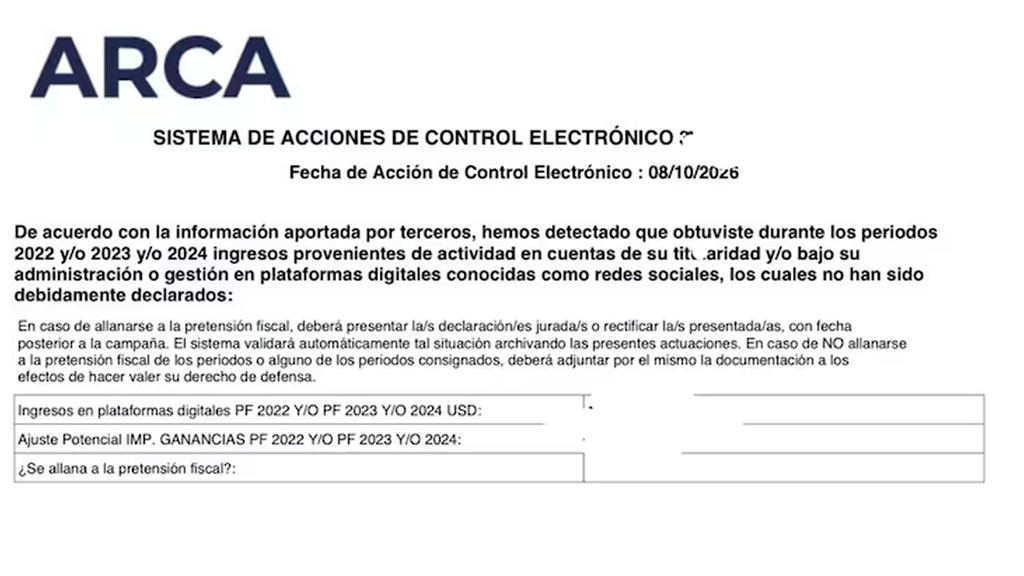
Un posteo anónimo en redes sociales hizo público el caso y contadores confirmaron la existencia de las comunicaciones, que llegaron a los domicilios electrónicos como una “acción de control electrónico”. El texto mencionó ingresos no declarados en cuentas a su nombre o bajo su gestión en plataformas digitales, detectados “de acuerdo con la información aportada por terceros”.
Consultada, ARCA no hizo comentarios, aunque desde el organismo aclararon que se trataba de una fiscalización electrónica enviada a muchos contribuyentes, que debía responderse. Este tipo de campaña, llamada de inducción, invitaba a presentar las declaraciones juradas omitidas o, si los datos eran incorrectos, a responder con documentación respaldatoria. Mariano Ghirardotti, socio principal en Estudio Ghirardotti, recordó que los directivos de ARCA consideraban estas campañas “un elemento altamente eficiente para recaudar”.
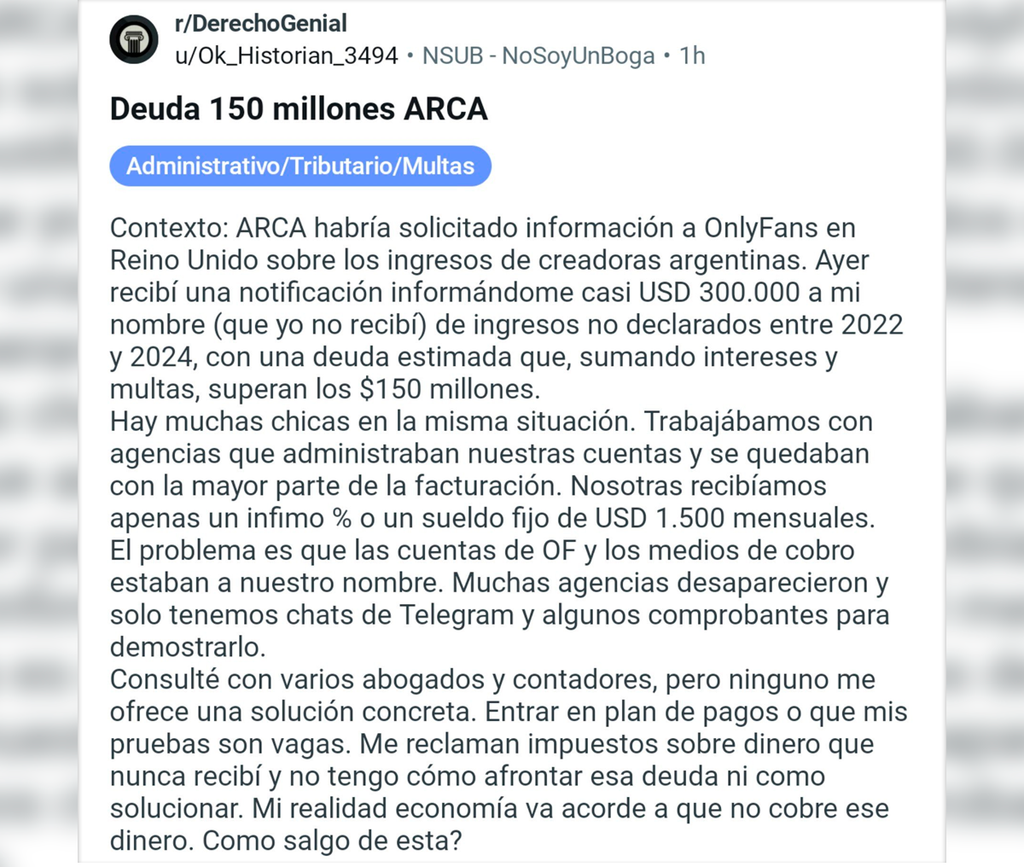
“Me reclaman impuestos sobre dinero que nunca recibí y no tengo cómo afrontar esa deuda ni cómo solucionar”. Así resumió su caso la creadora que lo difundió, a quien le llegó una notificación por casi US$300.000 y que calculó una deuda superior a $150 millones con intereses y multas. Además, sostuvo que “ARCA habría solicitado información a OnlyFans en Reino Unido sobre los ingresos de creadoras argentinas”.
Contó que había “muchas chicas en la misma situación” y describió el esquema: agencias que manejaban las cuentas y los cobros se quedaban con la mayor parte de la facturación, y ellas recibían un porcentaje ínfimo o un sueldo fijo de US$1.500 mensuales. Las cuentas de OnlyFans y los medios de cobro estaban a nombre de las creadoras. Las cuentas con el fisco, también.
Los registros de las plataformas no reflejaban necesariamente cuánto cobró cada una, y quien recibió una fracción podía enfrentar reclamos por montos muy superiores. Muchas agencias desaparecieron o dejaron de operar, y a las afectadas solo les quedaron chats de Telegram y algunos comprobantes para reconstruir lo que cobraban.
Diego Fraga, profesor de la maestría en derecho tributario de la Universidad Austral y fundador de Proyecta C, planteó que había que revisar los contratos para saber quién fue el titular jurídico de los ingresos. El tributarista Sebastián Domínguez propuso precisar si la agencia cobraba por cuenta de la titular o disponía de fondos ajenos, y advirtió que “es un relato individual y no hay indicios de que haya un operativo masivo sobre las creadoras”.
El intercambio internacional de información y los cruces patrimoniales permitían detectar cobros en el exterior, según Ghirardotti. Entre esas herramientas figuraron el CRS, un estándar de intercambio automático de datos financieros de la OCDE al que adhirió la Argentina junto con más de 120 jurisdicciones, y el acuerdo FATCA con Estados Unidos, más limitado.
Para el abogado Federico Colonnese, especializado en asesoría para creadores digitales, quedó atrás la creencia de que nadie se enteraba de los cobros del exterior: pasaban por billeteras digitales, cuentas bancarias, Payoneer, Wise o Skrill, todos rastreables, y ARCA intensificó en 2026 los controles automáticos sobre transferencias internacionales, por lo que esos ingresos resultaban imposibles de ocultar.
Frente a esa postura, Fraga admitió que el fisco cruzaba datos de bancos, billeteras virtuales y plataformas de pago, pero distinguió entre conocer una cuenta e identificar con exactitud lo que alguien ganó por su trabajo: “No todas las plataformas están alcanzadas por los mismos mecanismos de intercambio ni toda acreditación constituye necesariamente una ganancia gravada”.
En lo fiscal, Colonnese equiparó la actividad en OnlyFans con un trabajo autónomo y gravado, como el de cualquier freelancer: con ingresos habituales correspondía inscribirse y, para la mayoría, convenía el monotributo, que unificaba en un pago mensual el impuesto integrado (en lugar del IVA y Ganancias), los aportes jubilatorios y la obra social. Por encima de sus topes regía el régimen general, con IVA y Ganancias por separado.
Para servicios prestados desde la Argentina y aprovechados en otro país correspondía una factura electrónica tipo E, emitida desde “Comprobantes en línea” de ARCA con un punto de venta de exportación, incluso para monotributistas. Según Colonnese, llevaba IVA exento, se emitía al tipo de cambio oficial del día y servía para justificar el ingreso de divisas. Ghirardotti y Domínguez sumaron Ingresos Brutos, que no todas las jurisdicciones eximían, Bienes Personales por saldos en el exterior y el riesgo de sanciones e intereses.
Ante el aviso, Domínguez recomendó responder a tiempo e identificar si se trataba de una nota de inducción, una inspección o una determinación de oficio. Aconsejó reunir contratos, comprobantes y chats; reconstruir año por año lo facturado, lo descontado por la agencia, lo cobrado y lo gravado; rastrear el origen de la información; revisar si hubo infracciones al Régimen Penal Cambiario y definir una estrategia con un profesional desde el primer día, porque anticiparse solía dar más margen.
El Banco Central permitió en los últimos años a las personas humanas exportadoras de servicios conservar sus dólares sin límite, pero Fraga aclaró que siguió vigente la obligación de ingresarlos al país dentro de los 20 días hábiles desde su percepción. “No alcanza con emitir la factura y declarar los impuestos si, al mismo tiempo, se incumplen las normas del Banco Central”, cerró.
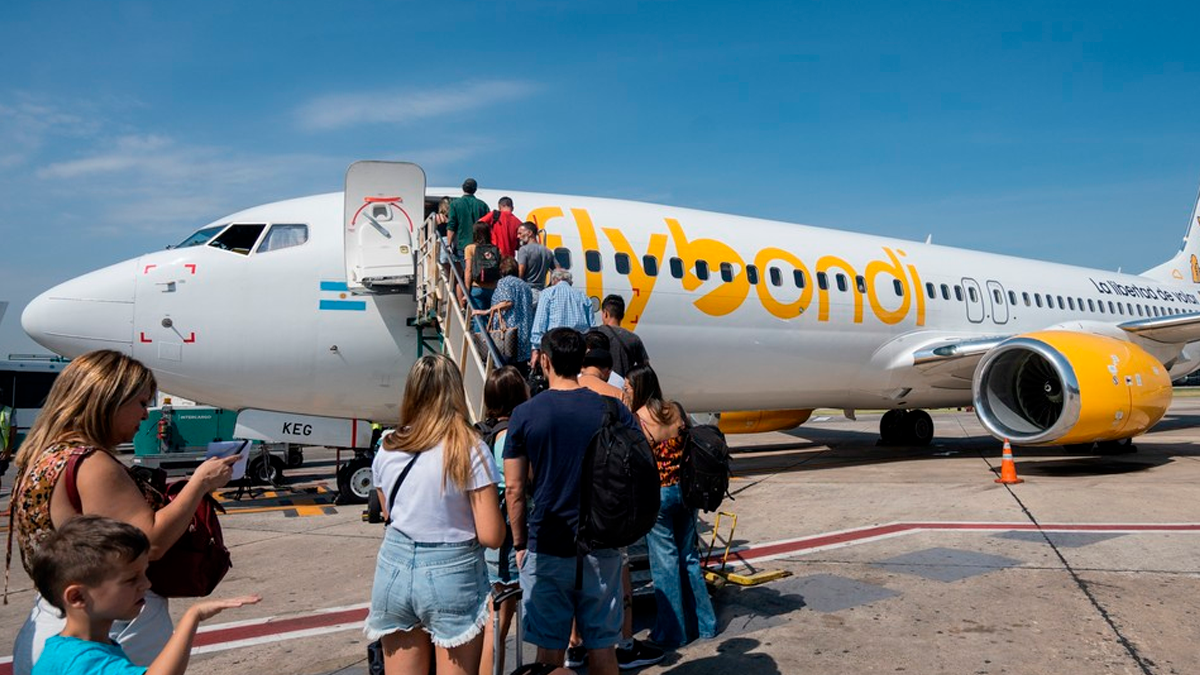
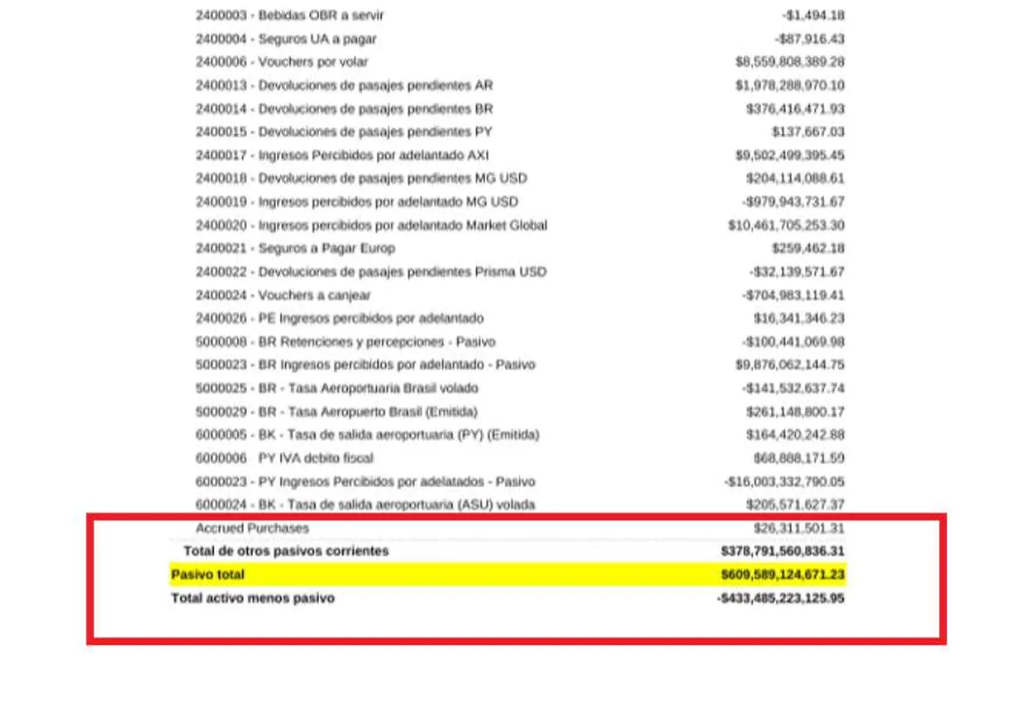
Flybondi le puso número a su crisis. La aerolínea low cost declaró ante la Justicia deudas por $609.589 millones frente a activos por $176.103 millones, una diferencia de $433.485 millones. La cifra surgió del estado patrimonial especial, con fecha de corte al 28 de septiembre de 2026, que acompañó el pedido de concurso preventivo de acreedores presentado el pasado viernes 2, después de casi dos meses sin volar.
El lunes 5 de este mes, el Poder Judicial de la Nación asignó el expediente de FB Líneas Aéreas S.A., razón social de la compañía, al Juzgado Nacional de Primera Instancia en lo Comercial N° 24, a cargo del juez Guillermo Mario Pesaresi, Secretaría N° 47, a cargo de Santiago Medina. El trámite lo realizó el estudio Grispo. La presentación no implica por sí misma la apertura del proceso: esa decisión judicial es el paso previo a la verificación de créditos y a la negociación con los acreedores.
Con el concurso, la empresa busca congelar la deuda a la fecha de inicio y abrir una renegociación con quita para evitar la quiebra. Todavía no se otorgó la conexidad con el concurso de OCA, la otra empresa de COC Global, el grupo de Leonardo Scatturice —CEO del holding, exchofer de la SIDE y cercano a Santiago Caputo—, que tramita en el Juzgado Comercial N° 22, Secretaría N° 23.
En su escrito, la compañía admitió que el problema ya no era de vencimientos aislados. “La generación ordinaria de fondos había dejado de resultar suficiente para atender regularmente el conjunto de las obligaciones exigibles”, sostuvo. Ubicó en marzo de 2026 el inicio de su cesación de pagos.
Los balances de 2025 ya anticipaban el deterioro. Al cierre de ese ejercicio, Flybondi registró activos por $293.426 millones, pasivos por $446.729 millones y un patrimonio neto negativo de $153.303 millones. El resultado contable fue positivo en $1.028 millones, pero las actividades operativas consumieron $102.593 millones de efectivo. Para sostenerse, la empresa recibió $75.899 millones en aportes de capital y $25.216 millones en nuevos préstamos. La auditoría advirtió sobre una fuerte incertidumbre respecto de su capacidad para continuar en operación.
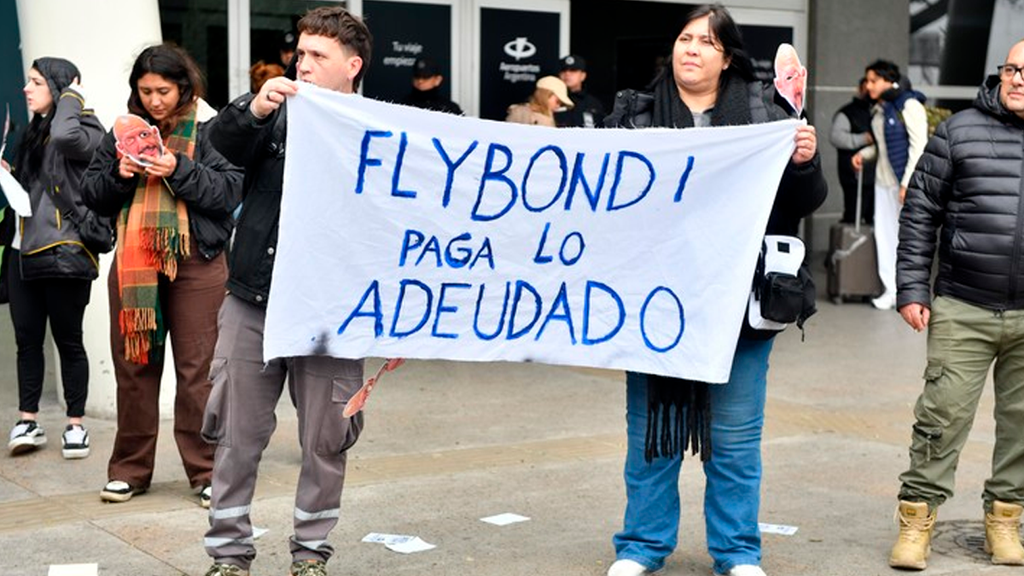
El frente laboral ocupa una porción visible del pasivo: $21.528 millones en sueldos a pagar y $27.833 millones en aportes y contribuciones pendientes. La nómina presentada identifica a 826 trabajadores, 681 bajo convenio ATAF y 145 fuera de convenio. La semana pasada, un grupo de extrabajadores reclamó frente a la Secretaría de Trabajo de la Nación por retiros voluntarios e indemnizaciones impagas que afectan a unas 1000 familias.
Entre los reclamos e intimaciones de pago que la aerolínea detalló figuran:
YPF: deuda vencida de $15.900 millones al 18 de junio de 2026, por abastecimiento de combustible.
New Air Fly Service: $344,4 millones por servicios aeroportuarios en El Calafate.
Transportadora de Caudales Juncadella: $129,9 millones por facturas emitidas entre diciembre de 2025 y mayo de 2026.
La Nueva Metropol: $118,8 millones por transporte de pasajeros y operación de rampa.
Swissport Argentina: $112,2 millones por facturas vencidas de servicios aeroportuarios.
Bullmetrix: $74,4 millones.
Policía de Seguridad Aeroportuaria: $32,4 millones, bajo advertencia de suspender la cuenta corriente y resolver un convenio de permisos del personal aeroportuario.
Escala 24×7: US164.424,deloscualesUS124.368 estaban vencidos; el proveedor suspendió el acceso a servicios de infraestructura tecnológica alojados en AWS.
Los importes corresponden a reclamos específicos y no necesariamente a la totalidad de lo adeudado a cada proveedor. La nómina general incluye, además, obligaciones por arrendamiento de aeronaves, mantenimiento y servicios internacionales, algunas por varios millones de dólares. “La interrupción de una prestación crítica puede afectar prestaciones restantes y producir consecuencias que exceden ampliamente el importe del crédito individual involucrado”, señaló la empresa.
A ese cuadro se suman los embargos que ARCA y la ANAC trabaron entre agosto y septiembre por deudas superiores a $1500 millones en cada caso, y el Hotel Presidente, que reclama unos $660 millones y pidió la quiebra. Según el sitio Failbondi, la aerolínea canceló en 2026 alrededor de 2400 vuelos, afectó a unos 383.000 pasajeros y no habría hecho reembolsos desde enero: con un ingreso mínimo de US$50 por pasajero y por tramo, el monto superaría los US$19 millones.
El expediente también explica el origen del rojo. En 2025, Flybondi transportó 3.656.887 pasajeros contra 4.020.942 del año anterior, una baja de 9,1% en un mercado que creció 13,2%; sus ingresos netos por pasajes cayeron cerca de 14,5%. La flota operativa pasó de un promedio de 11,33 aviones en julio de 2025 a 2,67 un año después, y los vuelos se redujeron de 2.836 en enero de 2026 a 134 en julio, un 95,3% menos. Mientras tanto, el mantenimiento costó entre US$1,66 millones y US$2,59 millones por mes durante el primer semestre.
Hoy la compañía conserva tres aeronaves, que permanecen en el país sin operar. Aun así, pidió continuar: “La severa crisis descripta no ha determinado, a la fecha de esta presentación, la desaparición de la organización empresaria ni el cese definitivo de la explotación”. Si la Justicia abre el concurso, Flybondi deberá reestructurar obligaciones por casi $610.000 millones y, al mismo tiempo, conseguir recursos para volver a volar.
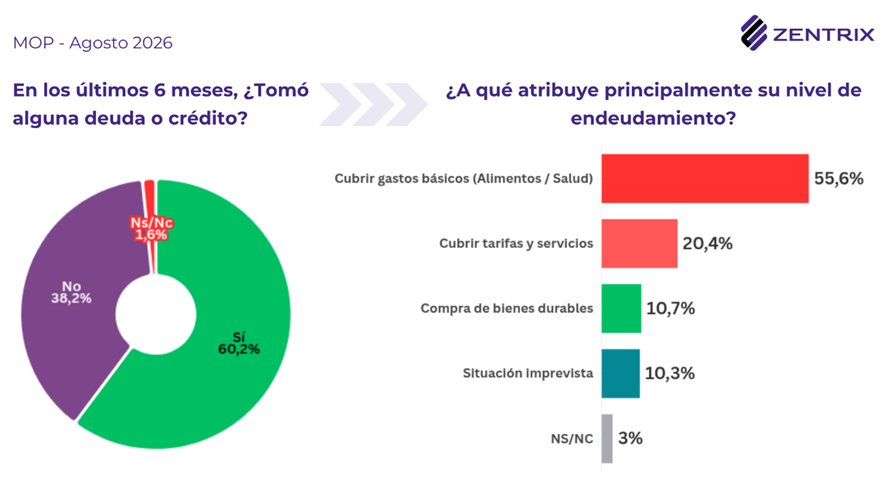
Con la promesa de “señales de mejora en el clima social” estampada en la tapa, Zentrix difundió su Monitor de Opinión Pública de agosto. La consultora sostiene que se mantiene firme la base que respalda el modelo económico de cara a 2027, aunque los datos que eligió hacer públicos dibujan un país que llega a fin de mes a fuerza de préstamos. El 60,2% de los encuestados tomó alguna deuda o crédito en los últimos seis meses.
Lo que se compra con esa plata dice más que el porcentaje. El 55,6% de quienes se endeudaron lo hizo para cubrir alimentos y salud, otro 20,4% para pagar tarifas y servicios, y apenas el 10,7% para adquirir bienes durables, la clase de deuda que suele leerse como apuesta al futuro y que acá empata con las situaciones imprevistas (10,3%). Entre los menores de 40 la proporción de endeudados trepa al 67,1%, baja al 63,5% en la franja de 40 a 59 y se ubica en el 54% entre los mayores de 60.
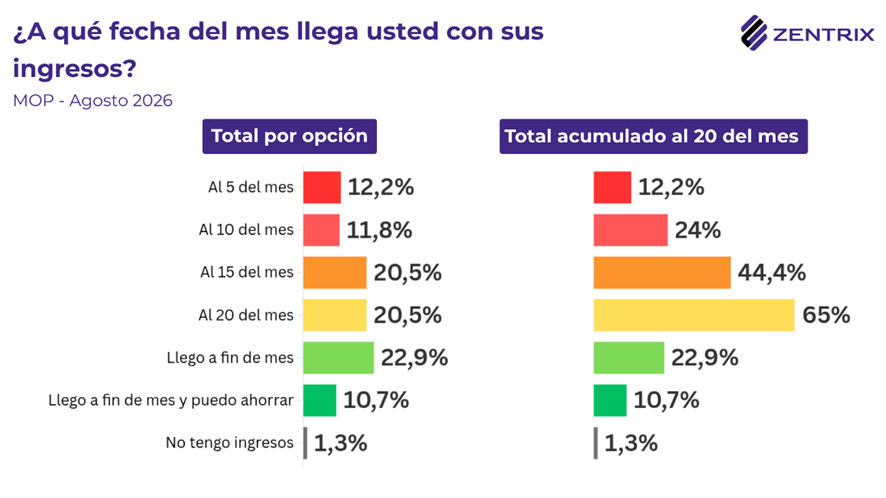
Al día 5 ya se quedó sin ingresos el 12,2%. Al 10, uno de cada cuatro. Al 20, el 65%. Solo el 22,9% llega a fin de mes con lo justo y un 10,7% logra además guardar algo.
Si en la clase alta el 39,4% termina el mes ahorrando y otro 53,3% llega sin sobresaltos, en la clase baja nadie ahorra y el 87,6% agota su dinero antes del día 20, con más de un tercio (35,5%) en rojo antes del 10. En la clase media, el 51,4% se queda sin plata antes del 20 y solo un 16,3% consigue reservar algo.
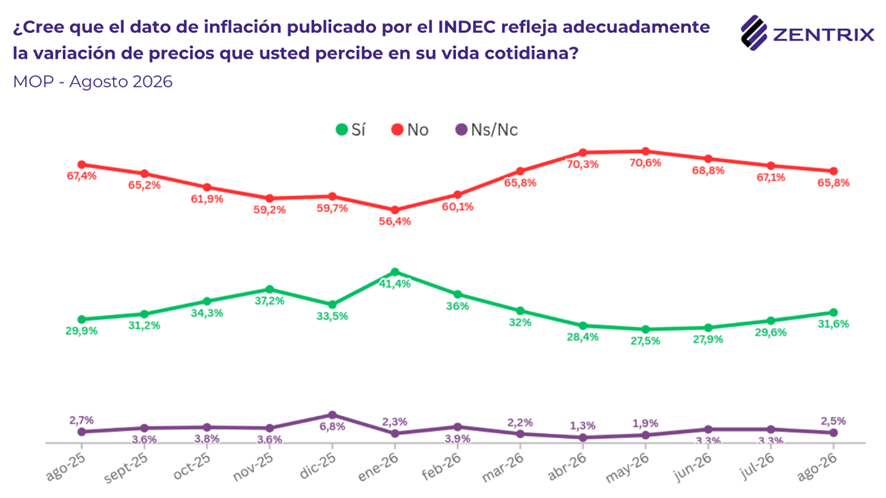
Mientras la desaceleración de los precios se presenta como el gran activo del Gobierno, el 81,2% de los consultados siente que su salario pierde contra la inflación y apenas el 14,3% cree que le gana. Tampoco el termómetro oficial convence: para el 65,8%, el índice del INDEC no refleja lo que paga en el supermercado, contra un 31,6% que le da crédito.
Tal vez por eso la inflación, que durante años encabezó cualquier sondeo, cayó al último lugar del ranking de preocupaciones con el 12,7%. El miedo se mudó al recibo de sueldo. Ingresos y salario lideran con el 50,1%, pegados a la incertidumbre económica (49,8%), y detrás se ordenan el desempleo (40,9%), la corrupción (39,6%) y las tarifas de servicios públicos (35,2%).
Puertas adentro, el 29,8% califica su situación económica como buena o muy buena, un 32,4% la considera regular y el 37,6% la ve mala o muy mala. Cuando la pregunta se corre al país, el juicio se endurece y el 59,4% responde mal o muy mal, con un 43,3% que elige directamente la peor opción.
Incertidumbre, angustia, miedo, tristeza. Esas fueron las palabras que más se repitieron cuando la encuesta pidió resumir en una sola lo que despiertan los próximos doce meses. “Esperanza” aparece como el término positivo con más peso, aunque rodeada de “bronca”, “preocupación” y “desesperanza”.
Las familias debían entregar $100.000 como anticipo por una vivienda y una futura conexión eléctrica. El dinero habría terminado en cuentas bancarias y billeteras virtuales vinculadas con las acusadas, mientras que las adjudicaciones prometidas nunca se concretaron.
Una de las afectadas estimó una deuda de más de $150 millones entre impuestos, intereses y multas. Especialistas detallaron las herramientas del fisco para rastrear cobros en el exterior y los pasos para responder el aviso.
El informe detectó pagos con pólizas de seguro vencidas y cooperativas elegidas sin criterios claros, mientras que en 2024 la ejecución física del programa cayó a cero.
📖 IL DIARIO PERSONALE DI PAPA FRANCESCO.
Dal 24 novembre le pagine personali di Jorge Mario Bergoglio diventano un libro, presentato e commentato dal card. Víctor Manuel Fernández.
🌍 Un’uscita mondiale in 94 Paesi e 5 lingue: italiano, spagnolo, inglese, portoghese e francese. https://t.co/vptymfgmIc