Más de 110 mil beneficiarios del plan Potenciar Trabajo son extranjeros
Apenas el 1% de los beneficiarios consiguió un empleo formal e implican un gasto de 8.580 millones de pesos.
10 Years Experiences
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.
Las auditorías que lleva adelante el Ministerio de Capital Humano revelaron las cifras del plan social que fue emblema del Frente de Todos: el Potenciar Trabajo, ahora relanzado como Volver al Trabajo.
En tal sentido, las nuevas autoridades del exministerio de Desarrollo Social revelaron que unas 1,3 millones de personas reciben la asistencia. El 10% del total, unas 110 mil, corresponde a extranjeros. A razón de los $78 mil que cada uno cobra, el gasto total es de $8.580 millones.
Unos 80 mil extranjeros se encuentran inscriptos en el plan Volver al Trabajo, los 30 mil restantes se encuentran bajo la órbita de la Secretaría de Niñez, Adolescencia y Familia y serán parte del programa Acompañamiento Social.
Unite a nuestro grupo de Telegram, donde te compartimos las noticias más importantes.
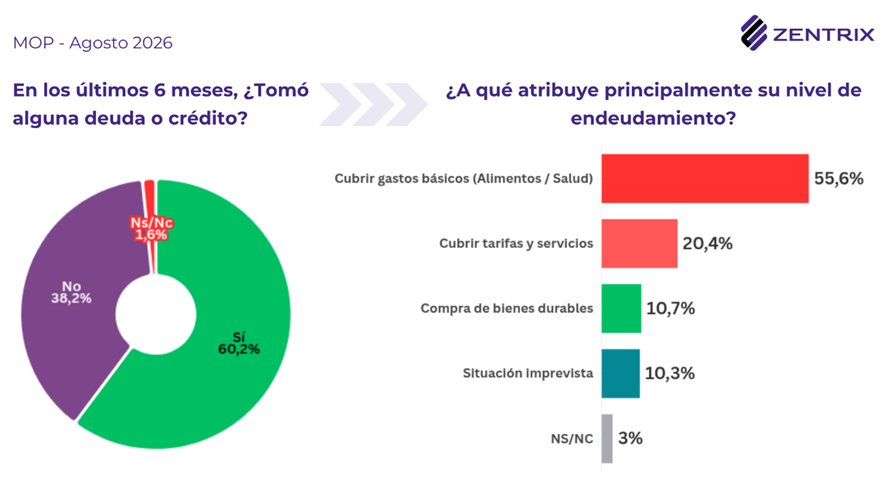
Con la promesa de “señales de mejora en el clima social” estampada en la tapa, Zentrix difundió su Monitor de Opinión Pública de agosto. La consultora sostiene que se mantiene firme la base que respalda el modelo económico de cara a 2027, aunque los datos que eligió hacer públicos dibujan un país que llega a fin de mes a fuerza de préstamos. El 60,2% de los encuestados tomó alguna deuda o crédito en los últimos seis meses.
Lo que se compra con esa plata dice más que el porcentaje. El 55,6% de quienes se endeudaron lo hizo para cubrir alimentos y salud, otro 20,4% para pagar tarifas y servicios, y apenas el 10,7% para adquirir bienes durables, la clase de deuda que suele leerse como apuesta al futuro y que acá empata con las situaciones imprevistas (10,3%). Entre los menores de 40 la proporción de endeudados trepa al 67,1%, baja al 63,5% en la franja de 40 a 59 y se ubica en el 54% entre los mayores de 60.
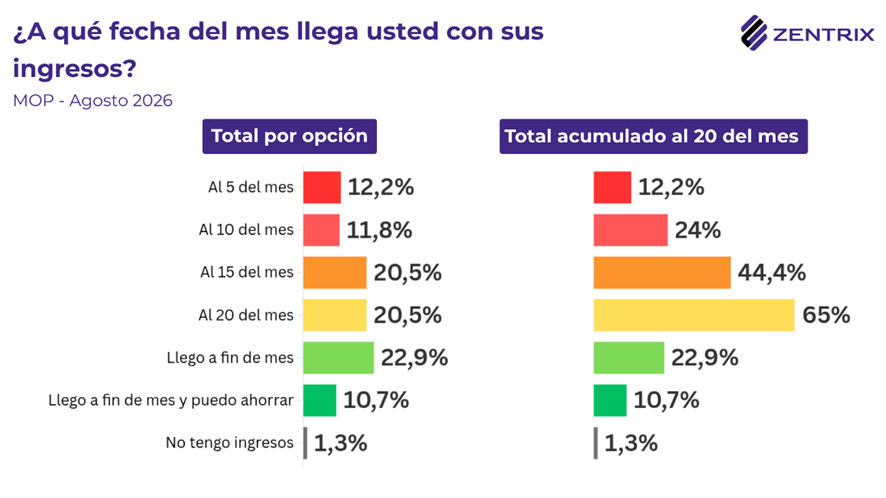
Al día 5 ya se quedó sin ingresos el 12,2%. Al 10, uno de cada cuatro. Al 20, el 65%. Solo el 22,9% llega a fin de mes con lo justo y un 10,7% logra además guardar algo.
Si en la clase alta el 39,4% termina el mes ahorrando y otro 53,3% llega sin sobresaltos, en la clase baja nadie ahorra y el 87,6% agota su dinero antes del día 20, con más de un tercio (35,5%) en rojo antes del 10. En la clase media, el 51,4% se queda sin plata antes del 20 y solo un 16,3% consigue reservar algo.
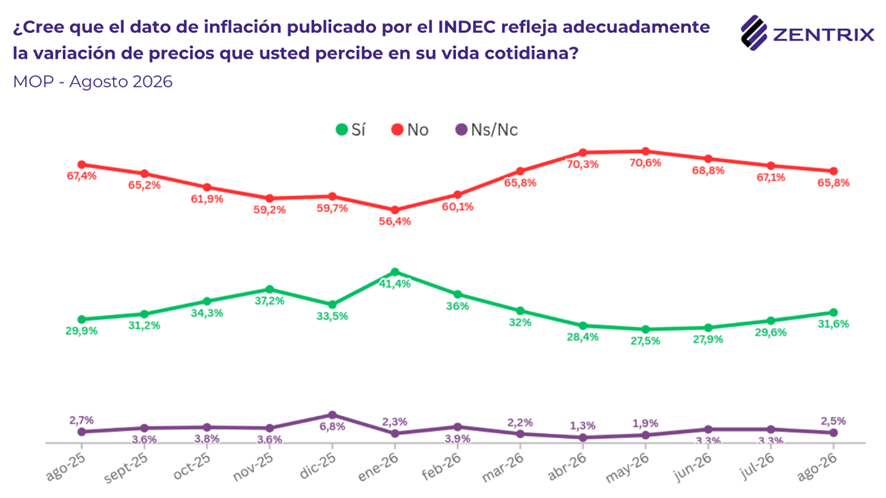
Mientras la desaceleración de los precios se presenta como el gran activo del Gobierno, el 81,2% de los consultados siente que su salario pierde contra la inflación y apenas el 14,3% cree que le gana. Tampoco el termómetro oficial convence: para el 65,8%, el índice del INDEC no refleja lo que paga en el supermercado, contra un 31,6% que le da crédito.
Tal vez por eso la inflación, que durante años encabezó cualquier sondeo, cayó al último lugar del ranking de preocupaciones con el 12,7%. El miedo se mudó al recibo de sueldo. Ingresos y salario lideran con el 50,1%, pegados a la incertidumbre económica (49,8%), y detrás se ordenan el desempleo (40,9%), la corrupción (39,6%) y las tarifas de servicios públicos (35,2%).
Puertas adentro, el 29,8% califica su situación económica como buena o muy buena, un 32,4% la considera regular y el 37,6% la ve mala o muy mala. Cuando la pregunta se corre al país, el juicio se endurece y el 59,4% responde mal o muy mal, con un 43,3% que elige directamente la peor opción.
Incertidumbre, angustia, miedo, tristeza. Esas fueron las palabras que más se repitieron cuando la encuesta pidió resumir en una sola lo que despiertan los próximos doce meses. “Esperanza” aparece como el término positivo con más peso, aunque rodeada de “bronca”, “preocupación” y “desesperanza”.
El titular de la Conferencia Episcopal Argentina, Marcelo Colombo, reclamó al gobierno del presidente Javier Milei medidas ante el aumento de la morosidad y el endeudamiento de las familias argentinas.
“Alguna solución tiene que haber en cuanto al menos poner criterios en la contracción de las deudas o buscar la forma de discutir cuánto del monto del sueldo de alguien se puede gastar”, afirmó Colombo al medio Radio Mitre Mendoza.
También cuestionó la idea de tratar el sobreendeudamiento como un problema puramente individual, sosteniendo que no puede responderse con “no nos interesa” o “que se arreglen”, cuando millones de personas afrontan simultáneamente problemas de pago, la cuestión deja de ser solamente una suma de malas decisiones privadas y adquiere una dimensión pública.
Su planteo se apoya en tres ejes. El primero es la prevención para discutir “cuánto del monto del sueldo” puede alguien gastar, mediante el establecimiento de criterios que determinen qué proporción de los ingresos de una persona o un hogar puede destinarse al pago de una cuota. El segundo es la protección frente al sobreendeudamiento, con límites a las llamadas deudas “leoninas”, derivadas de contratos de crédito extremadamente desventajosos para quien los toma, sumado a las deudas “a gotas”, con pequeñas obligaciones que se van acumulan hasta volver imposible el pago.
El tercero es la respuesta social, que reconoce que muchos hogares recurren al endeudamiento para sostener consumos esenciales y, como consecuencia, terminan recortando otros gastos básicos.
Además, Colombo relacionó la facilidad de endeudarse mediante billeteras digitales con la preocupación eclesial por las apuestas en línea. No destacó que toda deuda fintech provenga del juego, solo señaló que la contratación instantánea, el crédito dentro del teléfono y determinados consumos compulsivos pueden combinarse y agravar situaciones de vulnerabilidad.
La intervención se produjo después de que el Estado nacional rechazara una asistencia estatal general y caracterizara la morosidad principalmente como una cuestión “entre privados”. Milei sostuvo que no había elementos para atribuir el aumento de la mora a la política oficial, siendo que su propia gestión hizo arreglos directos de refinanciación entre entidades y clientes.
“El privado cuando se organiza resuelve por su cuenta lo que el Estado no puede”, señaló Milei, en el Congreso Americano de la FIA, agregando que “no hay elementos para culpar a la política del Gobierno” por la morosidad en aumento.
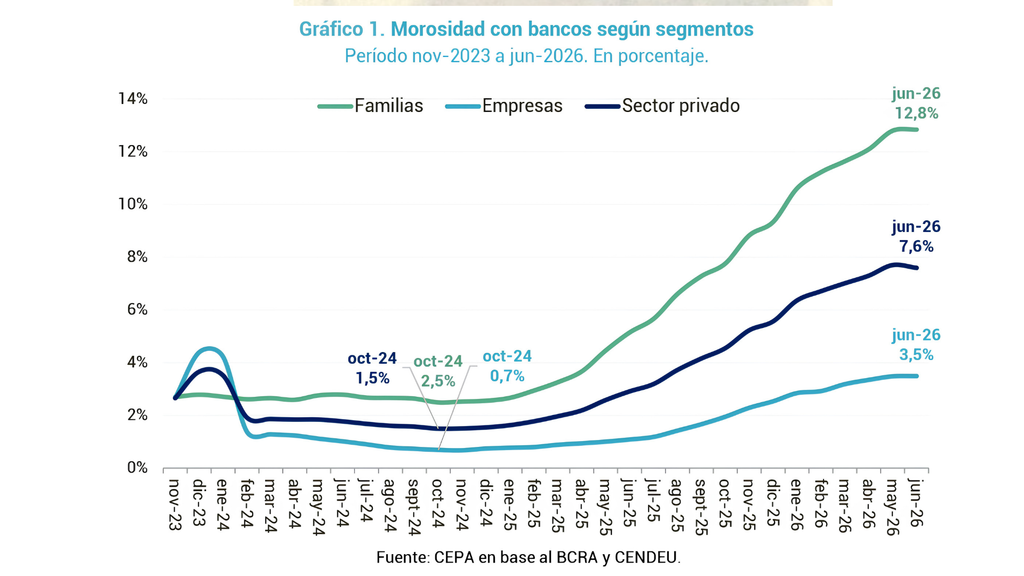
La preocupación tiene respaldo cuantitativo, aunque las cifras difundidas no siempre miden exactamente lo mismo. En el sistema bancario, la mora de las financiaciones a familias pasó de 10.6% en enero de 2026 a 11.2% en febrero, 11.5% en marzo, 12.1% en abril y 12.8% en mayo; en junio se mantuvo alrededor de ese nivel según el último Informe sobre Bancos del Banco Central de la República Argentina (BCRA).
Este porcentaje no quiere decir que el 12.8% de todas las familias argentinas esté en mora. Es un ratio de irregularidad de la cartera, donde se relaciona saldo de préstamos clasificados como irregulares con el financiamiento computado en ese segmento. La cantidad de personas afectadas es otra medición.
Un procesamiento de la Central de Deudores publicado por el Centro de Economía Política Argentina (CEPA) contabilizó en junio 20.96 millones de deudores entre bancos y billeteras y 5.91 millones con algún incumplimiento. El cuadro es más grave fuera de la banca tradicional. CEPA estimó una mora de 30.1% entre las familias financiadas por billeteras o proveedores no financieros en junio, frente al 12.8% bancario; además, préstamos personales y tarjetas concentraban 64.3% del monto prestado a familias en mayo.
“No creemos que sea necesario que el Estado intervenga, cada vez que intervino en algo las cosas terminaron peor”, destacó el presidente de la Cámara de Diputados, Martín Menem, ratificando que el Gobierno no intervendrá en la situación de las familias endeudadas. Asimismo subrayó que “la mora empezó a bajar” y es un “dato”.
¿La mora bajó?
El último informe oficial disponible indicó que la irregularidad total del crédito privado bajó de 7.7% en mayo a 7.6% en junio, mientras la mora bancaria de las familias se ubicó en 12.8%; estimaciones privadas basadas en la Central de Deudores la calcularon en 12.7%, una décima menos que en mayo.
Por lo tanto, es razonable decir que el deterioro dejó de acelerarse en el último dato bancario, pero todavía no que la crisis se haya revertido. Una variación de una décima después de una larga sucesión de aumentos puede ser un punto de estabilización, no una tendencia consolidada. No obstante, la mora no bancaria seguía creciendo y rondaba el 33% en junio de acuerdo datos procesados por la consultora 1816.
— Evolución de la morosidad bancaria en Argentina entre noviembre de 2023 y junio de 2026, con un punto de inflexión en el segmento familiar en octubre de 2024 hasta alcanzar el 12.8% en junio de 2026
En Diputados existirían decenas de proyectos para afrontar la problemática. Las iniciativas incluyen refinanciaciones, quitas de punitorios, límites de tasas, suspensión temporal de ejecuciones, protección de salarios, mediación y normas de crédito responsable; la oposición convocó una sesión para el 9 de septiembre, pero, al no existir dictámenes, su objetivo inmediato es emplazar a las comisiones y fijar el tratamiento, no aprobar automáticamente una moratoria.
Martín Menem menospreció los proyectos que la oposición impulsa sobre el tema, diciendo que “buscan desestabilizar la economía”.
La mora no responde a una única causa. La explicación más razonable siempre surge de la combinación de distintos factores que pueden interactuar y agravarse entre sí. Uno de ellos es la insuficiencia de ingresos. Cuando el salario disponible ya no alcanza para cubrir alimentos, tarifas, alquiler, transporte o salud, el crédito deja de utilizarse para financiar una compra extraordinaria y empieza a funcionar como un sustituto del ingreso corriente.
A esto se suma el costo del financiamiento. Tasas de interés, comisiones, seguros, punitorios e impuestos pueden hacer que una obligación inicialmente manejable crezca con rapidez. En el ultimo relevamiento disponible de junio de 2026, el BCRA informó tasas efectivas anuales de referencia elevadas para los préstamos personales y las tarjetas de crédito.
Otro factor es la acumulación fragmentada de deudas. Una misma persona puede acceder a pequeñas líneas de financiamiento ofrecidas por distintos proveedores, cada uno de los cuales observa apenas una parte de su situación. El verdadero nivel de endeudamiento aparece cuando se suman los saldos de la tarjeta, los préstamos bancarios, los adelantos y el crédito otorgado por billeteras digitales.
Por último, existen acontecimientos personales capaces de alterar de manera abrupta la capacidad de pago. La pérdida o reducción del empleo, una enfermedad, una separación o un gasto imprevisto pueden convertir en impagable una deuda que, al momento de ser contraída, resultaba razonable.
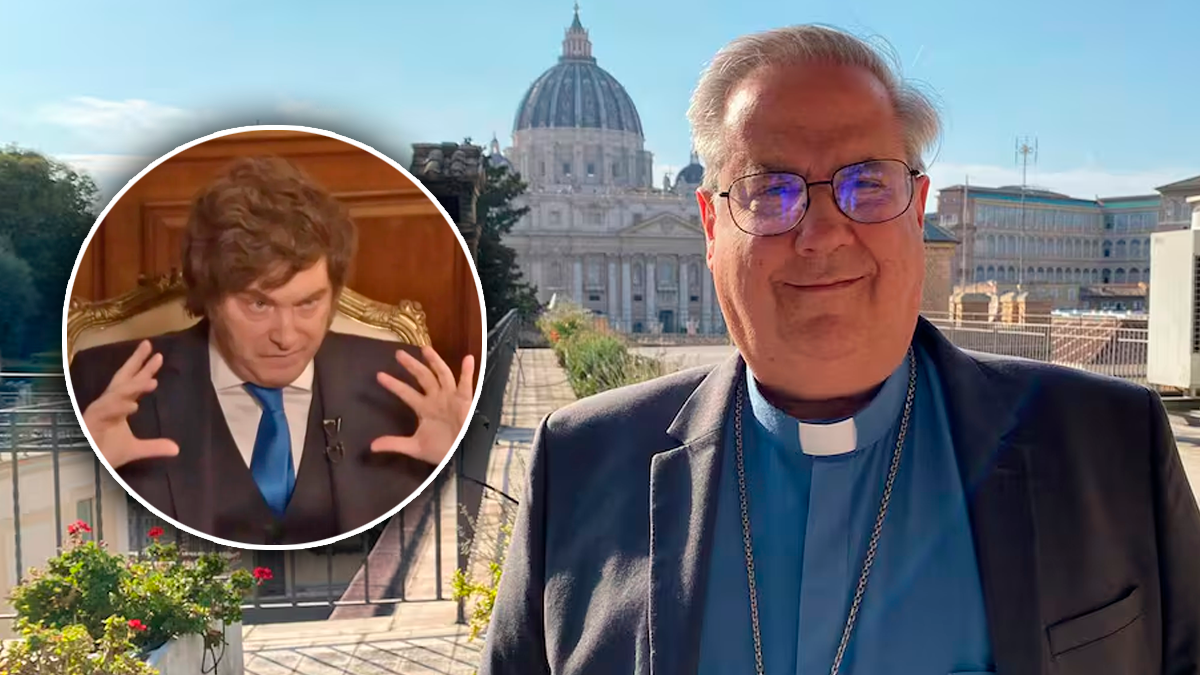
En la antesala de la visita de León XIV a la Argentina, el arzobispo de Córdoba, monseñor Ángel Sixto Rossi, lanzó unas duras declaraciones contra la gestión del presidente Javier Milei y cuestionó el impacto social de su política económica.
“Esa macroeconomía de la que no hablan y ese qué sé yo, no baja al plato”, afirmó Rossi durante una conferencia de prensa inesperada en Córdoba. En la misma línea, la Pastoral Social reivindicó la justicia social, en un claro cuestionamiento al modelo económico impulsado por el Gobierno.
“Cuando dicen ‘hemos sacado no sé cuántos millones de la pobreza’, no sé dónde los han puesto, creo que los han puesto a algunos en la miseria”, destacó Rossi sin negar literalmente que el índice de pobreza haya bajado.
Su ironía —“es cierto que los han sacado; la cosa es dónde los han puesto”— cuestiona que cruzar estadísticamente la línea de pobreza equivalga necesariamente a alcanzar una vida segura y digna. Una familia puede dejar de ser clasificada como pobre por superar apenas el valor de una canasta y, al mismo tiempo, continuar endeudada, trabajando informalmente, reduciendo consumos esenciales o sin capacidad para afrontar un imprevisto económico.
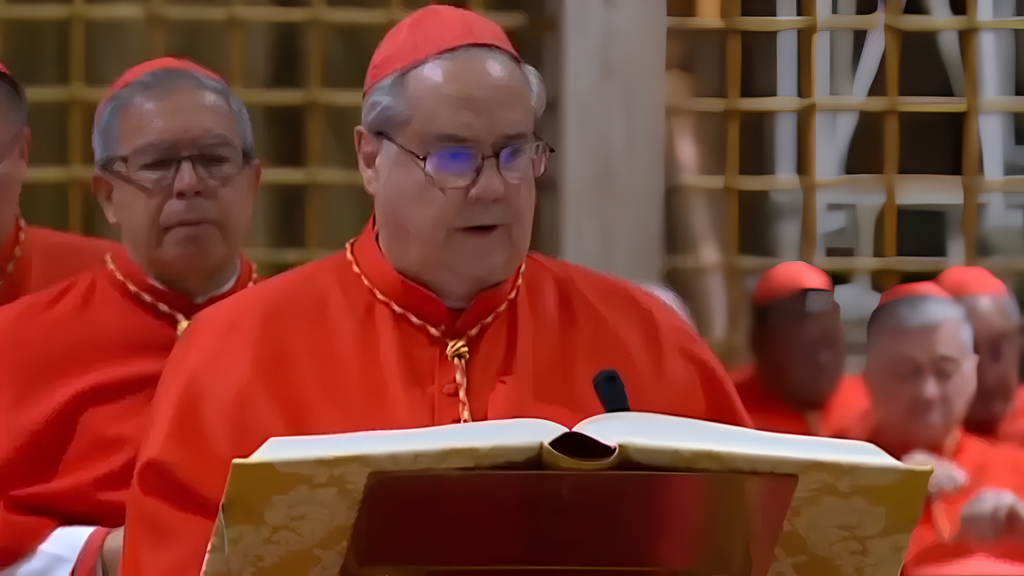
La intervención de su persona adquiere mayor peso por tres razones cruciales. Rossi es un jesuita nacido en Córdoba, arzobispo metropolitano de esa provincia desde 2021 y cardenal desde septiembre de 2023. Antes de llegar al episcopado creó la Fundación Manos Abiertas, dedicada a asistir a personas pobres y vulnerables, y abrió un hogar para personas en situación de calle; esa trayectoria ayuda a entender por qué suele leer la economía desde sus consecuencias sociales concretas.
Además, participó como elector en el cónclave de 2025 que eligió a Robert Francis Prevost como León XIV. Su relevancia no depende solamente de una supuesta cercanía personal con el actual Papa, sino que ocuparía un lugar importante en la Iglesia argentina y sería el anfitrión eclesiástico de una de las escalas más visibles del viaje. Rossi explicó que ya había conocido y tratado a Prevost en el Sínodo sobre la Sinodalidad, donde ambos integraron un grupo de trabajo por idioma, se sentaron en la misma mesa y compartieron unos dos meses de trabajo.
Córdoba será una escala de la visita papal a la Argentina entre el 8 y el 11 de noviembre de 2026, y sus afirmaciones convergen con un documento institucional de la Comisión Episcopal de Pastoral Social al término de la Semana Social 2026, hecho también en Córdoba bajo el lema de “Puentes hacia el Bien Común”. Por eso, aunque Rossi habló con un tono especialmente directo, la discusión excede de por sí su opinión personal y se conecta con la doctrina social católica y con una señal más amplia de la Iglesia argentina.
“No llega con los ojos vendados”, expresó Rossi, anticipando que el Papa encontrará un país “cascoteado” y consideró que su presencia puede contribuir a renovar la esperanza en medio de una situación social difícil, después de 39 años (la última fue de Juan Pablo II en 1987). Su primera gran gira por América Latina buscaría priorizar los países que el Papa Francisco no había visitado en su rol papal (Uruguay, Argentina y Perú).
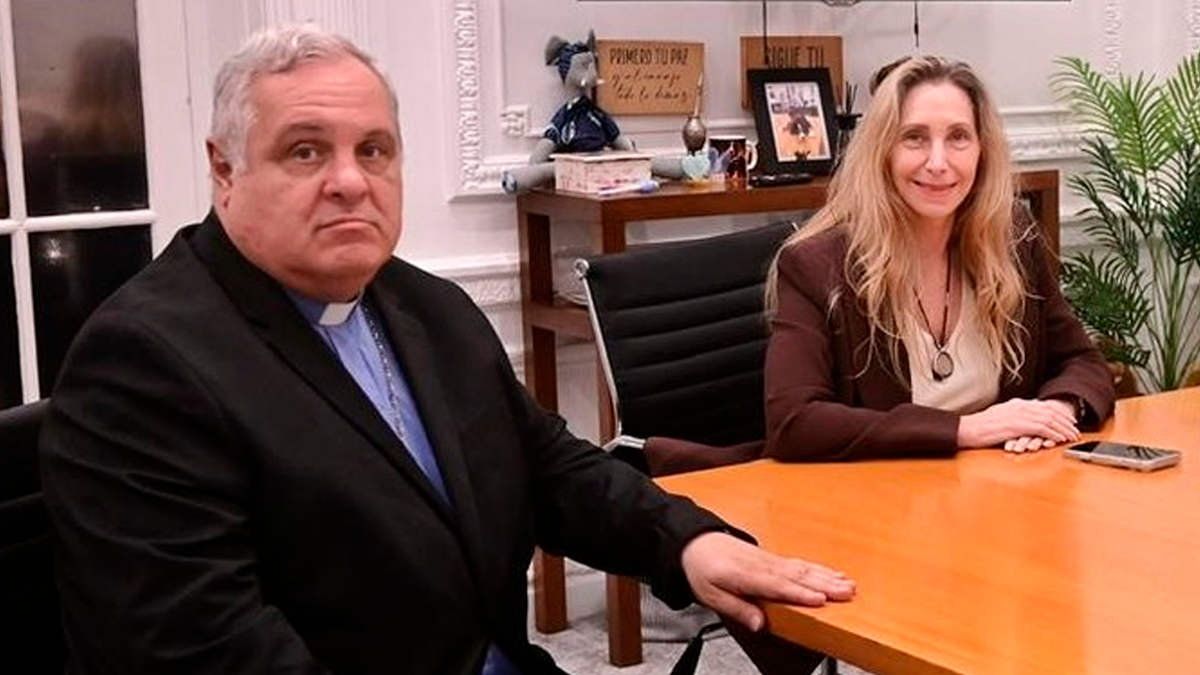
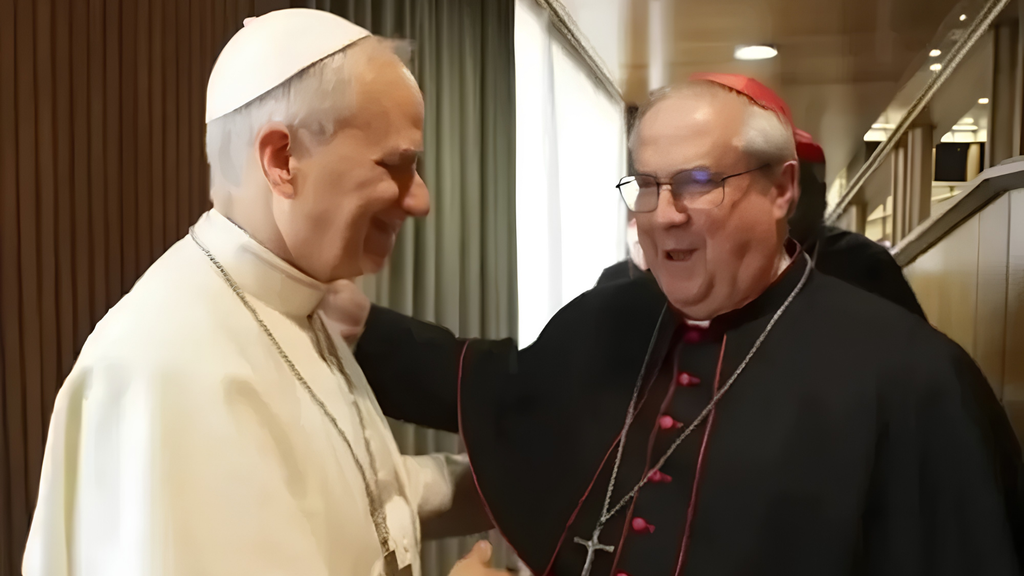
— El Papa León XIV junto al cardenal y eclesiástico Ángel Rossi
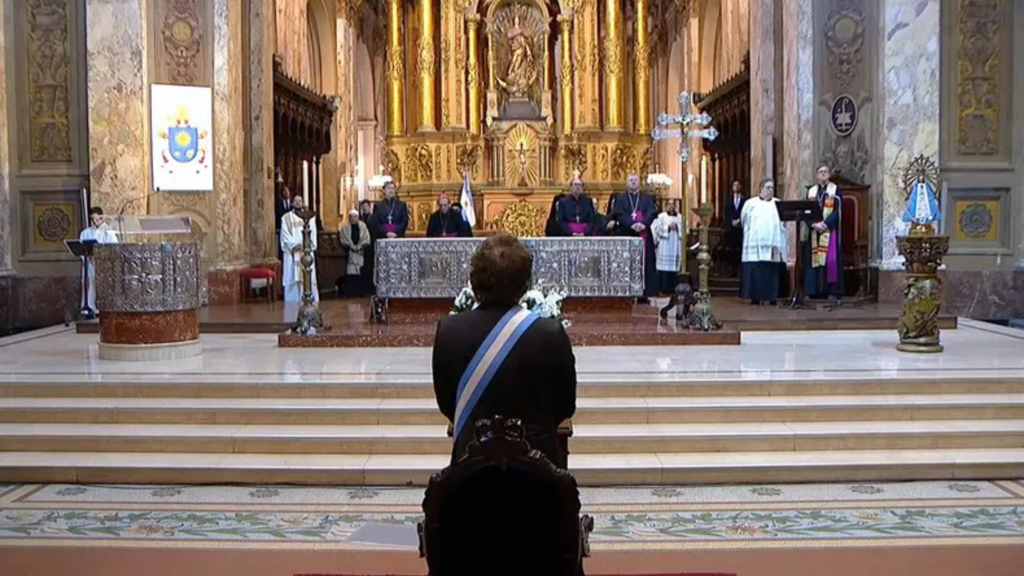
El lunes 9 de noviembre, León XIV encabezará un homenaje especial a Francisco en la Catedral Metropolitana de Buenos Aires, el mismo templo donde Jorge Bergoglio fue arzobispo por 15 años. Ubicó su recorrido por Córdoba para el 10 de ese mes, en la Santa Misa multitudinaria en el predio de la Fábrica Argentina de Aviones (FADEA), con capacidad proyectada para 600.000 fieles.
Debido a la magnitud del evento, el Gobierno nacional ha creado tres comandos unificados que integran a la Policía Federal, Gendarmería y las fuerzas policiales de la Ciudad, de Buenos Aires y de Córdoba para blindar la seguridad del Pontífice. Asimismo, el Congreso y el Ejecutivo evalúan declarar días no laborables o asueto escolar y administrativo (especialmente el 9, 10 y 11 de noviembre) para ordenar el colosal movimiento de feligreses que llegarán desde todas las provincias.
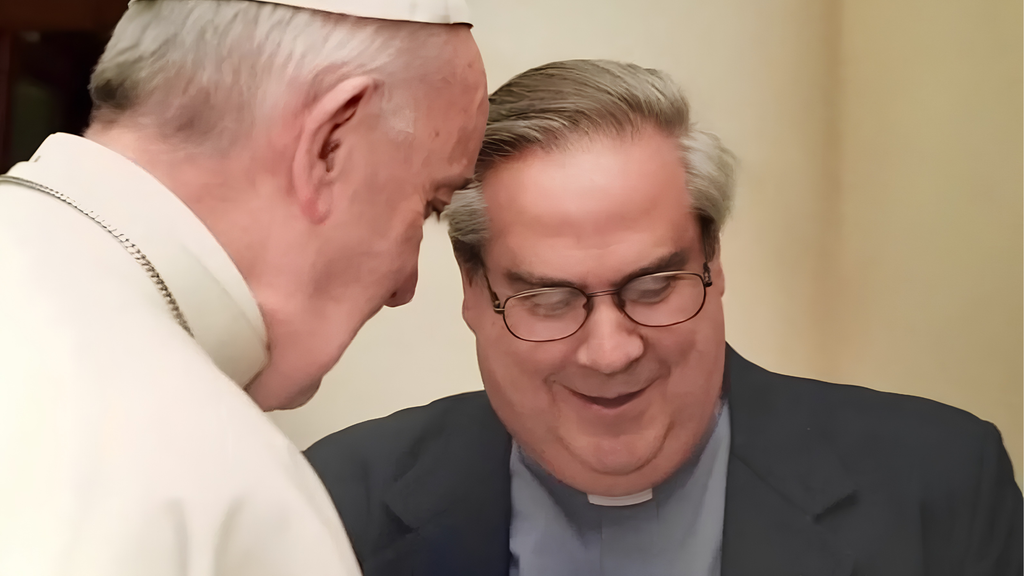
— El Papa Francisco con Ángel Rossi
“Que hoy hablés de justicia social como inmoral y como aberrante, la verdad que es aberrante la frase”, subrayó Rossi, siendo que esta postura contraria al discurso oficialista es el “criterio estructurado” de la Iglesia Católica para obtener una vida estable, siendo que gracias a ella se dan “exigencias concretas de la dignidad humana” como el acceso al alimento, la vivienda, la educación, la salud y el transporte.
La Pastoral Social junto a su vez al trabajo en el centro de su diagnóstico. Lo definió como “el gran ordenador de la vida” y advirtió que la transformación tecnológica y el avance de la inteligencia artificial (IA) no deben relegar a la persona a una “variable de ajuste” en nombre de la eficiencia o el lucro.
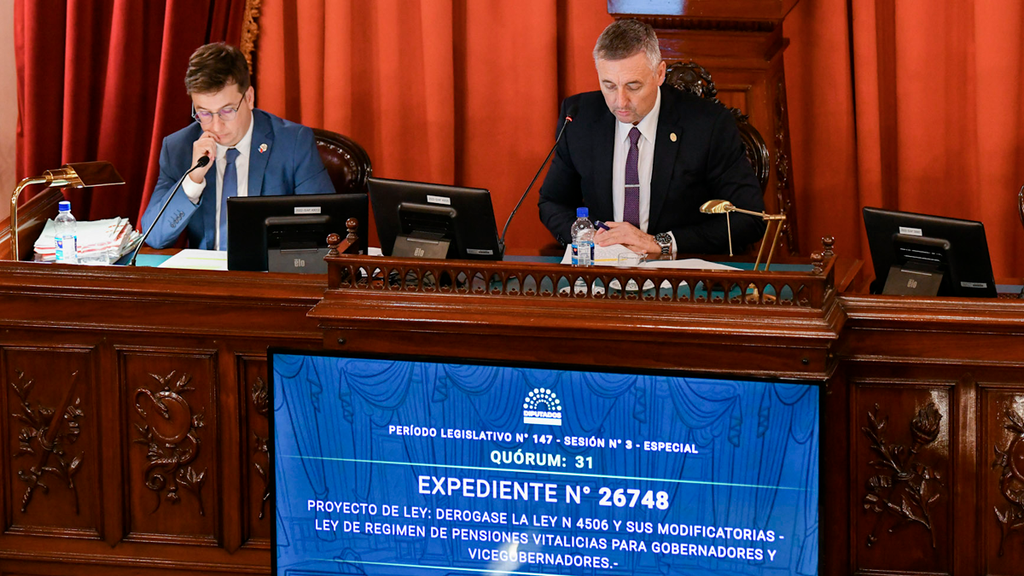
La Cámara de Diputados de Entre Ríos sancionó definitivamente el pasado miércoles, con 30 votos afirmativos y ninguno negativo, la derogación de la Ley 4.506, la norma que desde 1965 garantizaba una pensión vitalicia a quienes ocuparon la gobernación y la vicegobernación de la provincia. La votación puso fin a un régimen que llevaba 61 años de vigencia y que figuraba entre los más antiguos vinculados a la dirigencia política entrerriana.
La ley derogada establecía una prestación equivalente al 75% de la remuneración correspondiente al cargo. Por ello, quien había ejercido los cargos conservaba, hasta el final de su vida, tres cuartas partes del sueldo que percibía en funciones, sin que mediara ninguna otra condición que el haber ocupado ese lugar.
La iniciativa que terminó con ese esquema fue enviada por el Ejecutivo provincial en enero de 2024, apenas iniciada la gestión del gobernador Frigerio. El proyecto atravesó el tratamiento de ambas cámaras de la Legislatura, recibió modificaciones en el Senado y volvió a la Cámara baja.
— Gabriela Lena, diputada provincial
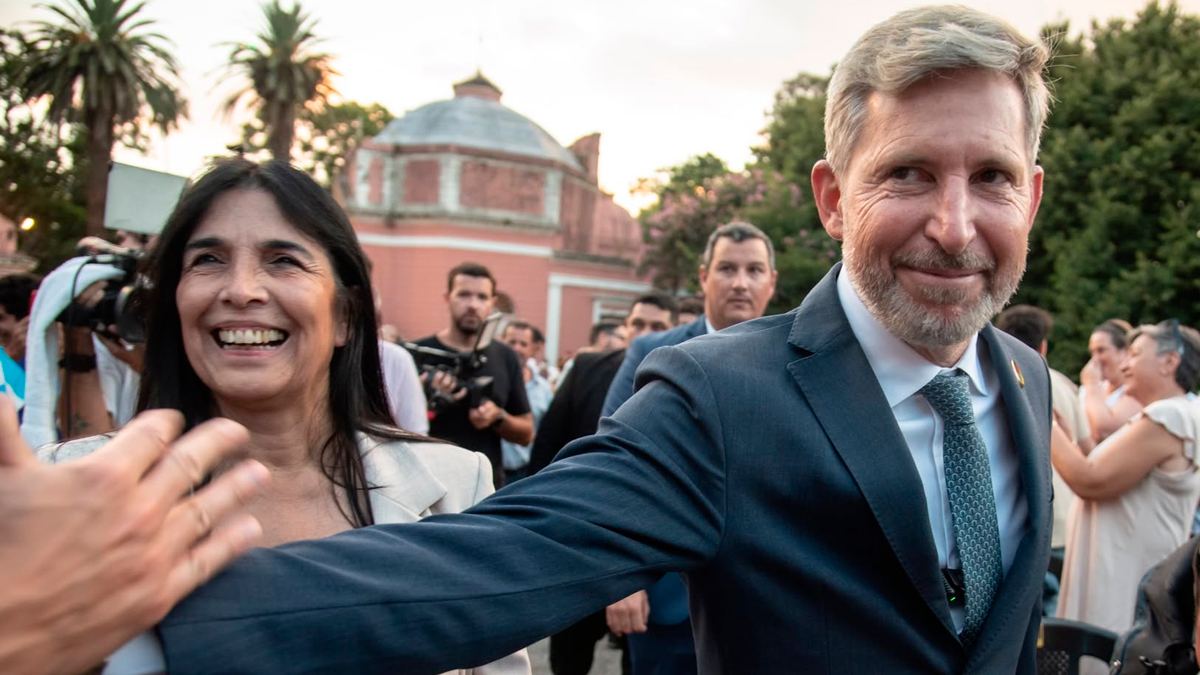
Frigerio y Aluani serán el primer gobernador y la primera vicegobernadora de Entre Ríos que completarán su mandato sin adquirir el derecho a cobrar el beneficio previsto por la legislación, que ahora quedó sin efecto.
En una publicación en redes, el mandatario ubicó la medida dentro de la política general de la administración: “Desde el primer día venimos eliminando los privilegios de la política y ordenando el Estado para ponerlo nuevamente al servicio de los entrerrianos. Estoy convencido de que, si queremos cambiar la forma de gobernar, el cambio tiene que empezar por quienes tenemos la responsabilidad de hacerlo”.
— Gustavo Hein, presidente de la Cámara de Diputados de Entre Ríos durante la sesión
La eliminación de las pensiones vitalicias se inscribe en una agenda que el Gobierno provincial puso en marcha desde diciembre de 2023.
En ese período, la gestión redujo prácticamente a la mitad los cargos políticos y eliminó un nivel completo de la estructura jerárquica del Estado. También terminó con los gastos reservados, avanzó sobre los sobresueldos y la acumulación de remuneraciones, redujo las adscripciones de personal y puso en marcha herramientas para transparentar la nómina estatal, los salarios y las declaraciones juradas de los funcionarios.
El trasfondo político de la embestida judicial contra Marcela Pagano desnuda las contradicciones internas y los curiosos movimientos dentro del espacio oficialista. La causa que terminó archivada en Comodoro Py no surgió de la nada, sino de una presentación formal firmada por quince diputados nacionales de La Libertad Avanza, entre quienes se destacaron nombres alineados con la interna oficialista como María Celeste Ponce y Lilia Lemoine.
La principal denunciante, la diputada nacional Lilia Bolukalo Lemoine, junto al abogado patrocinante, Hernán Seivane.
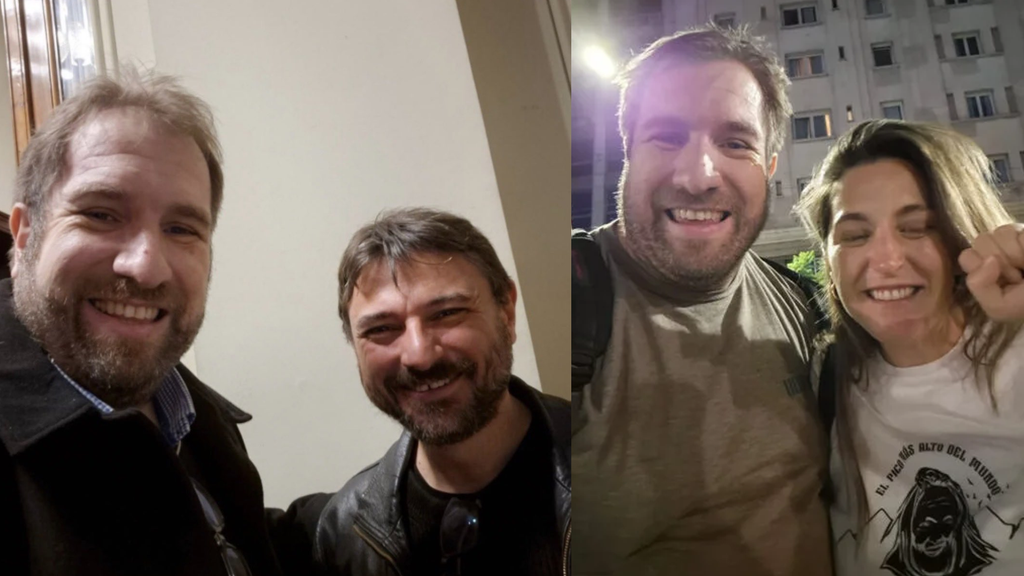
Detrás del armado legal estuvo el abogado patrocinante Hernán Seivane, un letrado con un llamativo historial político que incluye registros fotográficos junto a figuras como Manuela Castañeira y Juan Grabois, un posterior paso por el bando mileísta y un reciente salto: anunció que ahora trabajará para Ramón “El Nene” Vera, histórico dirigente kirchnerista reconvertido en “liberal” por milagro, como sucedió con tantos otros dirigentes de la talla de Leila Gianni o Daniel Scioli.
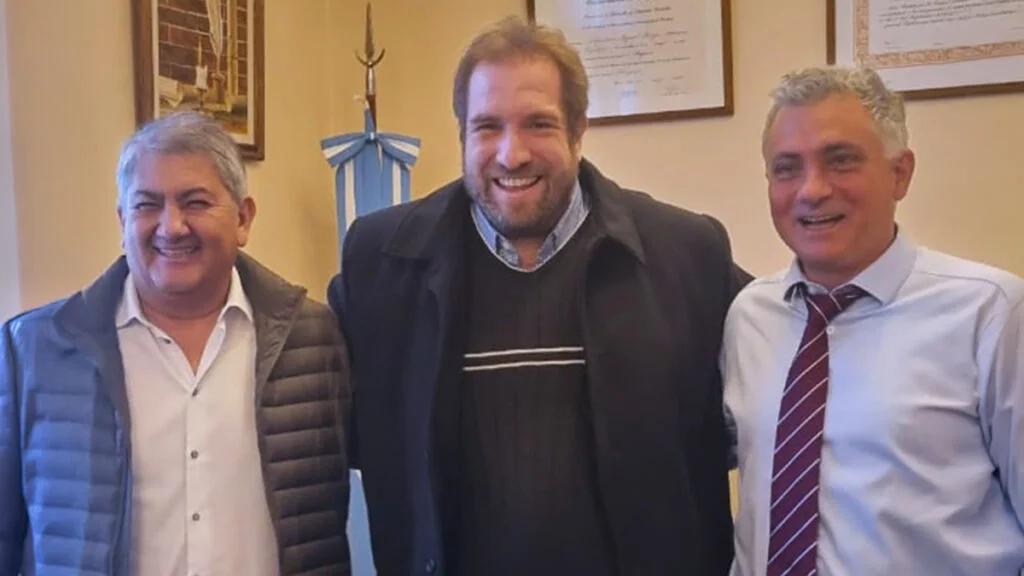
El abogado patrocinante, Hernán Seivane, junto a Ramón “Nene” Vera (su nuevo jefe) y Sebastián Pareja
El archivo judicial
La denuncia impulsada por los quince legisladores oficialistas apuntaba contra Marcela Pagano por supuesta omisión maliciosa de datos en sus declaraciones juradas, administración fraudulenta, negociaciones incompatibles con la función pública y enriquecimiento ilícito. El escrito sostenía que la diputada se valía de su cargo y de su pareja para supuestamente ocultar bienes, además de deslizar graves acusaciones sobre supuestosretornos de dinero de personal parlamentario, presuntos vínculos con diplomáticos extranjeros y viajes al exterior. Un combo de imputaciones que carecía de respaldo probatorio pero que servía como ariete político dentro de la interna, motivo por el que la Justicia archivó la causa.
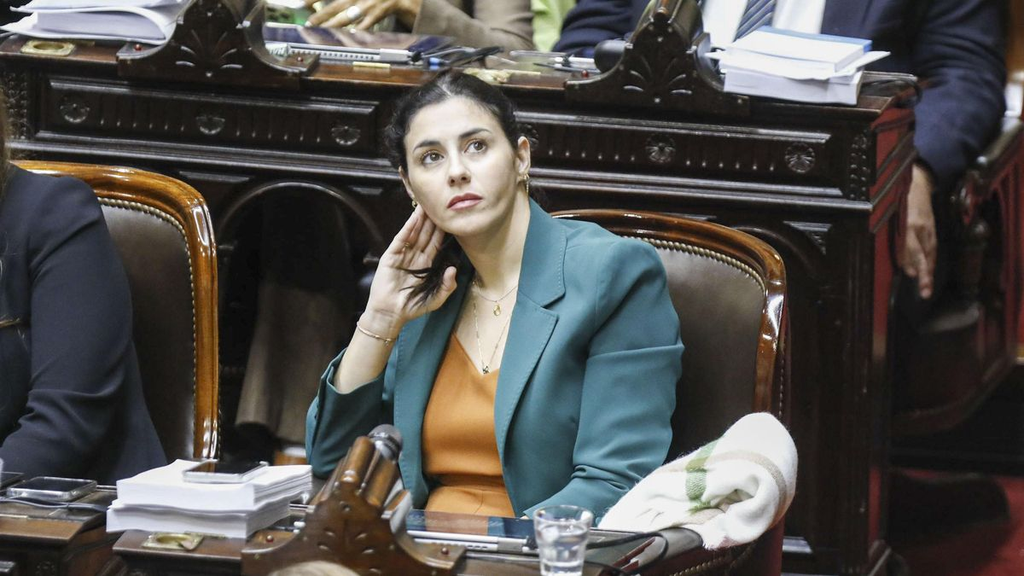
La diputada nacional Marcela Pagano, la denunciada por el oficialismo.
La juez María Romilda Servini respaldó el dictamen fiscal que desestimó la denuncia punto por punto al comprobar que no existía ninguna hipótesis delictiva. La resolución detalló los nueve motivos centrales por los cuales el expediente quedó descartado:
1. Las operaciones inmobiliarias cuestionadas ocurrieron meses antes de que Pagano asumiera como diputada nacional, durante 2023.
2. La adquisición del departamento en la calle Migueletes se realizó con fondos debidamente acreditados por la venta previa de otra propiedad que la periodista tenía desde 2011.
3. El monto en efectivo declarado respondía a ahorros previos y la fecha errónea en el sistema oficial se debió a un error administrativo y no a una omisión maliciosa.
4. Respecto a la situación de Franco Bindi, la Justicia determinó que no existía unión convivencial formal ni obligación de informar bienes ajenos, ya que la convivencia comenzó formalmente años después.
5. La mención a un supuesto inmueble en Nordelta carecía por completo de ubicación, valor o elementos que lo vincularan con la legisladora.
6. Los viajes al exterior mencionados por una exempleada no demostraron ningún incremento patrimonial injustificado.
7. Las acusaciones sobre supuestos retornos de sueldos del personal parlamentario se basaban en recortes mediáticos y carecían de pruebas concretas.
8. La supuesta asociación ilícita con vínculos internacionales mencionada en el escrito no describía ninguna organización criminal, roles ni un plan delictivo real.
9. La presentación incumplía los requisitos legales básicos al omitir circunstancias de tiempo, modo y lugar, convirtiéndose en un escrito vacío de contenido probatorio.
De este modo, la maniobra judicial impulsada por el sector oficialista quedó totalmente desinflada en los tribunales, dejando en evidencia una presentación carente de rigor jurídico que terminó colapsando bajo su propio peso probatorio.
El abogado patrocinante, Hernán Seivane, junto a Juan Grabois y junto a Manuela Castañeira.
La doble vara oficialista
El contraste entre la embestida judicial archivada contra Pagano y la realidad interna de La Libertad Avanza desnuda una evidente doble vara. Mientras un sector del oficialismo impulsó una causa vacía de contenido para castigar a una disidencia, las irregularidades y los escándalos con pruebas concretas dentro de la propia oficialista se acumulan sin la misma vara de exigencia.
El ejemplo más claro ocurrió con Manuel Adorni, quien quedó cercado por inconsistencias patrimoniales tras acumular prórrogas y demoras para presentar su declaración jurada, a pesar de que el propio Javier Milei había afirmado meses antes que el funcionario ya la tenía preparada.
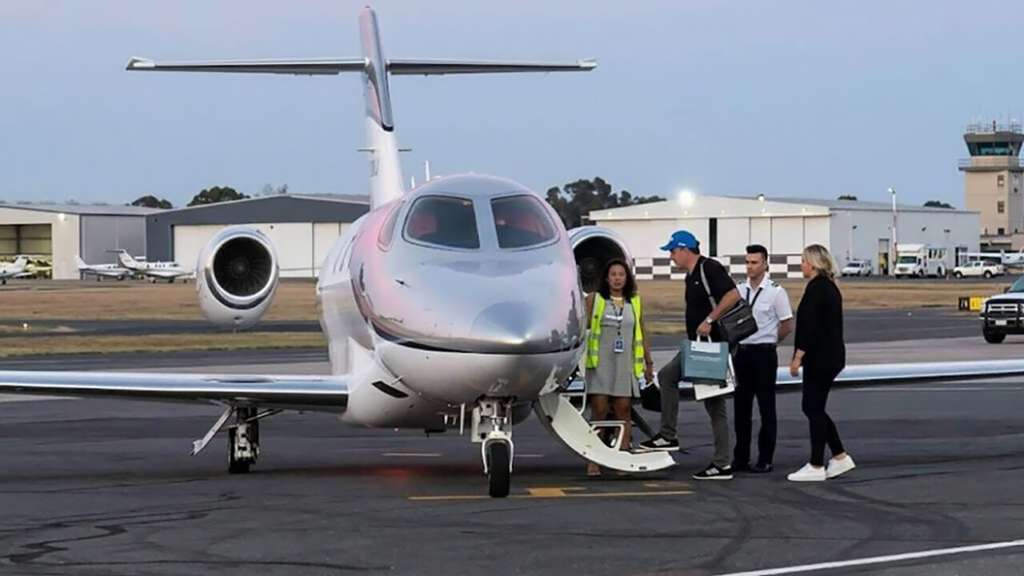
Manuel Adorni y su esposa subiendo al avión privado cuya compra de pasajes aún no puede justificar.
Otro caso elocuente involucra a la diputada nacional María Celeste Ponce, precisamente, una de quienes firmaron la denuncia contra Pagano. Esta diputada fue gravemente cuestionada y denunciada mediáticamente en 2024 por su exasesora Guillermina Ruiz, quien la acusó de exigirle retornos mensuales de hasta $500 mil de su sueldo y aportó pruebas documentadas de varias transferencias bancarias, incluso permitiéndole acceder a los movimientos de su cuenta bancaria al periodista Tomás Díaz Cueto, hoy más alineado con el propio espacio de Ponce.
Lejos de recibir el castigo interno o la presión judicial que el espacio impulsó contra otros, Ponce fue públicamente blindada por su compañera de bloque Lilia Lemoine, a pesar de que los registros difundidos por la exasistente salpicaban directamente al entorno y exponían una red de complicidades dentro de la misma tropa libertaria. Ponce fue denunciada por Eduardo “El Presto” Prestofelippo a raíz de esta causa. A pesar de la facilidad con la que la Justicia Federal podría haber accedido a esos registros del Banco Nación, la causa fue archivada raudamente sin realizar ningún tipo de investigación, sin llamar a testigos a declarar, ni corroborar absolutamente nada.
La diputada nacional María Celeste Ponce junto al presidente, Javier Milei.
La persecución interna impulsada por este sector no se limita a figuras institucionales, sino que también apunta contra la propia militancia y disidencia tuitera del espacio.El mismo abogado y los mismos actores involucrados en la embestida contra Pagano han quedado señalados por armar listas negras y promover causas judiciales contra militantes libertarios críticos, demostrando que el aparato judicial y mediático del oficialismo opera de manera sistemática parasilenciar cualquier voz interna que cuestione los privilegios y las contradicciones de la cúpula dirigente.
Mientras la justicia sepultó la opereta contra Pagano por falta absoluta de elementos, el oficialismo opta por mirar hacia otro lado cuando las pruebas de corrupción y desmanejos florecen en su propio búnker.
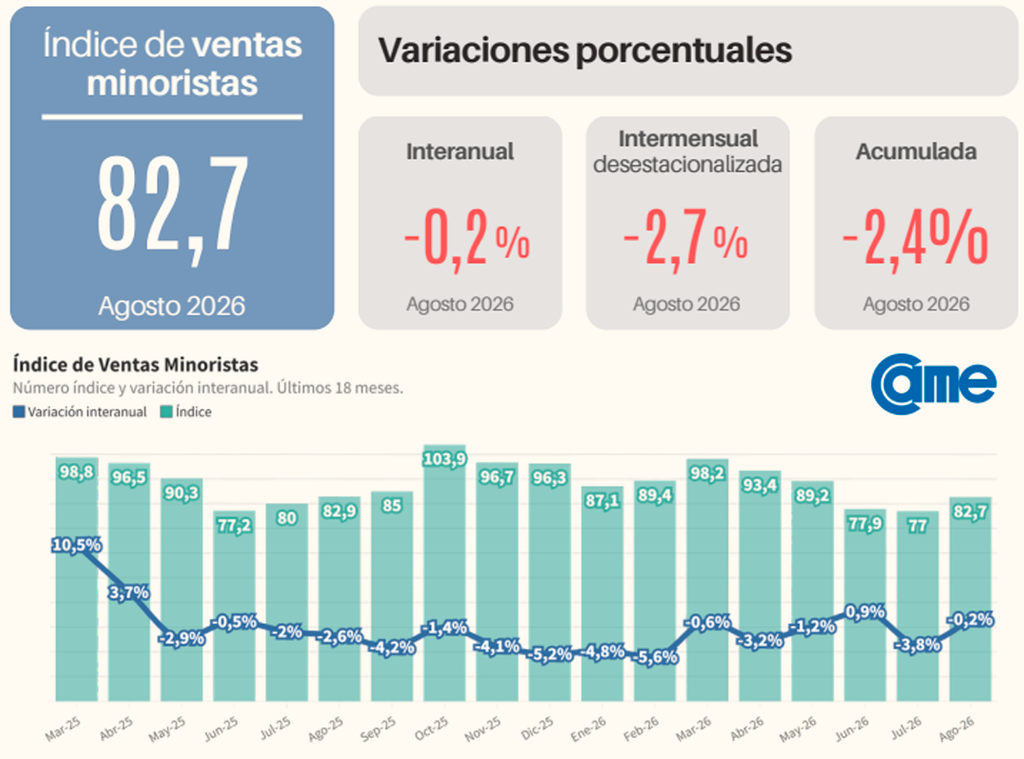
Las ventas de los comercios minoristas pyme cerraron agosto con una caída del 0,2% frente al mismo mes de 2025. El número parece inofensivo pero descansa sobre una base ya deprimida: el índice quedó en 82,7 puntos, más de diecisiete por debajo de los 100 que marcó diciembre de 2022, mes que citada entidad toma como referencia.
La comparación contra julio es más dura. En la medición desestacionalizada, que descuenta el peso propio de cada mes del calendario, la actividad retrocedió 2,7%. Con ese arrastre, el acumulado del año trepó a -2,4% y agosto se convirtió en la segunda baja interanual consecutiva.
De los ocho meses y contando solo junio dio positivo, con un magro 0,9% que quedó sepultado en julio por un derrumbe del 3,8%.
Cuatro rubros en verde y un índice en rojo
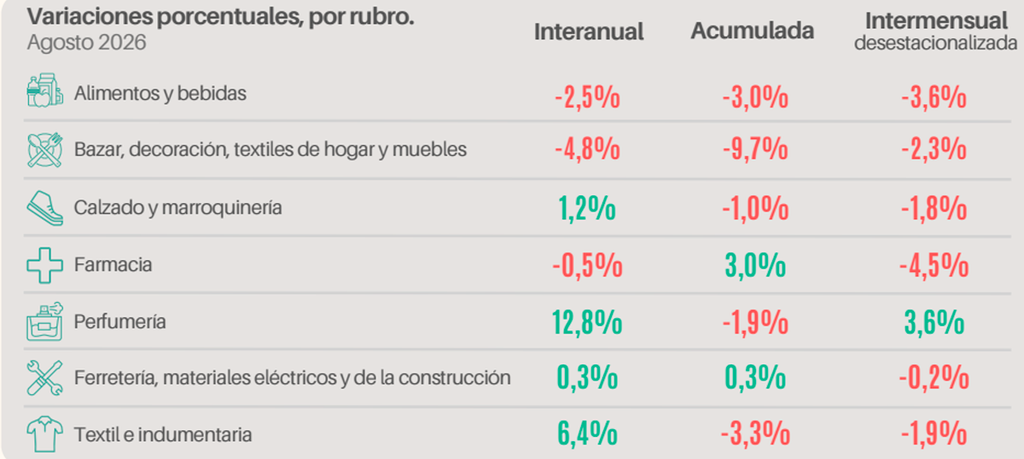
Cuatro de los siete sectores relevados terminaron agosto por encima del año pasado, y aun así el promedio general cayó. La explicación está en qué rubros crecieron y por qué.
El salto lo dio Perfumería, con un alza interanual del 12,8%. Los comerciantes atribuyen el movimiento al Día del Niño, que ubican entre las tres o cuatro jornadas de mayor facturación del año para el sector, y a la irrupción formal de dos categorías que traccionaron con fuerza durante el mes: la perfumería árabe y las líneas de cuidado facial coreanas. Textil e indumentaria avanzó 6,4%, empujado por ropa infantil y deportiva, mientras la vestimenta formal siguió planchada. Calzado y marroquinería subió 1,2% con zapatillas urbanas, calzado escolar y carteras económicas; los zapatos de vestir y las líneas de cuero para adultos quedaron paralizados, limitados a la reposición por desgaste. Ferretería, materiales eléctricos y de la construcción arañó un 0,3% a fuerza de reparaciones domésticas menores y tickets de bajo valor unitario, con la obra nueva y las remodelaciones integrales postergadas.
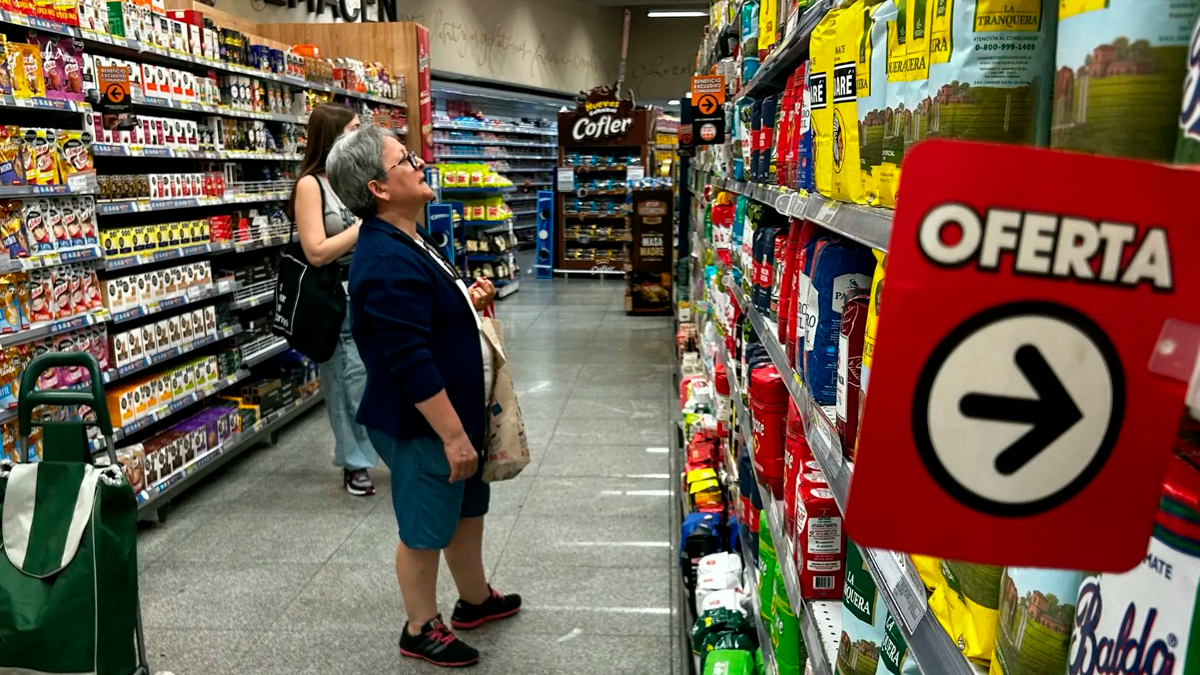
Del otro lado del tablero está el rubro que más pesa en la góndola cotidiana. Alimentos y bebidas cayó 2,5% interanual y 3,6% contra julio, condicionado por la absorción del ingreso familiar en tarifas de servicios y por un endeudamiento de los hogares que no cede. El reinicio del ciclo lectivo y el Día del Niño empujaron panificados y repostería durante unos días, pero el volumen físico total se mantuvo pegado a la reposición de primera necesidad. Factores climáticos recortaron la disponibilidad de verduras de hoja y papa, con alzas que retrajeron el consumo de frescos, y la brecha de precios frente a las grandes superficies se llevó las compras de mayor escala fuera del barrio. Los almacenes respondieron con ofertas combinadas y fraccionamiento de productos básicos para mover inventario.
El peor desempeño del mes fue para Bazar, decoración, textiles de hogar y muebles, con una baja del 4,8% interanual que estira el acumulado anual a -9,7%. El gasto decorativo quedó postergado y la demanda se limitó a la reposición indispensable de vajilla y material de cocina, después de comparaciones de precios exhaustivas. Farmacia, en tanto, retrocedió 0,5% interanual y 4,5% contra julio, la caída mensual más pronunciada de la medición: la dispensa se concentró en tratamientos crónicos, la dermocosmética profundizó su contracción y los pacientes se volcaron de manera sistemática a genéricos, al fraccionamiento de tratamientos y a llevar únicamente lo que tiene cobertura total de obra social o PAMI.
El humor del mostrador: complicado
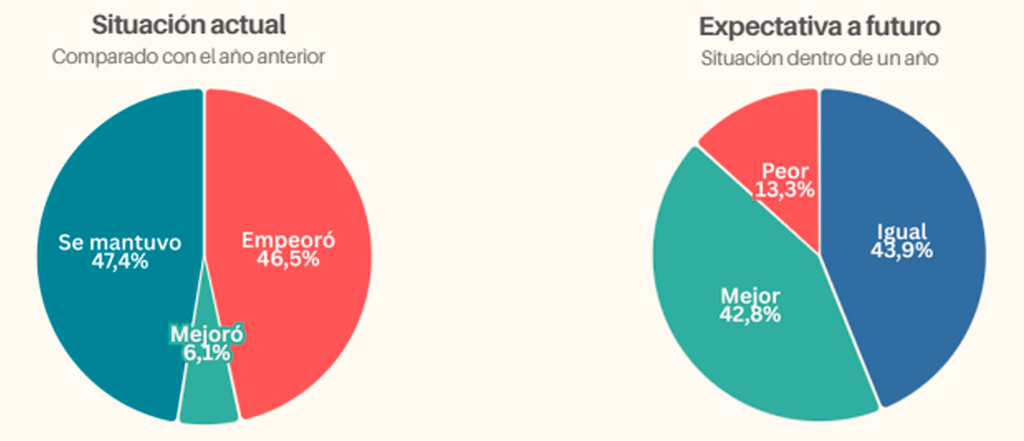
El balance cualitativo agrega la temperatura que los porcentajes esconden. El 46,5% de los dueños consultados dijo que su negocio está peor que hace un año, dos puntos por encima del 44,5% de julio. Otro 47,4% respondió que se mantuvo igual y apenas el 6,1% reportó una mejora en su desempeño operativo.
Hacia adelante, el 43,9% espera que su situación económica siga sin cambios y el 42,8% proyecta un escenario mejor dentro de doce meses, prácticamente lo mismo que en julio. El 13,3% restante anticipa un deterioro.
La pregunta que más define el momento es la de las decisiones de fondos: el 57,9% considera que no es momento de invertir en su firma, el 28,6% no fijó postura y solo el 13,5% respondió que sí.
En un festejo popular en La Colina, Buenos Aires, los organizadores usaron bidones de un herbicida prohibido para trasladar chorizos, verduras y líquidos destinados a la comida comunitaria. Tras la viralización, la comuna admitió la falta de controles y la oposición evalúa una denuncia penal.
Los fondos van a una fundación civil cuyo presidente designa el propio Estado Mayor. En 2026 salió una sola edición, y el caso se conoce semanas después de la denuncia por sobresueldos en la Armada.
Resulta inaceptable que, mediante una medida cautelar dictada por un juzgado provincial, se haya impedido la aplicación de una ley nacional en la Provincia de Buenos Aires.
La magistrada reconoce que su decisión se basa únicamente en sus presunciones: “El Poder Judicial no…