Las trabas del Gobierno a las importaciones impiden producir a las empresas
Fiat se suma a la larga lista de firmas que tuvieron que suspender la actividad por falta de insumos provenientes del exterior.
10 Years Experiences
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.
En medio del caos económico que ha generado el Gobierno del Frente de Todos, comandado en los papeles por Alberto Fernández, –pero dirigido en los hechos por Cristina Fernández de Kirchner– el esquema de trabas y restricciones que se aplica sobre las empresas impacta fuertemente e impide el desarrollo del sector productivo del país.
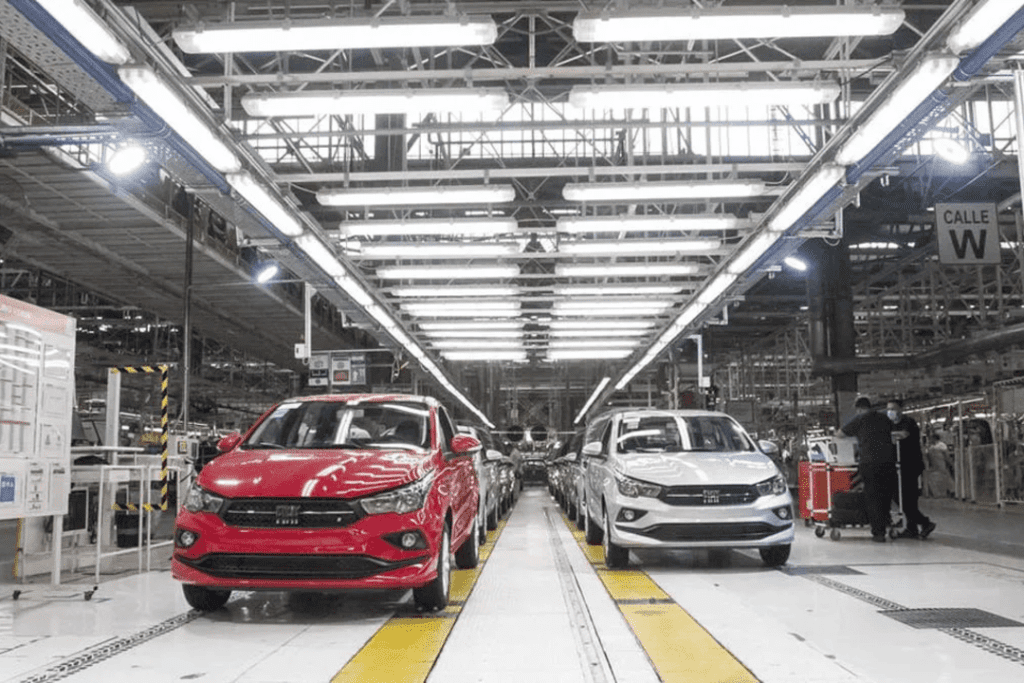
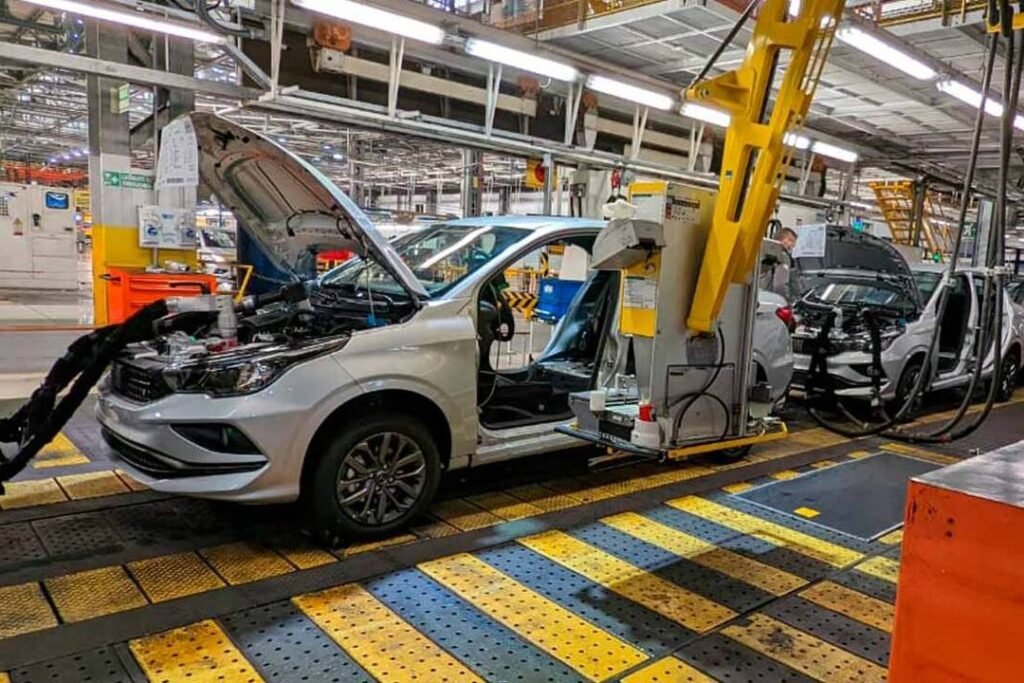
Por problemas con la importación de piezas que llegan del exterior para la fabricación de sus vehículos, Fiat tuvo que suspender la producción de su fábrica de Córdoba. Así, la empresa del Grupo Stellantis se suma a una larga lista de compañías que tiene que modificar sus esquemas de producción.
Fiat tuvo que suspender la producción de su fábrica de Córdoba
El primer turno de la planta cordobesa, donde la marca italiana fabrica el modelo Cronos, fue suspendido por completo este miércoles y el de la tarde estuvo casi por completo paralizado, apenas operativo con tareas específicas menores. Si bien la automotriz espera volver a la normalidad pronto, no tiene seguridad de que puedan resolver la situación en el corto plazo: depende de la llegada de piezas que llegaron al país, pero no fueron liberadas del puerto.
Días atrás, en medio del conflicto gremial que afectó a las fábricas locales de neumáticos, el presidente de Stellantis en el país (la empresa que engloba a Fiat, Jeep y Ram), Martín Zuppi, aseguró que la escasez era tal que estaban a 10 días de tener que parar la producción por completo.
El presidente del Grupo Stellantis, Martín Zuppi, se encargó de dar el informe acerca de lo ocurrido con Fiat en Córdoba
En declaraciones radiales, el ejecutivo automotriz se mostró “preocupado con lo que está pasando con los neumáticos y con todo lo que tiene que ver con el conflicto porque hay una cadena de valor completa que termina siendo afectada por este motivo”. Por esas horas, Ford tuvo que suspender dos turnos de su planta de Pacheco.
Las declaraciones del presidente de la empresa coincidieron con el anuncio de la fabricación del Cronos número 250 mil en su planta de Ferreyra. Se trata del modelo que la marca lanzó en el mercado local hace sólo 4 años y que, según la marca, es el vehículo más vendido del país, con una participación de 10,8 por ciento y 26 meses consecutivos como el auto líder del mercado con más de 109 mil unidades patentadas desde su lanzamiento en el país.
Fiat suspende su producción debido al impuesto a las importaciones
En febrero del 2022, el sedán cordobés obtuvo una participación de 15,2 por ciento del total del mercado, la mejor marca de un modelo de Fiat desde 1993. En el mercado brasileño, el más importante de la región, el vehículo fabricado en Córdoba se encuentra en el podio de su segmento con una participación de 15,9. Ahora, las líneas de producción están paradas.
Unite a nuestro grupo de Telegram, donde te compartimos las noticias más importantes.
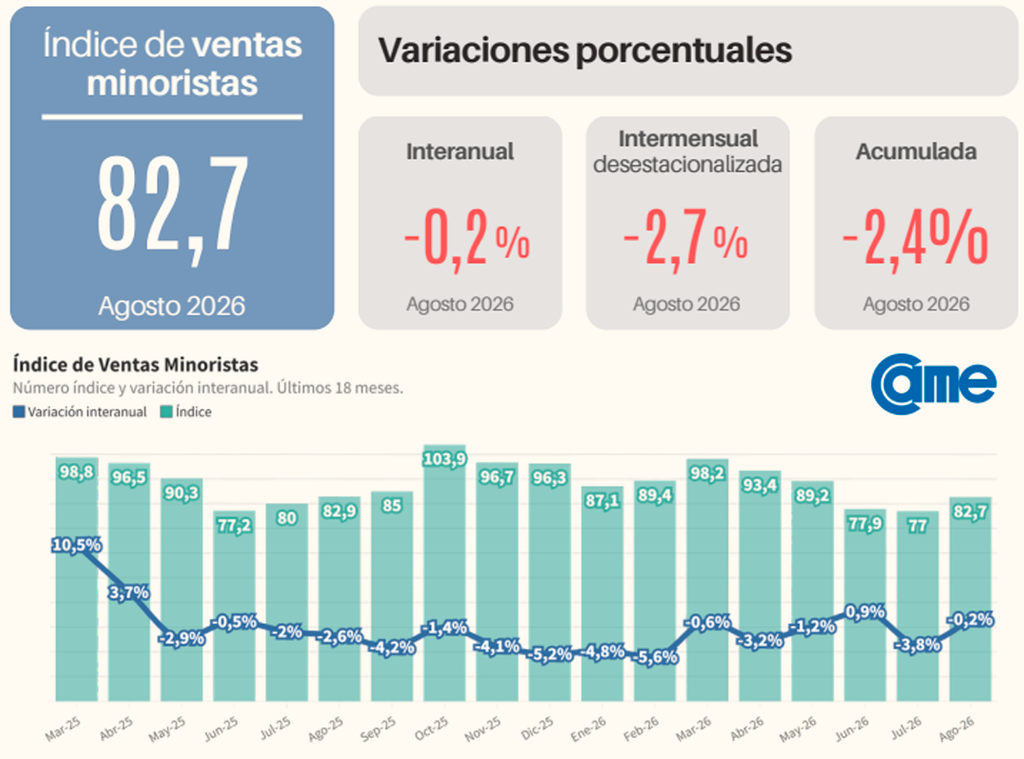
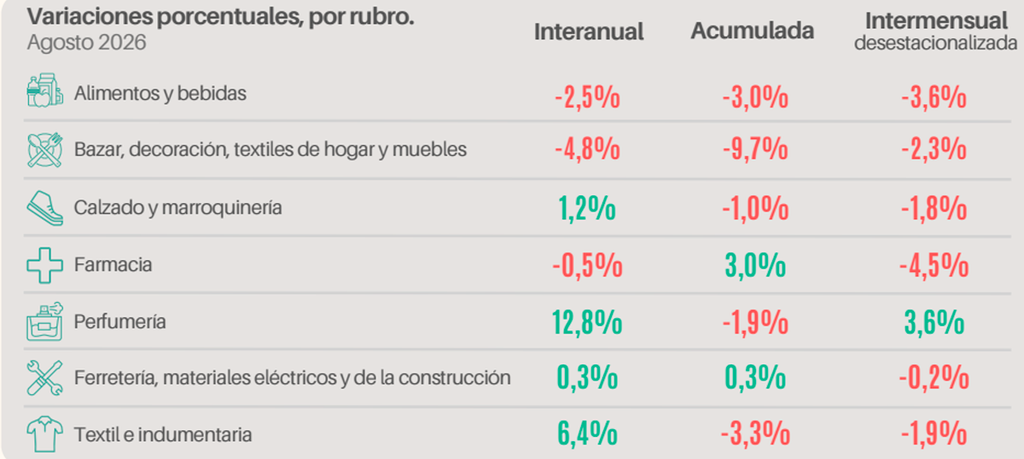
Las ventas de los comercios minoristas pyme cerraron agosto con una caída del 0,2% frente al mismo mes de 2025. El número parece inofensivo pero descansa sobre una base ya deprimida: el índice quedó en 82,7 puntos, más de diecisiete por debajo de los 100 que marcó diciembre de 2022, mes que citada entidad toma como referencia.
La comparación contra julio es más dura. En la medición desestacionalizada, que descuenta el peso propio de cada mes del calendario, la actividad retrocedió 2,7%. Con ese arrastre, el acumulado del año trepó a -2,4% y agosto se convirtió en la segunda baja interanual consecutiva.
De los ocho meses y contando solo junio dio positivo, con un magro 0,9% que quedó sepultado en julio por un derrumbe del 3,8%.
Cuatro rubros en verde y un índice en rojo
Cuatro de los siete sectores relevados terminaron agosto por encima del año pasado, y aun así el promedio general cayó. La explicación está en qué rubros crecieron y por qué.
El salto lo dio Perfumería, con un alza interanual del 12,8%. Los comerciantes atribuyen el movimiento al Día del Niño, que ubican entre las tres o cuatro jornadas de mayor facturación del año para el sector, y a la irrupción formal de dos categorías que traccionaron con fuerza durante el mes: la perfumería árabe y las líneas de cuidado facial coreanas. Textil e indumentaria avanzó 6,4%, empujado por ropa infantil y deportiva, mientras la vestimenta formal siguió planchada. Calzado y marroquinería subió 1,2% con zapatillas urbanas, calzado escolar y carteras económicas; los zapatos de vestir y las líneas de cuero para adultos quedaron paralizados, limitados a la reposición por desgaste. Ferretería, materiales eléctricos y de la construcción arañó un 0,3% a fuerza de reparaciones domésticas menores y tickets de bajo valor unitario, con la obra nueva y las remodelaciones integrales postergadas.
Del otro lado del tablero está el rubro que más pesa en la góndola cotidiana. Alimentos y bebidas cayó 2,5% interanual y 3,6% contra julio, condicionado por la absorción del ingreso familiar en tarifas de servicios y por un endeudamiento de los hogares que no cede. El reinicio del ciclo lectivo y el Día del Niño empujaron panificados y repostería durante unos días, pero el volumen físico total se mantuvo pegado a la reposición de primera necesidad. Factores climáticos recortaron la disponibilidad de verduras de hoja y papa, con alzas que retrajeron el consumo de frescos, y la brecha de precios frente a las grandes superficies se llevó las compras de mayor escala fuera del barrio. Los almacenes respondieron con ofertas combinadas y fraccionamiento de productos básicos para mover inventario.
El peor desempeño del mes fue para Bazar, decoración, textiles de hogar y muebles, con una baja del 4,8% interanual que estira el acumulado anual a -9,7%. El gasto decorativo quedó postergado y la demanda se limitó a la reposición indispensable de vajilla y material de cocina, después de comparaciones de precios exhaustivas. Farmacia, en tanto, retrocedió 0,5% interanual y 4,5% contra julio, la caída mensual más pronunciada de la medición: la dispensa se concentró en tratamientos crónicos, la dermocosmética profundizó su contracción y los pacientes se volcaron de manera sistemática a genéricos, al fraccionamiento de tratamientos y a llevar únicamente lo que tiene cobertura total de obra social o PAMI.
El humor del mostrador: complicado
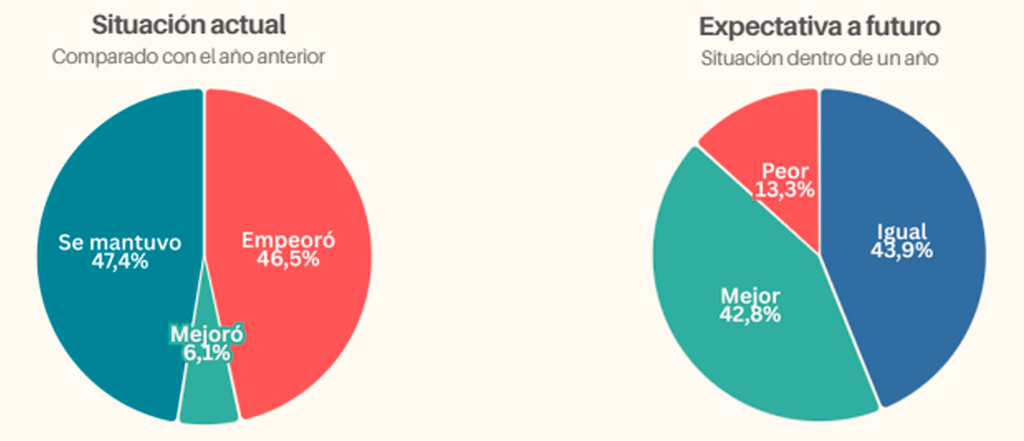
El balance cualitativo agrega la temperatura que los porcentajes esconden. El 46,5% de los dueños consultados dijo que su negocio está peor que hace un año, dos puntos por encima del 44,5% de julio. Otro 47,4% respondió que se mantuvo igual y apenas el 6,1% reportó una mejora en su desempeño operativo.
Hacia adelante, el 43,9% espera que su situación económica siga sin cambios y el 42,8% proyecta un escenario mejor dentro de doce meses, prácticamente lo mismo que en julio. El 13,3% restante anticipa un deterioro.
La pregunta que más define el momento es la de las decisiones de fondos: el 57,9% considera que no es momento de invertir en su firma, el 28,6% no fijó postura y solo el 13,5% respondió que sí.
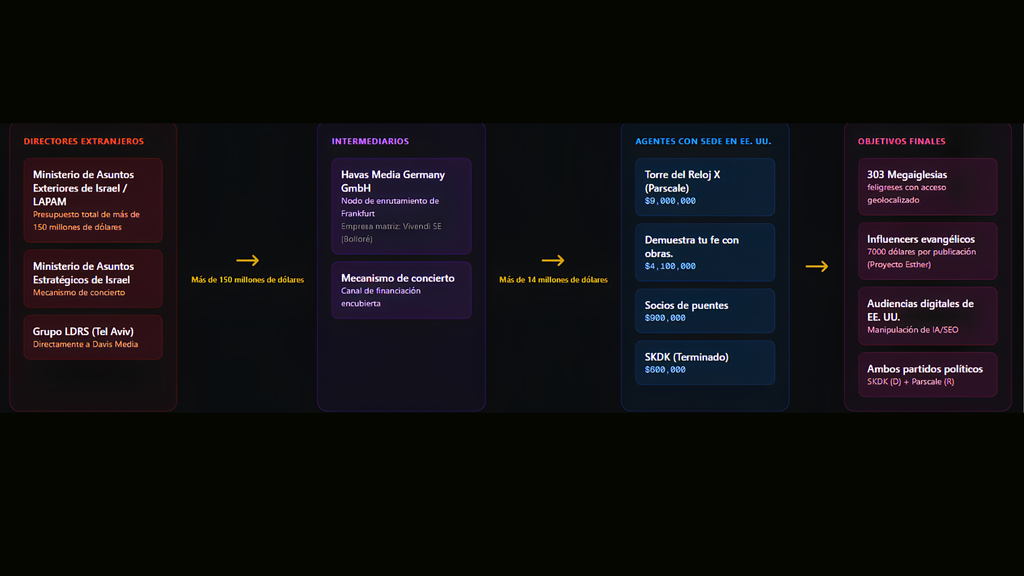
Documentos del Foreign Agents Registration Act (FARA) del Departamento de Justicia de Estados Unidos revelaron que la campaña de influencia digital que el consultor político del presidente Donald Trump, Brad Parscaleorganizó para el Estado de Israel el pago de al menos 702.002.50 dólares a firmas vinculadas a su socio comercial en América Latina, el argentino Fernando Cerimedo.
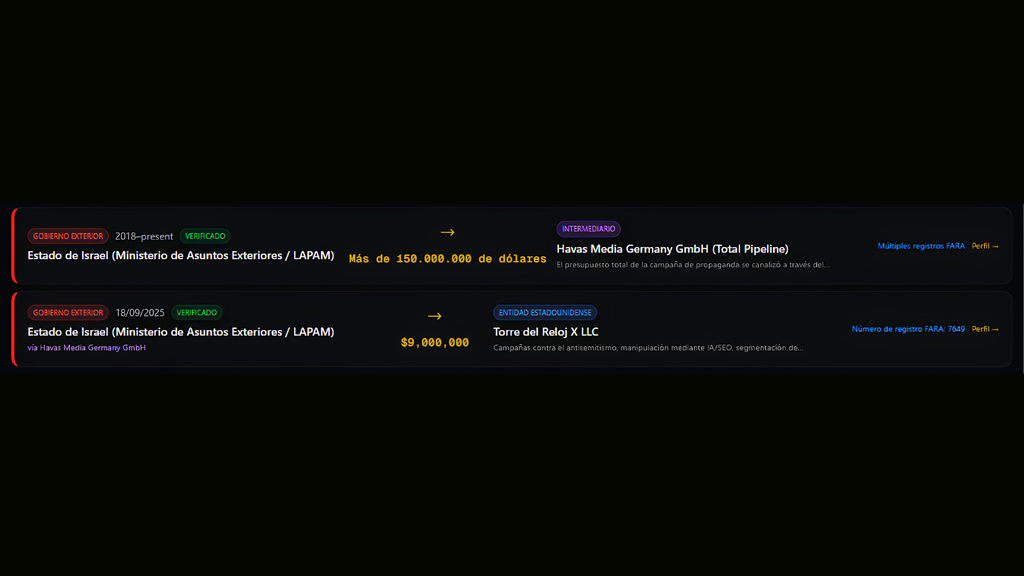
El dinero estaría vinculado dentro de un contrato de 9 millones de dólares canalizado a través de Havas Media Germany, lo que reabre la pregunta de si esa misma infraestructura tecnológica se usó para operaciones de desinformación en campañas políticas argentinas. La información salió a la luz antes de que el gobierno estadounidense borrara del sitio web el contrato original con las cifras.
Para entender el entramado de negocios encubiertos hasta ahora, cabe explicar el rol de sus protagonistas. Cerimedo es un consultor político argentino, dueño de Madero Media Group —holding que incluye el portal de noticias La Derecha Diario— y de la consultora Numen, que se convirtió en la principal estructura de comunicación digital detrás de la campaña presidencial de Javier Milei en 2023. Desde entonces expandió su modelo de negocio a Bolivia (campaña de Rodrigo Paz) y Honduras (Nasry Asfura), replicando en cada país el mismo esquema de “batalla cultural” digital que perfeccionó en Argentina.
Lo distintivo de su historial es que él mismo admitió públicamente, en entrevistas de 2022 y 2023, administrar “granjas” de decenas de miles de cuentas creadas artificialmente —unas 50.000 solo para Argentina, según contó a Infobae— y reconoció haber usado mensajes falsos por WhatsApp en la campaña del expresidente Jair Bolsonaro en Brasil en 2022.
Cerimedo distinguió en su momento entre “campaña negativa” (exponer información real mal vista por un rival) y “campaña sucia” (difundir noticias falsas), y negó haber incurrido en esta última, aunque distintas investigaciones señalaron que La Derecha Diario difundió contenidos falsos durante la campaña de Milei en 2023, incluido un video editado que hacía parecer que el director Juan José Campanella respaldaba a la campaña de Sergio Massa. Además, la Policía Federal de Brasil lo señaló en una investigación sobre redes de desinformación electoral vinculadas al intento de golpe tras las elecciones de 2022.
En agosto de 2026 Cerimedo fue detenido en Bolivia por una tentativa de asesinato contra su expareja Nadia Beller, y en allanamientos vinculados a esa causa se halló una “mini granja de bots”, dinero en efectivo y armas, lo que reactivó el escrutinio sobre sus negocios digitales en toda la región.
Brad Parscale, por otro lado, es exjefe de campaña digital de Donald Trump en 2016 y 2020, es dueño de Clock Tower X LLC y desde enero de 2025 director de estrategia (Chief Strategy Officer) de Salem Media Group, la mayor red de medios conservadores cristianos de Estados Unidos.
Desde hace un par de años, Parscale y Cerimedo serían socios comerciales a través de Numen, la consultora de Buenos Aires. Parscale aportaría la infraestructura tecnológica —las plataformas Campaign Nucleus (gestión de datos de votantes y donantes) y EyesOver (segmentación de audiencias por receptividad al mensaje)— mientras Cerimedo ejecuta la operación en suelo latinoamericano.
En marzo de 2025 Cerimedo anunció formalmente que era el representante exclusivo para América Latina de ambas plataformas, convirtiendo la tecnología de Parscale en un producto que él mismo comercializa en la región. En palabras del propio Cerimedo: “Brad armó toda la infraestructura con la que trabajo”.
El contrato con Israel y los pagos a firmas ligadas a Cerimedo
El 18 de septiembre de 2025, Clock Tower X LLC registró ante el DOJ la ficha FARA número 7649, declarando como principal extranjero al Estado de Israel, representado por Havas Media Germany GmbH, para ejecutar una campaña de comunicación estratégica en Estados Unidos originalmente valuada en 6 millones de dólares y luego ampliada a 9 millones (1.5 millones de dólares mensuales). El objetivo declarado incluía campañas contra el antisemitismo, generación de contenido con inteligencia artificial, optimización para buscadores (SEO) e integración con las propiedades de Salem Media Network.
Dentro de esa misma operación, EyesOver LLC fue contratada junto con Salem Media Representatives, cobrando en conjunto al menos 702 mil dólares, de los cuales Salem Media Representatives percibió al menos 566.002.50 dólares por publicidad. Otros beneficiarios de la cadena de pagos incluyen a SparkFire (unos 6 millones de dólares) y Portman Road/Mike Shields (unos 5 millones de dólares), de acuerdo con reconstrucciones basadas en los propios registros FARA.
El problema estructural que señalan los informes es que Parscale ocupa simultáneamente dos roles incompatibles, siendo dueño de Clock Tower X, la empresa que cobra por ejecutar la campaña de Israel, y al mismo tiempo director de estrategia de Salem Media Group, la misma red mediática que recibe parte de ese dinero por publicidad.
Organizaciones de transparencia señalan que esto configuraría una propia violación del artículo 22 USC 614(b) de la ley FARA, que exige declarar a todos los agentes o vendedores que participan de una campaña de un principal extranjero. Salem Media no figura como entidad divulgada en el registro original.
El contrato completo entre Israel y Clock Tower X, canalizado por Havas Media Germany, llegó a un valor formal de 9 millones de dólares, aunque reportes posteriores —incluido uno de The Intercept— elevaron la cifra de ingresos efectivamente recibidos a unos 15 millones de dólares en un semestre, con desembolsos por unos 13 millones distribuidos entre distintos subcontratistas.
Una declaración suplementaria firmada por Parscale en mayo de 2026 intentó además corregir retroactivamente el registro, alegando que la conexión con el Estado de Israel había “terminado” en octubre de 2025 por un “error”, aunque el propio texto de esa enmienda sigue describiendo el trabajo como ejecución de una campaña aún activa del gobierno israelí desde 2018.
La puerta abierta para Argentina
El punto que conecta esta trama geopolítica con la política argentina sería que Cerimedo admitió en 2023 administrar granjas de trolls y cuentas automatizadas que puso al servicio de la campaña de Milei, y ahora se confirmaría documentalmente que una de las plataformas que él representa comercialmente en la región —EyesOver— cobró dinero dentro de una operación de influencia internacional de su socio Parscale.
Esto no prueba por sí mismo que fondos de origen israelí hayan financiado directamente operaciones de desinformación en Argentina, pero sí establece que la misma infraestructura tecnológica, comercial y humana —Numen, Cerimedo, Parscale, Campaign Nucleus, EyesOver— opera simultáneamente en campañas electorales en América y en la campaña de influencia de Israel en Estados Unidos, lo que aumenta las sospechas sobre superposición de recursos, personal y tecnología entre ambas esferas para el control del continente.
— Brad Parscale
Esto cobra mayor relevancia en el contexto argentino actual, donde la causa judicial que investiga irregularidades en la Agencia Nacional de Discapacidad (ANDIS) sumó en agosto de 2026 testimonios que vinculan a Cerimedo con cobros de hasta 800.000 dólares mensuales por servicios de comunicación e influencia digital, lo que reactivó el interrogante sobre el origen de esos fondos y su relación con el entramado del Grupo Numen y La Derecha Diario.
Lo que sí se sabe es que los documentos de FARA muestran que Clock Tower X construyó una red de al menos once marcas de consumo (entre ellas Allies for Peace, FactSignal y Culturavia) para distribuir contenido sin la marca “Clock Tower X” visible, y que el contrato contemplaba metas de 50 millones de impresiones digitales mensuales, con foco en generación Z en TikTok, Instagram y YouTube.
Varios analistas destacaron un componente diseñado para influir en cómo los modelos de inteligencia artificial (ChatGPT, Gemini, Grok) responden sobre temas vinculados a Israel y Gaza, lo que la propia jerga interna del contrato denomina “GPT framing”. Este es el ecosistema tecnológico y financiero del que, para la evidencia disponible, forma parte la plataforma que Cerimedo representa comercialmente.
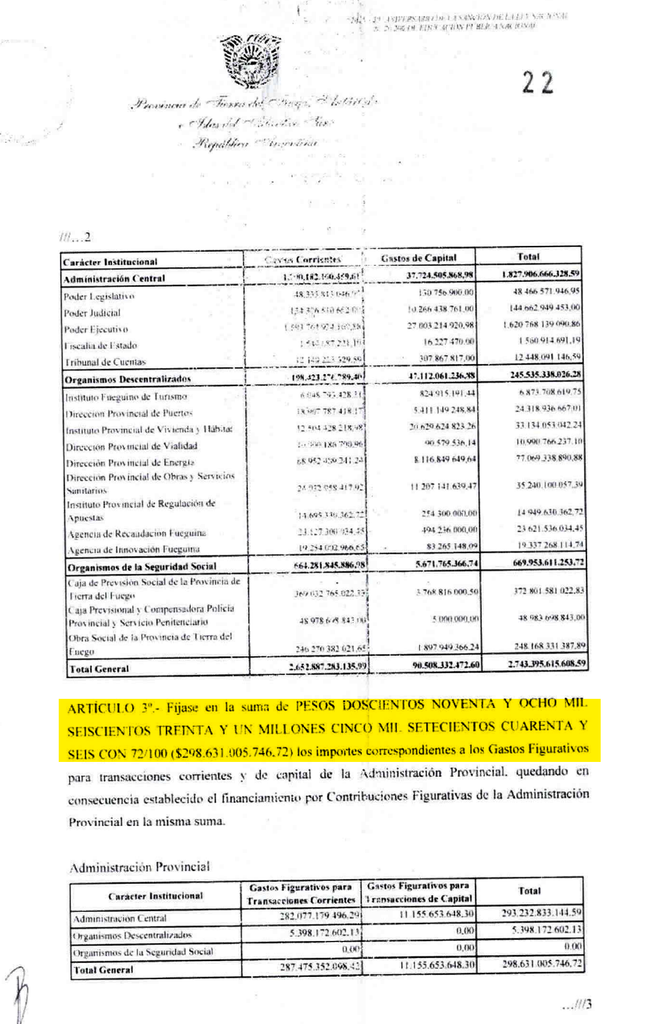
El Poder Ejecutivo de Tierra del Fuego presentó ante la Legislatura el proyecto de Presupuesto para el ejercicio 2027, una iniciativa que fija gastos por $2.743.395 millones y un déficit financiero de $137.955 millones. Dentro de ese esquema, el Estado provincial reservó $298.631 millones —casi $300.000 millones— a los llamados “gastos figurativos”, movimientos de fondos que la administración pública realiza dentro de sí misma.
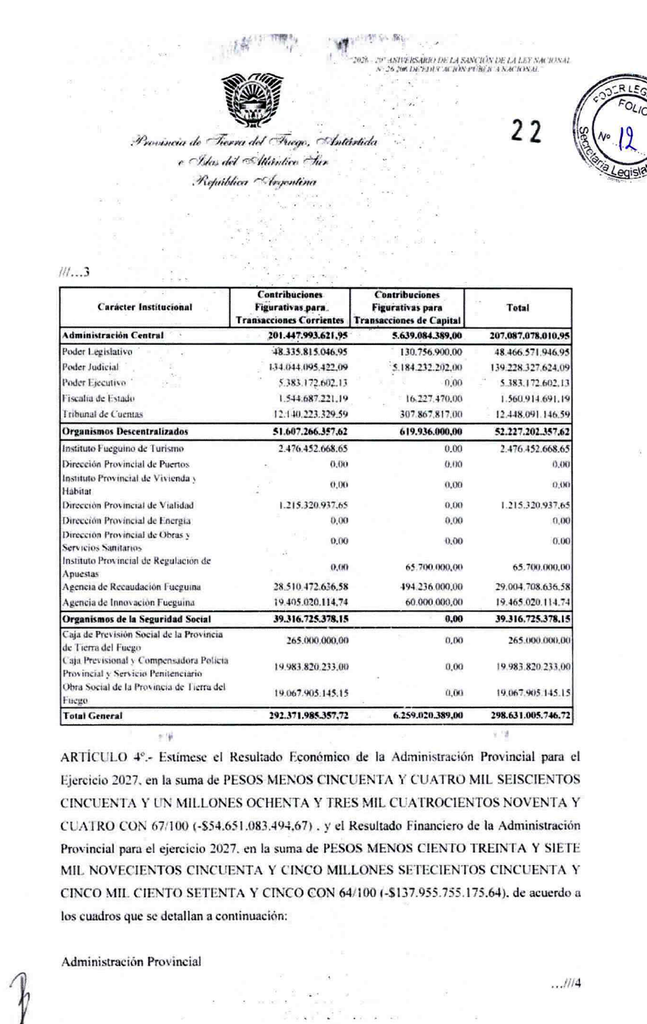
Los gastos figurativos son las transferencias que una repartición del Estado envía a otra dentro del mismo sector público: figuran como gasto en el organismo que gira los recursos y como “contribución figurativa” en el que los recibe. El proyecto lo deja a la vista, porque frente a los $298.631 millones de gastos figurativos previó un monto idéntico de contribuciones figurativas, su contrapartida de financiamiento. Las dos puntas se compensan al consolidar las cuentas y no incrementan el gasto total de la provincia. La mayor parte, unos $293.232 millones, corresponde a la Administración Central, y se reparte entre $287.475 millones para transacciones corrientes y $11.155 millones para transacciones de capital.
El resultado financiero negativo de $137.955 millones prácticamente triplica el desequilibrio calculado para 2026, estimado en $49.192 millones, un salto del 180,4%. El cálculo oficial previó recursos por $2.605.439 millones frente a erogaciones por $2.743.395 millones, una brecha equivalente al 5% del gasto total. A eso se suma un resultado económico negativo de $54.651 millones, porque los ingresos corrientes no alcanzan a cubrir las obligaciones ordinarias del Estado. La administración justificó el rojo en la rigidez del gasto público —salarios, servicios esenciales y transferencias concentran el grueso de las erogaciones— y en la quita de partidas y programas que la Nación financiaba con anterioridad.
En qué crece y en qué se recorta el gasto
El gasto global trepó a $2,74 billones, contra los $2,28 billones contemplados para 2026, una expansión nominal del 20,2%. Las partidas de personal crecieron 20% interanual y los bienes de consumo e insumos, 18,75%. Los servicios no personales y operativos, en cambio, se redujeron 8,89%. En conjunto, el gasto operativo registró un incremento del 12,84%. En la distribución por finalidad, los Servicios Sociales quedaron como el principal destino de los fondos: concentran el 63,11% del presupuesto total, la porción ligada a la atención directa de las necesidades de la población.
El programa macroeconómico del Ejecutivo tomó como referencia una inflación interanual del 21,5% a diciembre de 2027, un crecimiento del Producto Bruto del 3,2% y un dólar oficial de $2.017. La pauta salarial fijó como techo la masa de haberes de diciembre de 2026 con un incremento vegetativo del 4%, sin ajustes automáticos por la suba de precios.
En materia de empleo público, el texto autoriza 18.400 cargos entre la administración general y el sistema educativo: 11.450 puestos de planta permanente y no permanente, 700 autoridades superiores y 6.950 cargos docentes, además de un cupo de 1.008.000 horas cátedra. El proyecto suspendió para 2027 la cobertura de las vacantes existentes al 31 de diciembre de 2026 y de las que se generen durante el ejercicio, con la salvedad de que el Ministerio de Economía podrá autorizar excepciones para servicios prioritarios.
En paralelo, creó un régimen de retiro voluntario para el personal permanente con al menos diez años de antigüedad, con un cupo del 5% de los cargos y la eliminación definitiva de las vacantes liberadas. Quedaron afuera del régimen los médicos, los policías y los agentes penitenciarios. El documento asignó $38.351,8 millones al Régimen Único de Pensiones Especiales (RUPE), con un tope de 2.050 beneficiarios, y fijó 266 beneficiarios para la Pensión de Guerra de los veteranos de Malvinas.
El proyecto reordena la carga tributaria sobre los sectores productivo y financiero. Desde el 1 de enero de 2027, la Agencia de Recaudación Fueguina (AREF) suspenderá las bonificaciones de hasta el 15% que beneficiaban a los contribuyentes cumplidores en Ingresos Brutos, de modo que el sector comercial deberá tributar el 100% de la alícuota general; la Agencia reintegrará además un 4,20% de la recaudación incremental a la Tesorería provincial. En los yacimientos de hidrocarburos, en cambio, el gravamen de Ingresos Brutos bajará del 3% al 1,5%. Las actividades de apoyo a la pesca pasarán del 0,75% al 5% conjunto y los servicios agropecuarios pagarán una alícuota consolidada del 5%.
El esquema destina un 7% de la recaudación total de Ingresos Brutos al Fondo para la Atención de Personas sin Cobertura Social antes del reparto hacia los municipios, lo que reduce los recursos coparticipables locales. En Sellos, la modificación eliminó la alícuota para los contratos de vivienda única y familiar y aplicó una tasa del 15 por mil a los alquileres comerciales.
La economía atraviesa una contradicción que desconcierta a los analistas. Mientras las exportaciones baten récords históricos mes tras mes y el superávit comercial se acumula por más de 30 meses consecutivos, la actividad interna se estanca y el crecimiento del PBI se proyecta muy por debajo de lo que estimaban tanto el Gobierno como el Fondo Monetario Internacional (FMI).
A esto se suma un riesgo país que, pese a bajar —volvió a rozar los 500 puntos— encareció el financiamiento del programa del ministro de Economía Luis Caputo, y un shock petrolero internacional que empuja las tasas globales a máximos de casi dos décadas.
“El riesgo país es lo más nocivo que puede haber para la inversión”, dijo Fabián Kon, CEO del Banco Galicia, advirtiendo que un riesgo país en estos niveles “está condicionando totalmente” el proceso de crecimiento.
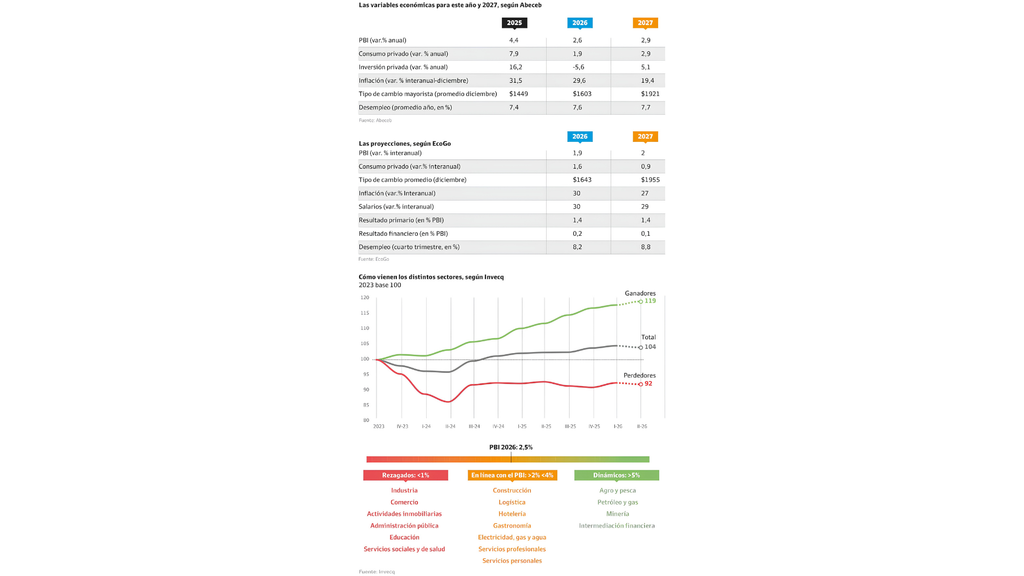
El dato central es un recorte generalizado de las proyecciones de crecimiento. A comienzos de 2026, el FMI proyectaba una expansión del PBI del 4% y el Gobierno la estimaba en 5% en la Ley de Presupuesto. Hoy, el consenso de los especialistas privados ubica ese indicador en apenas el 2%, con los más optimistas apostando a un 2.5%.
El Relevamiento de Expectativas de Mercado (REM) del Banco Central, que compila las estimaciones de consultoras, centros de investigación y bancos, ilustra el deterioro con nitidez, reportándose a medida que avanzó el año. En diciembre de 2025, las estimaciones ubicaban la expansión del PBI en torno al 3.5%, mientras que a comienzos de enero de 2026 la previsión descendió al 3.2%.
La corrección continuó durante los meses siguientes. Hacia mediados de 2026, el Relevamiento de Expectativas de Mercado proyectaba un crecimiento del 2.7%, pero en la medición de agosto la estimación volvió a reducirse hasta el 2.1%.
Las cifras quedaron así considerablemente por debajo de las previsiones iniciales. El Fondo Monetario Internacional había proyectado originalmente una expansión del 4% para 2026, mientras que el Gobierno nacional había contemplado en el Presupuesto un crecimiento del 5%.
De esta manera, la expectativa de crecimiento pasó de un escenario inicial de entre 4% y 5% a una previsión cercana al 2% hacia agosto, lo que refleja una revisión significativa de las perspectivas económicas para 2026.
— Ministro de Economía de la Nación, Luis “Toto” Caputo
Consultoras específicas confirman la tendencia. Latin Securities Argentina bajó su rango de 3%–3.5% (en enero) a 2%–2.5%. Eco Go recortó de 2.7% a 2.0%, una caída de 0.7 puntos porcentuales. Analytica ubica su escenario base “levemente por debajo del 2%”.
“La debilidad de la actividad vista como un todo está ganando peso en la preocupación del mercado, más que nada por una razón electoral”, afirmó Elisabet Bacigalupo, responsable de Análisis Macroeconómico de la consultora Abeceb, que prevé un crecimiento del PBI de 2.6% para este año. “La gente tiene que gastar más en servicios, prepaga, salud, luz, gas, eso es consumo que sube, pero la gente siente que cada vez la plata le alcanza menos, no es consumo que le cause placer”, añadió.
El detonante inmediato de las revisiones fue el dato del INDEC de julio de 2026, que mostró caídas abruptas y simultáneas en dos sectores clave para el empleo y el PBI. Estos dos rubros concentran alrededor de una cuarta parte del empleo asalariado privado registrado, lo que amplifica el impacto social de su retroceso.
La actividad industrial y la construcción registraron caídas durante julio, aunque mostraron diferencias en el desempeño acumulado de los primeros siete meses de 2026.
La industria manufacturera retrocedió un 5% respecto de junio y cayó un 4.9% en comparación con julio de 2025. Entre enero y julio, la producción industrial acumuló una contracción del 2.6%.
“La clave de 2027 es que puede ganar cualquiera y puede pasar de todo en un escenario de tres tercios. Esto tiene correlación con el riesgo país y con el mercado cambiario”, sostuvo Carlos Pérez, director de la Fundación Capital y exgerente general del Banco Central, quien destaca que “si sigue el escenario base tendrías una evolución de la inflación y el tipo de cambio por debajo del 20% en 2027 y crecimiento del 2%”.
La construcción también mostró un resultado negativo en julio, con una baja mensual del 4.6% y una caída interanual del 4.5%. Sin embargo, a diferencia de la industria, el sector mantuvo un crecimiento acumulado del 1.7% durante los primeros siete meses del año.
La magnitud es significativa por varias razones. La caída mensual del 5% en la industria fue su mayor retroceso intermensual desde el derrumbe de la pandemia de COVID-19. Doce de las dieciséis divisiones industriales terminaron en baja interanual, con los golpes más duros en “Otros equipos e instrumentos” (-31.4%), “Maquinaria y equipo” (-26.7%) y “Prendas de vestir, cuero y calzado” (-15.9%). En la construcción, el consumo de insumos se desplomó, particularmente en asfalto (-23.1%), yeso (-21.2%), ladrillos huecos (-12.9%) y cemento portland (-8.1%).
Lo que más preocupó no fue solo el retroceso, sino la aceleración de la caída, siendo que la construcción venía de bajar 4.3% en junio y profundizó a 4.6% en julio, mientras la industria revirtió una suba interanual del 2.1% en junio para desplomarse. Este relevamiento “más profundo de lo anticipado” es lo que obligó a las consultoras a recortar sus números.
La economía a dos velocidades
La aparente paradoja —récord exportador con recesión interna— se explica por lo que los economistas llaman una economía a dos velocidades, con sectores que avanzan en sentidos opuesto, unos con fuerza mientras otros continúan atravesando dificultades.
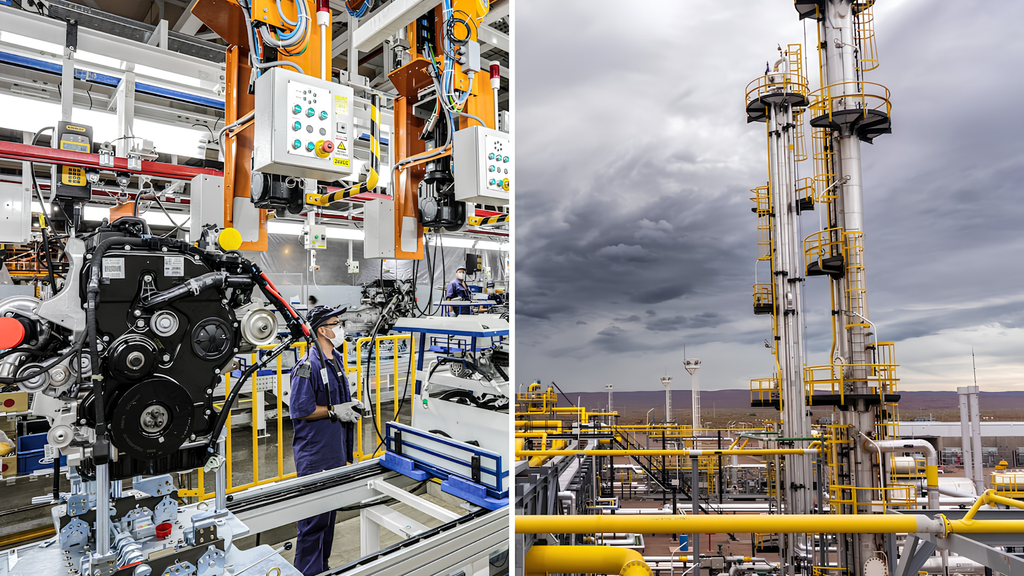
Por un lado, las actividades vinculadas a los recursos naturales se consolidan como los principales motores del crecimiento. La energía, impulsada especialmente por la producción de petróleo y gas de Vaca Muerta, junto con la minería y la agroindustria, sostiene buena parte del dinamismo exportador. En junio, incluso, el petróleo crudo se convirtió en el principal producto de exportación del país, por encima de dos componentes históricamente relevantes del complejo sojero como la harina y el aceite.
En contraste, la industria manufacturera, la construcción y el comercio mantienen un desempeño débil. Estos continúan afectados por la retracción del consumo interno, el elevado costo del financiamiento y una mayor competencia de productos importados, configurando un escenario económico marcado por una creciente disparidad entre las actividades orientadas a la exportación y aquellas que dependen principalmente del mercado interno.
El problema estructural es que los sectores que crecen (energía y minería) son intensivos en capital pero generan relativamente poco empleo, mientras que los que caen (industria y construcción) son los grandes empleadores. Por eso, aunque las exportaciones vuelan, el crecimiento agregado del PBI se estanca. El sector externo es hoy el principal ancla del desempeño económico, pero no logra arrastrar al resto de la economía.
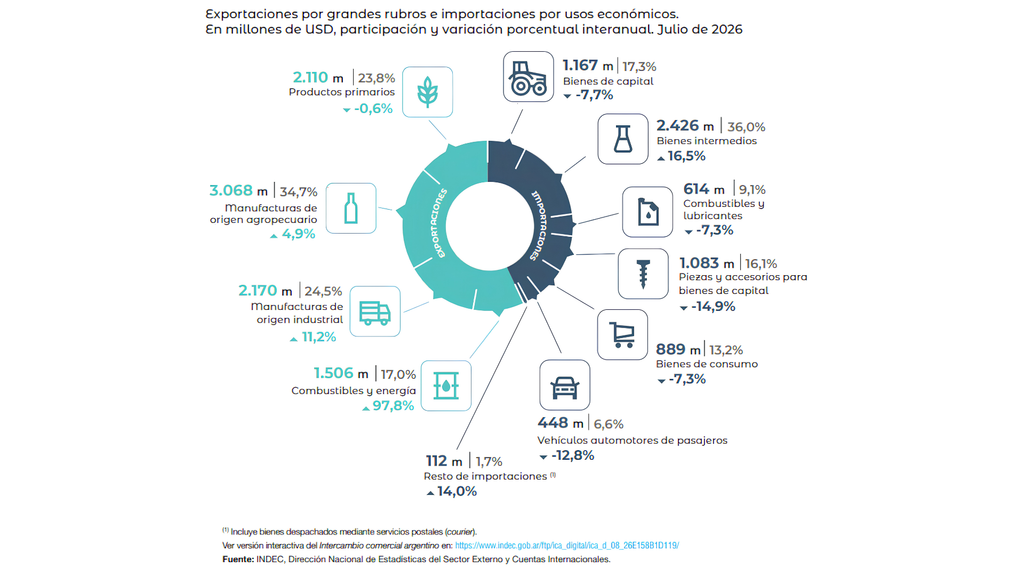
Los números de comercio exterior son genuinamente históricos y no forman parte de la “paradoja” como error, sino como realidad concreta. La balanza comercial encadenó 32 meses consecutivos de superávit hasta julio de 2026, con las exportaciones argentinas manteniendo un desempeño elevado durante buena parte de 2026, con registros mensuales que alcanzaron máximos históricos. En marzo, las ventas al exterior totalizaron USD$8.645 millones, mientras que en abril ascendieron a USD$8.914 millones. La tendencia se profundizó en mayo, cuando las exportaciones llegaron a USD$9.537 millones, el mayor nivel de la serie consignada.
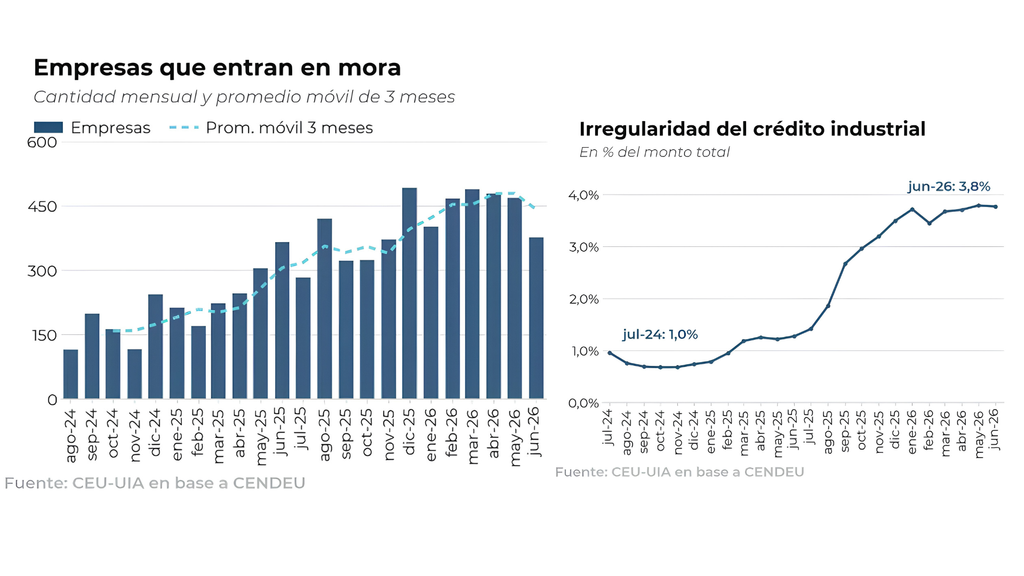
Por otro lado, la morosidad empresarial se encuentra a la alza y ya golpea a las empresas. De acuerdo el Centro de Estudios de la UIA (CEU-UIA), la morosidad del crédito bancario en la industria se quintuplicó en 18 meses, pasando del 0.7% en diciembre de 2024 al 3.8% en junio de 2026.
El deterioro financiero afectaría a unas 4.300 empresas industriales, equivalentes a cerca del 12% de las firmas que mantienen deuda con el sistema bancario. El saldo irregular acumulado asciende a unos $968.000 millones, sobre un volumen total de crédito cercano a los $25 billones.
La situación se agravó en paralelo con el freno del financiamiento productivo. Después de registrar un crecimiento real del 106% entre fines de 2023 y julio de 2025, el crédito destinado a la producción prácticamente se paralizó y apenas avanzó un 0.2% en términos reales entre julio de 2025 y mayo de 2026.
A ese escenario se sumó el fuerte encarecimiento del costo financiero. Las tasas aplicadas a los adelantos en cuenta corriente llegaron a alcanzar picos de hasta el 190% nominal anual en octubre de 2025, elevando considerablemente la presión sobre las empresas que dependen del crédito bancario para sostener su capital de trabajo.
— La consultora EcoGo, identifica a los altos niveles de morosidad como uno de los factores del freno y recorte en las proyecciones de crecimiento
En junio, los envíos al exterior se ubicaron en USD$9.055 millones y, aunque retrocedieron respecto del mes anterior, permanecieron en niveles elevados. En julio, las exportaciones alcanzaron USD$8.854 millones, un récord para ese mes.
“El Gobierno, en un baño de realidad, dejó de hablar de esa meta y finalmente entendió que la desinflación es un proceso lento”, señaló el economista, fundador y presidente de la asesora Analytica, Ricardo Delgado, sobre la meta de que el índice mensual empiece con cero y subrayando que “para bajar la inflación hace falta paciencia estratégica” y que “este año no es de un gran logro anti inflacionario”.
El crecimiento también se reflejó en la comparación interanual. Las exportaciones aumentaron 30.1% en marzo, 33.6% en abril y 34.4% en mayo. Posteriormente, el ritmo de expansión se moderó, con una suba del 24.5% en junio y del 14.1% en julio.
El avance de las ventas externas permitió sostener un amplio superávit comercial durante todo el período. El saldo positivo fue de USD$2.523 millones en marzo y de USD$2.711 millones en abril, antes de alcanzar un máximo de USD$3.504 millones en mayo. En junio, el superávit se redujo a solo USD$2.194 millones y en julio volvió a disminuir hasta USD$2.115 millones.
Los 500 puntos que complican a Caputo
El riesgo país es el sobreprecio (o spread) que un país emergente debe pagar sobre los bonos del Tesoro de EE.UU. para financiarse en dólares, donde este mide diariamente el índice EMBI+ de JP Morgan. Cuanto más alto, más caro y difícil es para el Gobierno y las empresas conseguir crédito internacional.
Este martes, el indicador volvió a superar los 500 puntos durante la rueda para estacionarse en 496 puntos básicos. Aunque en lo que va de 2026 acumula una baja de 73 puntos —reflejo del equilibrio fiscal, la recuperación de reservas y mejoras en las calificaciones de deuda—, sigue lejos del umbral necesario para volver a los mercados. Un experto del BBVA fue explícito, explicando que “deberíamos verlo por debajo de los 300 puntos como para pensar en un retorno del Tesoro a los mercados internacionales de deuda”.
El nivel del riesgo país desbarata uno de los supuestos centrales del programa de Luis Caputo. El mercado calcula que al Gobierno le faltan unos USD$10.000 millones para cubrir los vencimientos de deuda hasta el final del mandato del presidente Javier Milei, y un riesgo país alto encarece esa refinanciación. Pero el problema no termina en el Tesoro, siendo que también encarece el financiamiento de las empresas que acumularon deuda durante el “festival de emisiones” y de las inversiones que el propio Gobierno presenta como el motor de la próxima etapa.
Lo que conecta el riesgo país es un factor completamente externo. Una crisis energética global derivada de la guerra en Medio Oriente, ya que con la presión internacional se habría ayudado a subir el riesgo país argentino de manera indirecta.
Arabia Saudita ocupa un papel central en el mercado energético internacional por su capacidad para aumentar o reducir rápidamente su producción y compensar eventuales faltantes de crudo, una función que le ha valido la comparación con un “banco central del petróleo global”.
Tras el cierre del estrecho de Ormuz por parte de Irán en medio de la guerra, Riad pasó a depender de manera decisiva del oleoducto Este-Oeste para redirigir cerca de 4 millones de barriles diarios, equivalentes a aproximadamente el 4% del suministro mundial, hacia el puerto de Yanbu, sobre el mar Rojo.
Sin embargo, el viernes, una serie de ataques con drones atribuidos a los hutíes de Yemen obligó a interrumpir el funcionamiento de esa vía, considerada la principal alternativa saudí para eludir Ormuz. La situación aumentó la presión sobre las reservas almacenadas en Yanbu, que alcanzarían para sostener apenas entre cinco y siete días de exportaciones.
El impacto se refleja también en los niveles de extracción. La producción saudí cayó hasta los 6.2 millones de barriles diarios en agosto, muy por debajo de los 10.9 millones registrados en febrero, antes del inicio del conflicto. La combinación entre la reducción de la producción, el bloqueo de Ormuz y la interrupción del oleoducto hacia el mar Rojo amenaza así con limitar considerablemente la capacidad de Riad para actuar como proveedor de última instancia del mercado petrolero mundial.
El apellido Román quedó asociado en pocos meses a dos de las operaciones de infraestructura más relevantes impulsadas durante la presidencia de Javier Milei. En junio, Servimagnus, la empresa vinculada a Ricardo y Leonardo Román, quedó como socia argentina de Jan de Nul en la concesión de la Vía Navegable Troncal, la Hidrovía.
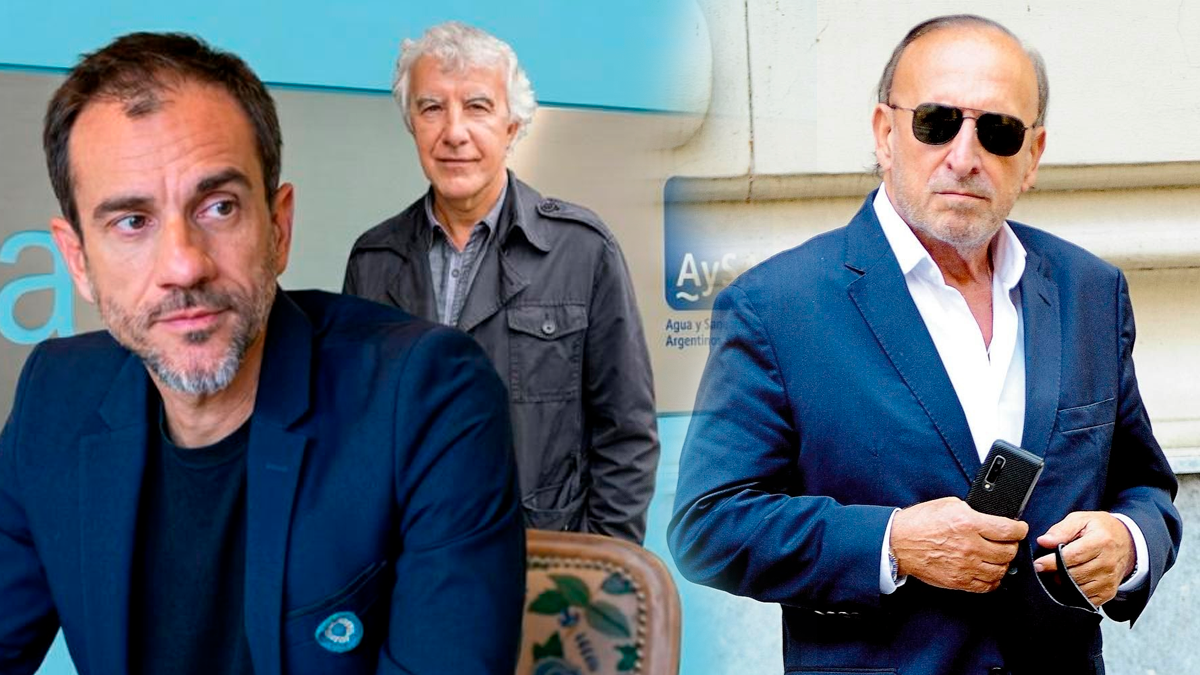
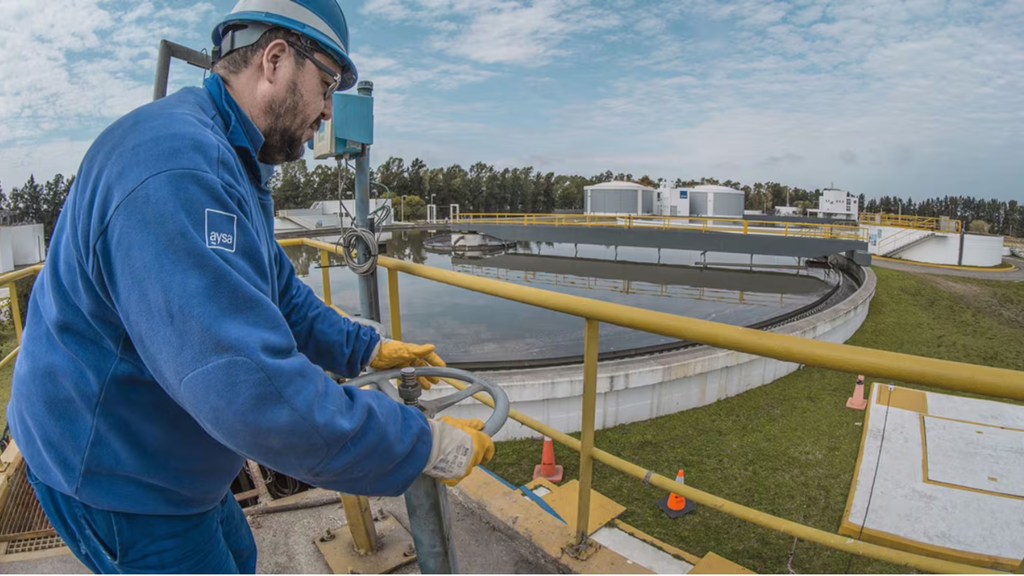
Ahora, otra rama de la familia, encabezada por Walter Román, integra uno de los únicos dos consorcios que siguen en carrera para adquirir el 90% de Agua y Saneamientos Argentinos (AySA).
“La novedad de la jornada fue que se bajó José Luis Manzano, que es socio de Filiberti en Edenor y en el sector se descontaba que iría por la empresa de agua. En su lugar apareció la familia Román, que viene trabajando con los Neuss en las privatizaciones”, afirmaron fuentes a La Política Online sobre los hermanos Juan y Patricio (Paddy) Neuss, amigos de la infancia del actual asesor presidencial Santiago Caputo, a quien conocen desde su paso por el colegio Saint Catherine’s Moorland.
Aunque el proceso de AySA todavía no fue adjudicado. Lo trascendido es que el consorcio encabezado por Rowing, una compañía fundada por Walter Román, quedó entre los dos oferentes técnicos admitidos a la etapa de evaluación.
El Ministerio de Economía abrió el 15 de septiembre las ofertas técnicas y anunció dos postulantes. Por un lado, “ROWING S.A. – Consorcio Rowing, Arcos, Transclor, PHX”, y por el otro, “ROGGIO ROAS S.A. – Consorcio Roggio Roas S.A.U. y otros”. El Gobierno informó que la Comisión de Evaluación debe analizar ahora si las propuestas cumplen las condiciones del pliego antes de la etapa económica y de una eventual adjudicación.
El Gobierno declaró a AySA sujeta a privatización en la Ley Bases y luego organizó la transferencia mediante el Decreto 494/2025 y las resoluciones posteriores. La Resolución 704/2026 convocó una licitación nacional e internacional, de etapa múltiple y sin base, para vender a un operador estratégico la totalidad de las acciones estatales, equivalentes al 90% del capital, con el 10% restante perteneciente a los trabajadores mediante el Programa de Propiedad Participada.
AySA presta el servicio de agua y saneamiento en la Ciudad de Buenos Aires y 26 municipios del conurbano y, según estimaciones publicadas, su área involucra a cerca de 14 millones de habitantes. Walter Román todavía no controlaría AySA, pero está a una evaluación y a una competencia económica de distancia de poder hacerlo.
El negocio, además, no consiste simplemente en comprar acciones y cobrar tarifas. El pliego impone al futuro operador un programa de expansión e inversiones que el Gobierno valuó en $2.89 billones a precios de diciembre de 2025, sin IVA, durante el ciclo 2027-2031, cifra que Economía presenta como superior a US$2.000 millones. También fija objetivos de cobertura y controles anuales a cargo del Ente Regulador de Agua y Saneamiento, ERAS. Esos compromisos hacen que la capacidad técnica y financiera de los socios sea tan relevante como el precio que finalmente ofrezcan por las acciones.
Este esquema ayuda a entender una alianza que, vista de lejos, puede parecer heterogénea, con un empresario argentino de infraestructura y logística, un histórico proveedor químico de AySA, un operador brasileño de saneamiento y un vehículo financiero extranjero.
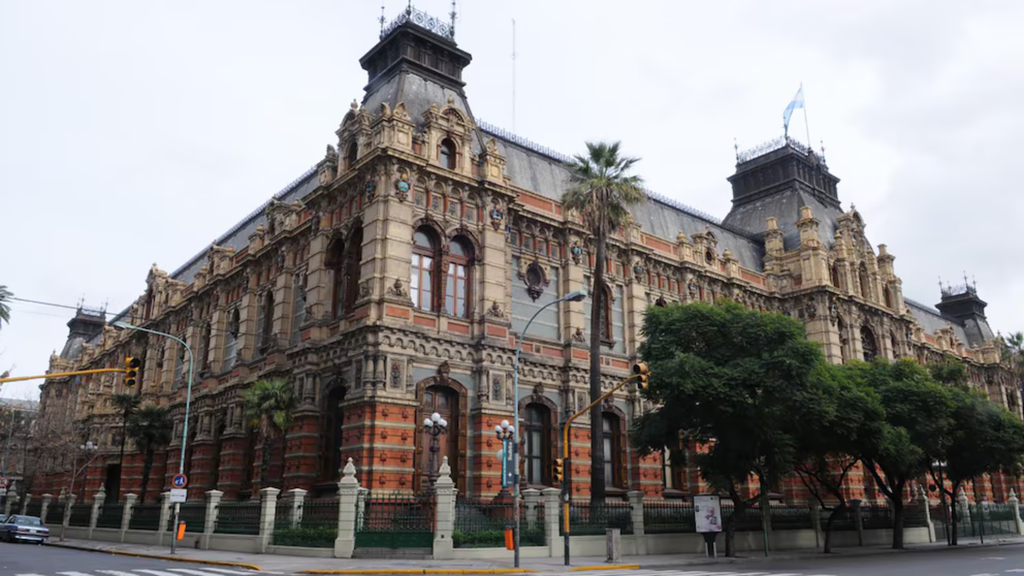
— El emblemático Palacio de Aguas Corrientes, ubicado en la Ciudad de Buenos Aires, Argentina
Rowing realiza ingeniería y obras vinculadas con redes y saneamiento, pero no acredita por sí sola experiencia equivalente a operar una gran compañía de agua. Arcos, vinculada al Grupo Equipav y a la plataforma brasileña Aegea, cumple el componente de experiencia operativa internacional requerido por el pliego.
En el otro bloque, Roggio no se presenta solo. Aguas de Corrientes aporta experiencia local, mientras que Mekorot y Marubeni brindan respaldo técnico internacional. Sin embargo, el eventual vínculo contractual con el Estado quedaría encabezado por el consorcio liderado por Roggio.
De Rowing a un grupo diversificado
Walter Román mantiene un perfil público considerablemente menor que el tamaño de sus negocios. En su presentación profesional se identifica como fundador de Equo Capital, mientras que el propio grupo se define como una organización creada para administrar, consolidar y desarrollar un patrimonio empresarial familiar. Su portafolio abarca infraestructura, logística, distribución, servicios ambientales, salud e inversiones.
La compañía decisiva para la privatización de AySA es Rowing. De acuerdo con la información corporativa de Equo, Rowing trabaja en construcción y mantenimiento de redes de infraestructura de “última milla”, ya sea electricidad, gas, agua, cloacas y desagües, telecomunicaciones, alumbrado y sistemas de tránsito. El grupo le atribuye miles de trabajadores, centenares de profesionales, técnicos y una cartera importante de proyectos.
Equo también presenta entre sus compañías a Lógico, ConnecTec, Control Ecológico, Direct Group, Santa Catalina y Urbano Express, entre otras unidades. Esa diversidad explica por qué describir a Román solamente como “constructor” resulta incompleto, siendo que su ecosistema empresario combina obras y servicios urbanos con logística, marketing, distribución y otras inversiones. Siendo mayormente conocido por Urbano Express, la compañía de logística que en mayo de 2025 ganó una polémica licitación del PAMI para distribuir pañales en todo el país. Según la acusación, la firma tuvo facilidades para conseguir el contrato y ofreció productos de mala calidad.
La historia familiar es algo antigua, pudiendo ubicar el origen del grupo Román en el negocio de transporte y logística iniciado por Alfredo Simón Román en 1946. Décadas después, los negocios quedaron divididos entre sus hijos y las ramas siguieron caminos empresariales distintos. Walter desarrolló su propio conglomerado, Alfredo continuó otra rama de Grupo Román, Ricardo quedó ligado a los negocios en los que hoy aparece Servimagnus y Oscar se orientó al sector inmobiliario.
Ese detalle es fundamental porque evita una simplificación frecuente. Los Román no operan necesariamente como un solo holding familiar. De hecho, al explicar la participación de Servimagnus en la Hidrovía, la empresa sostuvo que su rama no mantenía supuesta relación societaria ni comercial con las otras ramas Román y que llevaba aproximadamente dos décadas desarrollando actividad propia. Pero en AySA, Walter Román no llegó solo.
El integrante que vuelve especialmente sensible la propuesta de Rowing es Mauricio Filiberti, dueño de Transclor. Durante años lo han apodado como “el Rey del Cloro” o “Señor Cloro” por el peso de su compañía en el mercado de productos químicos utilizados, entre otros destinos, para el tratamiento de agua. Filiberti también tuvo participación en Edenor junto a José Luis Manzano y Daniel Vila, lo que amplió su presencia en servicios públicos regulados.
Transclor se presenta como una empresa con décadas de trayectoria en derivados de la industria cloro-soda y destaca entre sus aplicaciones el abastecimiento de productos destinados al tratamiento y potabilización del agua.
— Mauricio Filiberti, más conocido popularmente como el “Rey del cloro”
En AySA el vínculo no comienza con la privatización. Fuentes sitúan a Transclor como proveedor de la empresa desde 2009, particularmente mediante policloruro de aluminio, conocido como PAC, un coagulante empleado durante el tratamiento de agua. En otras palabras, si el consorcio de Rowing finalmente gana, un proveedor histórico de insumos de AySA pasaría a formar parte del grupo que controlaría a la propia compañía compradora de esos insumos.
El negocio detrás del “Rey del Cloro”
El defensor adjunto bonaerense Walter Martello solicitó información sobre la valuación de los activos y el pasivo ambiental involucrado en la operación. De acuerdo con la documentación disponible, la valuación permanece dentro de un data room de acceso restringido a los potenciales oferentes, mientras que tampoco existe un inventario público y completo de las obligaciones ambientales pendientes. Esta falta de información impide que la ciudadanía pueda analizar en igualdad de condiciones si el precio que eventualmente se acuerde resguarda de manera adecuada el patrimonio estatal.
La falta de transparencia adquiere mayor relevancia ante la posibilidad de que únicamente dos ofertas lleguen a la instancia competitiva. Una licitación sin precio base puede permitir que el propio proceso determine el valor de mercado cuando existe una competencia amplia entre interesados. Sin embargo, cuando el número de oferentes es reducido, disminuye la presión competitiva y aumenta el riesgo de que el Estado termine aceptando una propuesta inferior al valor real de los activos, aun cuando el procedimiento cumpla formalmente con los requisitos legales.
La futura política de compras, los contratos entre partes relacionadas y las reglas de gobierno corporativo en asuntos especialmente relevantes para el regulador y para el control público. Esa mezcla de factores es una inferencia razonable a partir de la doble condición de Transclor —proveedor preexistente y potencial accionista—.
Ahí aparece uno de los puntos en los que la investigación exige particular cautela. Recién en 2023 una licitación de aproximadamente US$115 millones relacionada con la planta de PAC, su operación y el abastecimiento del producto fue anulada después de cuestionamientos por supuesto direccionamiento y abuso de posición dominante, y que Transclor volvió a participar cuando el proceso fue relanzado en 2025. Es decir, que hubieron cuestionamientos o denuncias sobre procedimientos de contratación.
El consorcio no termina allí. El comunicado oficial identifica además a Arcos y PHX. Arcos Saneamento e Participações, vinculada al Grupo Equipav de Brasil, y a la segunda como PHX Aqua AR B.V., un vehículo de inversión radicado en los Países Bajos. De acuerdo con las reconstrucciones del consorcio, Arcos aporta la experiencia técnica internacional y PHX el componente financiero.
La experiencia brasileña es relevante porque el universo Equipav está ligado históricamente al desarrollo de Aegea, uno de los grandes actores privados del saneamiento brasileño, y Águas do Rio opera desde 2021 concesiones de agua y saneamiento en amplias zonas del estado de Río de Janeiro. No obstante, la coincidencia que dio volumen político a la historia de Walter Román ocurrió unos meses antes, cuando Servimagnus quedó asociada con Jan de Nul en la nueva concesión de la Vía Navegable Troncal.
La Resolución 36/2026 adjudicó la operación al consorcio formado por Jan de Nul N.V. y Servimagnus S.A., con una participación informada de 60% para Jan de Nul y 40% para la empresa argentina, por un plazo de 25 años según la reseña de la norma publicada tras la adjudicación. La Hidrovía conecta la navegación del Paraná con el Río de la Plata y constituye la principal salida fluvial de buena parte del comercio exterior argentino.
Servimagnus se presenta como una empresa argentina con más de veinte años de actividad en infraestructura portuaria, dragado, balizamiento, salvamento y servicios para la industria naviera. En esa compañía aparecen Ricardo y Leonardo Román. Se identificó a Ricardo como presidente y a Leonardo como vicepresidente de Servimagnus, y reconstruyó a Leonardo como hijo de Ricardo y, por lo tanto, sobrino de Walter.
Esa secuencia es la que alimentó la idea de un “avance de los Román”, donde una rama obtiene el 40% del socio concesionario local de la Hidrovía y, apenas un tiempo después, Walter Román coloca a Rowing en la final por el 90% de AySA. Las dos operaciones ocurren bajo la misma administración nacional e involucran activos o servicios de importancia sistémica.
Los registros electorales indican que Direct Group aportó $20 millones al bloque de La Libertad Avanza bonaerense el 28 de julio de 2025 y Lógico aportó otros $20 millones a la fuerza en la Ciudad al día siguiente. La primera tenía a Daniel Walter Román como presidente y la segunda estaba vinculada a su entramado empresario. Ese dato es relevante porque quien aparece relacionado con financiamiento electoral estaría compitiendo luego por un activo estatal estratégico.
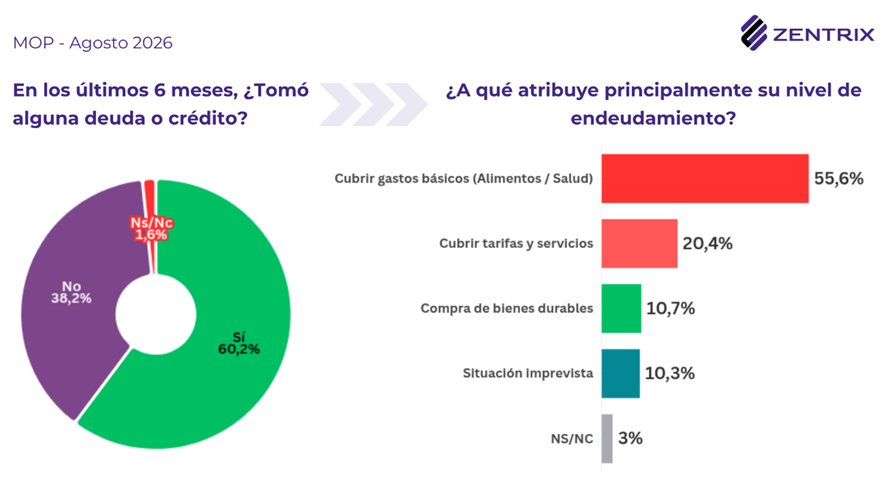
Con la promesa de “señales de mejora en el clima social” estampada en la tapa, Zentrix difundió su Monitor de Opinión Pública de agosto. La consultora sostiene que se mantiene firme la base que respalda el modelo económico de cara a 2027, aunque los datos que eligió hacer públicos dibujan un país que llega a fin de mes a fuerza de préstamos. El 60,2% de los encuestados tomó alguna deuda o crédito en los últimos seis meses.
Lo que se compra con esa plata dice más que el porcentaje. El 55,6% de quienes se endeudaron lo hizo para cubrir alimentos y salud, otro 20,4% para pagar tarifas y servicios, y apenas el 10,7% para adquirir bienes durables, la clase de deuda que suele leerse como apuesta al futuro y que acá empata con las situaciones imprevistas (10,3%). Entre los menores de 40 la proporción de endeudados trepa al 67,1%, baja al 63,5% en la franja de 40 a 59 y se ubica en el 54% entre los mayores de 60.
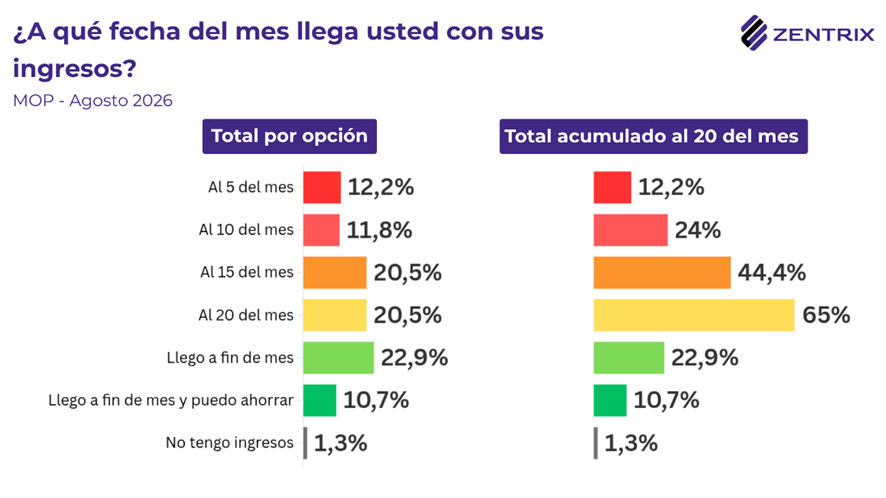
Al día 5 ya se quedó sin ingresos el 12,2%. Al 10, uno de cada cuatro. Al 20, el 65%. Solo el 22,9% llega a fin de mes con lo justo y un 10,7% logra además guardar algo.
Si en la clase alta el 39,4% termina el mes ahorrando y otro 53,3% llega sin sobresaltos, en la clase baja nadie ahorra y el 87,6% agota su dinero antes del día 20, con más de un tercio (35,5%) en rojo antes del 10. En la clase media, el 51,4% se queda sin plata antes del 20 y solo un 16,3% consigue reservar algo.
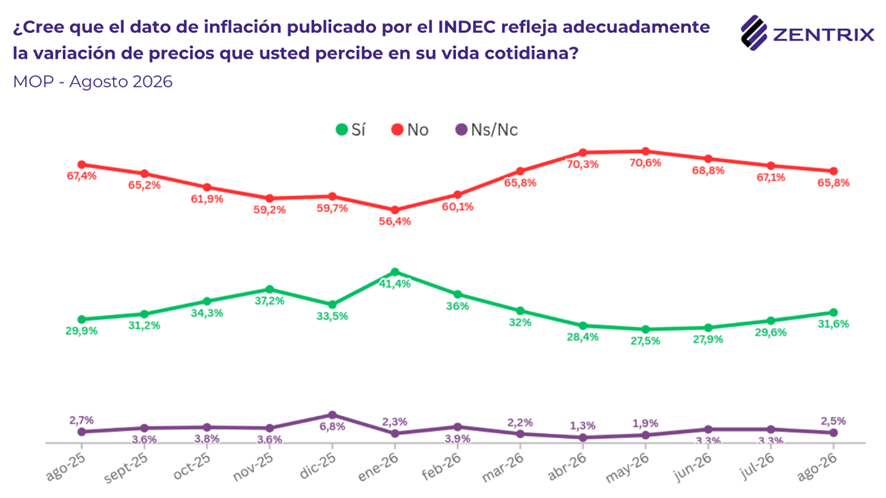
Mientras la desaceleración de los precios se presenta como el gran activo del Gobierno, el 81,2% de los consultados siente que su salario pierde contra la inflación y apenas el 14,3% cree que le gana. Tampoco el termómetro oficial convence: para el 65,8%, el índice del INDEC no refleja lo que paga en el supermercado, contra un 31,6% que le da crédito.
Tal vez por eso la inflación, que durante años encabezó cualquier sondeo, cayó al último lugar del ranking de preocupaciones con el 12,7%. El miedo se mudó al recibo de sueldo. Ingresos y salario lideran con el 50,1%, pegados a la incertidumbre económica (49,8%), y detrás se ordenan el desempleo (40,9%), la corrupción (39,6%) y las tarifas de servicios públicos (35,2%).
Puertas adentro, el 29,8% califica su situación económica como buena o muy buena, un 32,4% la considera regular y el 37,6% la ve mala o muy mala. Cuando la pregunta se corre al país, el juicio se endurece y el 59,4% responde mal o muy mal, con un 43,3% que elige directamente la peor opción.
Incertidumbre, angustia, miedo, tristeza. Esas fueron las palabras que más se repitieron cuando la encuesta pidió resumir en una sola lo que despiertan los próximos doce meses. “Esperanza” aparece como el término positivo con más peso, aunque rodeada de “bronca”, “preocupación” y “desesperanza”.
El consorcio de Walter Román y Mauricio Filiberti compite solo contra Roggio por el 90% de la empresa. Otra rama de la familia ya integra la concesión de la Hidrovía, y firmas del grupo aportaron fondos a La Libertad Avanza en 2025.
Más del 80% siente que el sueldo pierde contra la inflación y el 65,8% desconfía del índice del INDEC. Con apenas el 22,9% llegando con lo justo a fin de mes, el salario ya encabeza las preocupaciones
En el primer capítulo, Casielles radiografió a una clase política incapaz de hacer autocrítica, encerrada en su propio narcisismo y alimentada por la aprobación inmediata de las redes.
Resulta inaceptable que, mediante una medida cautelar dictada por un juzgado provincial, se haya impedido la aplicación de una ley nacional en la Provincia de Buenos Aires.
La magistrada reconoce que su decisión se basa únicamente en sus presunciones: “El Poder Judicial no…