¡NO PARA! | Según el INDEC, la inflación de junio fue del 5,3%
De acuerdo a los datos oficiales, el acumulado de los últimos doce meses fue del 64%, marcando otro lamentable récord histórico.
10 Years Experiences
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.
La inflación se aceleró nuevamente en junio y llegó hasta el 5,3% en relación a mayo, y en los últimos 12 meses acumuló un incremento del 64%. Además, en el primer semestre la inflación acumulada llegó a los 36,2%. La variación acumulada entre enero y junio de este año es la más alta no solo desde el inicio de la actual serie estadística, en 2017, sino también desde 1991.
–
El rubro que tuvo un mayor incremento del Índice de Precios al Consumidor (IPC) fue Salud, con una suba de 7,4%, luego están vivienda, agua, electricidad y otros combustibles con el 6,8% y Bebidas alcohólicas y tabaco con el 6,7%. Por otra parte, los alimentos y bebidas que no son alcohólicas aumentaron un 4,6%.
DatoINDECLos precios al consumidor (#IPC) subieron 5,3% en junio de 2022 respecto de mayo y 64% interanual. Acumularon un alza de 36,2% en el primer semestre https://t.co/W6o3THclpa pic.twitter.com/W63UFZFKjH
Un dato alarmante es que analistas del mercado consultados por el Banco Central, hicieron una nueva estimación y prevén una inflación del 76% para todo el año. En él, se contemplaron pronósticos de 38 participantes, entre quienes se contaron 26 consultoras y centros de investigación locales e internacionales y 12 entidades financieras de Argentina.
Unite a nuestro grupo de Telegram, donde te compartimos las noticias más importantes.
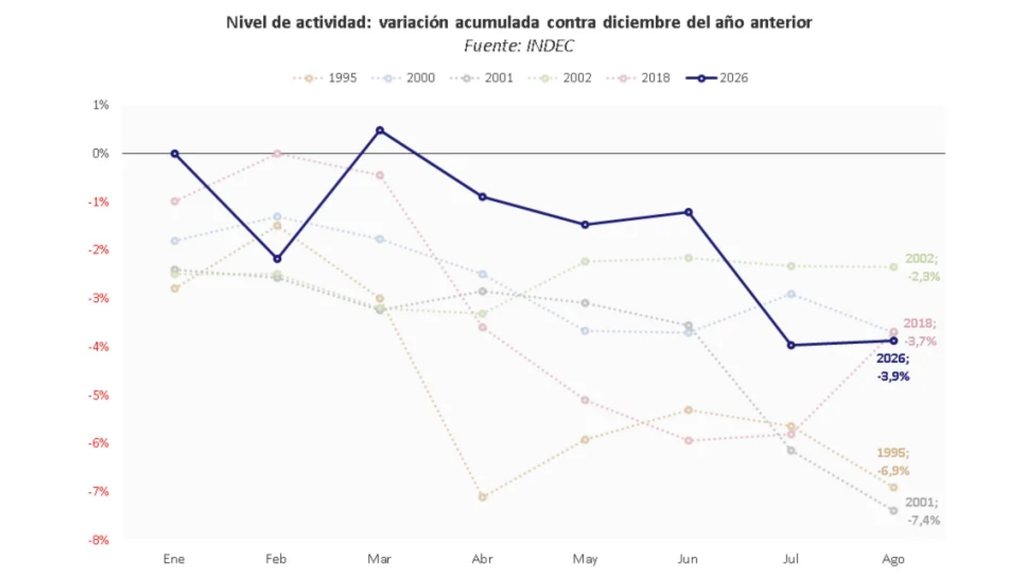
La economía argentina acumuló una caída del 3.9% entre diciembre de 2025 y agosto de 2026, lo que representa uno de los cuatro peores desempeños para los primeros ocho meses de un año desde 1993, superado solo por las crisis de 1995 (Tequila), 2001 y la pandemia de 2020.
Dentro de la serie comparable utilizada por la Gerencia de Estudios Económicos del Banco Provincia (EMAE), ese recorrido enero-agosto de 2026 fue el cuarto peor desde 1993, detrás de 2020 (-8%), 2001 (-7.4%) y 1995 (-6.9%). A diferencia de los antecedentes históricos de crisis, el escenario actual no presenta una ruptura del régimen monetario, una crisis bancaria generalizada ni restricciones sanitarias extraordinarias, sino que se explica por un consumo deprimido, baja inversión y falta de dinamismo industrial.
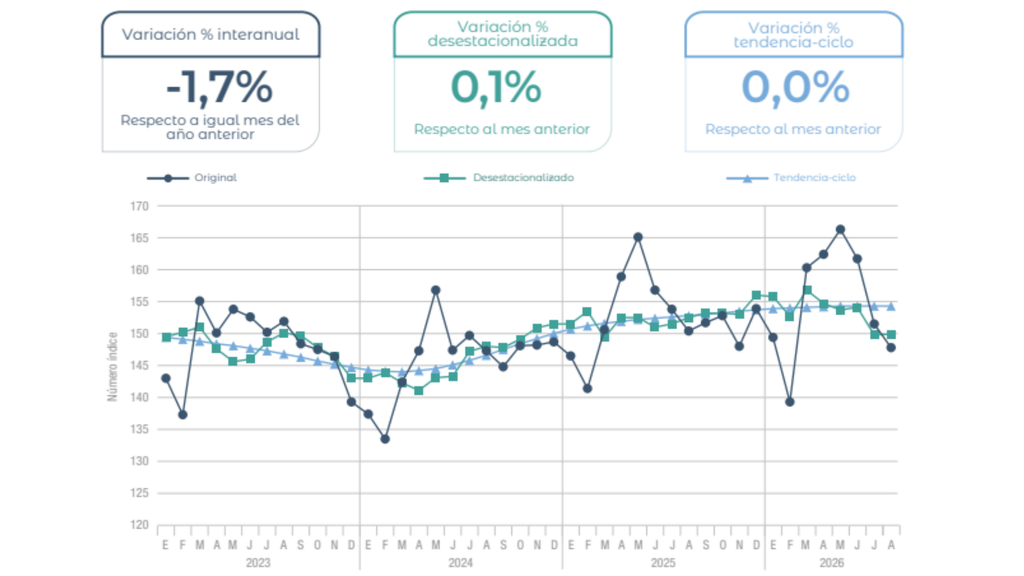
La actividad económica mostró un estancamiento en agosto, con un crecimiento mensual desestacionalizado de apenas 0.1% que no compensó la caída del 2.8% registrada en julio, manteniendo la economía significativamente por debajo del nivel de cierre del año previo.
La actual contracción económica se manifiesta en el segundo trimestre de 2026 mediante una caída del 0.6% del PBI respecto al trimestre anterior, impulsada por un retroceso generalizado en la demanda interna, incluyendo el consumo privado (-2.4%), el consumo público (-2.3%) y la inversión (-0.8%).
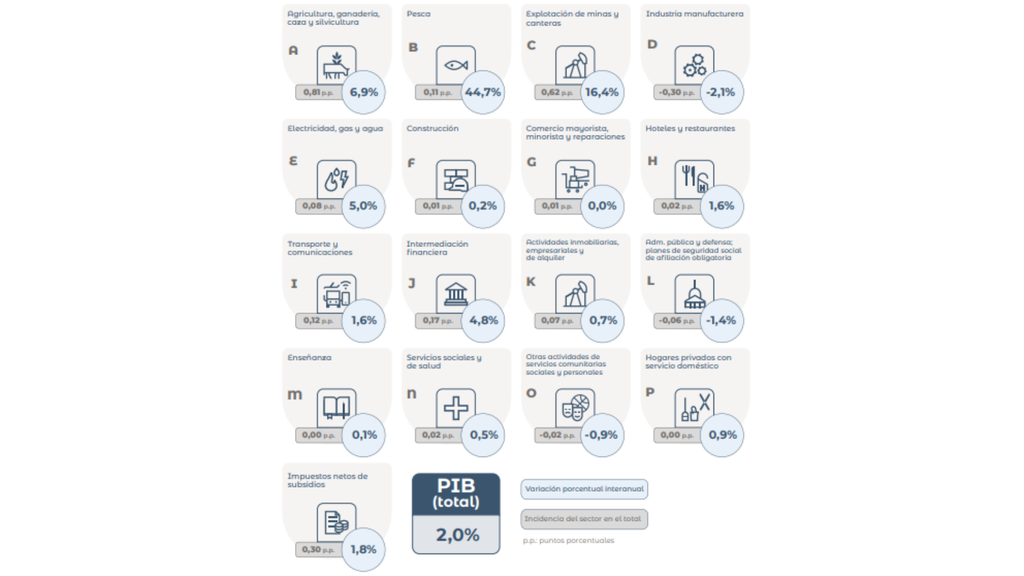
A pesar de la caída trimestral, el PBI muestra una variación interanual positiva del 2% en el segundo trimestre de 2026, sostenida principalmente por un fuerte crecimiento de las exportaciones (13.7%), lo que refleja una recuperación desigual en los componentes de la economía.
— La evolución del EMAE publicado por el INDEC, comparando la variación acumulada de la actividad contra diciembre del año anterior en distintos años históricos (1995, 2000, 2001, 2002, 2018)
La severa contracción económica ha tenido un impacto directo en las condiciones sociales, elevando la pobreza al 32.3% en el primer semestre de 2026, lo que representa un incremento de 4.1 puntos porcentuales respecto al segundo semestre de 2025 y afecta a 15 millones de personas.
El deterioro del poder adquisitivo es un factor clave en la crisis, evidenciado por el hecho de que en el primer semestre de 2026 los ingresos per cápita aumentaron un 11.5%, mientras que el costo de la Canasta Básica Alimentaria y la Canasta Básica Total subieron considerablemente más, un 21.4% y un 19.6% respectivamente.
La crisis de 1995, conocida como el “Efecto Tequila”, impactó severamente en la economía argentina tras la devaluación mexicana, provocando una contracción del PBI del 2.8% en dicho año y desencadenando una profunda crisis en el sistema bancario local.
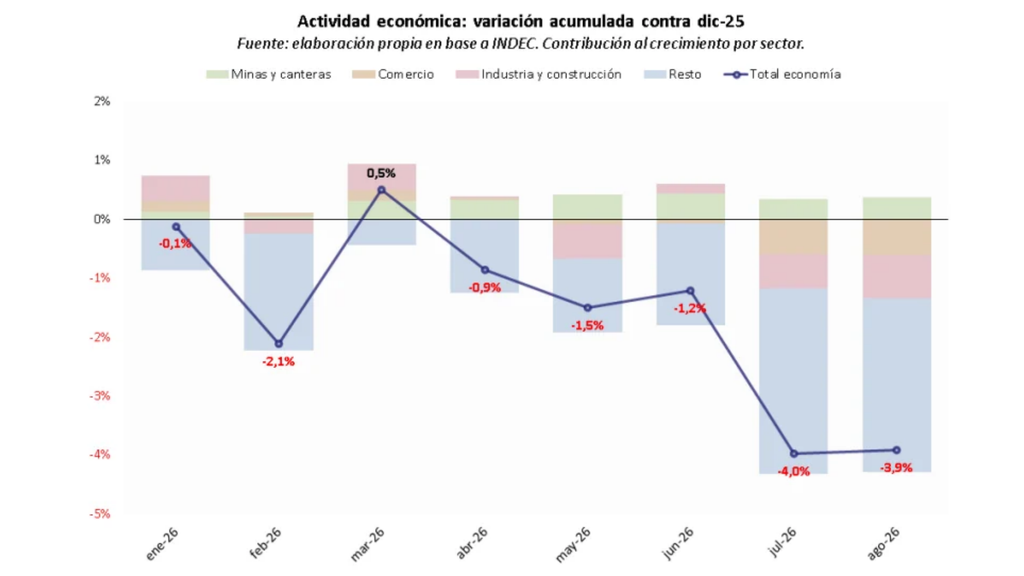
— La variación acumulada de la actividad económica en Argentina durante 2026, siendo el mes de julio la caída más pronunciada (-4.0%)
El colapso de la convertibilidad en 2001 fue el punto culminante de un período de recesión prolongada, durante el cual el PBI argentino cayó un 13.1% entre el último trimestre de 1998 y el mismo período de 2001, derivando en una depresión económica y crisis financiera.
La crisis del 2020, motivada por la pandemia de COVID-19 y las medidas de confinamiento, produjo el mayor desplome económico de las últimas décadas, con una caída anual del PBI del 9.9% debido a una combinación de crisis de oferta, demanda y financiera.
La pobreza alcanzó al 32.3% de las personas en los 31 aglomerados urbanos durante el primer semestre, 4.1 puntos más que en el segundo semestre de 2025. En el Nordeste —región que incluye a Corrientes— llegó al 41.5%, el registro regional más elevado.
¿Qué mide el dato?
El EMAE, resume la evolución de los sectores productivos y funciona como anticipo mensual del PBI. Para estudiar el movimiento entre meses debe utilizarse la serie desestacionalizada, que intenta retirar efectos repetitivos como vacaciones, días hábiles, cosechas o festividades.
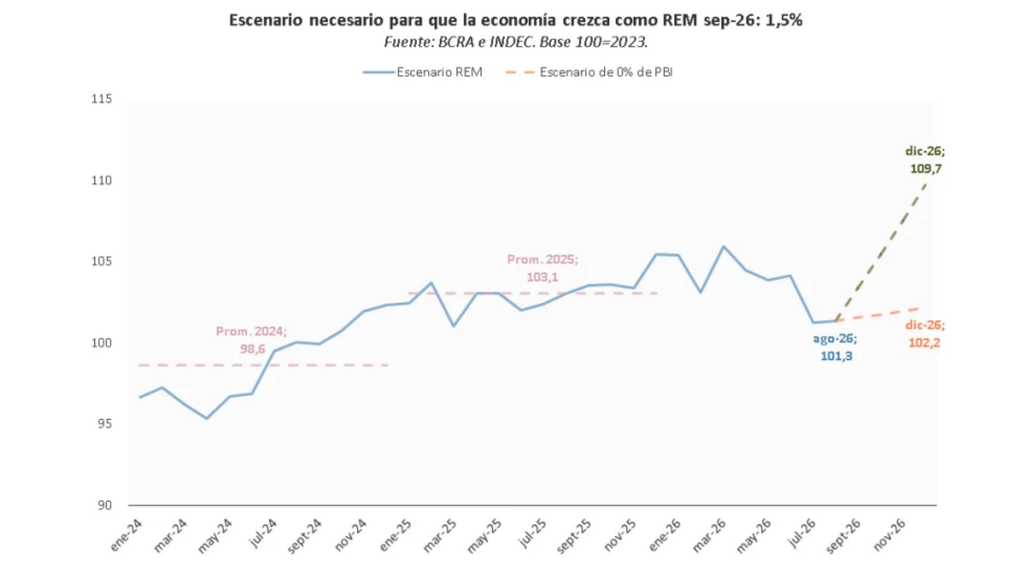
— El índice retrocedió a 101.3, reflejando la desaceleración o contracción de la actividad económica en el tercer trimestre del año
El 3.9% surge de comparar el nivel desestacionalizado de agosto de 2026 con el de diciembre de 2025. Los índices oficiales fueron 156.0 en diciembre y 149.9 en agosto; por eso, la diferencia relativa es aproximadamente -3.9%. En julio, la actividad cayó 2.8% mensual desestacionalizada y en agosto aumentó apenas 0.1%. Por lo tanto, agosto recuperó una porción mínima del retroceso de julio. No hubo un rebote capaz de devolver rápidamente la economía al nivel previo.
El mismo mes puede mostrar una baja en una comparación y una suba en otra porque cada porcentaje responde una pregunta diferente. Esta distinción es indispensable para interpretar correctamente el informe. La actividad económica registró en agosto de 2026 una leve recuperación del 0.1% respecto de julio, según los datos desestacionalizados del INDEC. Sin embargo, el nivel de producción se mantuvo un 1.7% por debajo del registrado en el mismo mes de 2025. Pese a esta caída interanual, el acumulado de los primeros ocho meses del año mostró un crecimiento del 1.2% frente a igual período del año anterior.
La comparación con el cierre de 2025 reflejó un panorama más desfavorable. De acuerdo con estimaciones del Banco Provincia, la actividad económica de agosto se ubicó un 3.9% por debajo del nivel alcanzado en diciembre del año pasado, lo que evidencia una pérdida de dinamismo a lo largo de 2026.
Por su parte, el Producto Bruto Interno (PBI) registró una contracción del 0.6% durante el segundo trimestre de 2026 en comparación con los primeros tres meses del año. No obstante, la economía mantuvo un crecimiento interanual del 2% frente al mismo trimestre de 2025. Los resultados muestran que, si bien la actividad económica permaneció por encima de los niveles del año anterior en algunas comparaciones, su evolución reciente estuvo marcada por el estancamiento y las caídas respecto de períodos más cercanos.
El gasto público también puede impulsar o frenar la demanda agregada. Según la desestacionalización del Banco Provincia, el gasto primario nacional de septiembre estaba solo 0.5% por encima del promedio enero-agosto, por lo que no habría proporcionado un estímulo importante para compensar la debilidad privada.
— El eje horizontal detalla los meses desde enero de 2023 hasta agosto de 2026
Las exportaciones fueron la principal excepción en el segundo trimestre, puesto que las mismas crecieron 2.5% frente al trimestre anterior y 13.7% interanual. En cambio, el consumo privado bajó 2.4% trimestral, el público 2.3% y la inversión 0.8%. A su vez, la inflación mensual fue de 1.7% en agosto y 1.9% en septiembre. El dato de septiembre equivalió a 33.4% interanual. Esta desaceleración respecto de los niveles extremos de años anteriores es un resultado macroeconómico relevante, pero no garantiza por sí misma recuperación productiva.
Desinflar suele requerir políticas que reduzcan la expansión nominal y moderen la demanda. Si la mejora de expectativas, el crédito, el salario real y la inversión tarda en aparecer, puede abrirse un período en el que los precios suben más lentamente, pero la economía real permanece estancada, cae o entra en recesión. Con los datos oficiales disponibles, el PBI cayó 0,6% en el segundo trimestre frente al primero. Para hablar convencionalmente de “recesión técnica” se requieren dos trimestres consecutivos de caída desestacionalizada, por lo que todavía falta la confirmación oficial del tercer trimestre.
— El PIB de Argentina creció un 2.0% interanual en el segundo trimestre de 2026, aunque registró una caída del 0.6% en la medición desestacionalizada respecto al trimestre anterior
La tasa de desocupación fue 7.9% en el segundo trimestre de 2026. El INDEC indicó que no tuvo una variación estadísticamente significativa frente al mismo trimestre de 2025, aunque la tasa de actividad aumentó 0.8 puntos porcentuales.
La relativa estabilidad del desempleo no elimina el deterioro laboral. En el segundo trimestre los puestos asalariados bajaron 0.8% interanual, mientras los no asalariados crecieron 3.9%. Además, la participación de la remuneración asalariada en el valor agregado descendió de 45.4% a 42.9%.
¿Qué sectores cayeron?
La contracción fue amplia. Según el cálculo del Banco Provincia, solamente 3 de 16 ramas —minas y canteras (+7.6%), hoteles y restaurantes (+1.7%) y servicios sociales y de salud (+0.7%)— estaban en agosto por encima de diciembre de 2025; las otras 13, que representan alrededor del 90% de la economía y el 88% del empleo asalariado privado registrado, estaban por debajo.
Los tres grandes sectores con mayores encadenamientos retrocedieron desde diciembre, entre ellos industria -3.2%, construcción -4.0% y comercio -4.8%. Juntos representan aproximadamente el 35% de la actividad y el 45% del empleo privado registrado, por lo que su deterioro se transmite a proveedores, logística, servicios profesionales, empleo e ingresos familiares.
Es importante no mezclar esas variaciones con las interanuales. En la comparación agosto de 2026 contra agosto de 2025, el INDEC registró industria -3.2%, construcción -2.5% y comercio -3.5%; minería, en cambio, creció 11.1% interanual. Los datos muestran una economía dividida. En agosto, minería y energía fueron las actividades con mayor aporte positivo, mientras industria y comercio realizaron las mayores contribuciones negativas al EMAE interanual.
La minería puede crecer con fuerza y aportar exportaciones, divisas e inversión, pero tiene menor peso y menos capacidad de arrastre inmediato sobre el empleo urbano y el consumo masivo que el conjunto formado por comercio, industria y construcción. El informe del Banco Provincia resume este problema como la insuficiencia de un “sector de enclave” para impulsar por sí solo a toda la economía.
Esta heterogeneidad explica por qué algunos indicadores externos o extractivos pueden mejorar mientras hogares, pymes y sectores orientados al mercado interno perciben recesión. No es una economía uniformemente paralizada, sino una estructura en la que pocos sectores expansivos no compensan la debilidad de los de mayor peso y articulación.
El consumo depende principalmente del poder adquisitivo, la cantidad y calidad del empleo, las transferencias públicas y el acceso al crédito. El Banco Provincia señaló que el crédito en pesos cayó 0.5% real entre julio y septiembre, con una reducción de 2% en el financiamiento a las familias y estancamiento en empresas.
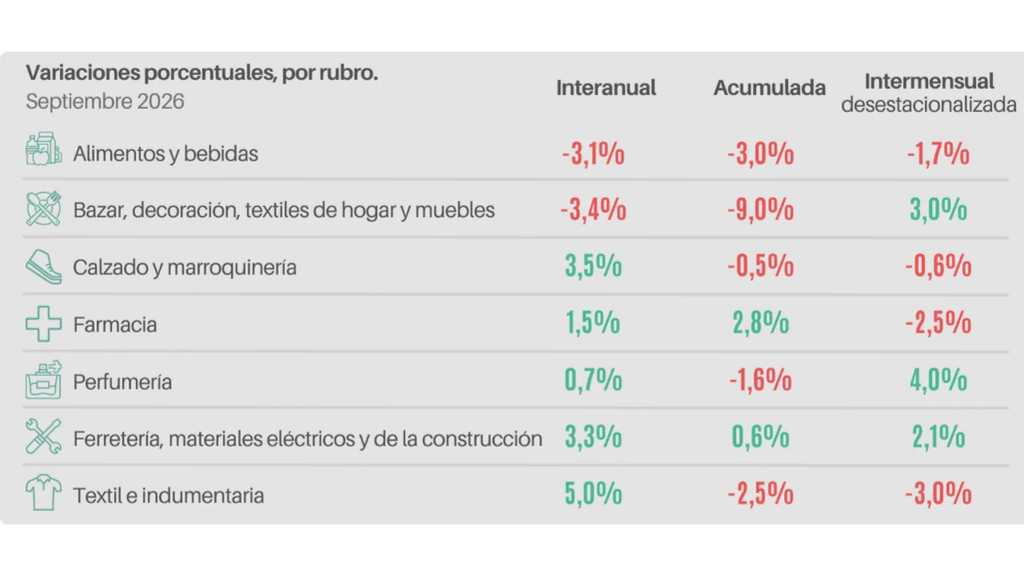
— Las variaciones porcentuales por rubro de las ventas minoristas pymes en Argentina correspondientes a septiembre de 2026, conforme a datos de la Confederación Argentina de la Mediana Empresa (CAME)
Las ventas minoristas pyme bajaron 1.2% mensual en septiembre, encadenaron cuatro retrocesos y acumulaban una contracción de 2.1% durante 2026. Al mismo tiempo, la variación interanual de septiembre fue levemente positiva, de 0.3%, otra demostración de que el diagnóstico cambia según la base utilizada.
En el segundo trimestre, la formación bruta de capital fijo cayó 0.8% frente al trimestre previo y 11.1% interanual. Dentro de esta última comparación, maquinaria y equipo descendió 15.2% y equipo de transporte 22.1%, señales particularmente relevantes porque la inversión amplía la capacidad productiva futura.
Una empresa invierte cuando espera ventas suficientes y rentabilidad razonable, y cuando puede financiarse a un costo compatible con el proyecto. Si las ventas están débiles, existe capacidad ociosa o el crédito resulta restrictivo, la estabilización nominal por sí sola puede no alcanzar para activar nuevas inversiones.
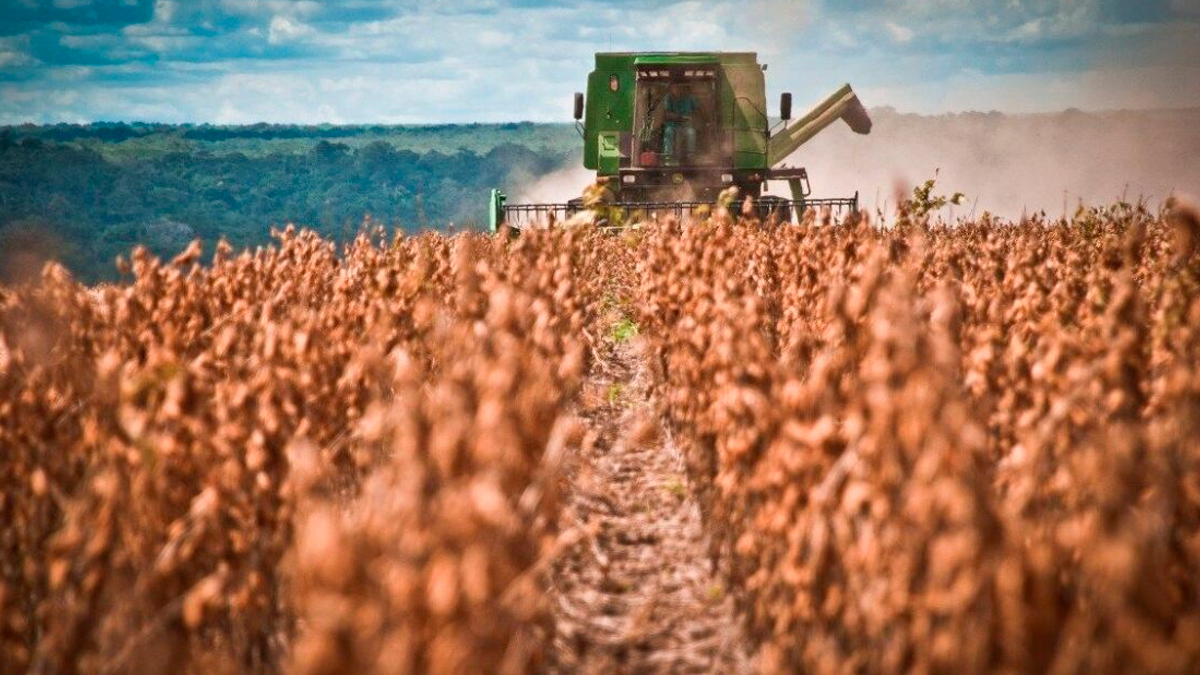
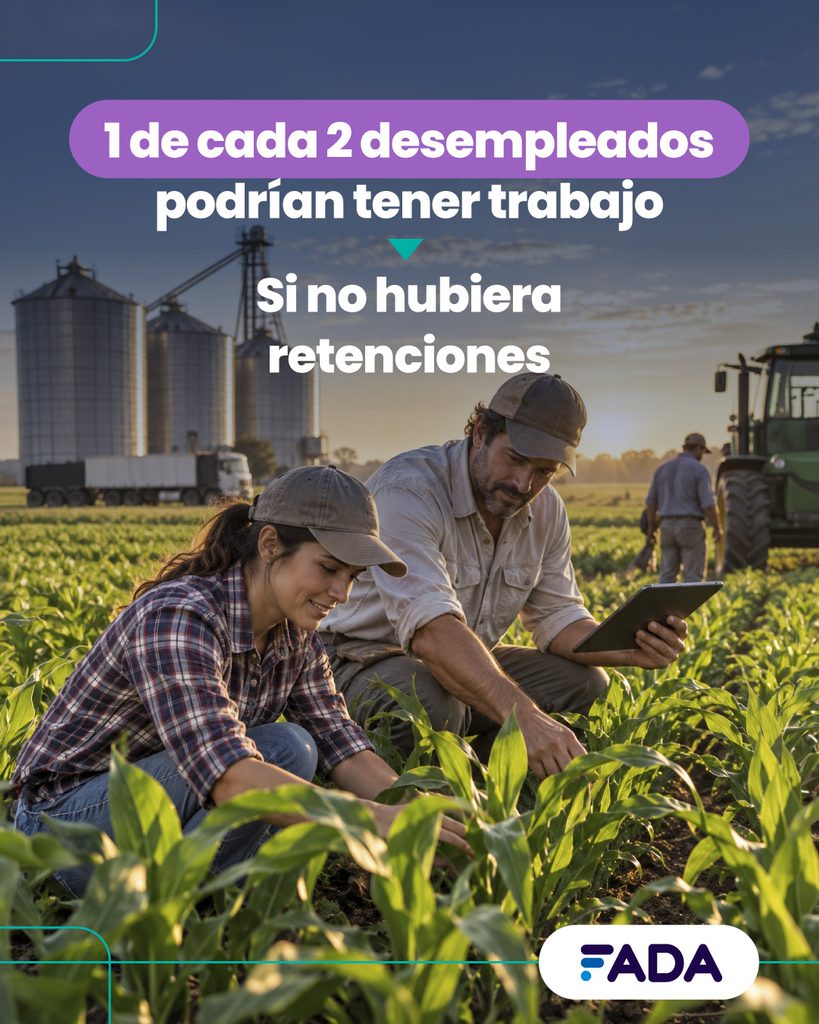
El fin de las retenciones podría abrir casi 860.000 puestos de trabajo en las cadenas agroindustriales en una década. En un país con 1,6 millones de desocupados, esa cifra alcanzaría para emplear a uno de cada dos. La estimación aparece en el informe “Empleo en las cadenas agroindustriales 2025”, que difundió la Fundación Agropecuaria para el Desarrollo de Argentina (FADA). Se trata de un centro de estudios del sector agropecuario con sede en Río Cuarto, Córdoba. El trabajo lo firmaron sus economistas Nicolle Pisani Claro, jefa del área, y Fiorella Savarino.
La proyección salió del escenario que FADA había trazado en otro documento propio, “Cuatro claves para crecer y generar medio millón de empleos”. Sin el impuesto, el productor cobraría más por su cosecha. Eso sumaría un 15% de superficie cultivada, porque tierras que hoy no son rentables pasarían a serlo. También elevaría un 37% los rendimientos, gracias a una mayor inversión en tecnología, fertilización, semillas y maquinaria. La producción de granos pasaría de 135 millones de toneladas a 205,4 millones, un salto del 52%. El punto de partida es el promedio de las últimas cinco campañas (sin contar la de la sequía).
Ese volumen extra empujaría el empleo por dos vías. Los cereales y las oleaginosas aportarían 430.262 puestos. Otros 413.541 llegarían por el dinamismo de las carnes y los biocombustibles: parte del maíz se convertiría en alimento para cerdos, aves y vacunos o en bioetanol, y la soja iría al biodiesel. En total, FADA contó 857.881 empleos entre producción primaria, industria, comercialización y transporte, a razón de 85.788 por año.
El propio informe aclaró que el número marca un potencial y no un efecto inmediato. La respuesta productiva sería gradual, en sintonía con la reducción escalonada de alícuotas que lleva adelante el Gobierno, y llegaría a su techo recién en diez años. Como referencia, FADA recordó que entre 2020 y 2025 las cadenas crearon 480.000 empleos, unos 80.000 por año. Ese crecimiento lo empujaron la carne vacuna, la soja, el trigo, el girasol y la lechería.
La eliminación de las retenciones fue una de las banderas de Javier Milei ante el campo. En mayo de 2023, de cara a las PASO, su asesor Guillermo Mac Loughlin planteó: “Las queremos eliminar desde el día 1”.La promesa podía leerse en las propuestas electorales presentadas por La Libertad Avanza ante la Cámara Nacional Electoral. El recorrido resultó más ‘sinuoso‘. En enero de 2025, el Gobierno bajó en forma temporal las alícuotas de los principales cultivos y las eliminó de manera permanente para las economías regionales. La soja pasó entonces del 33% al 26%. Al vencer el plazo, a fines de junio, el poroto volvió al 33% y el maíz al 12%.
El capítulo más llamativo llegó en septiembre. El Decreto 682/2025 fijó retenciones cero hasta el 31 de octubre o hasta que las ventas al exterior registradas sumaran US$ 7.000 millones. El cupo se agotó en tres días y la soja regresó al 26%. En diciembre, la alícuota bajó al 24%. En junio de 2026, el Decreto 423/2026 recortó la de trigo y cebada del 7,5% al 5,5%. Para la soja fijó un descenso desde enero de 2027, hasta el 21% en diciembre de ese año y el 15% en diciembre de 2028. Milei atò la continuidad del cronograma a un segundo mandato: dijo que seguirá hasta 2028 “si nosotros reelegimos”. En julio, en la Exposición Rural de Palermo, calificó al tributo como “una aberración que nunca debió haber existido”. Rechazó, sin embargo, eliminarlo para sacar rédito electoral y sostuvo que el crecimiento de la energía y la minería financiará la quita.
El informe de FADA también repasó ese vaivén. En 2025 se eliminaron las retenciones a los cueros, a las economías regionales y a los productos industrializados. La baja para las carnes se volvió permanente, y la de los granos, que había empezado como temporal, pasó a serlo a fin de año. Aun así, el impuesto siguió pesando en la caja: en el primer semestre de 2026, las cadenas agroindustriales pagaron US$ 2.407 millones en derechos de exportación. El 91% provino de los complejos granarios, el 5% de los cárnicos, el 3% de las economías regionales y el 1% de otros productos.
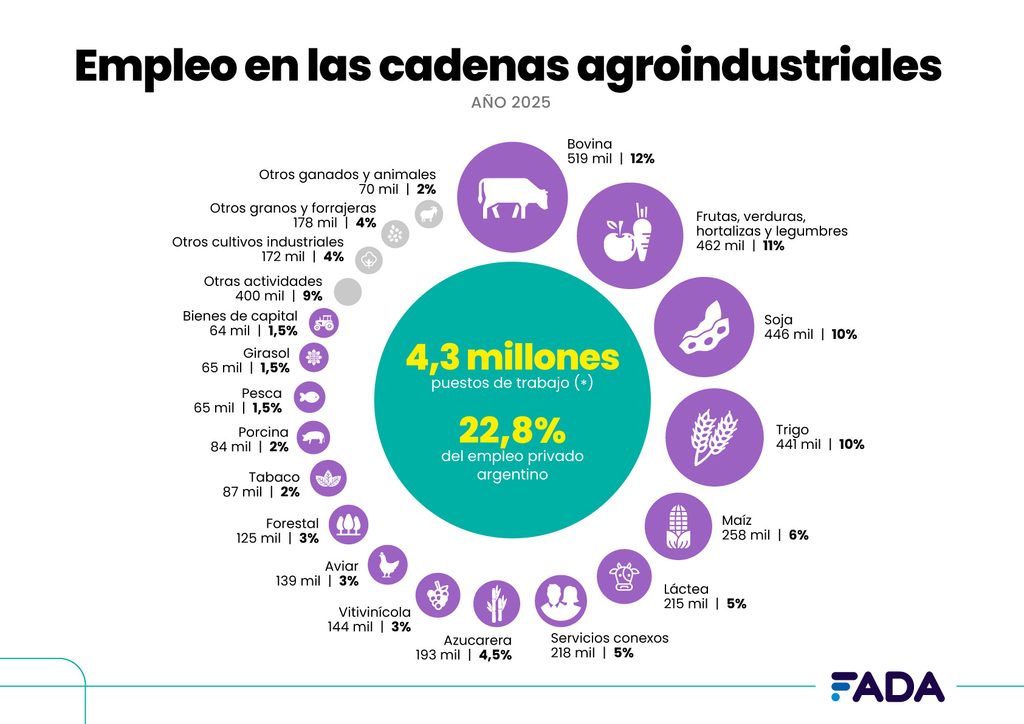
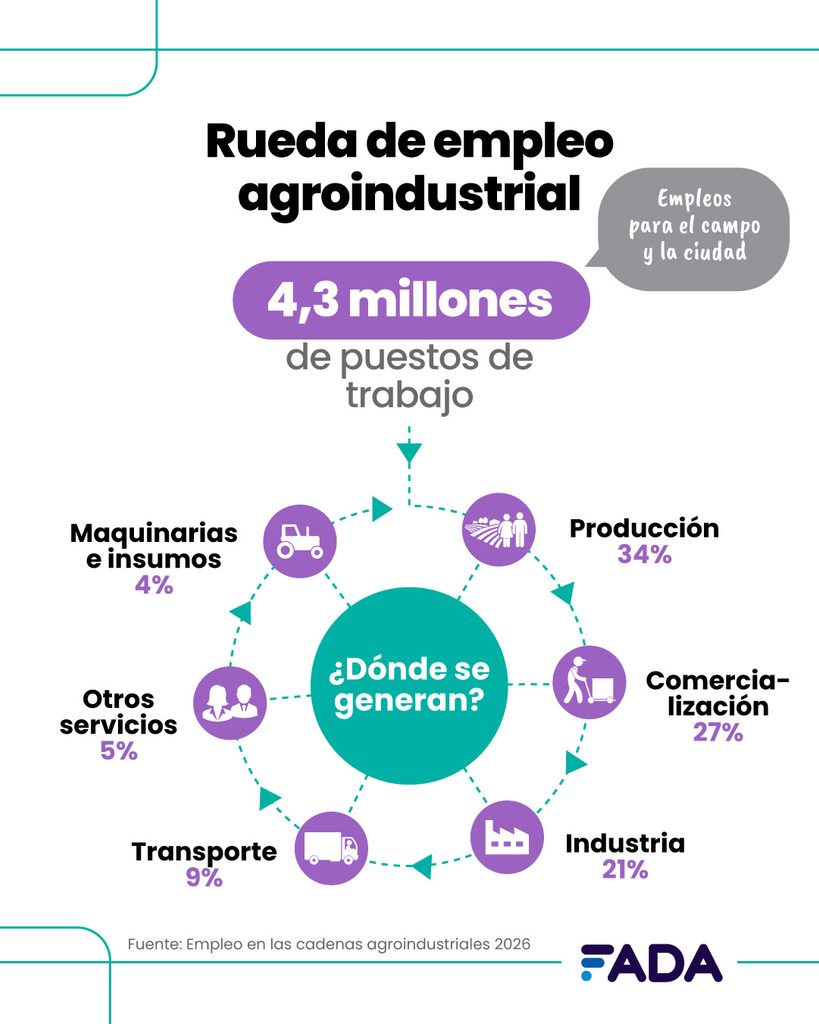
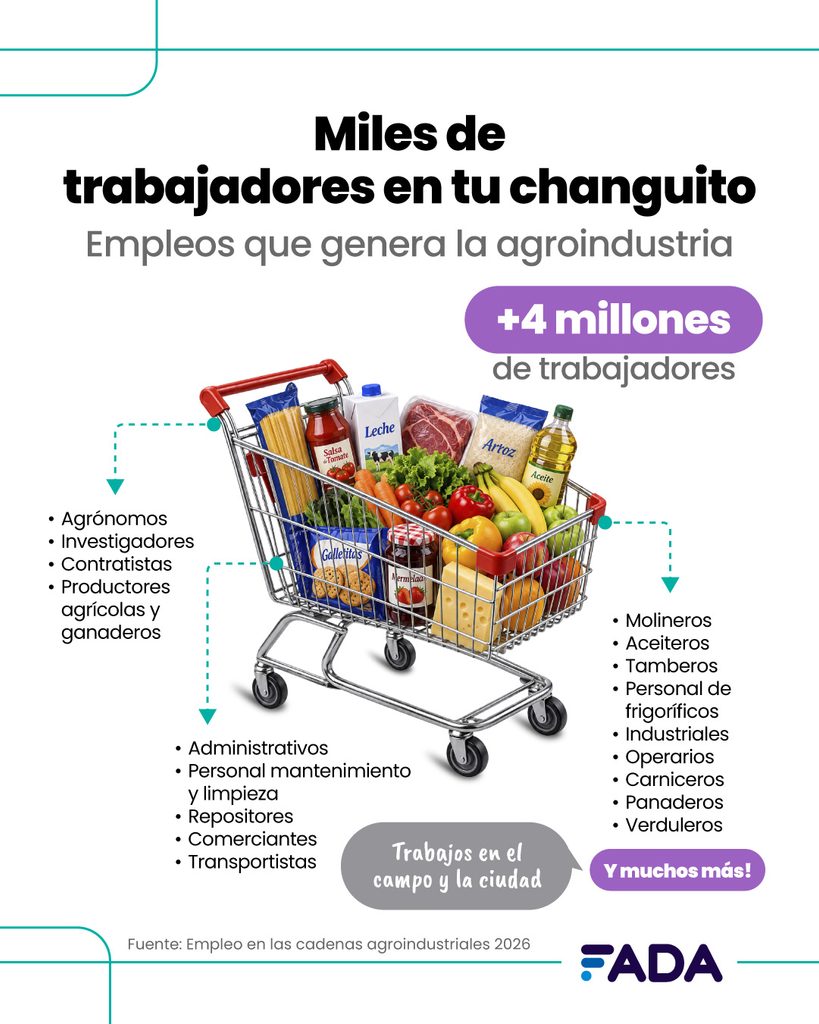
Hoy el empleo ligado al agro ya tiene un peso enorme. En 2025, las cadenas agroindustriales generaron 4.332.114 puestos de trabajo, un 1,2% más que en 2024. Eso representa el 22,8% del empleo privado y el 19,1% del total si se suma el sector público. Al frente del ranking se ubicó la cadena bovina, con 518.939 puestos. La siguieron frutas, verduras, hortalizas y legumbres (462.482), soja (446.254), trigo (440.604) y maíz (258.307). Entre esas cinco reunieron el 49,1% del total.
“Cuando hacemos las compras, es fácil ver los productos, pero no siempre a las personas que hay detrás”, graficó Savarino. El mapa por etapas lo confirma. La producción primaria concentró el 33,5% de los puestos, la comercialización el 27,3%, la industria el 21,4% y el transporte y la logística el 9,2%. Los proveedores de insumos, bienes de capital y servicios profesionales sumaron el 8,6% restante. “Es decir, hay empleo tanto en la siembra y la cosecha como en la fábrica, el depósito, el camión, el supermercado, el estudio contable o la empresa que fabrica una máquina agrícola”, agregó Pisani Claro.
El contexto laboral le da más relieve a la proyección. El empleo total del país llegó en 2025 a 22.730.304 puestos, un 1% más que el año anterior y un récord desde 2016. Ese avance lo explicaron casi por completo los trabajadores independientes, que sumaron 226.727 puestos. En cambio, el empleo privado formal perdió 32.643. Desde 2016, el 83% de los puestos nuevos fue informal o independiente.
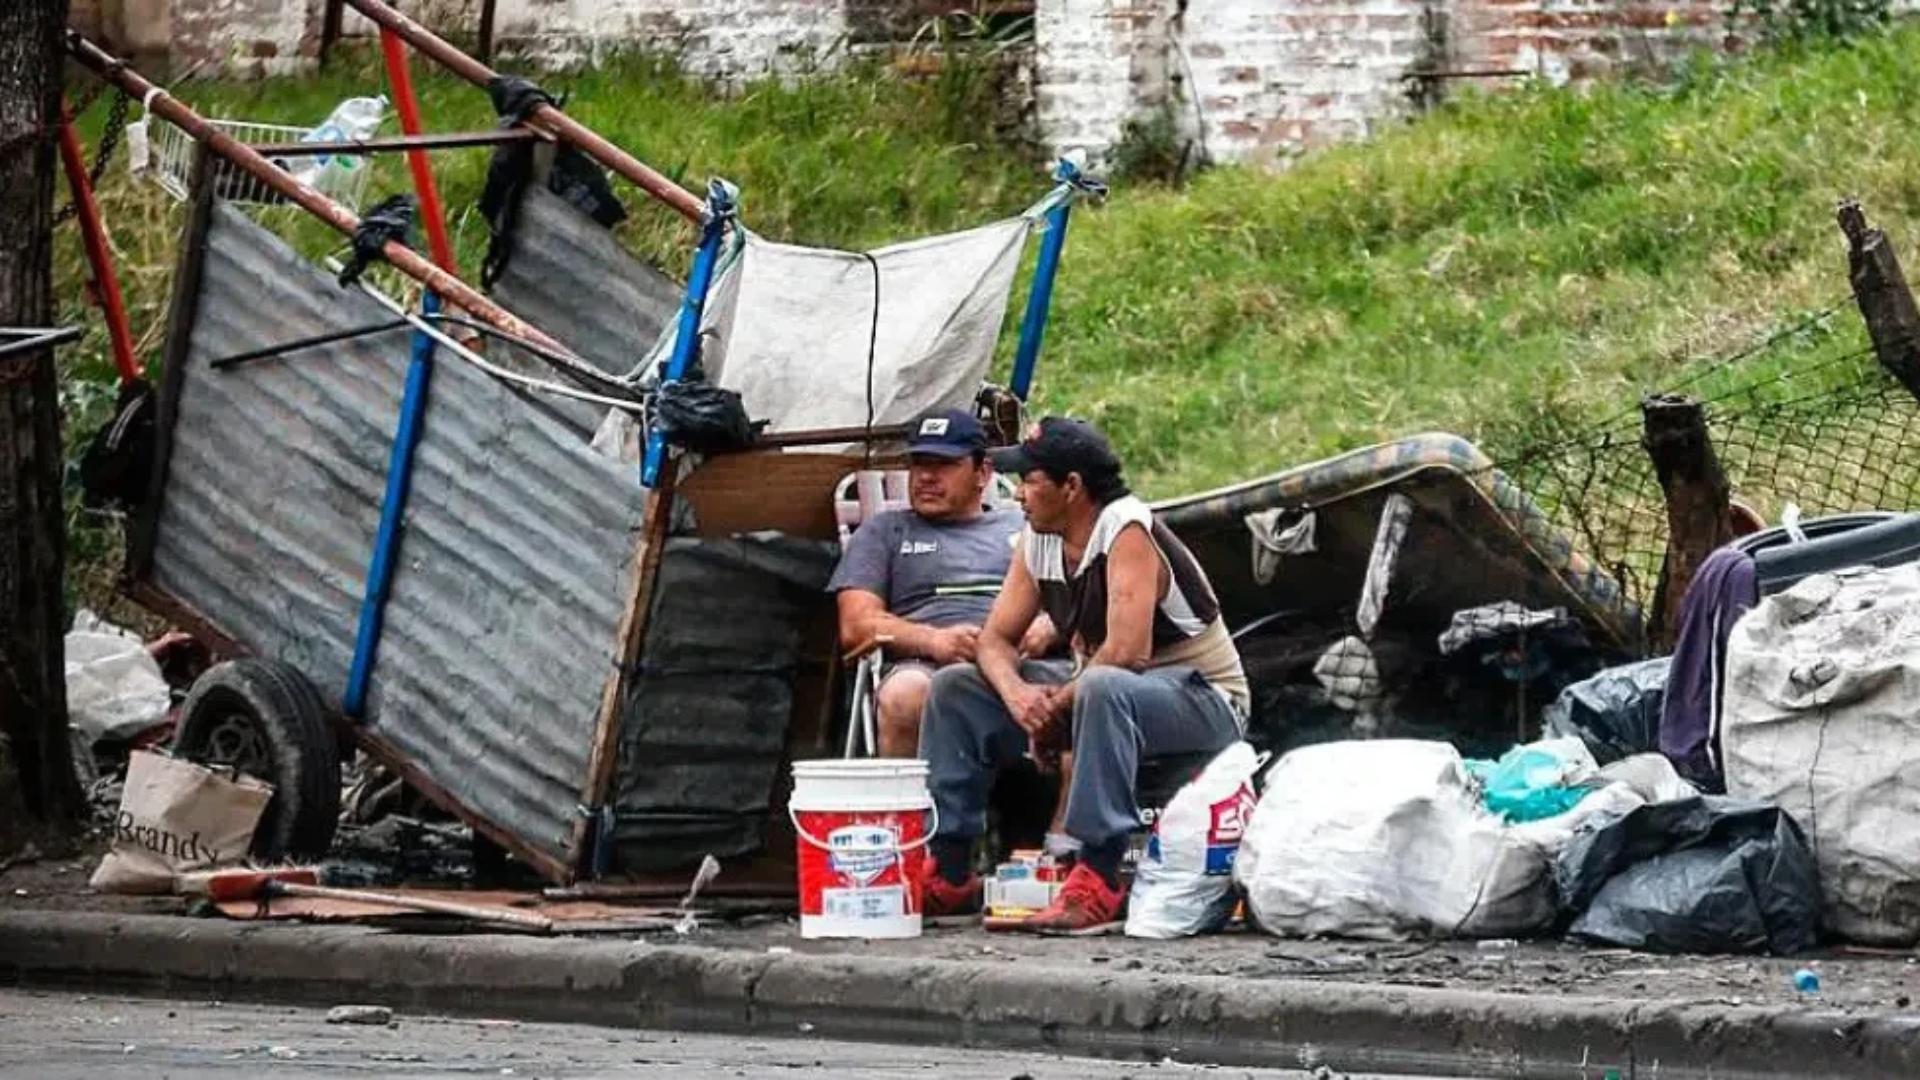
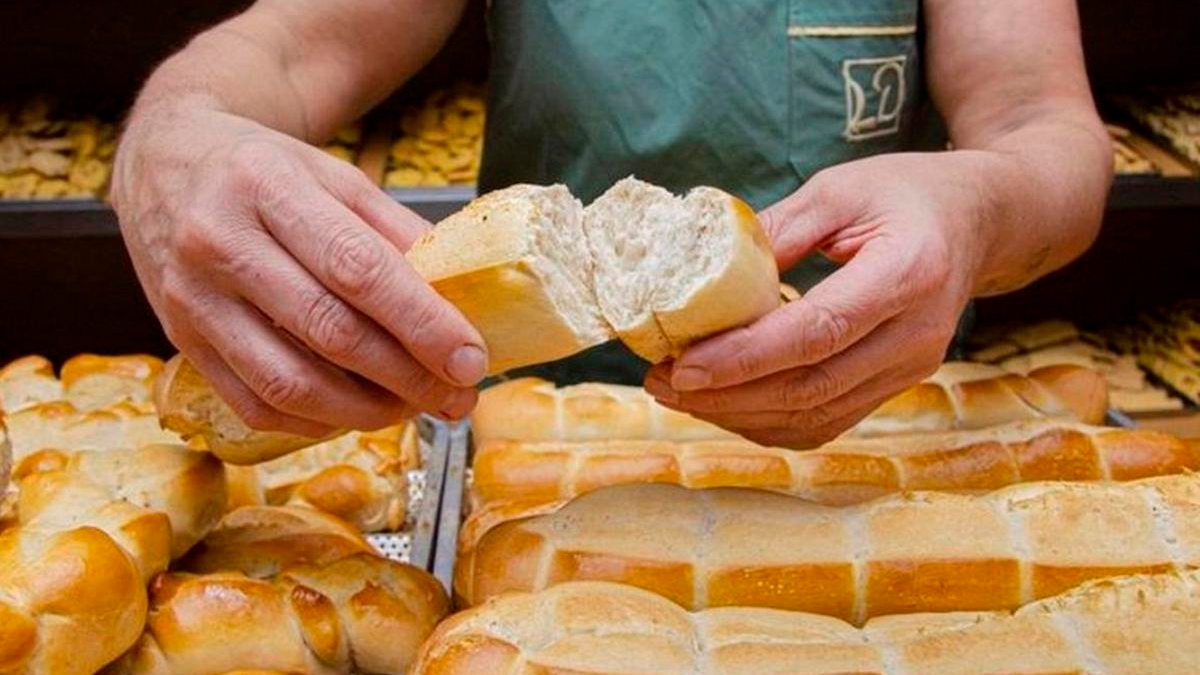
La docena de facturas para acompañar el mate se transformó en un consumo de lujo. Según los datos más recientes que la industria panadera recopiló esta semana, la venta de pastelería, repostería y las clásicas facturas registró una baja interanual del 80%, mientras que la de pan retrocedió un 55% en los últimos dos años. El derrumbe, que respondió al aumento de los costos y a la pérdida de poder adquisitivo que modificó los hábitos de consumo, se tradujo en el cierre definitivo de unas 2.000 panaderías en todo el territorio nacional y en la pérdida de más de 16.000 puestos de trabajo directos en apenas 24 meses.
En los mostradores, la crisis tomó la forma de vitrinas cada vez más vacías y con menos variedad. Los comerciantes redujeron la producción para evitar pérdidas por mercadería que no se vende y que termina por echarse a perder.
Gastón Mora, presidente de la Asociación de Panaderos de la localidad bonaerense de Avellaneda, describió el fenómeno ante la agencia Noticias Argentinas con cifras que cualquier cliente reconoce en el ticket: “La venta de facturas es lo que más cayó. Cuando más se venden es un domingo o un feriado, pero ya no está eso de que a las familias se les haga cotidiano. La docena varía entre los $14.000 y los $20.000 y para el laburante eso es muy complejo. Entendemos que hay gente que cobra 25 lucas una changa, por lo que no puede pagar ese precio”.
El golpe también alcanzó a todo lo que tiene que ver con celebraciones. “La venta de masas finas, los sándwiches de miga y todo lo que suele ser para un evento o un festejo de cumpleaños se derrumbó”, explicó el dirigente, que graficó la magnitud de la caída con un ejemplo concreto: “Nosotros vendíamos unas 150 tortas por semana y hoy, si se llevan 15 o 20, nos ponemos contentos”.
Para Mora, “el pan es lo único que se sostiene porque suele reemplazar las comidas”. Aun así, aclaró que su comercialización disminuyó un 50% y que la demanda quedó reducida casi por completo a las variedades tradicionales, como el pan común y el pan flauta.
La contracción de la demanda cambió de raíz la forma de comprar de los clientes cotidianos, que abandonaron casi de manera definitiva el pedido por kilo o por docena. De acuerdo con los panaderos, las compras se volvieron fraccionadas, por montos fijos en pesos o por unidades contadas: la gente se acerca a pedir “dos pancitos” o “mil pesos de pan” para el consumo inmediato. Los jubilados, uno de los segmentos más fieles de la clientela, se ven cada vez menos por los locales, ya que sus ingresos apenas alcanzan para cubrir los alimentos básicos.
Del otro lado del mostrador, los costos se dispararon. “La caja de margarina pasó de $40.000 o $45.000 a superar los $120.000 y luego se estabilizó entre los $85.000 y $90.000; los huevos pasaron de un rango de $35.000 a $72.000 el cajón, y la bolsa de harina escaló desde los $9.000 hasta los $18.000”, detalló Mora, quien sumó otros dos gastos a la cuenta: “A eso se le suman las tarifas de energía y el alquiler, por eso estamos más que complicados”.
La asfixia financiera de las panaderías respondió a una pinza económica: menos clientes por un lado y costos fijos en alza por el otro. Las facturas de energía eléctrica promedian los $800.000 mensuales, montos impagables para comercios de estructura familiar, que se vieron obligados a ingresar en planes de refinanciación de deudas y a acumular saldos pendientes en las tarjetas de crédito. A eso se agregó un encarecimiento constante del 30% en insumos esenciales como la harina, la grasa y la levadura, aumentos que los comerciantes no pudieron trasladar por completo al precio final para no ahuyentar a los pocos compradores que quedan.
Representantes de la Cámara de Industriales Panaderos explicaron que el sector ya trabaja directamente a pérdida, con márgenes de rentabilidad nulos, con tal de mantener las persianas abiertas. Los cierres golpearon a un rubro reconocido por ser una fuente de empleo barrial.
Frente a este panorama, los panaderos apelaron a estrategias de emergencia. Un relevamiento de Noticias Argentinas en panaderías del Área Metropolitana de Buenos Aires detectó que varios comercios venden las facturas del día anterior a mitad de precio para evitar que la mercadería termine en la basura. La medida apunta a recuperar al menos el costo de la materia prima y a ofrecer una alternativa más económica a los clientes de menores recursos. En paralelo, los locales redujeron de manera drástica las horneadas diarias, y algunos optaron por reconvertirse o anexar servicios, como la venta de café al paso, para aprovechar el tránsito de trabajadores de la zona y sumar ingresos mínimos.
El Sindicato Único del Personal Aduanero, que conduce Daniel Mallotti, ya anunció otra celebración para diciembre y casi no habla de salarios. Desde fines de 2023, los básicos subieron 67% y los precios, 221%.
Camioneros exige un 15% extra para los choferes que trasladan ganado en el Mercado Agroganadero de Cañuelas, el más grande del país, o un segundo empleado en cada camión. “Si no aceptamos nos van a obligar. La personalidad de Moyano la conocemos todos”, se quejaron los transportistas, que anticiparon fletes hasta un 20% más caros.
Su gobierno habría pagado de más por caños que vendía una empresa representada por su primo y que, según un informe técnico, sirven para cloacas y pueden ser tóxicos.
📖 IL DIARIO PERSONALE DI PAPA FRANCESCO.
Dal 24 novembre le pagine personali di Jorge Mario Bergoglio diventano un libro, presentato e commentato dal card. Víctor Manuel Fernández.
🌍 Un’uscita mondiale in 94 Paesi e 5 lingue: italiano, spagnolo, inglese, portoghese e francese. https://t.co/vptymfgmIc