ÉXODO DE EMPRESAS: MetLife anunció que vende todo y se va de Argentina
La crisis económica sigue golpeando al país y una nueva empresa se va del mercado argentino, se trata de la aseguradora MetLife, una compañía estadounidense proveedora de seguros.
10 Years Experiences
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.
Según consigna hoy el Diario Clarín, la compañía anunciaría formalmente su partida en las próximas horas, aunque dejaría el negocio en manos de un local.
“Como parte de la política de MetLife, no respondemos sobre rumores o especulaciones”, indicaron desde la empresa al ser consultados sobre las versiones que suenan fuerte en el mercado.
Sin embargo, pese a que no hay confirmaciones los rumores indican que quien se quedará con el negocio será la compañía argentina Grupo de Servicio y Transacciones (GST) que el año pasado ya le compró a MetLife la cartera de seguros de retiro. Ahora pasaría a quedarse con los seguros de vida y con todos los empleados de MetLife en el país que trabajan en el rubro seguros.
El grupo GST es dueño de las aseguradoras Orígenes y Génesis Y está presente en todo el sistema financiero. Opera en la banca corporativa a través el Banco de Servicios y Transacciones. En el mercado de los fondos comunes de inversión opera a través de la firma Quinquela. Tiene la Sociedad de garantías recíprocas Fidaval y en leasing está presente a través de GST Capital. En el negocio de los créditos para el consumo opera a través de la compañía Directo y además cuenta con la empresa de cobranzas Gestión.
La partida de la compañía se suma a otras, como las de las aerolíneas Latam, Air New Zealand o Qatar, la cadena Falabella, el laboratorio Pierre Fabre o Walmart, que emprendieron la retirada como resultado de un clima de negocios adverso.
A su vez, en las últimas horas se confirmó la salida de la multinacional Dow Chemical tras confirmar el cierre de su planta en San Lorenzo: complejo fabril que hace poliuretano en el país. Ya en mayo había dispuesto el cese temporal de una planta de polietileno que tiene en el complejo de Bahía Blanca
[cm_ad_changer campaign_id=”6″]
Unite a nuestro grupo de Telegram, donde te compartimos las noticias más importantes.
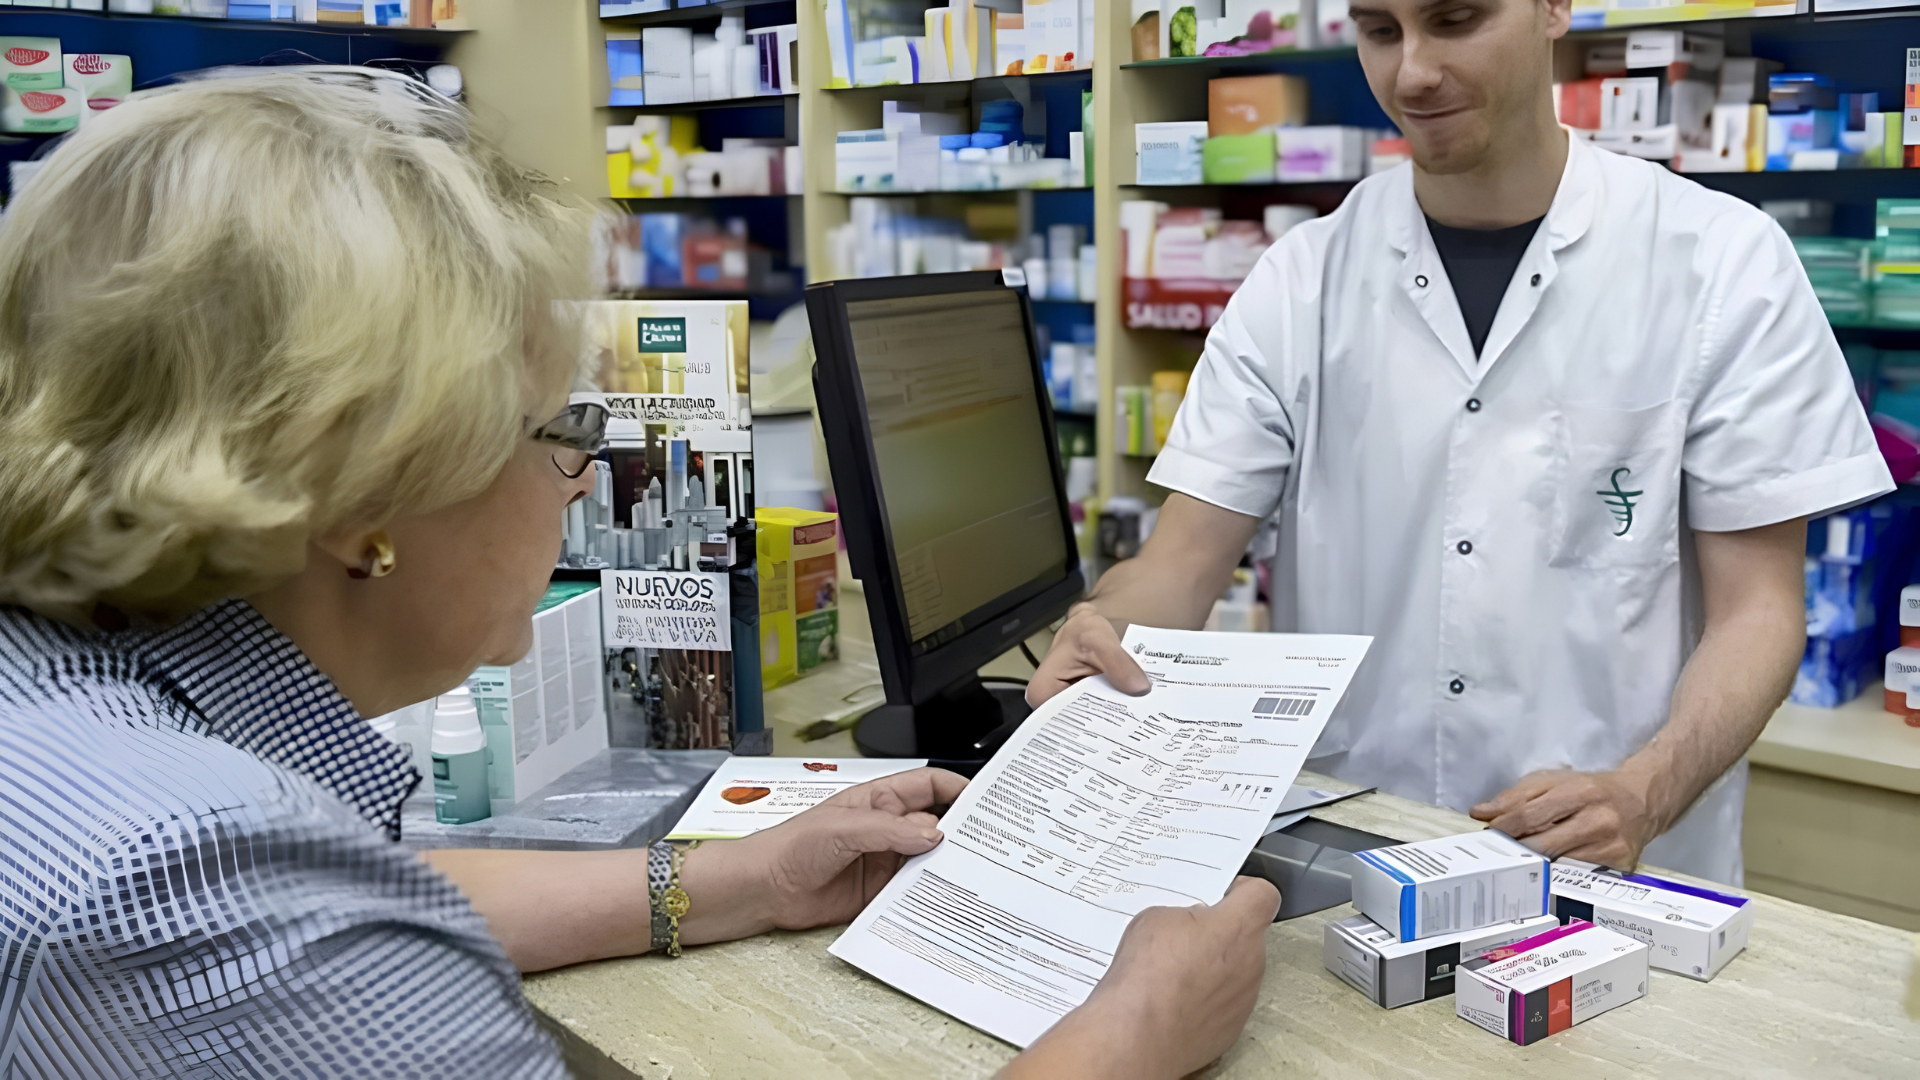
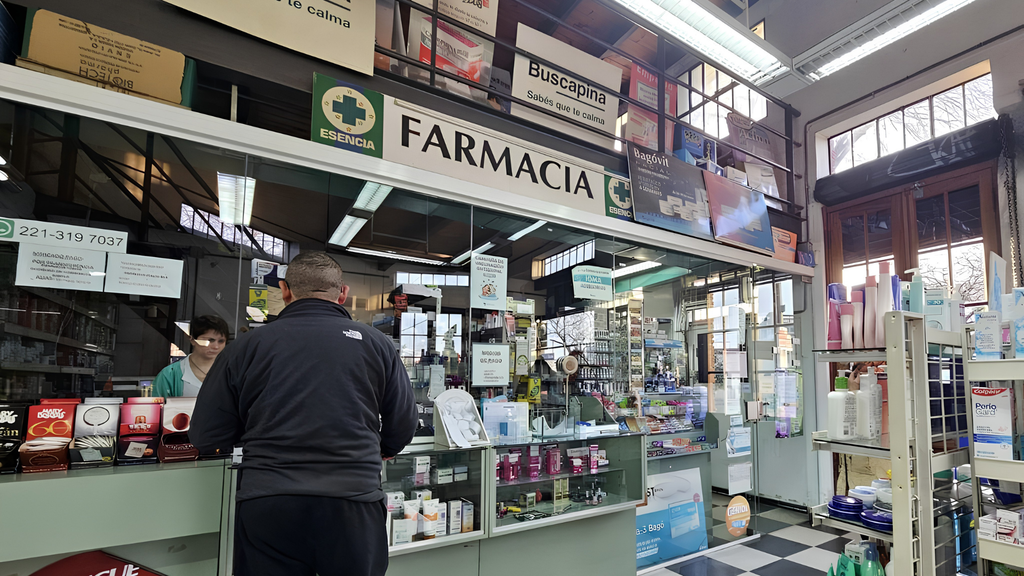
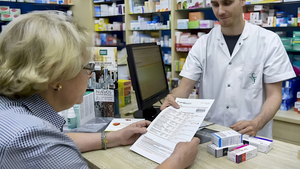
La crisis económica actual afecta seriamente el acceso a medicamentos. Diversos informes alertan que los pacientes postergan tratamientos (especialmente no urgentes), buscan opciones más baratas, e incluso abandonan terapias crónicas.
Una parte de los pacientes ya no puede comprarlo en la cantidad, la marca o en el momento indicados. Según Vania Ilchuk, presidente del Colegio de Farmacéuticos de Misiones en diálogo con LT17 Radio Provincia de Misiones, señaló que bajaron las ventas, se compra solo lo urgente, quienes tienen obra social buscan marcas con menor coste y algunas personas endeudadas están abandonando incluso tratamientos crónicos.
“Estamos en una situación complicada que nos atraviesa a todos. En nuestro sector han caído mucho las ventas, los medios de pago también han cambiado, y hay muchos intentos desregulatorios a nivel nacional que hacen mella con mucha circulación por fuera de las farmacias”, afirmó Ilchuk.
A nivel nacional el escenario es similar, con la pobreza alcanzando a más del 30% de la población, el desempleo rondando el 8%, y la inflación –aunque volvió a niveles moderados en 2024– sigue disminuyendo ingresos. Esto se refleja en una fuerte caída del consumo de medicamentos, ya que en 2025 se vendieron millones de unidades menos que en 2023.
En este contexto, los farmacéuticos misioneros han denunciado demoras en pagos de PAMI y aumentos continuos de costos operativos, amenazando con interrumpir la provisión de medicamentos a jubilados. Las consecuencias en salud pública incluyen riesgo de agravamiento de enfermedades crónicas, más consultas de urgencia y mayores costos futuros.
“Antes, la gente se armaba su botiquín o una bolsa de reserva de medicamentos, pero ahora solamente se compra lo que necesita en el momento. Se está dejando de lado todo lo que no sea de urgencia”, sostuvo Ilchuk, haciendo hincapié en que los medicamentos están compitiendo directamente con otros gastos indispensables, como alimentos, servicios, transporte y vivienda, por lo que algunas compras vinculadas a la salud comienzan a postergarse o reducirse.
— Vania Ilchuk, presidenta del Colegio de Farmacéuticos de Misiones
Argentina vendría teniendo una seguidilla de años de inflación muy alta y ajuste económico. De acuerdo a fuentes oficiales, la pobreza nacional fue del 32.3% en el primer semestre de 2026 y el desempleo trepó a 7.9% en el segundo trimestre. Estos indicadores son peores en regiones del Noreste argentino como Misiones, una provincia de 1.3 millones de habitantes tradicionalmente con altos niveles de pobreza e informalidad laboral.
La combinación de alta inflación de años anteriores y ajustes a subsidios ha dejado a muchos hogares con menor poder adquisitivo. Por ejemplo, el gobierno de turno del presidente Javier Milei aplicó recortes salariales y quitó subsidios a servicios básicos, mientras que liberalizó el comercio de importaciones. Todo esto castiga especialmente a los jubilados, trabajadores informales y pacientes crónicos de bajos recursos.
En Misiones, se observa una situación similar. La provincia, gobernada por Hugo Mario Passalacqua desde 2023, tiene un PIB de unos U$S17.000 millones aproximados solo en 2018, y dependería en parte de programas sociales nacionales (como el PAMI). Los pronósticos de organismos independientes hablan de que la pobreza podría rondar el 35% a fin de 2026. Aunque no hay estadísticas públicas provinciales actualizadas de consumo farmacéutico, los datos nacionales sirven de referencia.
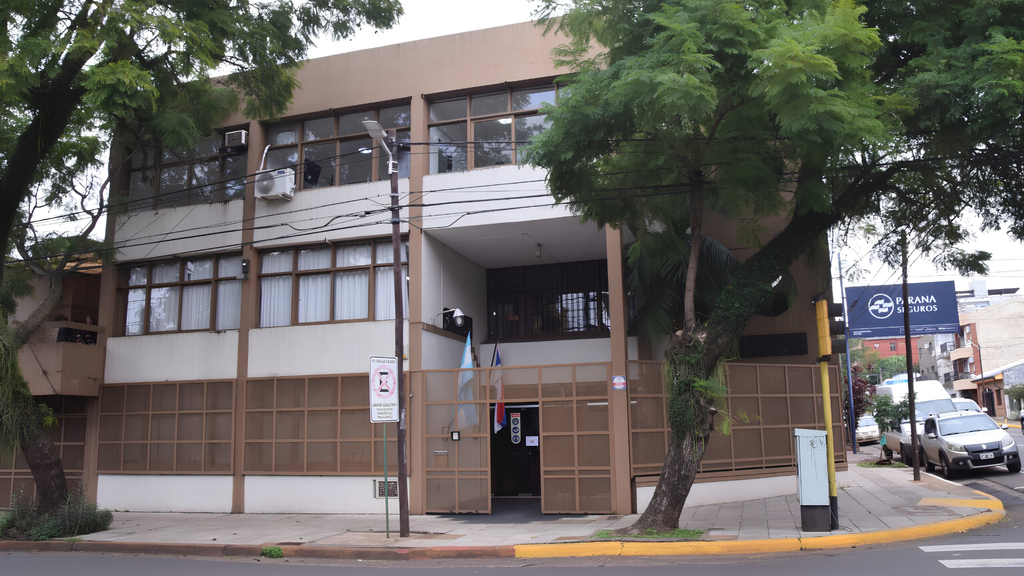
— La sede del Colegio de Farmacéuticos y Químicos de Misiones, ubicado en Posadas
En 2025 las farmacias de todo el país vendieron 5.4 millones de unidades de medicamento menos que en 2023. Esa caída (8.2% menos en el tercer trimestre de 2025 respecto a igual período de 2023) indica que la demanda se retrae ante la pérdida de ingresos.
Argentina tiene un sistema de salud fragmentado, con obras sociales sindicales, el PAMI (para jubilados), prepagas privadas, y un sistema público gratuito. Se estima que decenas de millones de argentinos cuentan con cobertura de alguna obra social o prepaga, pero esa cobertura está debilitándose.
El ministro de Salud de Buenos Aires, el Dr. Fernán González Bernaldo de Quirós reportó que unos 1.2 millones de personas perdieron su obra social o prepaga en 2024 y pasaron al sistema público. En Misiones, además de PAMI (que cubre jubilados nacionales) existe el IPS/Salud Pública Provincial para empleados públicos y las prepagas locales muy restringidas. En general, las obras sociales cubren un porcentaje (a veces el 100%) de ciertos medicamentos, pero pueden aplicar coseguro (co-pago) sobre otros. En PAMI, por ejemplo, muchos medicamentos crónicos tienen cobertura total (sin coseguro) o coseguros reducidos, pero eso varía según cada tratamiento.
Impacto en Farmacias
“Hay muchos clientes que están con muchas deudas y van dejando sus tratamientos que, en algunos casos, son de patología crónica, porque no pueden comprar los medicamentos que necesitan”, subrayó Ilchuk, añadiendo que “mucha gente está con las tarjetas colapsadas por sus gastos generales”.
Las farmacias misionesas vienen alertando sobre un deterioro grave de la cadena de suministro de medicamentos. Un comunicado oficial del Colegio de Farmacéuticos de Misiones ya había señalado su “hartazgo” ante los pagos incumplidos por PAMI. Desde 2025 los establecimientos afrontan aumentos constantes de costos operativos (insumos, alquileres, servicios, remuneraciones) y no reciben a tiempo la compensación de medicamentos entregados a jubilados. Como describen algunos gremiales, la inflación acumulada y los incrementos reiterados en los precios de los medicamentos “están asfixiando la cadena de financiamiento del sector”.
Cuando alimentos, vivienda, transporte, servicios y deudas absorben una proporción mayor del presupuesto, el hogar elimina primero cosméticos, productos de cuidado personal, medicamentos de reserva y otras compras postergables; después compra solamente la dosis inmediata, busca una presentación más barata o paga con crédito; en los casos más graves, espacia dosis o suspende el tratamiento.
El problema no comenzó con esta declaración. En agosto de 2025, el Colegio ya informaba una retracción interanual superior al 20%, compras de dosis mínimas y búsqueda de genéricos. Durante 2026, otras referencias del sector situaron la caída local de ventas aproximadamente entre 20% y 25%, aunque esos porcentajes son estimaciones sectoriales y no una estadística oficial exhaustiva de todas las farmacias misioneras.
El coseguro es la parte del precio que queda a cargo del paciente después de aplicar la cobertura de la obra social o prepaga. Es decir, una cobertura nominal del 40% no garantiza que el usuario pague exactamente el 60% de cualquier marca, ya que suele intervenir un precio de referencia, el vademécum y las condiciones particulares del plan, por eso una marca con descuento puede terminar costando más que otra alternativa equivalente.
Buscar una opción más económica no es, por sí mismo, una mala decisión sanitaria. La normativa argentina establece la prescripción por nombre genérico y permite que, a pedido del consumidor, el farmacéutico sustituya la marca sugerida por otra de menor precio que mantenga los mismos principios activos, concentración, forma farmacéutica y cantidad similar de unidades.
La diferencia clave es entre sustitución segura y ajuste improvisado. Cambiar de marca con asesoramiento farmacéutico puede mantener el tratamiento y reducir el gasto. Ahora reducir la dosis, alternar días, partir comprimidos sin indicación, mezclar productos o suspender el medicamento modifica el tratamiento y puede hacerlo ineficaz o peligroso.
El dato económico regional ayuda a entender por qué una reducción moderada de ingresos puede afectar rápidamente la compra de remedios. En el primer semestre de 2026, el INDEC estimó que el 41.5% de las personas de los aglomerados urbanos del Nordeste estaban bajo la línea de pobreza, frente al 32.3% del total de los 31 aglomerados relevados.
Eso no prueba por sí solo que una persona pobre abandone medicamentos, ni permite medir cuántos misioneros lo hicieron. Sí muestra que en el NEA hay una proporción elevada de hogares con ingresos insuficientes para cubrir la canasta básica total, lo cual vuelve verosímil que alimentos, servicios y medicamentos compitan dentro de presupuestos muy restringidos.
Las farmacias enfrentan un problema distinto pero conectado, siendo que entregan medicamentos con cobertura, pagan a las droguerías para reponerlos y cobran de obras sociales o convenios semanas más tarde. Ilchuk explicó que plazos que estaban entre 45 y 60 días volvieron a ubicarse entre 60 y 90 días, con una brecha financiera que solo aumenta los costos fijos y dificulta sostener stock.
¿Por qué preocupa lo crónico?
Una enfermedad crónica —como hipertensión, diabetes, epilepsia, asma o ciertos trastornos de salud mental— necesita continuidad durante meses o años. Como el beneficio del medicamento suele consistir en mantener estable al paciente y prevenir una complicación futura, la falta de dinero puede inducir una falsa sensación de que “se puede esperar” cuando todavía no existen síntomas intensos.
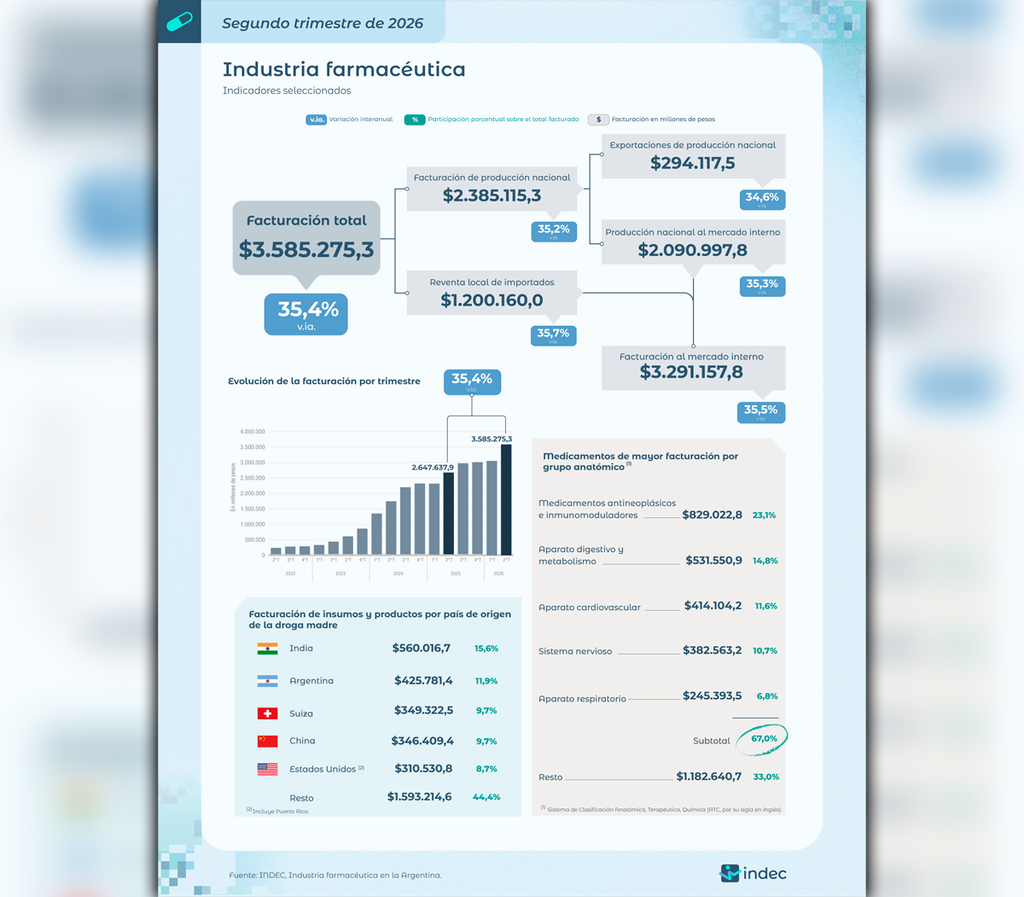
— Informe del INDEC sobre los indicadores seleccionados de la industria farmacéutica en Argentina para el segundo trimestre de 2026
La Organización Mundial de la Salud advierte que la baja adherencia impide obtener el beneficio completo de los medicamentos, empeora la calidad de vida y puede llevar a intervenciones más costosas, como consultas de urgencia e internaciones. Por eso, el ahorro inmediato de no comprar una caja puede convertirse después en un costo sanitario, familiar y público mucho mayor.
El efecto tampoco es igual para todos. Están más expuestos los adultos mayores, las personas con varias enfermedades simultáneas, quienes toman numerosos medicamentos, los hogares sin cobertura de obra social y quienes viven lejos de centros urbanos, porque acumulan gasto farmacéutico, consultas y transporte.
A esto se suma el debilitamiento de vías públicas de acceso. El programa Remediar tiene como función distribuir medicamentos esenciales directamente a centros de salud, pero un análisis del IECS señaló una fuerte reducción nacional de tratamientos dispensados entre 2022 y 2025 y ubicó a Misiones entre las jurisdicciones particularmente afectadas.
Así aparecen dos crisis simultáneas. Del lado de la demanda, el paciente compra menos porque no puede pagar. Mientras que del lado de la oferta, la farmacia vende menos y cobra tarde, pero debe reponer mercadería y sostener salarios, alquileres e impuestos. Si esa cadena se deteriora, una dificultad económica individual puede transformarse en menor disponibilidad o menor capacidad de atención del sistema local.
La búsqueda desesperada de precios bajos también puede empujar medicamentos hacia redes sociales, kioscos, supermercados o intercambios entre particulares. El Colegio misionero advirtió que esos circuitos impiden garantizar origen, conservación, vencimiento y trazabilidad, y recordó que la regulación provincial mantiene la venta de medicamentos dentro de farmacias habilitadas.
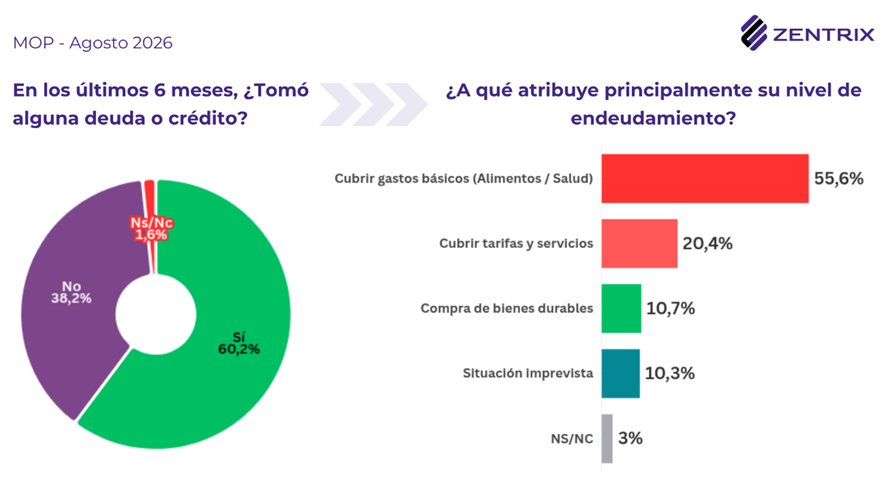
Con la promesa de “señales de mejora en el clima social” estampada en la tapa, Zentrix difundió su Monitor de Opinión Pública de agosto. La consultora sostiene que se mantiene firme la base que respalda el modelo económico de cara a 2027, aunque los datos que eligió hacer públicos dibujan un país que llega a fin de mes a fuerza de préstamos. El 60,2% de los encuestados tomó alguna deuda o crédito en los últimos seis meses.
Lo que se compra con esa plata dice más que el porcentaje. El 55,6% de quienes se endeudaron lo hizo para cubrir alimentos y salud, otro 20,4% para pagar tarifas y servicios, y apenas el 10,7% para adquirir bienes durables, la clase de deuda que suele leerse como apuesta al futuro y que acá empata con las situaciones imprevistas (10,3%). Entre los menores de 40 la proporción de endeudados trepa al 67,1%, baja al 63,5% en la franja de 40 a 59 y se ubica en el 54% entre los mayores de 60.
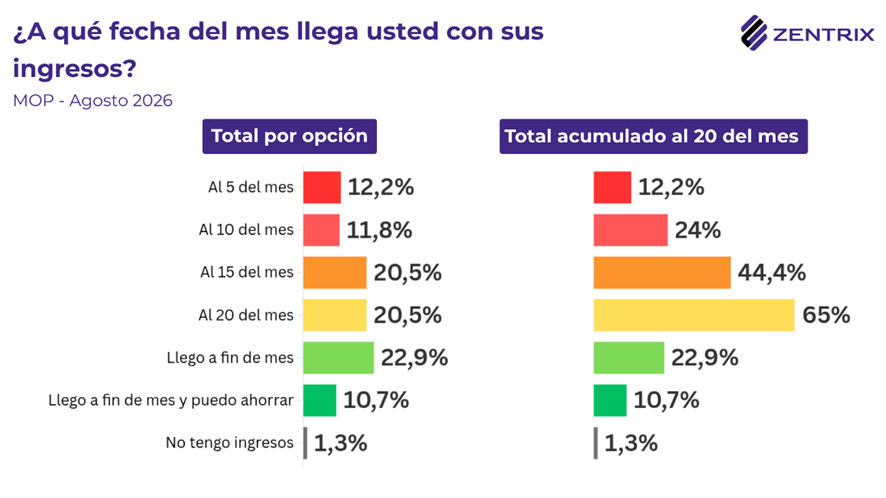
Al día 5 ya se quedó sin ingresos el 12,2%. Al 10, uno de cada cuatro. Al 20, el 65%. Solo el 22,9% llega a fin de mes con lo justo y un 10,7% logra además guardar algo.
Si en la clase alta el 39,4% termina el mes ahorrando y otro 53,3% llega sin sobresaltos, en la clase baja nadie ahorra y el 87,6% agota su dinero antes del día 20, con más de un tercio (35,5%) en rojo antes del 10. En la clase media, el 51,4% se queda sin plata antes del 20 y solo un 16,3% consigue reservar algo.
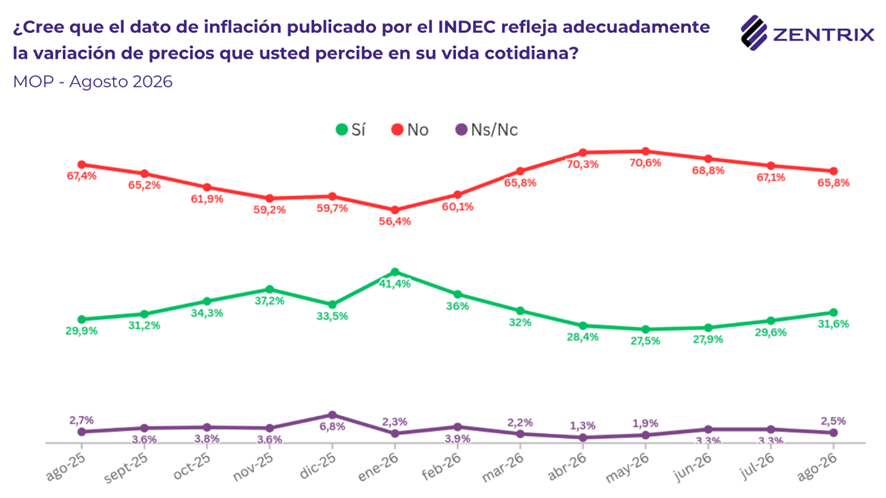
Mientras la desaceleración de los precios se presenta como el gran activo del Gobierno, el 81,2% de los consultados siente que su salario pierde contra la inflación y apenas el 14,3% cree que le gana. Tampoco el termómetro oficial convence: para el 65,8%, el índice del INDEC no refleja lo que paga en el supermercado, contra un 31,6% que le da crédito.
Tal vez por eso la inflación, que durante años encabezó cualquier sondeo, cayó al último lugar del ranking de preocupaciones con el 12,7%. El miedo se mudó al recibo de sueldo. Ingresos y salario lideran con el 50,1%, pegados a la incertidumbre económica (49,8%), y detrás se ordenan el desempleo (40,9%), la corrupción (39,6%) y las tarifas de servicios públicos (35,2%).
Puertas adentro, el 29,8% califica su situación económica como buena o muy buena, un 32,4% la considera regular y el 37,6% la ve mala o muy mala. Cuando la pregunta se corre al país, el juicio se endurece y el 59,4% responde mal o muy mal, con un 43,3% que elige directamente la peor opción.
Incertidumbre, angustia, miedo, tristeza. Esas fueron las palabras que más se repitieron cuando la encuesta pidió resumir en una sola lo que despiertan los próximos doce meses. “Esperanza” aparece como el término positivo con más peso, aunque rodeada de “bronca”, “preocupación” y “desesperanza”.
La economía atraviesa una contradicción que desconcierta a los analistas. Mientras las exportaciones baten récords históricos mes tras mes y el superávit comercial se acumula por más de 30 meses consecutivos, la actividad interna se estanca y el crecimiento del PBI se proyecta muy por debajo de lo que estimaban tanto el Gobierno como el Fondo Monetario Internacional (FMI).
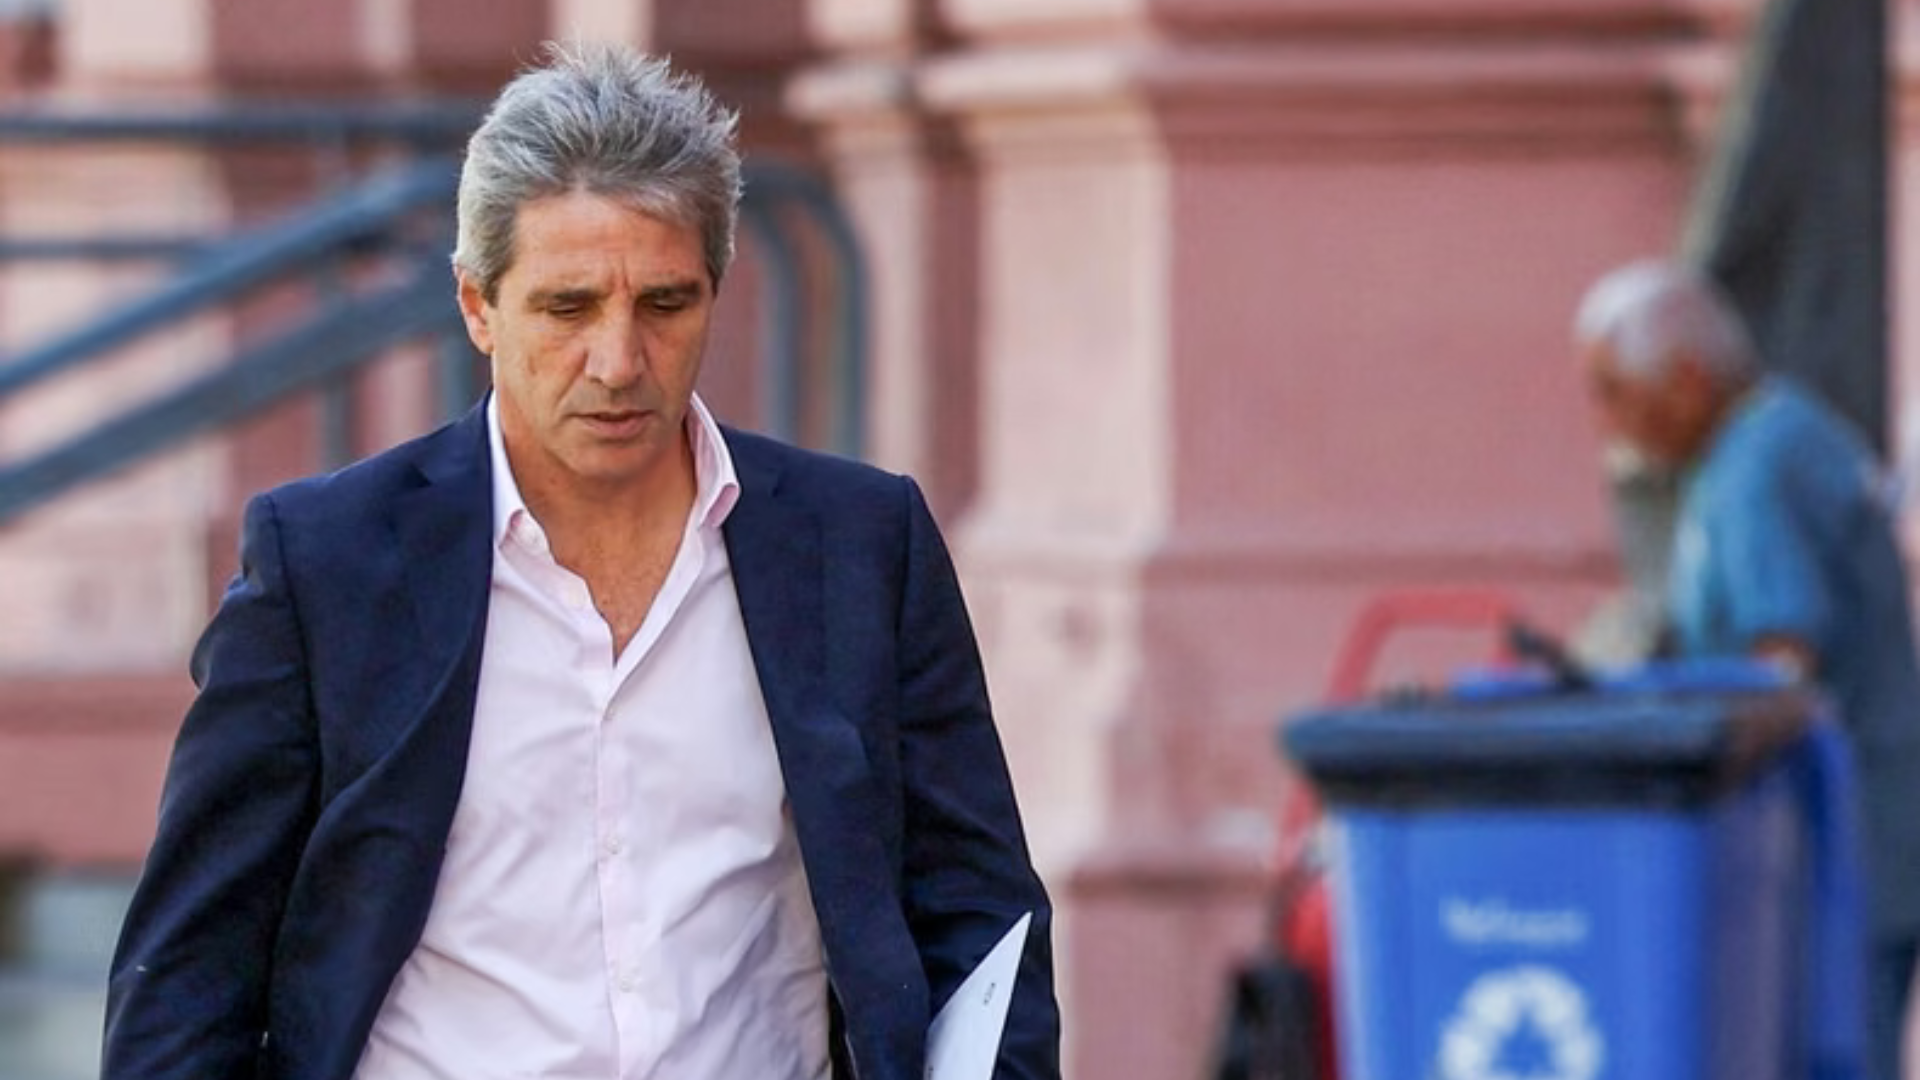
A esto se suma un riesgo país que, pese a bajar —volvió a rozar los 500 puntos— encareció el financiamiento del programa del ministro de Economía Luis Caputo, y un shock petrolero internacional que empuja las tasas globales a máximos de casi dos décadas.
“El riesgo país es lo más nocivo que puede haber para la inversión”, dijo Fabián Kon, CEO del Banco Galicia, advirtiendo que un riesgo país en estos niveles “está condicionando totalmente” el proceso de crecimiento.
El dato central es un recorte generalizado de las proyecciones de crecimiento. A comienzos de 2026, el FMI proyectaba una expansión del PBI del 4% y el Gobierno la estimaba en 5% en la Ley de Presupuesto. Hoy, el consenso de los especialistas privados ubica ese indicador en apenas el 2%, con los más optimistas apostando a un 2.5%.
El Relevamiento de Expectativas de Mercado (REM) del Banco Central, que compila las estimaciones de consultoras, centros de investigación y bancos, ilustra el deterioro con nitidez, reportándose a medida que avanzó el año. En diciembre de 2025, las estimaciones ubicaban la expansión del PBI en torno al 3.5%, mientras que a comienzos de enero de 2026 la previsión descendió al 3.2%.
La corrección continuó durante los meses siguientes. Hacia mediados de 2026, el Relevamiento de Expectativas de Mercado proyectaba un crecimiento del 2.7%, pero en la medición de agosto la estimación volvió a reducirse hasta el 2.1%.
Las cifras quedaron así considerablemente por debajo de las previsiones iniciales. El Fondo Monetario Internacional había proyectado originalmente una expansión del 4% para 2026, mientras que el Gobierno nacional había contemplado en el Presupuesto un crecimiento del 5%.
De esta manera, la expectativa de crecimiento pasó de un escenario inicial de entre 4% y 5% a una previsión cercana al 2% hacia agosto, lo que refleja una revisión significativa de las perspectivas económicas para 2026.
— Ministro de Economía de la Nación, Luis “Toto” Caputo
Consultoras específicas confirman la tendencia. Latin Securities Argentina bajó su rango de 3%–3.5% (en enero) a 2%–2.5%. Eco Go recortó de 2.7% a 2.0%, una caída de 0.7 puntos porcentuales. Analytica ubica su escenario base “levemente por debajo del 2%”.
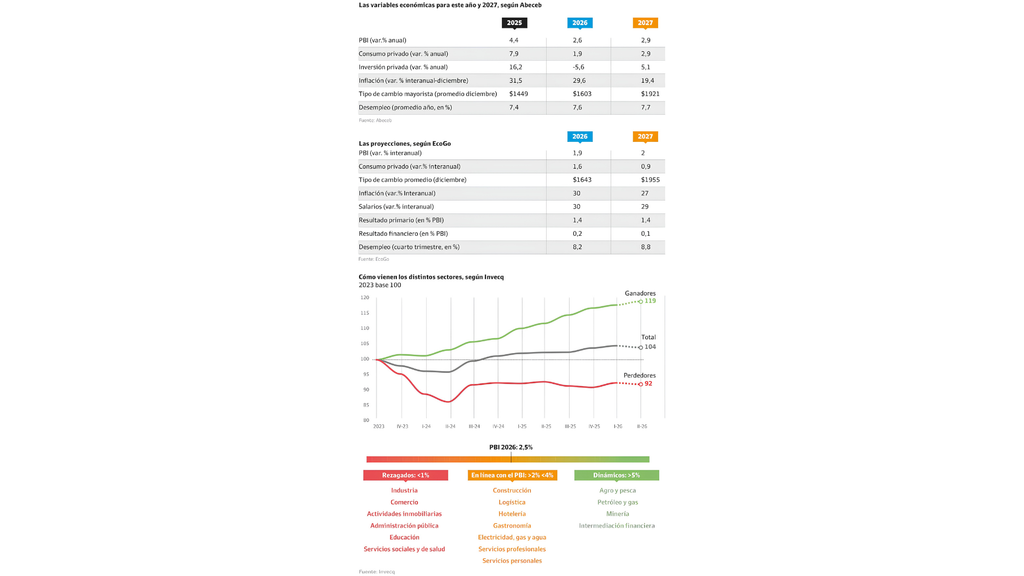
“La debilidad de la actividad vista como un todo está ganando peso en la preocupación del mercado, más que nada por una razón electoral”, afirmó Elisabet Bacigalupo, responsable de Análisis Macroeconómico de la consultora Abeceb, que prevé un crecimiento del PBI de 2.6% para este año. “La gente tiene que gastar más en servicios, prepaga, salud, luz, gas, eso es consumo que sube, pero la gente siente que cada vez la plata le alcanza menos, no es consumo que le cause placer”, añadió.
El detonante inmediato de las revisiones fue el dato del INDEC de julio de 2026, que mostró caídas abruptas y simultáneas en dos sectores clave para el empleo y el PBI. Estos dos rubros concentran alrededor de una cuarta parte del empleo asalariado privado registrado, lo que amplifica el impacto social de su retroceso.
La actividad industrial y la construcción registraron caídas durante julio, aunque mostraron diferencias en el desempeño acumulado de los primeros siete meses de 2026.
La industria manufacturera retrocedió un 5% respecto de junio y cayó un 4.9% en comparación con julio de 2025. Entre enero y julio, la producción industrial acumuló una contracción del 2.6%.
“La clave de 2027 es que puede ganar cualquiera y puede pasar de todo en un escenario de tres tercios. Esto tiene correlación con el riesgo país y con el mercado cambiario”, sostuvo Carlos Pérez, director de la Fundación Capital y exgerente general del Banco Central, quien destaca que “si sigue el escenario base tendrías una evolución de la inflación y el tipo de cambio por debajo del 20% en 2027 y crecimiento del 2%”.
La construcción también mostró un resultado negativo en julio, con una baja mensual del 4.6% y una caída interanual del 4.5%. Sin embargo, a diferencia de la industria, el sector mantuvo un crecimiento acumulado del 1.7% durante los primeros siete meses del año.
La magnitud es significativa por varias razones. La caída mensual del 5% en la industria fue su mayor retroceso intermensual desde el derrumbe de la pandemia de COVID-19. Doce de las dieciséis divisiones industriales terminaron en baja interanual, con los golpes más duros en “Otros equipos e instrumentos” (-31.4%), “Maquinaria y equipo” (-26.7%) y “Prendas de vestir, cuero y calzado” (-15.9%). En la construcción, el consumo de insumos se desplomó, particularmente en asfalto (-23.1%), yeso (-21.2%), ladrillos huecos (-12.9%) y cemento portland (-8.1%).
Lo que más preocupó no fue solo el retroceso, sino la aceleración de la caída, siendo que la construcción venía de bajar 4.3% en junio y profundizó a 4.6% en julio, mientras la industria revirtió una suba interanual del 2.1% en junio para desplomarse. Este relevamiento “más profundo de lo anticipado” es lo que obligó a las consultoras a recortar sus números.
La economía a dos velocidades
La aparente paradoja —récord exportador con recesión interna— se explica por lo que los economistas llaman una economía a dos velocidades, con sectores que avanzan en sentidos opuesto, unos con fuerza mientras otros continúan atravesando dificultades.
Por un lado, las actividades vinculadas a los recursos naturales se consolidan como los principales motores del crecimiento. La energía, impulsada especialmente por la producción de petróleo y gas de Vaca Muerta, junto con la minería y la agroindustria, sostiene buena parte del dinamismo exportador. En junio, incluso, el petróleo crudo se convirtió en el principal producto de exportación del país, por encima de dos componentes históricamente relevantes del complejo sojero como la harina y el aceite.
En contraste, la industria manufacturera, la construcción y el comercio mantienen un desempeño débil. Estos continúan afectados por la retracción del consumo interno, el elevado costo del financiamiento y una mayor competencia de productos importados, configurando un escenario económico marcado por una creciente disparidad entre las actividades orientadas a la exportación y aquellas que dependen principalmente del mercado interno.
El problema estructural es que los sectores que crecen (energía y minería) son intensivos en capital pero generan relativamente poco empleo, mientras que los que caen (industria y construcción) son los grandes empleadores. Por eso, aunque las exportaciones vuelan, el crecimiento agregado del PBI se estanca. El sector externo es hoy el principal ancla del desempeño económico, pero no logra arrastrar al resto de la economía.
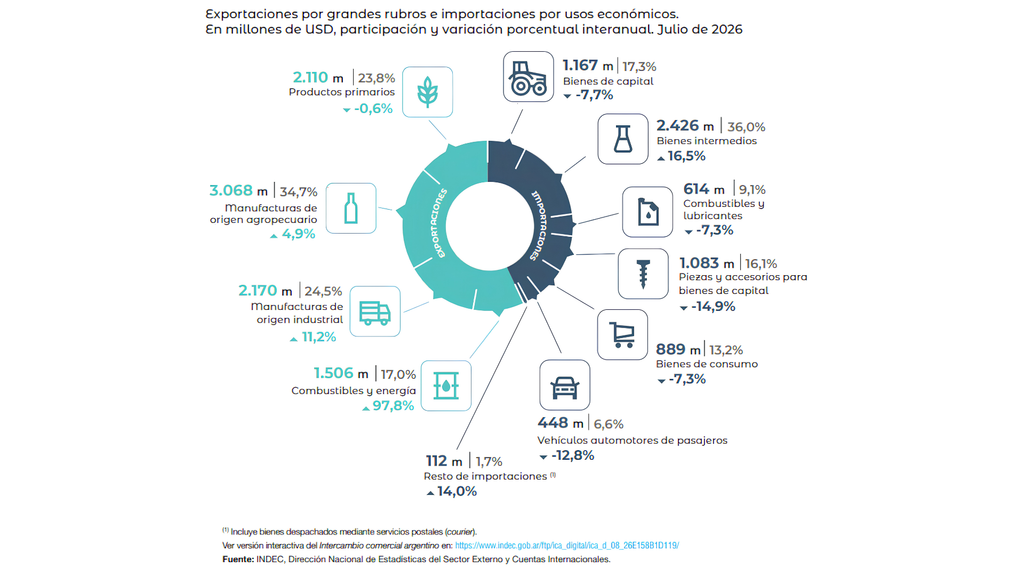
Los números de comercio exterior son genuinamente históricos y no forman parte de la “paradoja” como error, sino como realidad concreta. La balanza comercial encadenó 32 meses consecutivos de superávit hasta julio de 2026, con las exportaciones argentinas manteniendo un desempeño elevado durante buena parte de 2026, con registros mensuales que alcanzaron máximos históricos. En marzo, las ventas al exterior totalizaron USD$8.645 millones, mientras que en abril ascendieron a USD$8.914 millones. La tendencia se profundizó en mayo, cuando las exportaciones llegaron a USD$9.537 millones, el mayor nivel de la serie consignada.
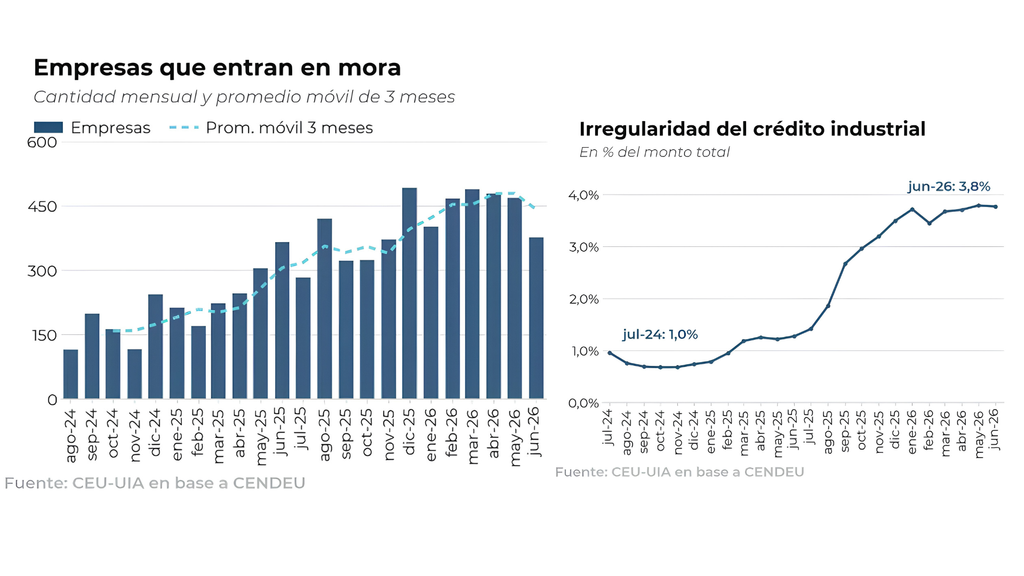
Por otro lado, la morosidad empresarial se encuentra a la alza y ya golpea a las empresas. De acuerdo el Centro de Estudios de la UIA (CEU-UIA), la morosidad del crédito bancario en la industria se quintuplicó en 18 meses, pasando del 0.7% en diciembre de 2024 al 3.8% en junio de 2026.
El deterioro financiero afectaría a unas 4.300 empresas industriales, equivalentes a cerca del 12% de las firmas que mantienen deuda con el sistema bancario. El saldo irregular acumulado asciende a unos $968.000 millones, sobre un volumen total de crédito cercano a los $25 billones.
La situación se agravó en paralelo con el freno del financiamiento productivo. Después de registrar un crecimiento real del 106% entre fines de 2023 y julio de 2025, el crédito destinado a la producción prácticamente se paralizó y apenas avanzó un 0.2% en términos reales entre julio de 2025 y mayo de 2026.
A ese escenario se sumó el fuerte encarecimiento del costo financiero. Las tasas aplicadas a los adelantos en cuenta corriente llegaron a alcanzar picos de hasta el 190% nominal anual en octubre de 2025, elevando considerablemente la presión sobre las empresas que dependen del crédito bancario para sostener su capital de trabajo.
— La consultora EcoGo, identifica a los altos niveles de morosidad como uno de los factores del freno y recorte en las proyecciones de crecimiento
En junio, los envíos al exterior se ubicaron en USD$9.055 millones y, aunque retrocedieron respecto del mes anterior, permanecieron en niveles elevados. En julio, las exportaciones alcanzaron USD$8.854 millones, un récord para ese mes.
“El Gobierno, en un baño de realidad, dejó de hablar de esa meta y finalmente entendió que la desinflación es un proceso lento”, señaló el economista, fundador y presidente de la asesora Analytica, Ricardo Delgado, sobre la meta de que el índice mensual empiece con cero y subrayando que “para bajar la inflación hace falta paciencia estratégica” y que “este año no es de un gran logro anti inflacionario”.
El crecimiento también se reflejó en la comparación interanual. Las exportaciones aumentaron 30.1% en marzo, 33.6% en abril y 34.4% en mayo. Posteriormente, el ritmo de expansión se moderó, con una suba del 24.5% en junio y del 14.1% en julio.
El avance de las ventas externas permitió sostener un amplio superávit comercial durante todo el período. El saldo positivo fue de USD$2.523 millones en marzo y de USD$2.711 millones en abril, antes de alcanzar un máximo de USD$3.504 millones en mayo. En junio, el superávit se redujo a solo USD$2.194 millones y en julio volvió a disminuir hasta USD$2.115 millones.
Los 500 puntos que complican a Caputo
El riesgo país es el sobreprecio (o spread) que un país emergente debe pagar sobre los bonos del Tesoro de EE.UU. para financiarse en dólares, donde este mide diariamente el índice EMBI+ de JP Morgan. Cuanto más alto, más caro y difícil es para el Gobierno y las empresas conseguir crédito internacional.
Este martes, el indicador volvió a superar los 500 puntos durante la rueda para estacionarse en 496 puntos básicos. Aunque en lo que va de 2026 acumula una baja de 73 puntos —reflejo del equilibrio fiscal, la recuperación de reservas y mejoras en las calificaciones de deuda—, sigue lejos del umbral necesario para volver a los mercados. Un experto del BBVA fue explícito, explicando que “deberíamos verlo por debajo de los 300 puntos como para pensar en un retorno del Tesoro a los mercados internacionales de deuda”.
El nivel del riesgo país desbarata uno de los supuestos centrales del programa de Luis Caputo. El mercado calcula que al Gobierno le faltan unos USD$10.000 millones para cubrir los vencimientos de deuda hasta el final del mandato del presidente Javier Milei, y un riesgo país alto encarece esa refinanciación. Pero el problema no termina en el Tesoro, siendo que también encarece el financiamiento de las empresas que acumularon deuda durante el “festival de emisiones” y de las inversiones que el propio Gobierno presenta como el motor de la próxima etapa.
Lo que conecta el riesgo país es un factor completamente externo. Una crisis energética global derivada de la guerra en Medio Oriente, ya que con la presión internacional se habría ayudado a subir el riesgo país argentino de manera indirecta.
Arabia Saudita ocupa un papel central en el mercado energético internacional por su capacidad para aumentar o reducir rápidamente su producción y compensar eventuales faltantes de crudo, una función que le ha valido la comparación con un “banco central del petróleo global”.
Tras el cierre del estrecho de Ormuz por parte de Irán en medio de la guerra, Riad pasó a depender de manera decisiva del oleoducto Este-Oeste para redirigir cerca de 4 millones de barriles diarios, equivalentes a aproximadamente el 4% del suministro mundial, hacia el puerto de Yanbu, sobre el mar Rojo.
Sin embargo, el viernes, una serie de ataques con drones atribuidos a los hutíes de Yemen obligó a interrumpir el funcionamiento de esa vía, considerada la principal alternativa saudí para eludir Ormuz. La situación aumentó la presión sobre las reservas almacenadas en Yanbu, que alcanzarían para sostener apenas entre cinco y siete días de exportaciones.
El impacto se refleja también en los niveles de extracción. La producción saudí cayó hasta los 6.2 millones de barriles diarios en agosto, muy por debajo de los 10.9 millones registrados en febrero, antes del inicio del conflicto. La combinación entre la reducción de la producción, el bloqueo de Ormuz y la interrupción del oleoducto hacia el mar Rojo amenaza así con limitar considerablemente la capacidad de Riad para actuar como proveedor de última instancia del mercado petrolero mundial.
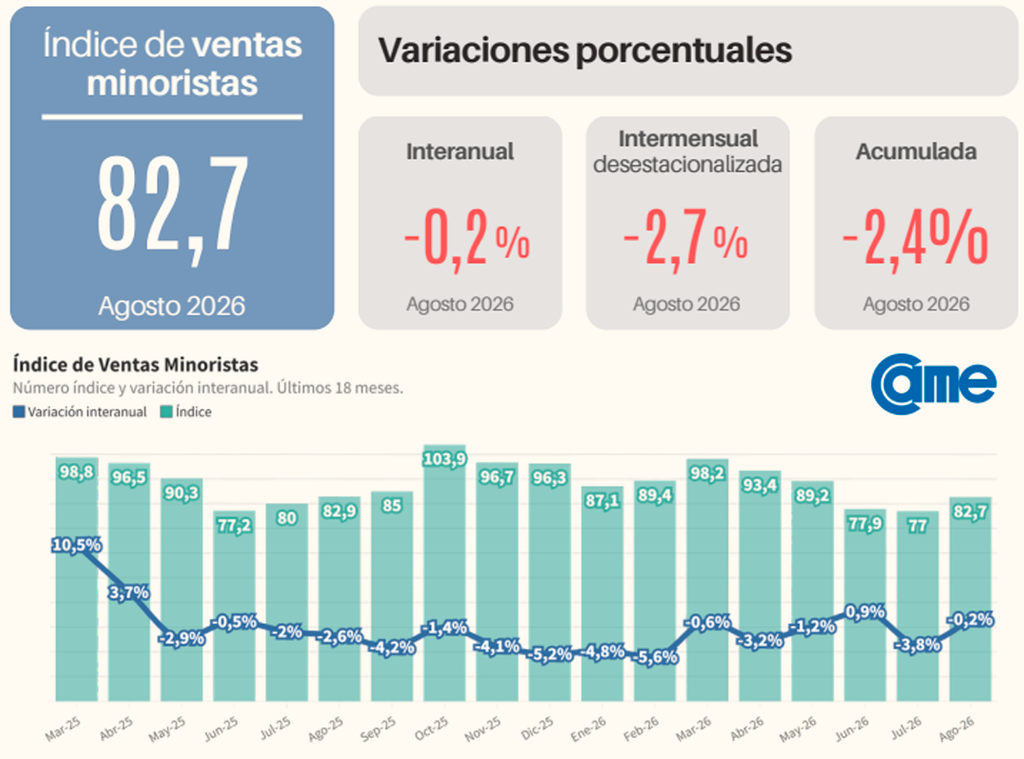
Las ventas de los comercios minoristas pyme cerraron agosto con una caída del 0,2% frente al mismo mes de 2025. El número parece inofensivo pero descansa sobre una base ya deprimida: el índice quedó en 82,7 puntos, más de diecisiete por debajo de los 100 que marcó diciembre de 2022, mes que citada entidad toma como referencia.
La comparación contra julio es más dura. En la medición desestacionalizada, que descuenta el peso propio de cada mes del calendario, la actividad retrocedió 2,7%. Con ese arrastre, el acumulado del año trepó a -2,4% y agosto se convirtió en la segunda baja interanual consecutiva.
De los ocho meses y contando solo junio dio positivo, con un magro 0,9% que quedó sepultado en julio por un derrumbe del 3,8%.
Cuatro rubros en verde y un índice en rojo
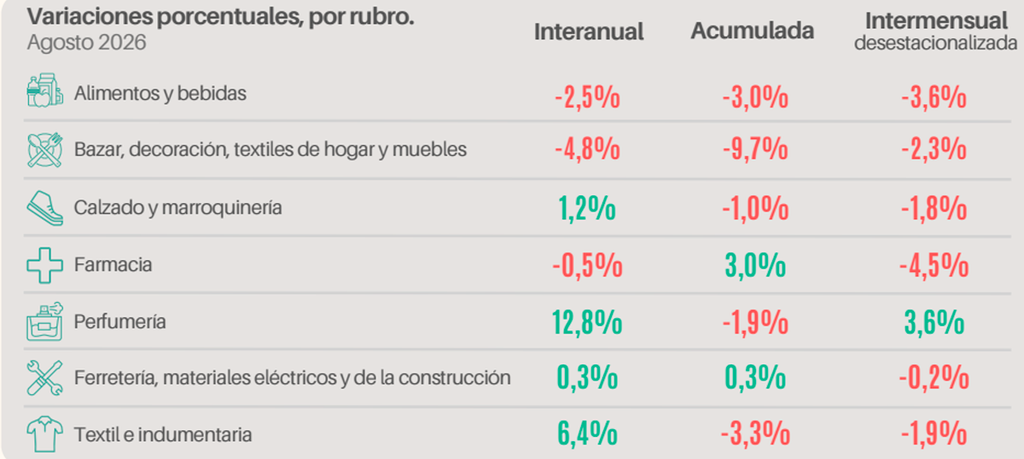
Cuatro de los siete sectores relevados terminaron agosto por encima del año pasado, y aun así el promedio general cayó. La explicación está en qué rubros crecieron y por qué.
El salto lo dio Perfumería, con un alza interanual del 12,8%. Los comerciantes atribuyen el movimiento al Día del Niño, que ubican entre las tres o cuatro jornadas de mayor facturación del año para el sector, y a la irrupción formal de dos categorías que traccionaron con fuerza durante el mes: la perfumería árabe y las líneas de cuidado facial coreanas. Textil e indumentaria avanzó 6,4%, empujado por ropa infantil y deportiva, mientras la vestimenta formal siguió planchada. Calzado y marroquinería subió 1,2% con zapatillas urbanas, calzado escolar y carteras económicas; los zapatos de vestir y las líneas de cuero para adultos quedaron paralizados, limitados a la reposición por desgaste. Ferretería, materiales eléctricos y de la construcción arañó un 0,3% a fuerza de reparaciones domésticas menores y tickets de bajo valor unitario, con la obra nueva y las remodelaciones integrales postergadas.
Del otro lado del tablero está el rubro que más pesa en la góndola cotidiana. Alimentos y bebidas cayó 2,5% interanual y 3,6% contra julio, condicionado por la absorción del ingreso familiar en tarifas de servicios y por un endeudamiento de los hogares que no cede. El reinicio del ciclo lectivo y el Día del Niño empujaron panificados y repostería durante unos días, pero el volumen físico total se mantuvo pegado a la reposición de primera necesidad. Factores climáticos recortaron la disponibilidad de verduras de hoja y papa, con alzas que retrajeron el consumo de frescos, y la brecha de precios frente a las grandes superficies se llevó las compras de mayor escala fuera del barrio. Los almacenes respondieron con ofertas combinadas y fraccionamiento de productos básicos para mover inventario.
El peor desempeño del mes fue para Bazar, decoración, textiles de hogar y muebles, con una baja del 4,8% interanual que estira el acumulado anual a -9,7%. El gasto decorativo quedó postergado y la demanda se limitó a la reposición indispensable de vajilla y material de cocina, después de comparaciones de precios exhaustivas. Farmacia, en tanto, retrocedió 0,5% interanual y 4,5% contra julio, la caída mensual más pronunciada de la medición: la dispensa se concentró en tratamientos crónicos, la dermocosmética profundizó su contracción y los pacientes se volcaron de manera sistemática a genéricos, al fraccionamiento de tratamientos y a llevar únicamente lo que tiene cobertura total de obra social o PAMI.
El humor del mostrador: complicado
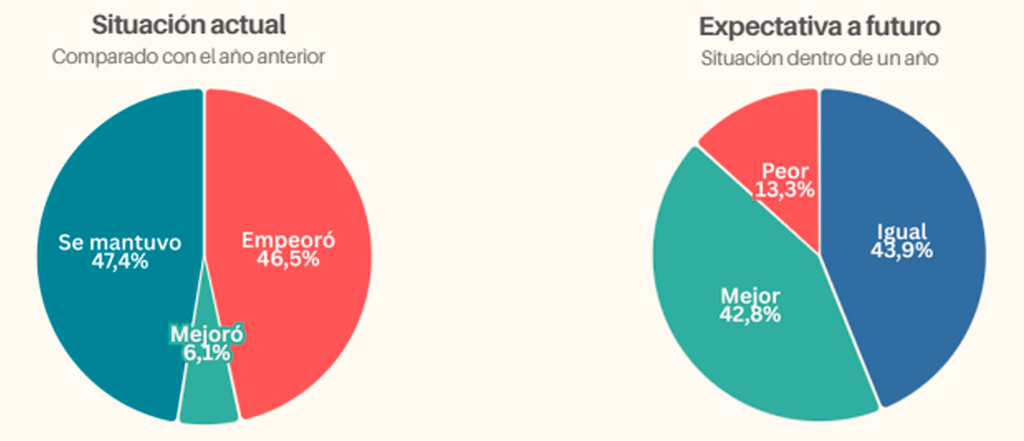
El balance cualitativo agrega la temperatura que los porcentajes esconden. El 46,5% de los dueños consultados dijo que su negocio está peor que hace un año, dos puntos por encima del 44,5% de julio. Otro 47,4% respondió que se mantuvo igual y apenas el 6,1% reportó una mejora en su desempeño operativo.
Hacia adelante, el 43,9% espera que su situación económica siga sin cambios y el 42,8% proyecta un escenario mejor dentro de doce meses, prácticamente lo mismo que en julio. El 13,3% restante anticipa un deterioro.
La pregunta que más define el momento es la de las decisiones de fondos: el 57,9% considera que no es momento de invertir en su firma, el 28,6% no fijó postura y solo el 13,5% respondió que sí.
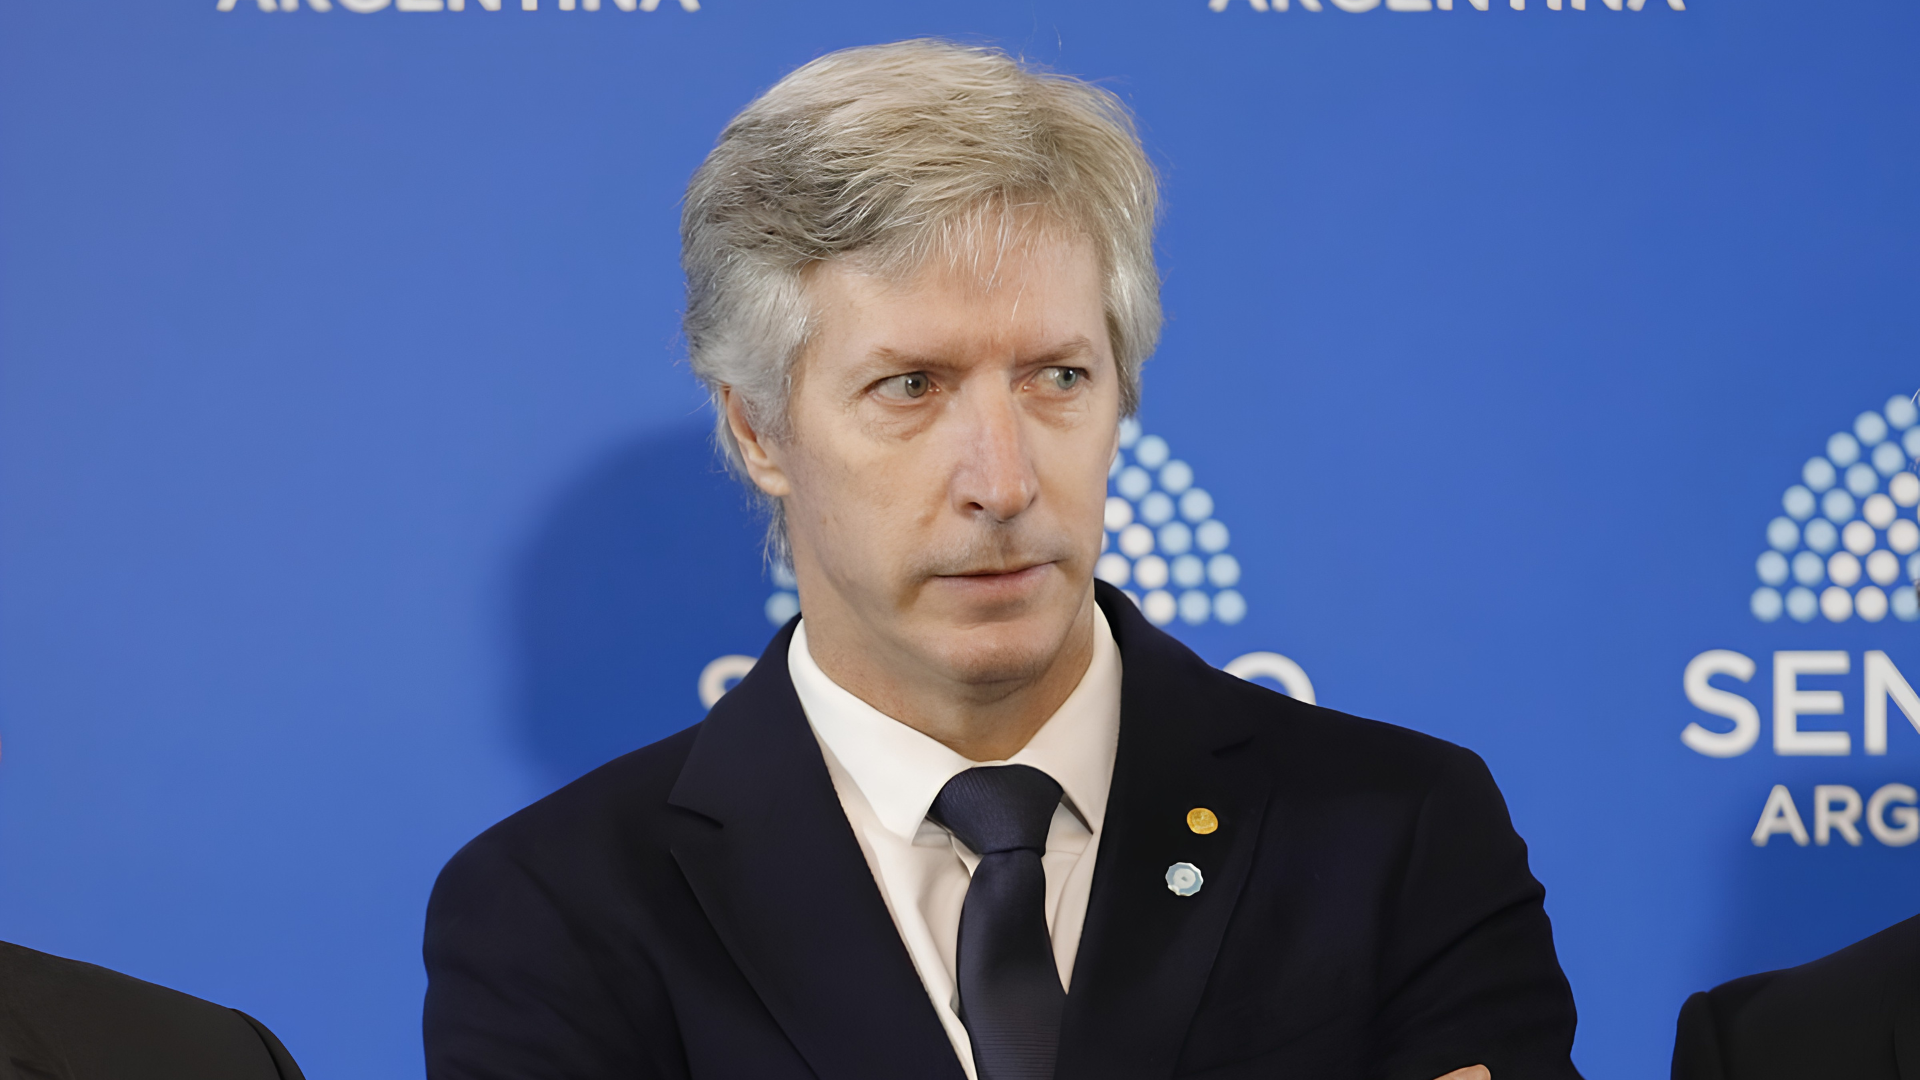
La controversia por el destino de las reservas de oro que el Banco Central trasladó al exterior en 2024 sumó un nuevo capítulo después de que la senadora Juliana Di Tullio acusara al presidente de la entidad, Santiago Bausili, de haber mentido ante el Senado sobre la ubicación real de los lingotes.
“Bausili le mintió al Senado. El oro está en Londres, en el Bank of England”, sostuvo la legisladora en diálogo con el medio Infobae. “Vos no me podés decir que está en Basilea cuando está en Londres. Vos lo que me podés decir es: está en el BIS, pero con asiento en Londres”, vinculando la forma en que el Gobierno presentó la información con el reciente endurecimiento del discurso oficial alrededor de la cuestión Malvinas.
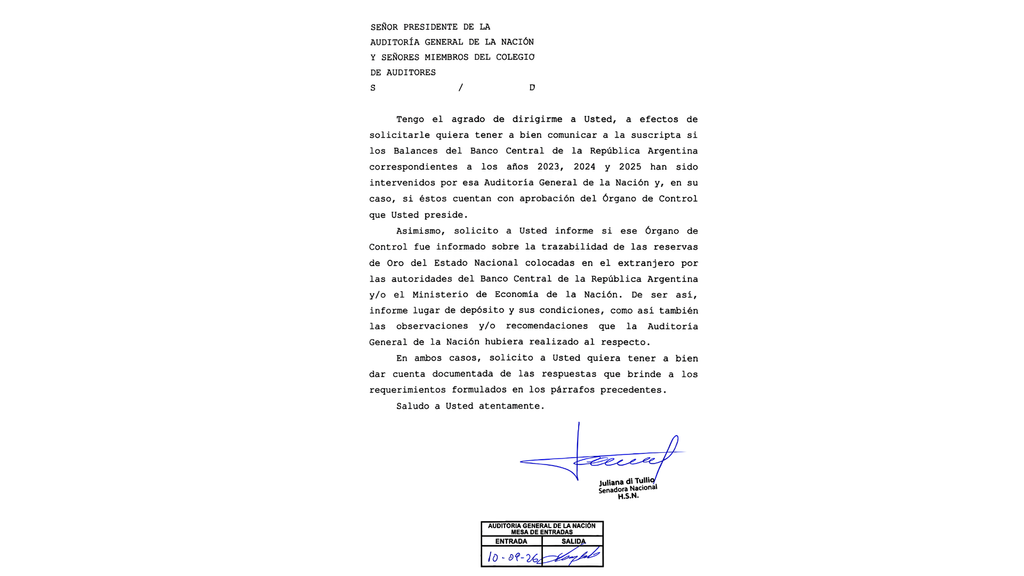
Tras casi dos años de mantener bajo reserva los detalles de la operación, Bausili aseguró ante la Cámara alta que unas 13 toneladas de oro fueron trasladadas y depositadas en el Banco de Pagos Internacionales (BIS), cuya sede se encuentra en Basilea, Suiza. El funcionario sostuvo además que los movimientos estaban documentados y que la Auditoría General de la Nación (AGN), presidida por Juan Manuel Olmos había tenido acceso a la información correspondiente.
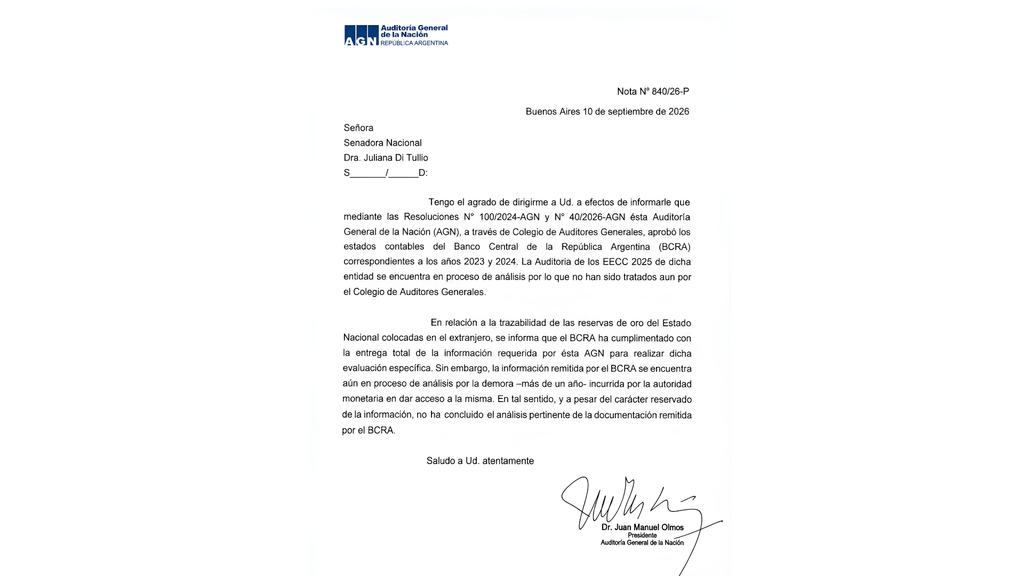
Sin embargo, la AGN aclaró posteriormente que todavía no concluyó el análisis específico sobre la trazabilidad de las reservas. El organismo confirmó haber recibido documentación del Banco Central, pero señaló que el proceso de auditoría continúa en curso, por lo que actualmente no puede certificar de manera definitiva el recorrido, la localización física y las condiciones bajo las cuales fueron colocados los lingotes.
Di Tullio sostuvo que el oro no se encuentra físicamente en Basilea, sino en Londres, bajo custodia del Bank of England, aunque eventualmente pueda estar depositado o contabilizado mediante una operación vinculada al BIS. Para la senadora, Bausili presentó ante el Congreso una respuesta que confundió la institución depositaria con el lugar donde estarían materialmente almacenadas las barras.
Una cosa es determinar qué institución administra o registra financieramente el activo y otra establecer dónde se encuentran físicamente los lingotes. Precisamente, la trazabilidad completa de esas reservas es uno de los puntos que la auditoría todavía debe esclarecer. “A pesar del carácter reservado de la información, no ha concluido el análisis pertinente de la documentación remitida por el BCRA”, aseveró Manuel Olmos en una nota referida a Di Tullio.
— Presidente de la Auditoría General de la Nación (AGN), Juan Manuel Olmos
Durante su exposición, Bausili defendió la decisión de trasladar parte del oro al exterior y argumentó que mantener determinados lingotes inmovilizados en las bóvedas del Banco Central reducía su utilidad financiera. Para explicarlo recurrió a la comparación con los dólares denominados “cara chica”, para así “convertir ese oro de calidad más baja en oro de calidad más alta”.
Según planteó, el activo conserva su valor, pero determinadas características pueden dificultar su utilización en operaciones internacionales. El traslado habría permitido convertir las barras en activos de mayor aceptación y aprovechar mejores condiciones en el mercado internacional.
Di Tullio y el senador Martín Soria subrayan que la documentación disponible ubica físicamente el oro en Inglaterra y acusan al titular del Central de haber dado una respuesta falsa o incompleta. La senadora anticipó que buscará ampliar la denuncia penal contra Bausili y promover una nueva citación para que explique ante la Cámara alta dónde están los lingotes y bajo qué modalidad se encuentran depositados.
“Acorralamos a Bausili y se largó a hablar, y creo que de más. Contradijo, mintió a todos”, remarcó Soria a Radio 10. El diputado sumó que “hasta ahora, la AGN no pudo auditar los envíos de oro al exterior”.
— Carta oficial de la AGN firmada por Manuel Olmos, y dirigida a la senadora nacional Di Tullio el 10 de septiembre de 2026
En junio, julio y agosto de 2024 se habrían realizado cuatro transferencias de 250 lingotes cada una, correspondido el 18 de junio, 2 de julio, 31 de julio y 13 de agosto. Esa reconstrucción aparece en actuaciones conocidas de la AGN y totaliza 1.000 barras, asociadas públicamente con algo más de 13 toneladas.
“Vamos a ampliar la denuncia que ya le hicimos a Bausili”, aseguró Di Tullio. agregando que sería una presentación penal realizada hace aproximadamente dos años, complementaria con la nueva documentación de la AGN.
El 2 de septiembre de 2024, el BCRA reconoció oficialmente que había completado “transferencias de parte de sus reservas en oro entre sus diferentes cuentas”, pero no identificó el destino, la cantidad ni condiciones de la operación. Sostuvo que el rebalanceo no modificaba el volumen total de las reservas de oro —entonces valuadas en aproximadamente USD$4.981 millones— y justificó la reserva informativa por razones de seguridad.
— Pedido de formal dirigido a la AGN por parte de la senadora Di Tullio sobre los balances del Banco Central y la trazabilidad de las reservas de oro
Esa declaración fue importante porque confirmó que hubo movimientos, pero no resolvió las preguntas centrales, como qué barras salieron, hacia dónde, bajo qué contrato, en qué cuenta quedaron, qué operación financiera se realizó, cuánto costó y qué rendimiento o beneficio obtuvo el BCRA.
“La de 2024 es solamente sobre los balances del Banco Central. No tiene nada que ver con el oro”, indicó Di Tullio, y añadió que “por eso me mintió. Nos mintió”.
La afirmación de Bausili
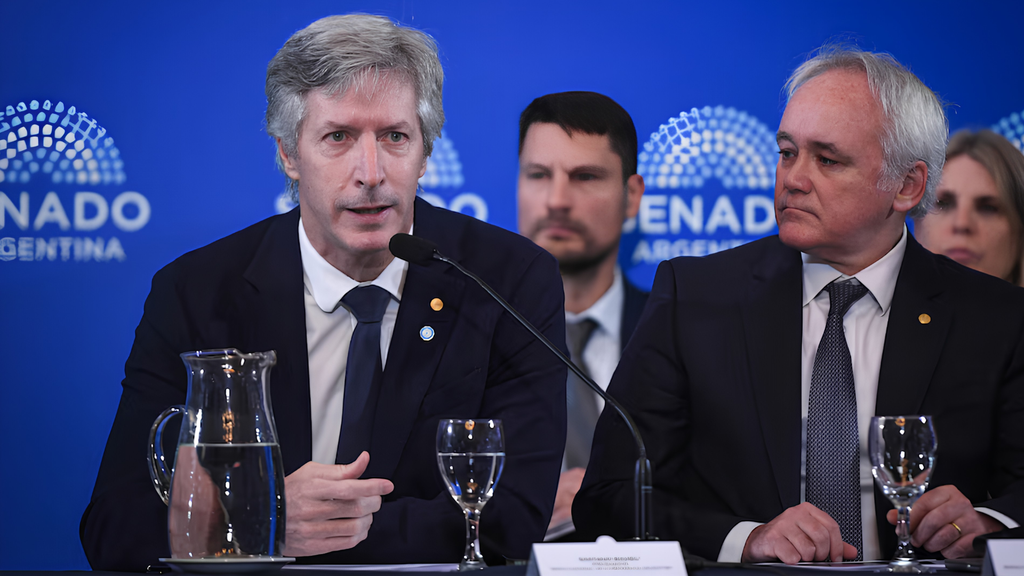
En su exposición del 9 de septiembre de 2026, realizada durante el debate de la reforma de la Carta Orgánica del BCRA, Bausili sostuvo que el oro trasladado fue depositado en el BIS y “en Suiza, donde sigue estando”. También aseguró que los movimientos estaban documentados y registrados, y que las auditorías de 2023, 2024 y 2025 habían terminado sin observaciones.
Su explicación económica fue que el BCRA aprovechó una coyuntura favorable para transformar lingotes viejos o de calidad más difícil de certificar en barras de mayor calidad y liquidez, con un costo de aceptación menor al habitual. El BIS efectivamente ofrece a bancos centrales servicios relacionados con oro, como compra y venta, depósitos, swaps, refinación, mejora de calidad y cambio de localización.
La Auditoría General de la Nación mantiene distintos grados de avance sobre la documentación vinculada al Banco Central y al traslado de las reservas de oro. Los estados contables generales correspondientes a 2023 y 2024 ya fueron aprobados mediante resoluciones del organismo, mientras que los estados de 2025 continúan bajo análisis y todavía no fueron tratados por el Colegio de Auditores.
No obstante, la aprobación de los balances de 2023 y 2024 no permite acreditar por sí sola el recorrido físico y contractual de cada lingote. Este procedimiento demuestra que los estados contables, considerados en su conjunto, recibieron el tratamiento correspondiente, pero no equivale a una certificación específica sobre el destino de las reservas trasladadas al exterior.
La auditoría especial destinada a reconstruir la trazabilidad del oro todavía no concluyó. Por ese motivo, la AGN no se encuentra aún en condiciones de certificar de manera definitiva el destino físico de los lingotes, la cadena de custodia ni las operaciones realizadas con esas reservas.
La situación también contradice la interpretación de que la Auditoría ya habría cerrado el análisis del ejercicio correspondiente sin formular observaciones. Mientras la revisión específica permanezca abierta, no puede sostenerse que el organismo haya confirmado integralmente dónde se encuentra el oro ni cuál fue su recorrido desde que salió de las bóvedas del Banco Central.
La AGN informó que el BCRA habría completado la entrega de la información requerida, pero aclaró que el material sigue siendo inspeccionado debido a una demora en facilitar el acceso.
“Cuando el Banco Central expone sus posiciones financieras, está invitando al resto de los agentes a operar en contra; le hace más difícil y costoso al Banco Central, entonces se resguarda cierta información para que no le operen en contra, se publica con rezago por los controles”, consideró Bausili. siendo que era “optimó aprovechar esa ventana de oportunidad”.
El Banco de Inglaterra declara que custodia oro de otros bancos centrales en cuentas asignadas. El cliente conserva el título sobre barras específicas. También incluye que, cuando se negocia oro entre clientes de sus bóvedas londinense, normalmente no se mueve físicamente la barra, solo cambia el titular en el registro, ya que su custodia permite a los bancos centrales argentinos acceder a la liquidez del mercado londinense.
En diciembre de 2025, la Cámara en lo Contencioso Administrativo Federal ordenó al BCRA responder pedidos de acceso a la información o justificar punto por punto por qué cada dato solicitado implicaría un riesgo. La decisión rechazó que una invocación genérica de seguridad bastara para reservar todo el expediente.
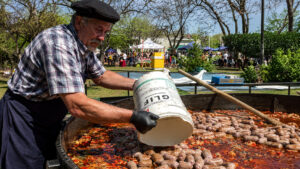
En un festejo popular en La Colina, Buenos Aires, los organizadores usaron bidones de un herbicida prohibido para trasladar chorizos, verduras y líquidos destinados a la comida comunitaria. Tras la viralización, la comuna admitió la falta de controles y la oposición evalúa una denuncia penal.
Los fondos van a una fundación civil cuyo presidente designa el propio Estado Mayor. En 2026 salió una sola edición, y el caso se conoce semanas después de la denuncia por sobresueldos en la Armada.
Resulta inaceptable que, mediante una medida cautelar dictada por un juzgado provincial, se haya impedido la aplicación de una ley nacional en la Provincia de Buenos Aires.
La magistrada reconoce que su decisión se basa únicamente en sus presunciones: “El Poder Judicial no…