Argentina lidera el ranking mundial de presión fiscal sobre el sector formal de la economía
Un informe de la UIA midió ocho impuestos en 30 países y ubicó al sector formal argentino al tope, con una carga del 56% que creció seis puntos en dos años.
10 Years Experiences
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.
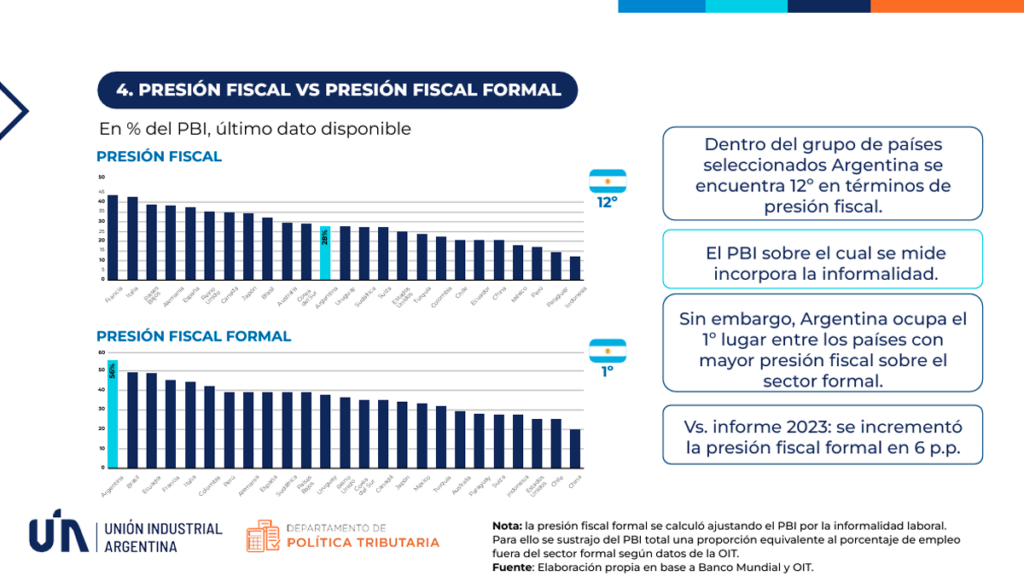
La industria argentina paga más impuestos que la de cualquier otro país del mundo, al menos entre las empresas que cumplen con el fisco. Así lo concluye un informe del Departamento de Política Tributaria de la Unión Industrial Argentina (UIA) que comparó ocho tributos en treinta economías y dejó al país en el primer puesto del ranking de carga sobre el sector formal, con una presión del 56%.
La distinción metodológica es central. Si se mide la presión fiscal tradicional (lo que el Estado recauda en relación al Producto Bruto Interno) Argentina aparece recién en el puesto 12 entre los treinta países analizados. El salto al primer lugar aparece cuando se descuenta la economía informal y se calcula cuánto soportan únicamente las empresas que operan dentro del sistema. Para eso, el estudio ajustó el PBI de cada país según el peso del empleo fuera del circuito formal, con datos de la Organización Internacional del Trabajo. El resultado deja expuesto que en un país con alta informalidad la carga se concentra sobre menos hombros.
Ese 56% marca un aumento de seis puntos porcentuales frente al informe anterior de la entidad, de 2023, calculado con la misma metodología. La suba se produjo pese a que el Gobierno avanzó en la baja de algunos tributos, entre ellos las retenciones.
El relevamiento comparó a los países del G20 y de Sudamérica, más España, Países Bajos y Suiza, un conjunto que representa el 81% del PBI mundial. Y midió ocho impuestos: Ganancias de Sociedades, IVA, débitos y créditos, impuesto al patrimonio, derechos de exportación, Ingresos Brutos, tasas municipales y sellos.
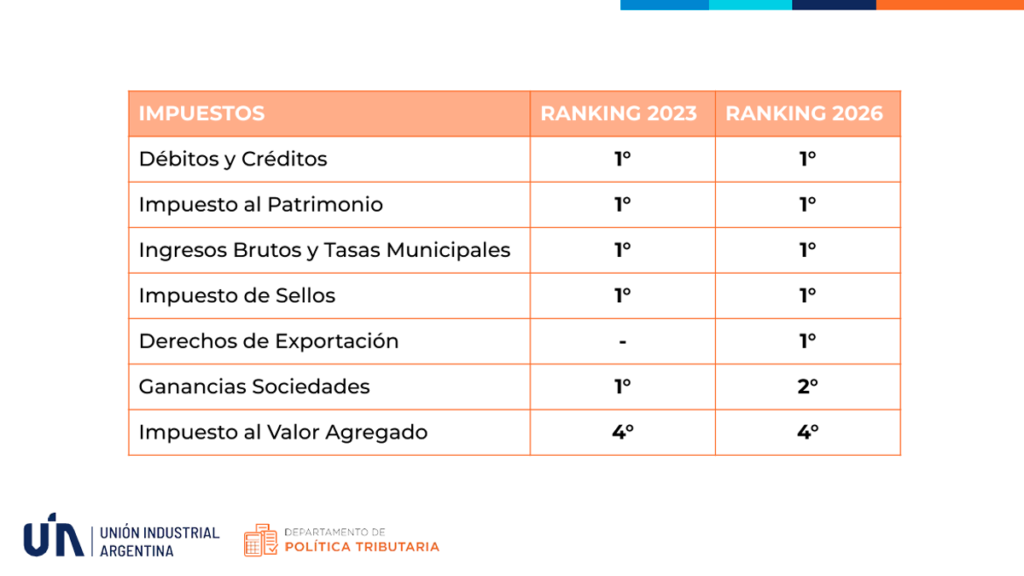
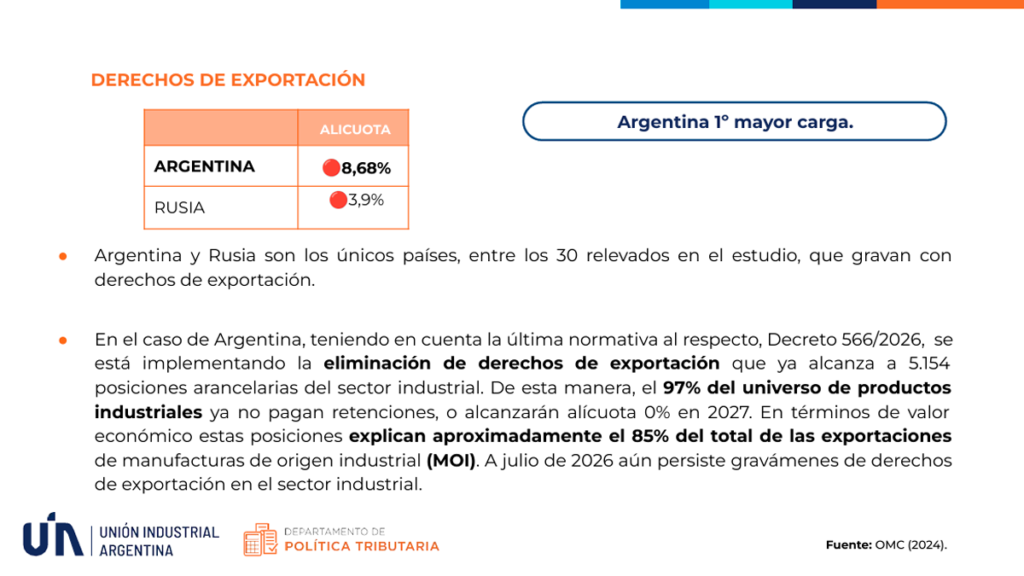
En cinco de esos ocho tributos Argentina quedó primera. Lidera el impuesto al cheque, donde apenas cuatro países lo aplican y el argentino es el más gravoso. Encabeza el impuesto al patrimonio, porque es el único que grava sobre base bruta, sin descontar deudas, y con un mínimo no imponible bajo. Está al tope en Ingresos Brutos y tasas municipales, un combo que la entidad describe como el más distorsivo del sistema por el efecto cascada sobre toda la cadena de producción. Y encabeza el impuesto de sellos, por la amplitud de contratos alcanzados. A esa lista se sumó este año una novedad: los derechos de exportación, que solo mantienen Argentina y Rusia, con una alícuota local del 8,68% frente al 3,9% ruso.
En los tres tributos restantes el país tampoco queda lejos. En Ganancias de Sociedades es el segundo, con una carga efectiva del 39,5% que combina la alícuota del 35% con el 7% sobre dividendos. Solo lo supera Colombia, tras la reforma de 2022. En IVA figura cuarto, detrás de Brasil, Uruguay e Italia, aunque la UIA aclara que el problema no es tanto la alícuota del 21% como los saldos a favor que las empresas no logran recuperar y que les inmovilizan capital de trabajo.
Con ese diagnóstico sobre la mesa, la central fabril reclamó un pacto fiscal federal industrial para “nivelar la cancha”. Entre las propuestas figuran una alícuota única del 25% para Ganancias, la devolución automática de saldos de IVA, la eliminación progresiva del impuesto al cheque, una reducción de Ingresos Brutos para la industria hasta llegar a cero y la eliminación de las retenciones para las manufacturas y los alimentos elaborados. La entidad también pidió un compromiso de estabilidad fiscal y jurídica por treinta años, con el RIGI como modelo.
El informe llegó en un momento delicado para el sector: la producción industrial permanece un 10% por debajo de los niveles de 2022 y se perdieron cerca de 70.000 puestos de trabajo desde mediados de 2023. La UIA reconoce que el Gobierno mostró intención de bajar la carga, pero calcula que el proceso recién se completaría hacia fines de 2027 y principios de 2028.
Unite a nuestro grupo de Telegram, donde te compartimos las noticias más importantes.
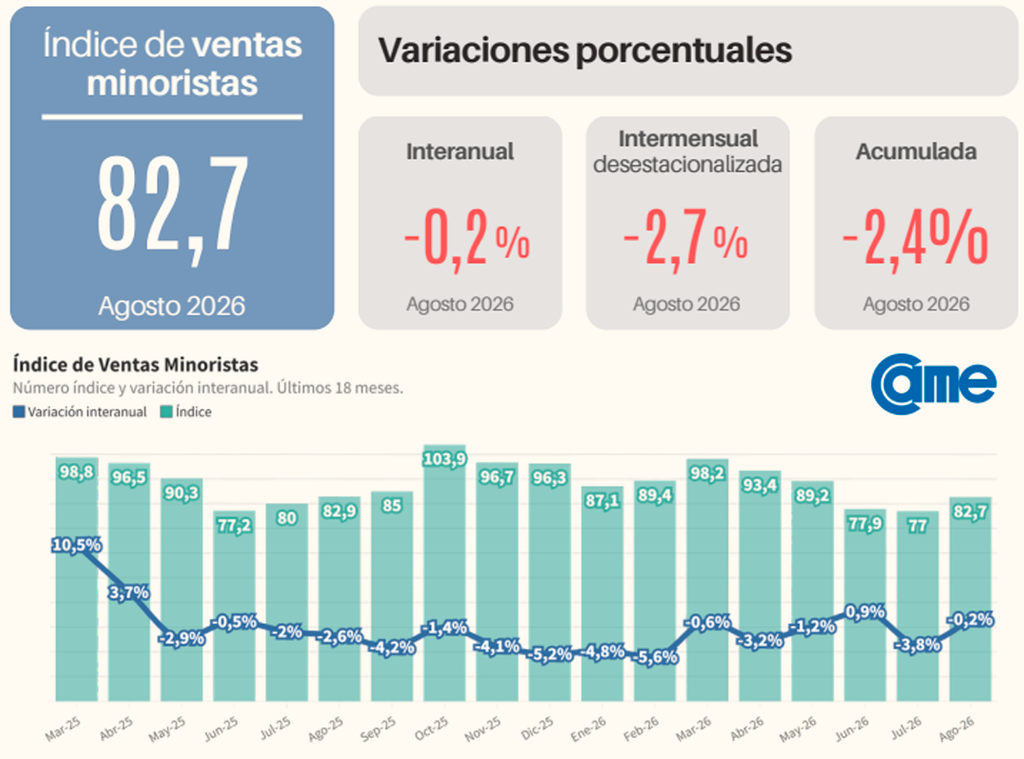
Las ventas de los comercios minoristas pyme cerraron agosto con una caída del 0,2% frente al mismo mes de 2025. El número parece inofensivo pero descansa sobre una base ya deprimida: el índice quedó en 82,7 puntos, más de diecisiete por debajo de los 100 que marcó diciembre de 2022, mes que citada entidad toma como referencia.
La comparación contra julio es más dura. En la medición desestacionalizada, que descuenta el peso propio de cada mes del calendario, la actividad retrocedió 2,7%. Con ese arrastre, el acumulado del año trepó a -2,4% y agosto se convirtió en la segunda baja interanual consecutiva.
De los ocho meses y contando solo junio dio positivo, con un magro 0,9% que quedó sepultado en julio por un derrumbe del 3,8%.
Cuatro rubros en verde y un índice en rojo
Cuatro de los siete sectores relevados terminaron agosto por encima del año pasado, y aun así el promedio general cayó. La explicación está en qué rubros crecieron y por qué.
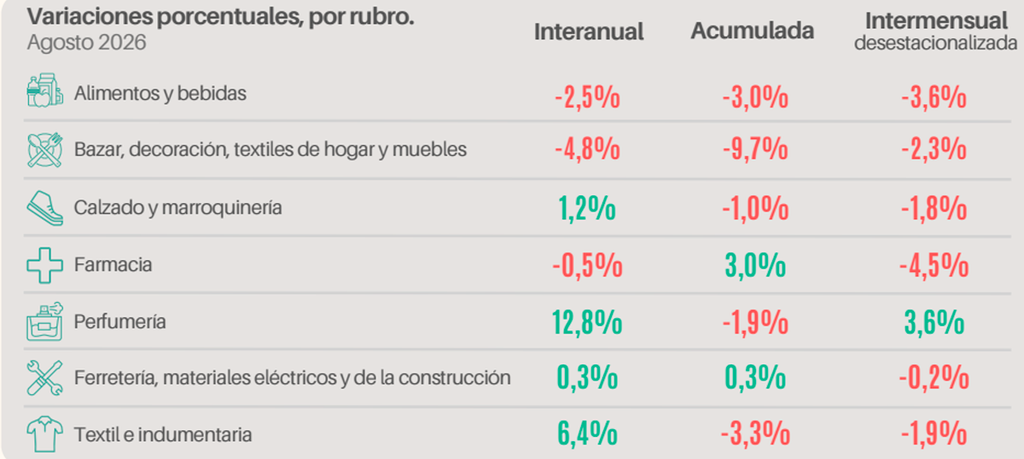
El salto lo dio Perfumería, con un alza interanual del 12,8%. Los comerciantes atribuyen el movimiento al Día del Niño, que ubican entre las tres o cuatro jornadas de mayor facturación del año para el sector, y a la irrupción formal de dos categorías que traccionaron con fuerza durante el mes: la perfumería árabe y las líneas de cuidado facial coreanas. Textil e indumentaria avanzó 6,4%, empujado por ropa infantil y deportiva, mientras la vestimenta formal siguió planchada. Calzado y marroquinería subió 1,2% con zapatillas urbanas, calzado escolar y carteras económicas; los zapatos de vestir y las líneas de cuero para adultos quedaron paralizados, limitados a la reposición por desgaste. Ferretería, materiales eléctricos y de la construcción arañó un 0,3% a fuerza de reparaciones domésticas menores y tickets de bajo valor unitario, con la obra nueva y las remodelaciones integrales postergadas.
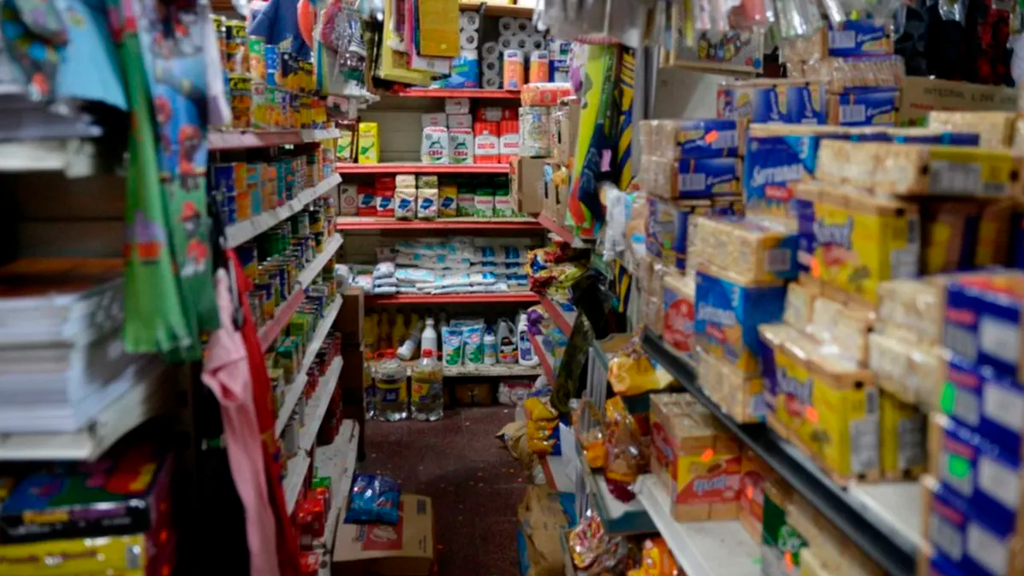
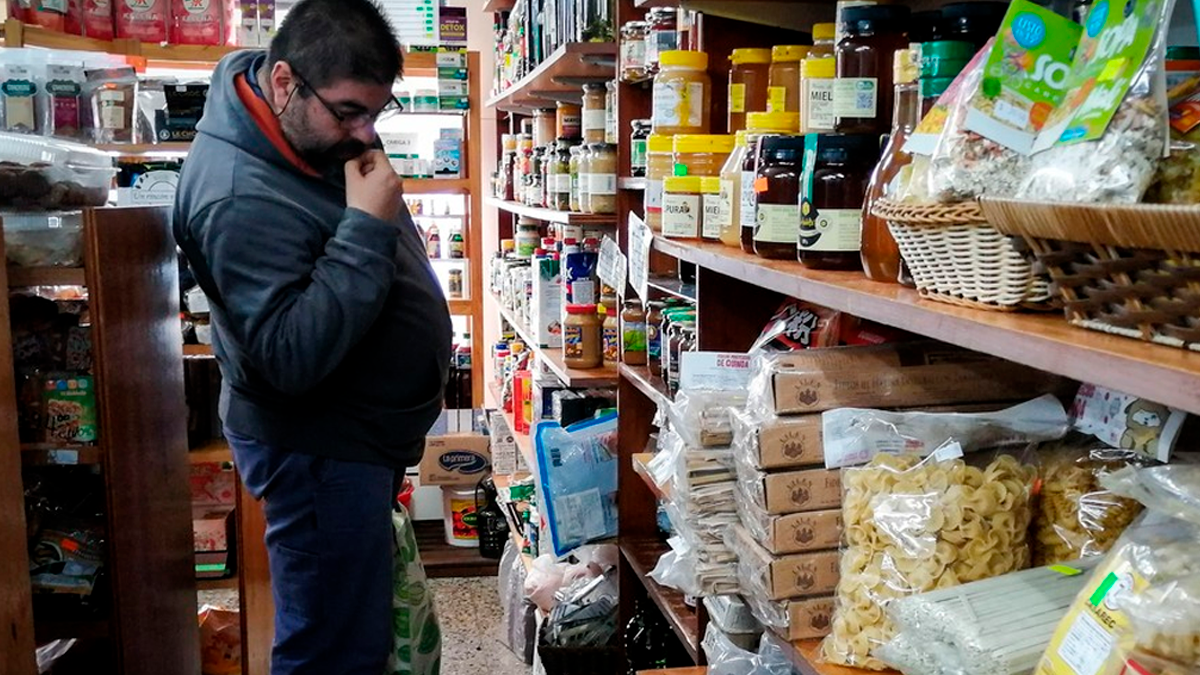
Del otro lado del tablero está el rubro que más pesa en la góndola cotidiana. Alimentos y bebidas cayó 2,5% interanual y 3,6% contra julio, condicionado por la absorción del ingreso familiar en tarifas de servicios y por un endeudamiento de los hogares que no cede. El reinicio del ciclo lectivo y el Día del Niño empujaron panificados y repostería durante unos días, pero el volumen físico total se mantuvo pegado a la reposición de primera necesidad. Factores climáticos recortaron la disponibilidad de verduras de hoja y papa, con alzas que retrajeron el consumo de frescos, y la brecha de precios frente a las grandes superficies se llevó las compras de mayor escala fuera del barrio. Los almacenes respondieron con ofertas combinadas y fraccionamiento de productos básicos para mover inventario.
El peor desempeño del mes fue para Bazar, decoración, textiles de hogar y muebles, con una baja del 4,8% interanual que estira el acumulado anual a -9,7%. El gasto decorativo quedó postergado y la demanda se limitó a la reposición indispensable de vajilla y material de cocina, después de comparaciones de precios exhaustivas. Farmacia, en tanto, retrocedió 0,5% interanual y 4,5% contra julio, la caída mensual más pronunciada de la medición: la dispensa se concentró en tratamientos crónicos, la dermocosmética profundizó su contracción y los pacientes se volcaron de manera sistemática a genéricos, al fraccionamiento de tratamientos y a llevar únicamente lo que tiene cobertura total de obra social o PAMI.
El humor del mostrador: complicado
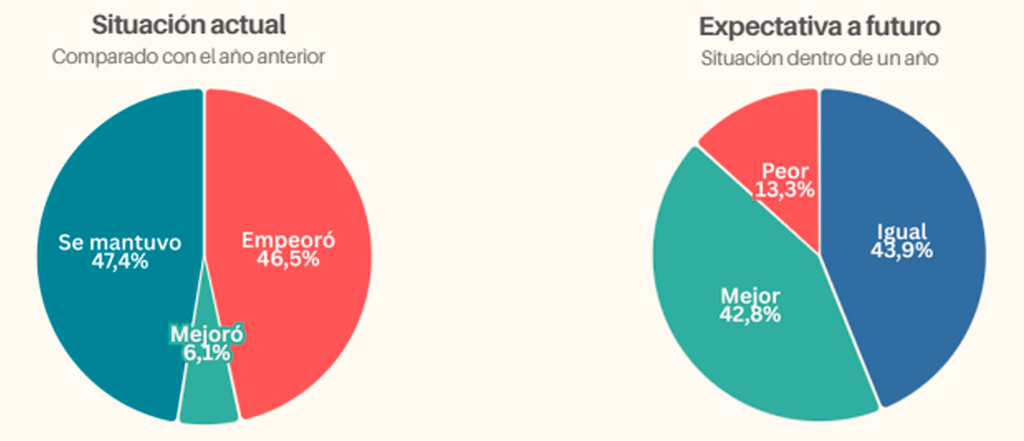
El balance cualitativo agrega la temperatura que los porcentajes esconden. El 46,5% de los dueños consultados dijo que su negocio está peor que hace un año, dos puntos por encima del 44,5% de julio. Otro 47,4% respondió que se mantuvo igual y apenas el 6,1% reportó una mejora en su desempeño operativo.
Hacia adelante, el 43,9% espera que su situación económica siga sin cambios y el 42,8% proyecta un escenario mejor dentro de doce meses, prácticamente lo mismo que en julio. El 13,3% restante anticipa un deterioro.
La pregunta que más define el momento es la de las decisiones de fondos: el 57,9% considera que no es momento de invertir en su firma, el 28,6% no fijó postura y solo el 13,5% respondió que sí.
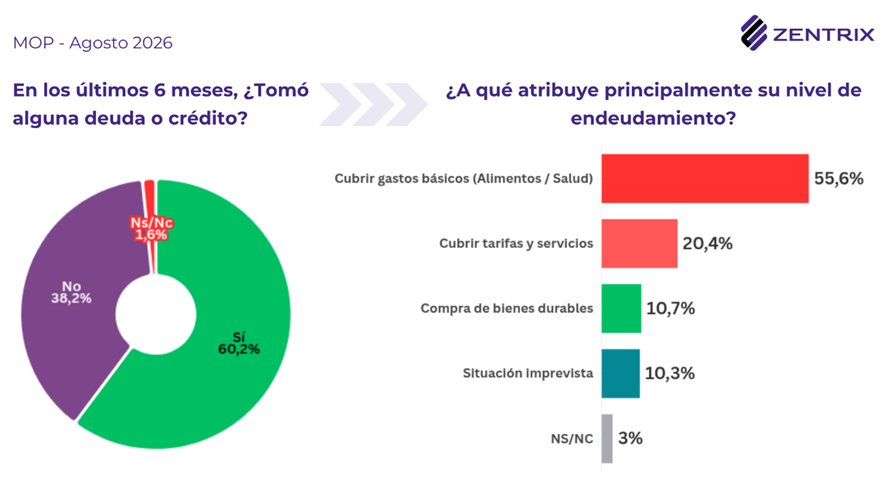
Con la promesa de “señales de mejora en el clima social” estampada en la tapa, Zentrix difundió su Monitor de Opinión Pública de agosto. La consultora sostiene que se mantiene firme la base que respalda el modelo económico de cara a 2027, aunque los datos que eligió hacer públicos dibujan un país que llega a fin de mes a fuerza de préstamos. El 60,2% de los encuestados tomó alguna deuda o crédito en los últimos seis meses.
Lo que se compra con esa plata dice más que el porcentaje. El 55,6% de quienes se endeudaron lo hizo para cubrir alimentos y salud, otro 20,4% para pagar tarifas y servicios, y apenas el 10,7% para adquirir bienes durables, la clase de deuda que suele leerse como apuesta al futuro y que acá empata con las situaciones imprevistas (10,3%). Entre los menores de 40 la proporción de endeudados trepa al 67,1%, baja al 63,5% en la franja de 40 a 59 y se ubica en el 54% entre los mayores de 60.
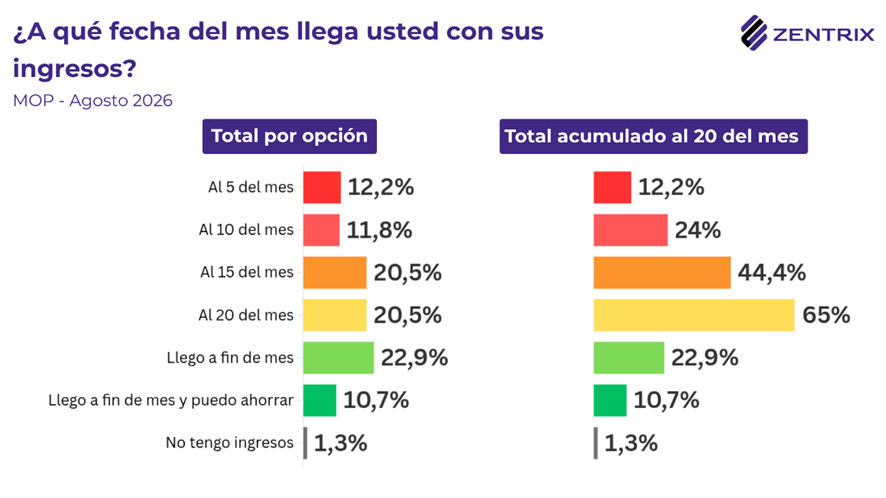
Al día 5 ya se quedó sin ingresos el 12,2%. Al 10, uno de cada cuatro. Al 20, el 65%. Solo el 22,9% llega a fin de mes con lo justo y un 10,7% logra además guardar algo.
Si en la clase alta el 39,4% termina el mes ahorrando y otro 53,3% llega sin sobresaltos, en la clase baja nadie ahorra y el 87,6% agota su dinero antes del día 20, con más de un tercio (35,5%) en rojo antes del 10. En la clase media, el 51,4% se queda sin plata antes del 20 y solo un 16,3% consigue reservar algo.
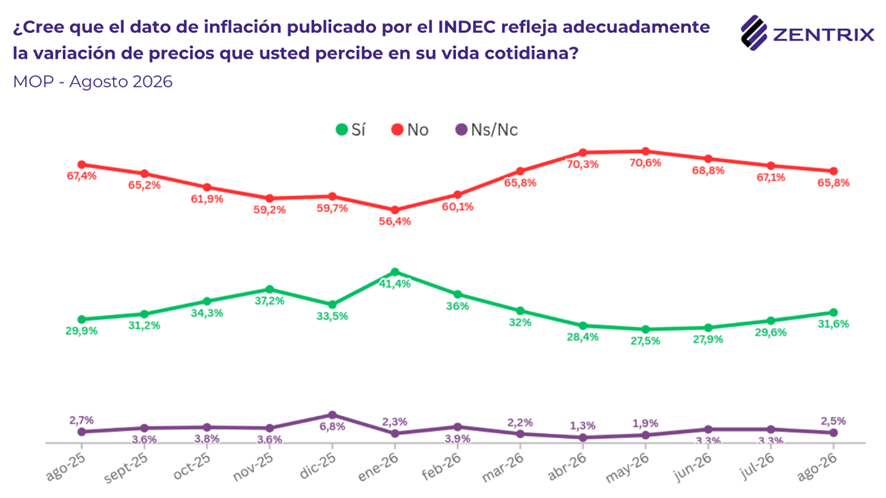
Mientras la desaceleración de los precios se presenta como el gran activo del Gobierno, el 81,2% de los consultados siente que su salario pierde contra la inflación y apenas el 14,3% cree que le gana. Tampoco el termómetro oficial convence: para el 65,8%, el índice del INDEC no refleja lo que paga en el supermercado, contra un 31,6% que le da crédito.
Tal vez por eso la inflación, que durante años encabezó cualquier sondeo, cayó al último lugar del ranking de preocupaciones con el 12,7%. El miedo se mudó al recibo de sueldo. Ingresos y salario lideran con el 50,1%, pegados a la incertidumbre económica (49,8%), y detrás se ordenan el desempleo (40,9%), la corrupción (39,6%) y las tarifas de servicios públicos (35,2%).
Puertas adentro, el 29,8% califica su situación económica como buena o muy buena, un 32,4% la considera regular y el 37,6% la ve mala o muy mala. Cuando la pregunta se corre al país, el juicio se endurece y el 59,4% responde mal o muy mal, con un 43,3% que elige directamente la peor opción.
Incertidumbre, angustia, miedo, tristeza. Esas fueron las palabras que más se repitieron cuando la encuesta pidió resumir en una sola lo que despiertan los próximos doce meses. “Esperanza” aparece como el término positivo con más peso, aunque rodeada de “bronca”, “preocupación” y “desesperanza”.
El suicidio se convirtió en la principal causa de muerte entre los adolescentes y jóvenes de la Argentina y desplazó a los accidentes de tránsito, que históricamente habían ocupado ese lugar en la franja de 15 a 34 años. La conclusión surgió de un informe del Observatorio de Política Criminal que analizó estadísticas oficiales desde 2017 hasta 2025 y detectó un crecimiento sostenido del fenómeno.
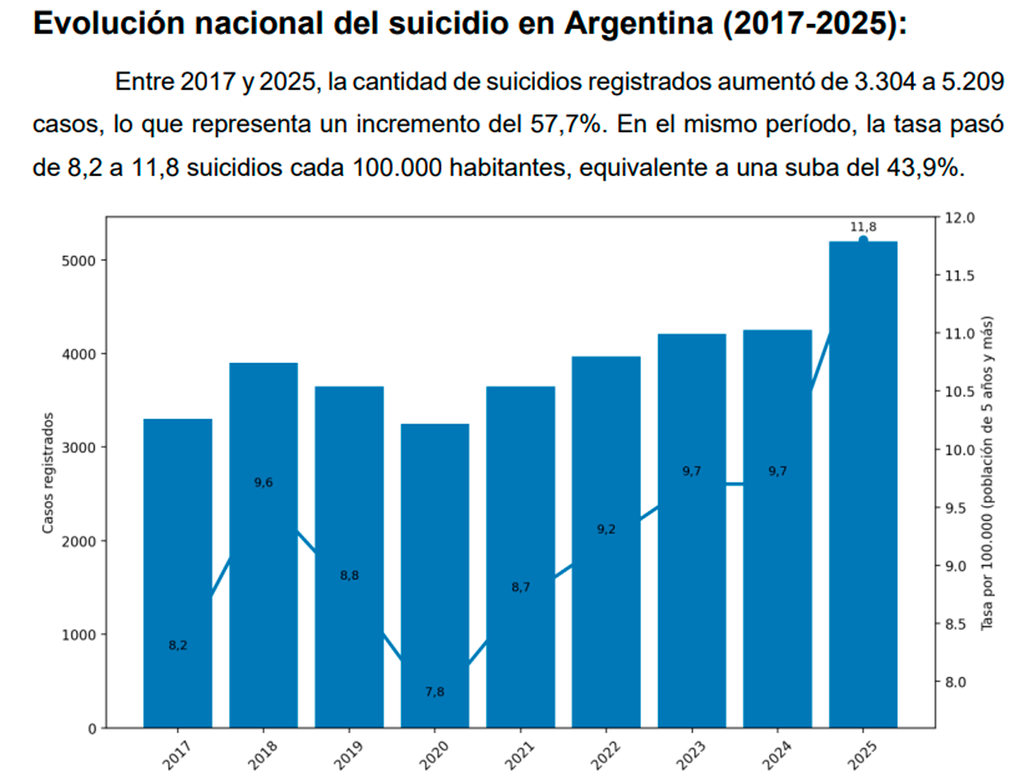
Según el último reporte del Sistema Nacional de Información Criminal (SNIC), que depende del Ministerio de Seguridad, 5.209 personas se quitaron la vida en 2025. La cifra representó un aumento del 22,6% respecto de 2024 y llevó la tasa a 11,8 víctimas cada 100.000 habitantes, un registro sin precedentes en la historia argentina. El año pasado se dio, además, el mayor salto interanual de la serie, al menos desde 2017: la tasa venía de 9,7 en 2024.
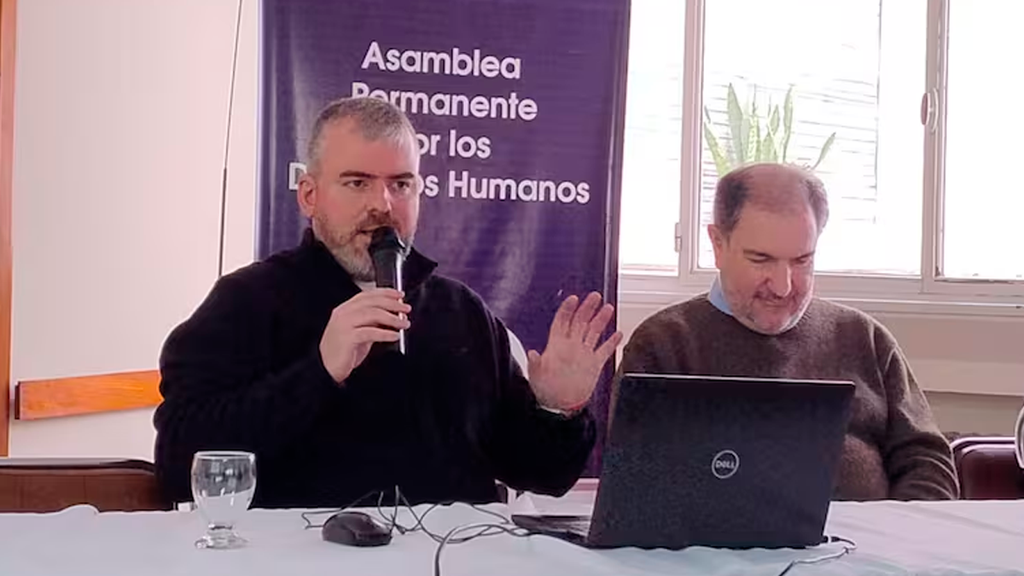
El director del Observatorio, el abogado Ariel Larroude, tradujo la magnitud del número durante la presentación del informe: “El año pasado, se quitaron la vida 5209 personas. Esto equivale a 14 casos por día o uno cada dos horas. Es muchísima gente que optó por quitarse la vida, lo que es un problema social y de salud pública mayúsculo. Entre los 20 y 34 años, una franja etaria económicamente productiva, es en la que se está viendo un fuerte impacto. ¿Qué está pasando en ese grupo que está optando por quitarse la vida?”.
[Ayuda] Cuando matarse aparece como una opción en la Argentina tiene 20 páginas y se presentó en la sede de la Asamblea Permanente por los Derechos Humanos (APDH). Larroude, además de dirigir la ONG, es director del posgrado en Política Criminal y Delitos Complejos de la Facultad de Derecho de la Universidad de Buenos Aires (UBA).
— (IZQUIERDA) Ariel Larroude, director del Observatorio de Política Criminal junto a Guillermo Torremare, presidente de la Asamblea Permanente por los Derechos Humanos
Nuestro país padece la crisis de salud mental “más grave de su historia. Es de tal magnitud que en 2025 se dio la mayor tasa de suicidios desde que se tiene registro”, sostuvo Larroude.
El informe tomó como punto de partida 2017, cuando se registraron 3.304 suicidios, con una tasa de 8,2 cada 100.000 habitantes. El cotejo con los 5.209 de 2025 arrojó un aumento del 57,6% en la cantidad de casos, o del 43,9% si se contempla el crecimiento poblacional de esos años.
Los jóvenes, el grupo que más crece
El reporte más reciente del SNIC no incluye el desagregado por edad, pero los datos de 2024 permiten dimensionar el peso de los más jóvenes. Ese año, sobre un total de 4.249 víctimas, 561 personas de entre 20 y 24 años se quitaron la vida; 567 de entre 25 y 29, y 486 de entre 30 y 34. A ellas se sumaron las víctimas adolescentes, de 15 a 19 años. La sumatoria arrojó que el 45,3% del total nacional de 2024 correspondió a adolescentes y personas en su juventud temprana.
Entre los adolescentes de 15 a 19 años la tendencia se mantuvo pareja a lo largo de los años —con un pico de 432 casos en 2018 y un promedio cercano a los 380 anuales— e incluso bajó un 20% en 2024. Los datos de 2025 separados por edad todavía no están disponibles.
Consultado sobre el rol de los jóvenes entre las víctimas, Larroude fue categórico: “La franja de 20 a 34 es la más complicada”.
La “transmutación” de la violencia
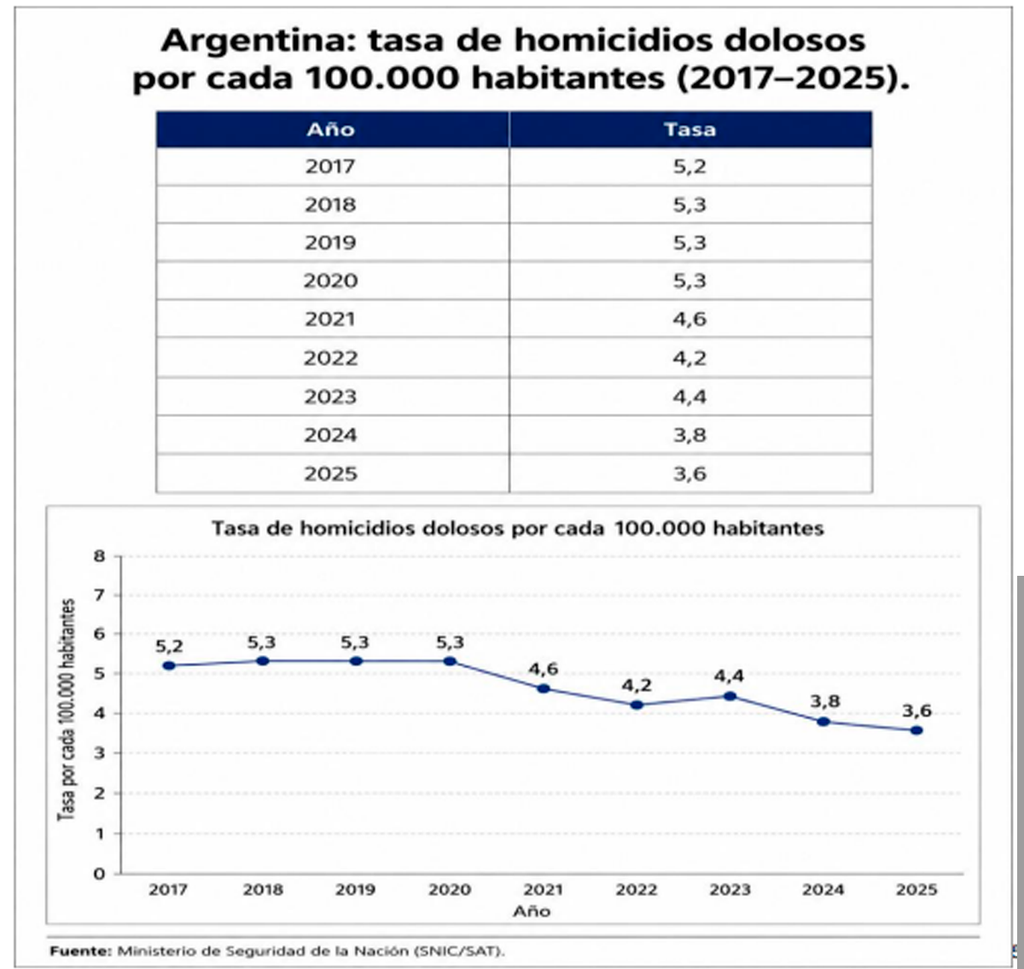
El informe planteó un contrapunto entre dos formas de violencia letal. Mientras la tasa de homicidios dolosos bajó de 5,2 cada 100.000 habitantes en 2017 a 3,6 en 2025, la de suicidios siguió el camino inverso hasta ubicarse en 11,8, más de tres veces por encima. El equipo del Observatorio describió el proceso como una “transmutación de la violencia letal” hacia la autoinfligida, aunque aclaró que no se trata de las mismas personas ni de que un fenómeno reemplace al otro.
“Lo que tratamos de mostrar es que, si bien se puede ‘celebrar’ que Argentina bajó mucho los homicidios, hay una trasmutación de la violencia, que pasó de ser interpersonal a personal”, explicó. Y amplió: “Si bien no se cruzan esas variables, en el sentido de que de ninguna manera son las mismas personas las que cometían homicidio y ahora deciden quitarse la vida, es una fotografía del arquetipo de cómo está configurada la violencia en América Latina y en el país. Esto te obliga a intervenir como Estado”.
Para dimensionar la comparación, el autor recordó que el pico de homicidios dolosos asociados a la narcocriminalidad en Rosario a lo largo de una década fue de 24 muertes cada 100.000 habitantes, apenas por encima de la tasa provincial de suicidios más alta del país. También señaló que la cifra actual supera a la de otros momentos críticos: durante la crisis socioeconómica de 2001 se registraron 8,4 suicidios cada 100.000 habitantes. La comparación regional ubicó a la Argentina en el segundo lugar entre las tasas más altas, detrás de Uruguay y por delante de Chile.
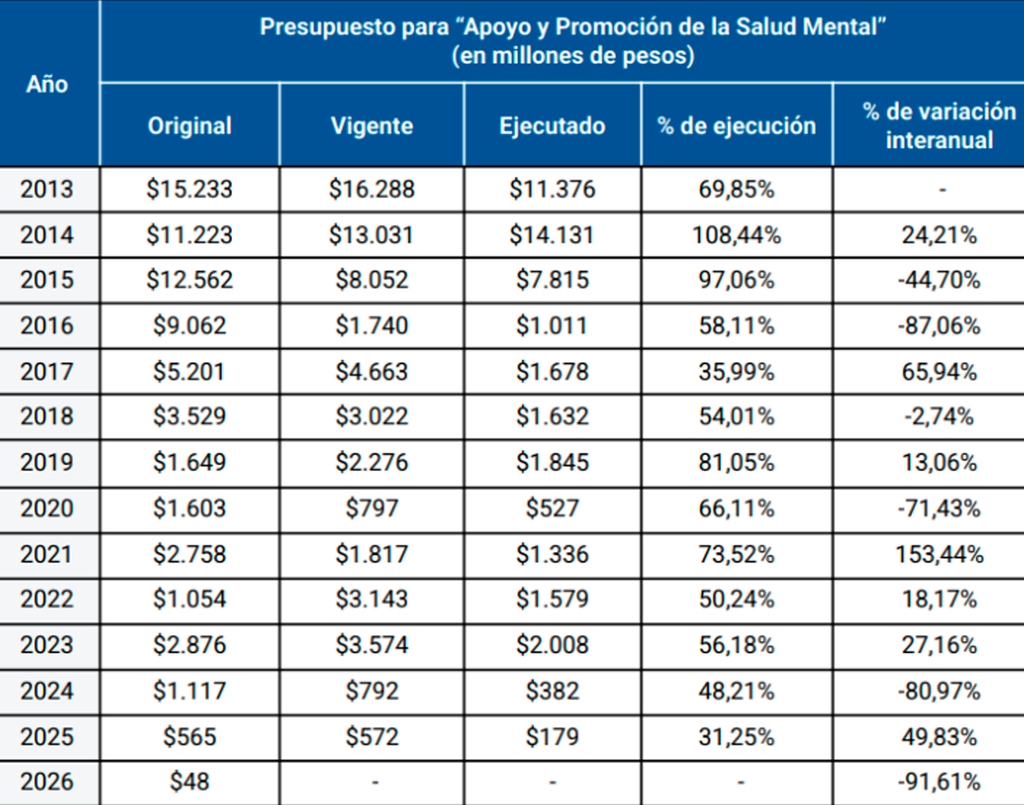
“Estar frente a la tasa nacional de suicidios registrada más alta de la historia argentina, que esta tasa esté cuadruplicando la tasa de homicidios dolosos, que haya jurisdicciones tan comprometidas y que, para este año, tengamos el presupuesto de salud mental más bajo de los últimos años nos da una pauta de que este fenómeno social no está siendo observado”, afirmó.
El mapa provincial, (muy) dispar
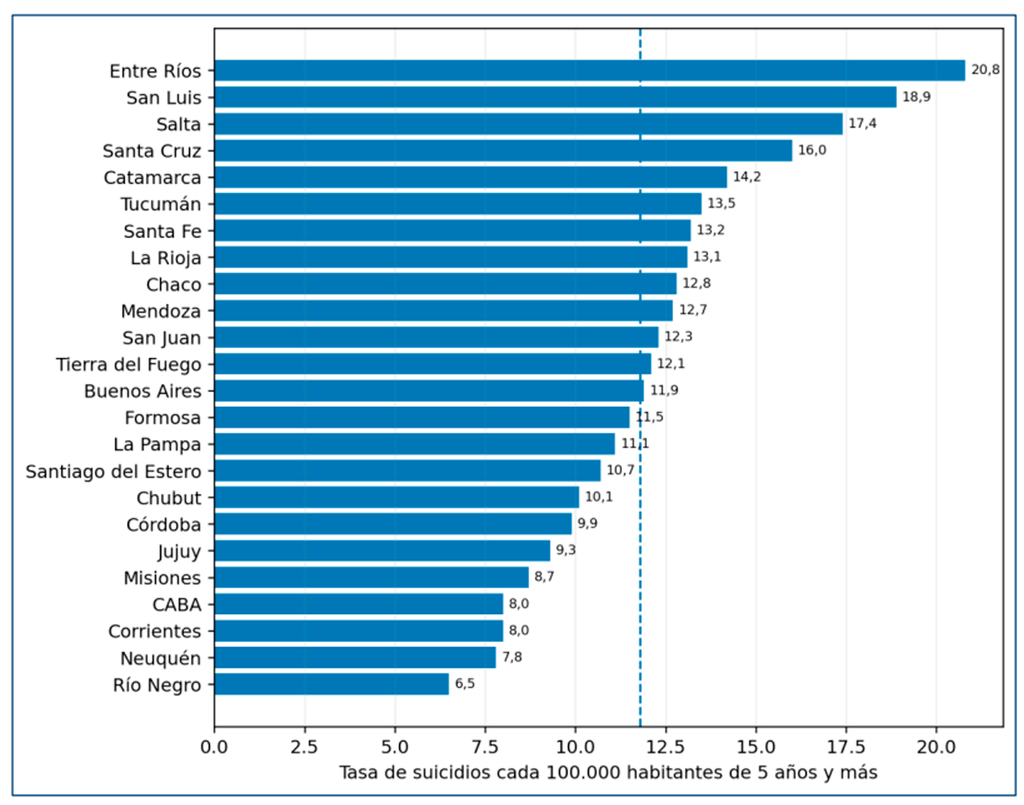
Detrás del promedio nacional se esconden realidades muy distintas. La tasa de 11,8 cada 100.000 habitantes quedó casi emparejada con la de la provincia de Buenos Aires (11,9), donde reside cerca del 40% de la población. Pero varias jurisdicciones treparon muy por encima.
Entre Ríos encabezó el ranking con 20,8 suicidios cada 100.000 habitantes y una variación del 81,1% entre 2017 y 2025. La siguieron San Luis (18,9, con un salto del 152,6% en el período), Salta (17,4, con 26,6%), Santa Cruz (16, con 24,4%) y Catamarca (14,2, con 55,3%). En el extremo opuesto, las tasas más bajas correspondieron a Río Negro (6,5), Neuquén (7,8), Corrientes (8), la Ciudad de Buenos Aires (8) y Misiones (8,7). De ese grupo, solo Neuquén redujo su número de casos.
Un caso aparte fue el de La Rioja, la provincia con mayor contraste del período: pasó de 13 víctimas en 2017 a 50 en 2025, un aumento del 284,6% en nueve años.
El autor insistió en leer las tasas junto con los números absolutos. “Las tasas permiten comparar poblaciones de distinto tamaño, pero deben leerse junto con los casos absolutos”, planteó. En esa clave, la provincia de Buenos Aires concentró 1.977 hechos en 2025, el 38% del total nacional, seguida por Santa Fe (461), Córdoba (371) y Entre Ríos (288). En conjunto, esas cuatro jurisdicciones reunieron cerca de 6 de cada 10 casos del país. El propio SNIC advirtió, de todos modos, que el fuerte aumento bonaerense —del 55,4% respecto de 2024— respondió en parte a mejoras en los sistemas de carga provinciales y al cruce con registros de defunciones, por lo que no recomendó comparaciones interanuales para esa jurisdicción.
Un subregistro enorme
Una particularidad argentina es que las cifras de suicidio no provienen del Ministerio de Salud, sino del de Seguridad. Los datos surgen del SNIC y de la base pública del Sistema de Alerta Temprana de Suicidios (SAT-SS), que administra la cartera de Seguridad y que cargan las policías provinciales y las fuerzas federales.
La brecha con el registro sanitario es enorme. El Boletín Epidemiológico Nacional (BEN), del Ministerio de Salud que conduce Mario Lugones, informó 748 suicidios entre las semanas epidemiológicas 1 y 52 de 2025. Los reportes provinciales que recoge el SNIC, en cambio, superaron los 5.200. En Salud reconocen que se trata de cifras “en construcción”: el suicidio se incorporó a la lista de eventos de notificación obligatoria recién en 2023, lo que todavía provoca demoras en los reportes provinciales. Para Larroude, la información del SNIC es “más robusta” por el cotejo policial y judicial al momento de la carga.
En la Argentina, aunque el suicidio no constituye un delito, se registra en las estadísticas criminales desde la década del 60.
El reclamo por la emergencia en salud mental
El informe remarcó que 2025 fue uno de los años con más bajo porcentaje de ejecución del presupuesto de salud mental: 31,2%, incluso por debajo del 36% de 2017.
“Estamos pidiendo que se declare la emergencia en salud mental para que estas jurisdicciones tengan intervención del estado nacional y se les asignen más recursos: más psicólogos, más expertos en salud mental”, planteó Larroude, que subrayó la necesidad de instalar el tema en la agenda pública.
Entre los factores que, a su criterio, inciden en el fenómeno, mencionó lo que definió como “el triángulo histórico estudiado por la psicología. La ansiedad, la depresión y el aislamiento. Pero lo que también se ve en los jóvenes es un fuerte problema de consumo elevado de estupefacientes”. En ese punto aportó datos de la Sedronar: “Argentina tiene una tasa elevada de consumo de marihuana y cocaína en su población económicamente activa: 28 y 5 personas cada 100.000, respectivamente, las consumieron alguna vez en el último año. Es un montón y se ha triplicado en los últimos años”.
A ello sumó “la ludopatía, otro factor importante”, y vinculó el cuadro con la coyuntura económica: la falta de empleo formal y, sobre todo, la crisis de endeudamiento, que golpea con dureza a los jóvenes y a los adultos mayores, los primeros y los últimos estratos de la sociedad.
La economía atraviesa una contradicción que desconcierta a los analistas. Mientras las exportaciones baten récords históricos mes tras mes y el superávit comercial se acumula por más de 30 meses consecutivos, la actividad interna se estanca y el crecimiento del PBI se proyecta muy por debajo de lo que estimaban tanto el Gobierno como el Fondo Monetario Internacional (FMI).
A esto se suma un riesgo país que, pese a bajar —volvió a rozar los 500 puntos— encareció el financiamiento del programa del ministro de Economía Luis Caputo, y un shock petrolero internacional que empuja las tasas globales a máximos de casi dos décadas.
“El riesgo país es lo más nocivo que puede haber para la inversión”, dijo Fabián Kon, CEO del Banco Galicia, advirtiendo que un riesgo país en estos niveles “está condicionando totalmente” el proceso de crecimiento.
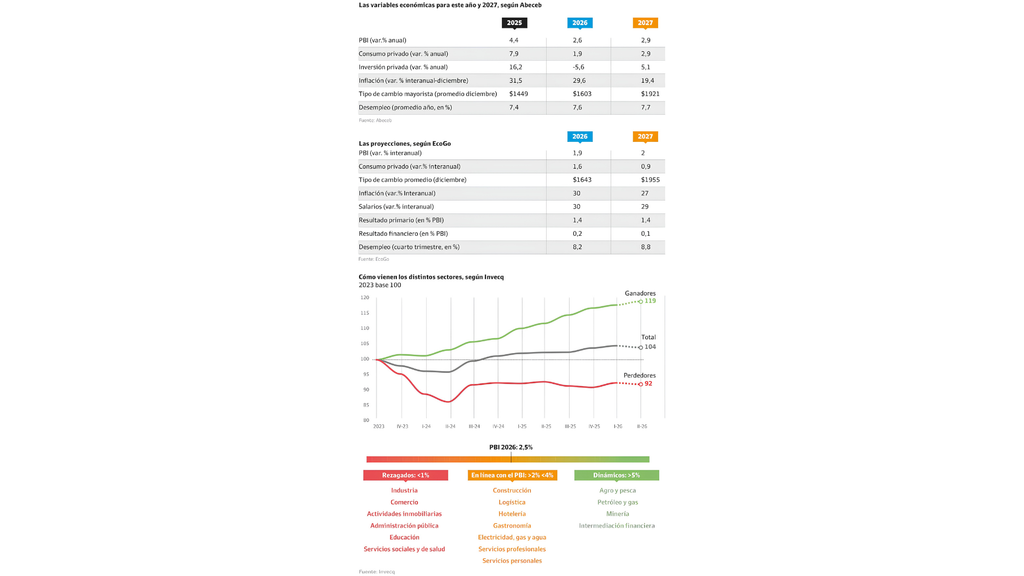
El dato central es un recorte generalizado de las proyecciones de crecimiento. A comienzos de 2026, el FMI proyectaba una expansión del PBI del 4% y el Gobierno la estimaba en 5% en la Ley de Presupuesto. Hoy, el consenso de los especialistas privados ubica ese indicador en apenas el 2%, con los más optimistas apostando a un 2.5%.
El Relevamiento de Expectativas de Mercado (REM) del Banco Central, que compila las estimaciones de consultoras, centros de investigación y bancos, ilustra el deterioro con nitidez, reportándose a medida que avanzó el año. En diciembre de 2025, las estimaciones ubicaban la expansión del PBI en torno al 3.5%, mientras que a comienzos de enero de 2026 la previsión descendió al 3.2%.
La corrección continuó durante los meses siguientes. Hacia mediados de 2026, el Relevamiento de Expectativas de Mercado proyectaba un crecimiento del 2.7%, pero en la medición de agosto la estimación volvió a reducirse hasta el 2.1%.
Las cifras quedaron así considerablemente por debajo de las previsiones iniciales. El Fondo Monetario Internacional había proyectado originalmente una expansión del 4% para 2026, mientras que el Gobierno nacional había contemplado en el Presupuesto un crecimiento del 5%.
De esta manera, la expectativa de crecimiento pasó de un escenario inicial de entre 4% y 5% a una previsión cercana al 2% hacia agosto, lo que refleja una revisión significativa de las perspectivas económicas para 2026.
— Ministro de Economía de la Nación, Luis “Toto” Caputo
Consultoras específicas confirman la tendencia. Latin Securities Argentina bajó su rango de 3%–3.5% (en enero) a 2%–2.5%. Eco Go recortó de 2.7% a 2.0%, una caída de 0.7 puntos porcentuales. Analytica ubica su escenario base “levemente por debajo del 2%”.
“La debilidad de la actividad vista como un todo está ganando peso en la preocupación del mercado, más que nada por una razón electoral”, afirmó Elisabet Bacigalupo, responsable de Análisis Macroeconómico de la consultora Abeceb, que prevé un crecimiento del PBI de 2.6% para este año. “La gente tiene que gastar más en servicios, prepaga, salud, luz, gas, eso es consumo que sube, pero la gente siente que cada vez la plata le alcanza menos, no es consumo que le cause placer”, añadió.
El detonante inmediato de las revisiones fue el dato del INDEC de julio de 2026, que mostró caídas abruptas y simultáneas en dos sectores clave para el empleo y el PBI. Estos dos rubros concentran alrededor de una cuarta parte del empleo asalariado privado registrado, lo que amplifica el impacto social de su retroceso.
La actividad industrial y la construcción registraron caídas durante julio, aunque mostraron diferencias en el desempeño acumulado de los primeros siete meses de 2026.
La industria manufacturera retrocedió un 5% respecto de junio y cayó un 4.9% en comparación con julio de 2025. Entre enero y julio, la producción industrial acumuló una contracción del 2.6%.
“La clave de 2027 es que puede ganar cualquiera y puede pasar de todo en un escenario de tres tercios. Esto tiene correlación con el riesgo país y con el mercado cambiario”, sostuvo Carlos Pérez, director de la Fundación Capital y exgerente general del Banco Central, quien destaca que “si sigue el escenario base tendrías una evolución de la inflación y el tipo de cambio por debajo del 20% en 2027 y crecimiento del 2%”.
La construcción también mostró un resultado negativo en julio, con una baja mensual del 4.6% y una caída interanual del 4.5%. Sin embargo, a diferencia de la industria, el sector mantuvo un crecimiento acumulado del 1.7% durante los primeros siete meses del año.
La magnitud es significativa por varias razones. La caída mensual del 5% en la industria fue su mayor retroceso intermensual desde el derrumbe de la pandemia de COVID-19. Doce de las dieciséis divisiones industriales terminaron en baja interanual, con los golpes más duros en “Otros equipos e instrumentos” (-31.4%), “Maquinaria y equipo” (-26.7%) y “Prendas de vestir, cuero y calzado” (-15.9%). En la construcción, el consumo de insumos se desplomó, particularmente en asfalto (-23.1%), yeso (-21.2%), ladrillos huecos (-12.9%) y cemento portland (-8.1%).
Lo que más preocupó no fue solo el retroceso, sino la aceleración de la caída, siendo que la construcción venía de bajar 4.3% en junio y profundizó a 4.6% en julio, mientras la industria revirtió una suba interanual del 2.1% en junio para desplomarse. Este relevamiento “más profundo de lo anticipado” es lo que obligó a las consultoras a recortar sus números.
La economía a dos velocidades
La aparente paradoja —récord exportador con recesión interna— se explica por lo que los economistas llaman una economía a dos velocidades, con sectores que avanzan en sentidos opuesto, unos con fuerza mientras otros continúan atravesando dificultades.
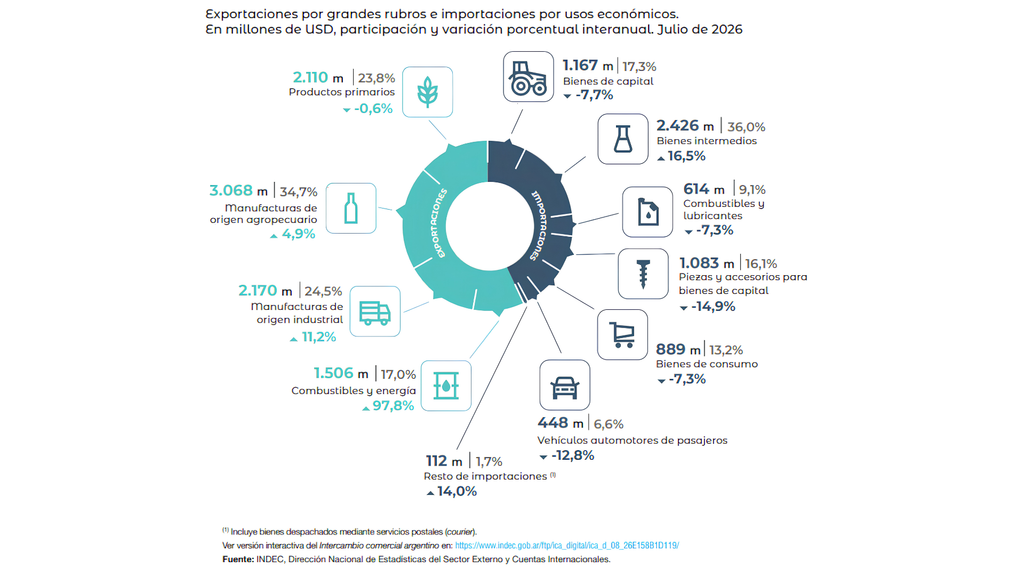
Por un lado, las actividades vinculadas a los recursos naturales se consolidan como los principales motores del crecimiento. La energía, impulsada especialmente por la producción de petróleo y gas de Vaca Muerta, junto con la minería y la agroindustria, sostiene buena parte del dinamismo exportador. En junio, incluso, el petróleo crudo se convirtió en el principal producto de exportación del país, por encima de dos componentes históricamente relevantes del complejo sojero como la harina y el aceite.
En contraste, la industria manufacturera, la construcción y el comercio mantienen un desempeño débil. Estos continúan afectados por la retracción del consumo interno, el elevado costo del financiamiento y una mayor competencia de productos importados, configurando un escenario económico marcado por una creciente disparidad entre las actividades orientadas a la exportación y aquellas que dependen principalmente del mercado interno.
El problema estructural es que los sectores que crecen (energía y minería) son intensivos en capital pero generan relativamente poco empleo, mientras que los que caen (industria y construcción) son los grandes empleadores. Por eso, aunque las exportaciones vuelan, el crecimiento agregado del PBI se estanca. El sector externo es hoy el principal ancla del desempeño económico, pero no logra arrastrar al resto de la economía.
Los números de comercio exterior son genuinamente históricos y no forman parte de la “paradoja” como error, sino como realidad concreta. La balanza comercial encadenó 32 meses consecutivos de superávit hasta julio de 2026, con las exportaciones argentinas manteniendo un desempeño elevado durante buena parte de 2026, con registros mensuales que alcanzaron máximos históricos. En marzo, las ventas al exterior totalizaron USD$8.645 millones, mientras que en abril ascendieron a USD$8.914 millones. La tendencia se profundizó en mayo, cuando las exportaciones llegaron a USD$9.537 millones, el mayor nivel de la serie consignada.
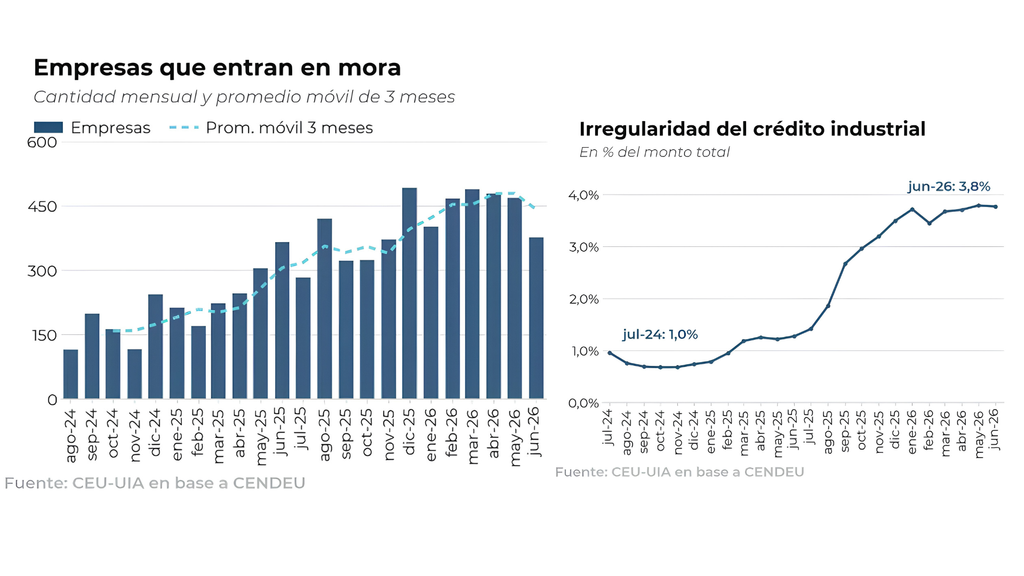
Por otro lado, la morosidad empresarial se encuentra a la alza y ya golpea a las empresas. De acuerdo el Centro de Estudios de la UIA (CEU-UIA), la morosidad del crédito bancario en la industria se quintuplicó en 18 meses, pasando del 0.7% en diciembre de 2024 al 3.8% en junio de 2026.
El deterioro financiero afectaría a unas 4.300 empresas industriales, equivalentes a cerca del 12% de las firmas que mantienen deuda con el sistema bancario. El saldo irregular acumulado asciende a unos $968.000 millones, sobre un volumen total de crédito cercano a los $25 billones.
La situación se agravó en paralelo con el freno del financiamiento productivo. Después de registrar un crecimiento real del 106% entre fines de 2023 y julio de 2025, el crédito destinado a la producción prácticamente se paralizó y apenas avanzó un 0.2% en términos reales entre julio de 2025 y mayo de 2026.
A ese escenario se sumó el fuerte encarecimiento del costo financiero. Las tasas aplicadas a los adelantos en cuenta corriente llegaron a alcanzar picos de hasta el 190% nominal anual en octubre de 2025, elevando considerablemente la presión sobre las empresas que dependen del crédito bancario para sostener su capital de trabajo.
— La consultora EcoGo, identifica a los altos niveles de morosidad como uno de los factores del freno y recorte en las proyecciones de crecimiento
En junio, los envíos al exterior se ubicaron en USD$9.055 millones y, aunque retrocedieron respecto del mes anterior, permanecieron en niveles elevados. En julio, las exportaciones alcanzaron USD$8.854 millones, un récord para ese mes.
“El Gobierno, en un baño de realidad, dejó de hablar de esa meta y finalmente entendió que la desinflación es un proceso lento”, señaló el economista, fundador y presidente de la asesora Analytica, Ricardo Delgado, sobre la meta de que el índice mensual empiece con cero y subrayando que “para bajar la inflación hace falta paciencia estratégica” y que “este año no es de un gran logro anti inflacionario”.
El crecimiento también se reflejó en la comparación interanual. Las exportaciones aumentaron 30.1% en marzo, 33.6% en abril y 34.4% en mayo. Posteriormente, el ritmo de expansión se moderó, con una suba del 24.5% en junio y del 14.1% en julio.
El avance de las ventas externas permitió sostener un amplio superávit comercial durante todo el período. El saldo positivo fue de USD$2.523 millones en marzo y de USD$2.711 millones en abril, antes de alcanzar un máximo de USD$3.504 millones en mayo. En junio, el superávit se redujo a solo USD$2.194 millones y en julio volvió a disminuir hasta USD$2.115 millones.
Los 500 puntos que complican a Caputo
El riesgo país es el sobreprecio (o spread) que un país emergente debe pagar sobre los bonos del Tesoro de EE.UU. para financiarse en dólares, donde este mide diariamente el índice EMBI+ de JP Morgan. Cuanto más alto, más caro y difícil es para el Gobierno y las empresas conseguir crédito internacional.
Este martes, el indicador volvió a superar los 500 puntos durante la rueda para estacionarse en 496 puntos básicos. Aunque en lo que va de 2026 acumula una baja de 73 puntos —reflejo del equilibrio fiscal, la recuperación de reservas y mejoras en las calificaciones de deuda—, sigue lejos del umbral necesario para volver a los mercados. Un experto del BBVA fue explícito, explicando que “deberíamos verlo por debajo de los 300 puntos como para pensar en un retorno del Tesoro a los mercados internacionales de deuda”.
El nivel del riesgo país desbarata uno de los supuestos centrales del programa de Luis Caputo. El mercado calcula que al Gobierno le faltan unos USD$10.000 millones para cubrir los vencimientos de deuda hasta el final del mandato del presidente Javier Milei, y un riesgo país alto encarece esa refinanciación. Pero el problema no termina en el Tesoro, siendo que también encarece el financiamiento de las empresas que acumularon deuda durante el “festival de emisiones” y de las inversiones que el propio Gobierno presenta como el motor de la próxima etapa.
Lo que conecta el riesgo país es un factor completamente externo. Una crisis energética global derivada de la guerra en Medio Oriente, ya que con la presión internacional se habría ayudado a subir el riesgo país argentino de manera indirecta.
Arabia Saudita ocupa un papel central en el mercado energético internacional por su capacidad para aumentar o reducir rápidamente su producción y compensar eventuales faltantes de crudo, una función que le ha valido la comparación con un “banco central del petróleo global”.
Tras el cierre del estrecho de Ormuz por parte de Irán en medio de la guerra, Riad pasó a depender de manera decisiva del oleoducto Este-Oeste para redirigir cerca de 4 millones de barriles diarios, equivalentes a aproximadamente el 4% del suministro mundial, hacia el puerto de Yanbu, sobre el mar Rojo.
Sin embargo, el viernes, una serie de ataques con drones atribuidos a los hutíes de Yemen obligó a interrumpir el funcionamiento de esa vía, considerada la principal alternativa saudí para eludir Ormuz. La situación aumentó la presión sobre las reservas almacenadas en Yanbu, que alcanzarían para sostener apenas entre cinco y siete días de exportaciones.
El impacto se refleja también en los niveles de extracción. La producción saudí cayó hasta los 6.2 millones de barriles diarios en agosto, muy por debajo de los 10.9 millones registrados en febrero, antes del inicio del conflicto. La combinación entre la reducción de la producción, el bloqueo de Ormuz y la interrupción del oleoducto hacia el mar Rojo amenaza así con limitar considerablemente la capacidad de Riad para actuar como proveedor de última instancia del mercado petrolero mundial.
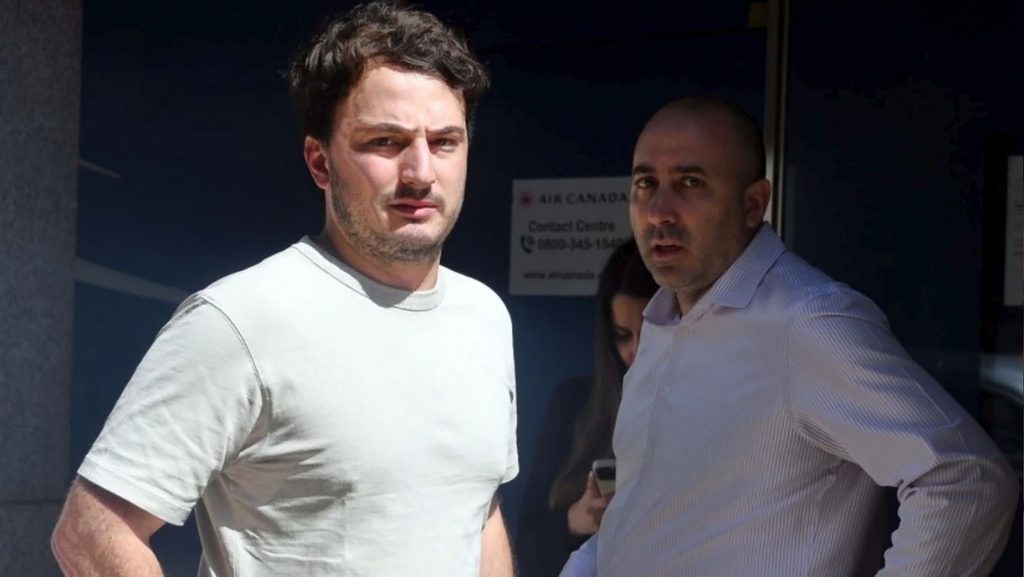
El terremoto político que sacudió a La Derecha Diario tiene su epicentro en Santa Cruz de la Sierra, Bolivia, donde Fernando Cerimedo quedó en el centro de una causa judicial de máxima gravedad tras el violento atentado contra Nadia Beller. La investigación expuso no sólo su rol como estratega de poder e influencia regional en el gobierno de Rodrigo Paz, sino también el abrupto derrumbe de su entramado político y mediático.
Fernando Cerimedo junto a Nadia Beller, víctima del atentado contra su vida.
Esta caída arrastra de manera directa su histórico posicionamiento en el ecosistema digital mileísta, donde operó como un armador clave en el armado comunicacional que catapultó a Javier Milei a la presidencia. Lejos de ser un actor aislado, Cerimedo tejió una sólida sociedad operativa con figuras centrales del aparato digital oficialista como Juan Pablo Carreira (conocido en redes como “Juan Doe”, actual director nacional de comunicación digital del gobierno), el streamer Daniel Parisini (“Gordo Dan”) y el legislador bonaerense Agustín Romo (presidente del bloque de LLA), entre muchos otros, conformando el núcleo duro de la estructura de choque y difusión digital del espacio.
Fernando Cerimedo junto a Agustín Romo, presidente del bloque de La Libertad Avanza en la Legislatura Bonaerense.
En paralelo a este entramado de poder político y redes, los antecedentes de los involucrados revelan una red de negocios millonarios y operaciones de consultoría a medida que funcionan como telón de fondo. Entre ellos sobresalen los lucrativos contratos vinculados a la hidrovía del río Paraná (Santa Fe), los fondos millonarios destinados a la campaña de influencia de Israel en Estados Unidos (en Data 24 ya hablamos de esto) y las polémicas maniobras de consultoría internacional, como las exigencias impuestas por Javier Negre a una activista colombiana para condicionar su postura sobre Israel a cambio de proyección política presidencial (también hemos hablado de este tema), consolidando un perfil corporativo donde los negociados y la propaganda geopolítica caminan de la mano.
El falso relato del despegue y las contradicciones documentales
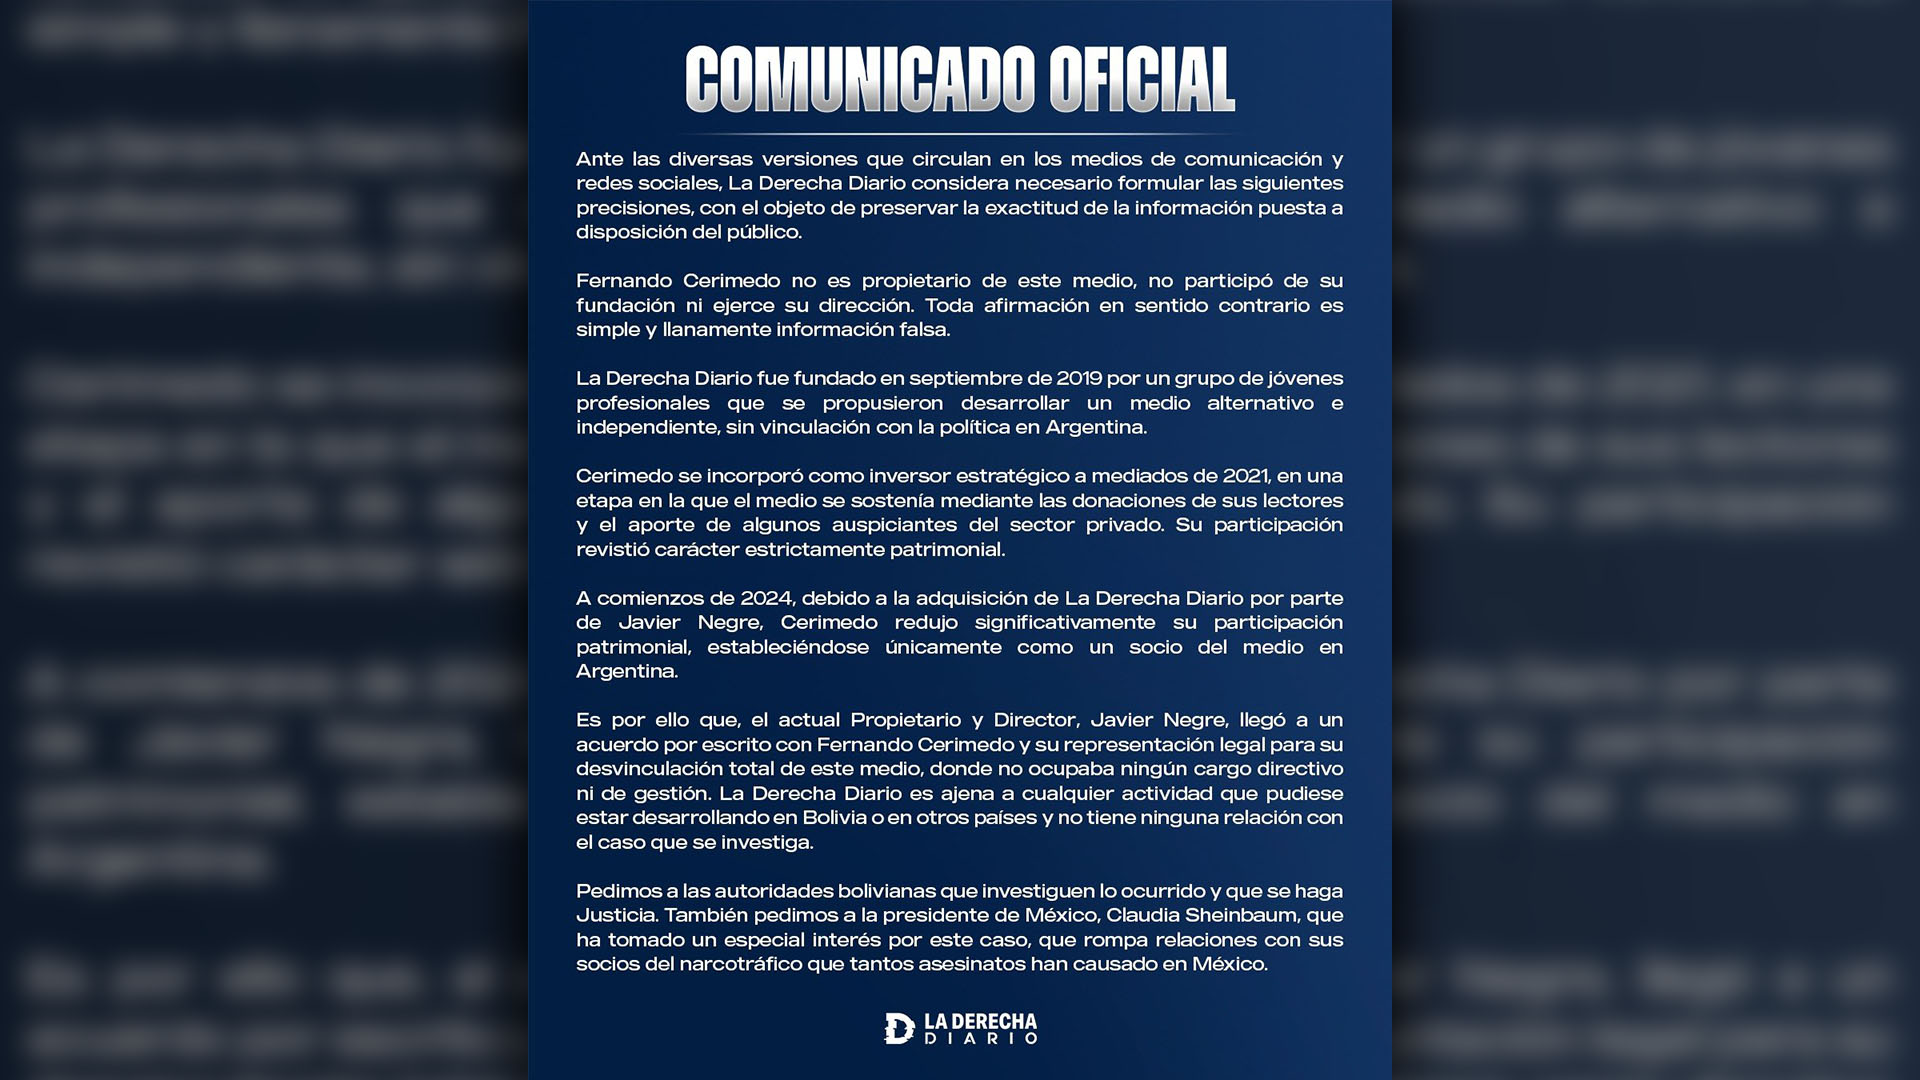
Frente al escándalo internacional, la reacción de La Derecha Diario y de su director, Javier Negre, consistió en activar un blindaje comunicacional y emitir un comunicado oficial con pretensiones exculpatorias. En el texto, el medio sostiene de manera tajante que Fernando Cerimedo y que jamás fue propietario ni fundador, argumentando que a comienzos de 2024 —coincidiendo con la supuesta adquisición del portal por parte de Negre— Cerimedo había reducido su participación patrimonial hasta desvincularse por completo.
El comunicado oficial de La Derecha Diario: intentan negar que Cerimedo fuera dueño o fundador y aseguran que se desvinculó a principios de 2024.
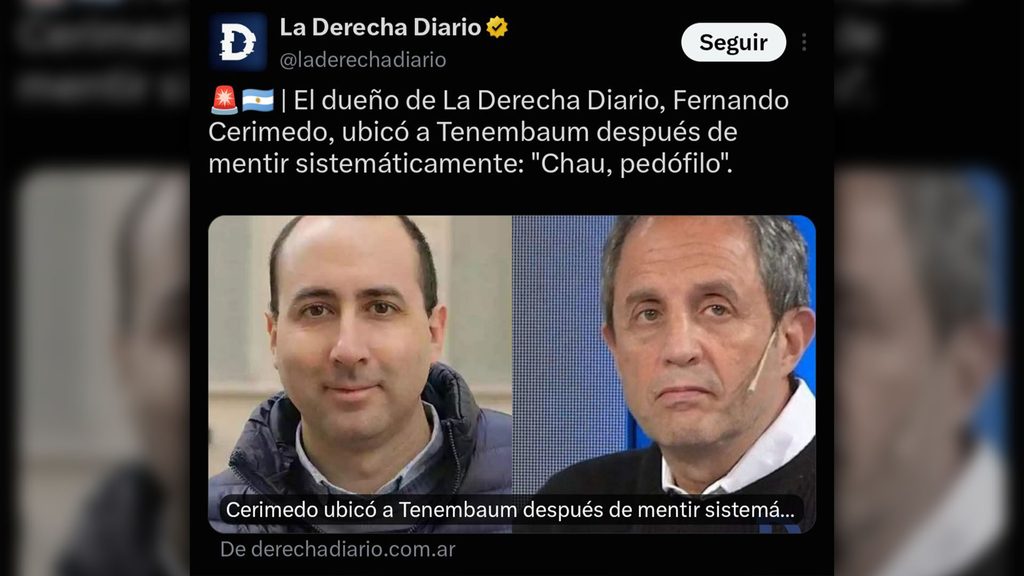
Sin embargo, el relato oficial se desploma al chocar contra el archivo sistemático del propio medio y los registros públicos. Lejos de la supuesta desvinculación temprana, el propio entramado digital de La Derecha Diario y los tuits de Javier Negre se encargaron de desmentir a su propia patronal de manera sistemática.
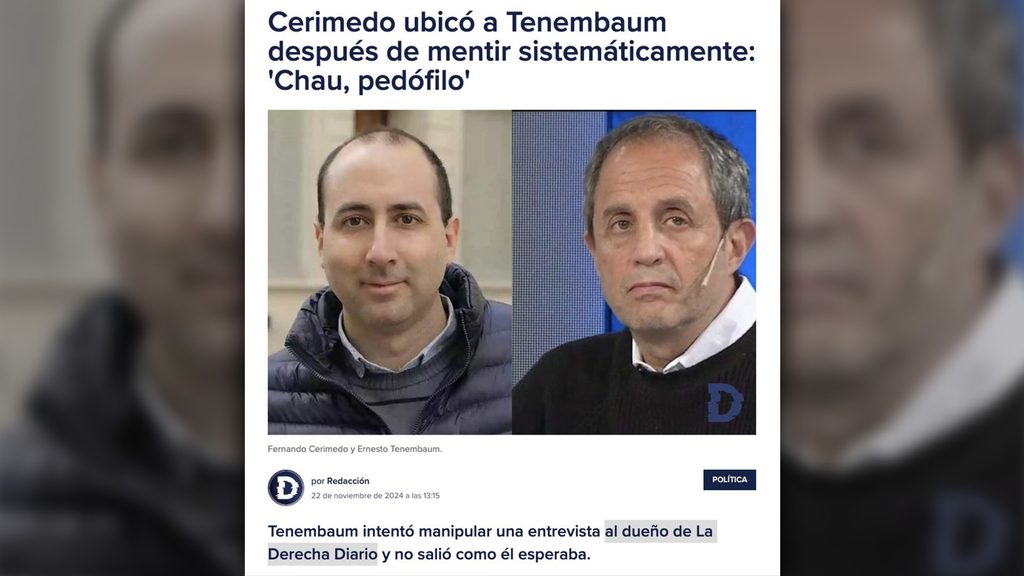
Tuit del 22 de noviembre de 2024: el propio portal presentaba a Cerimedo como “el dueño de La Derecha Diario”.
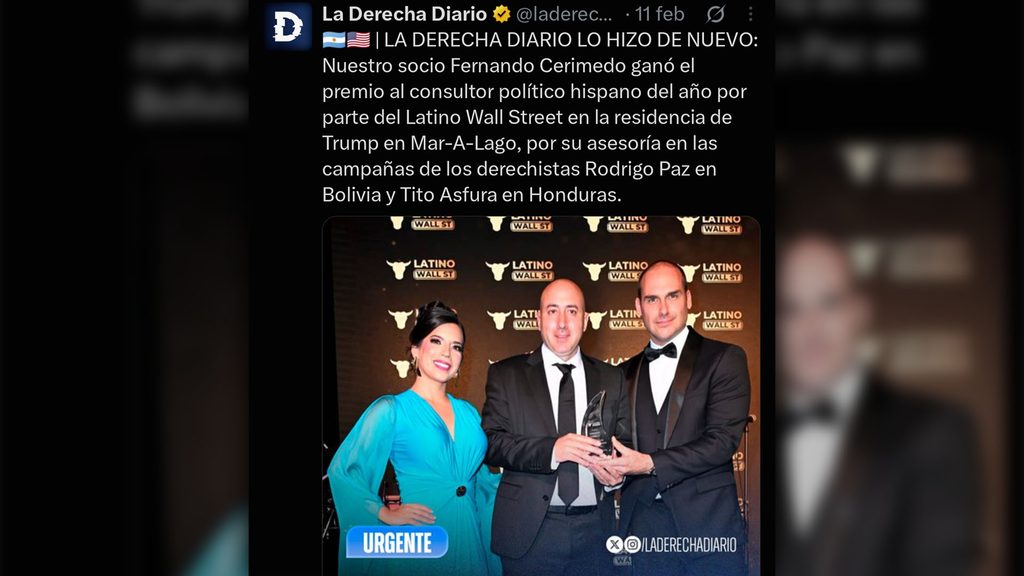
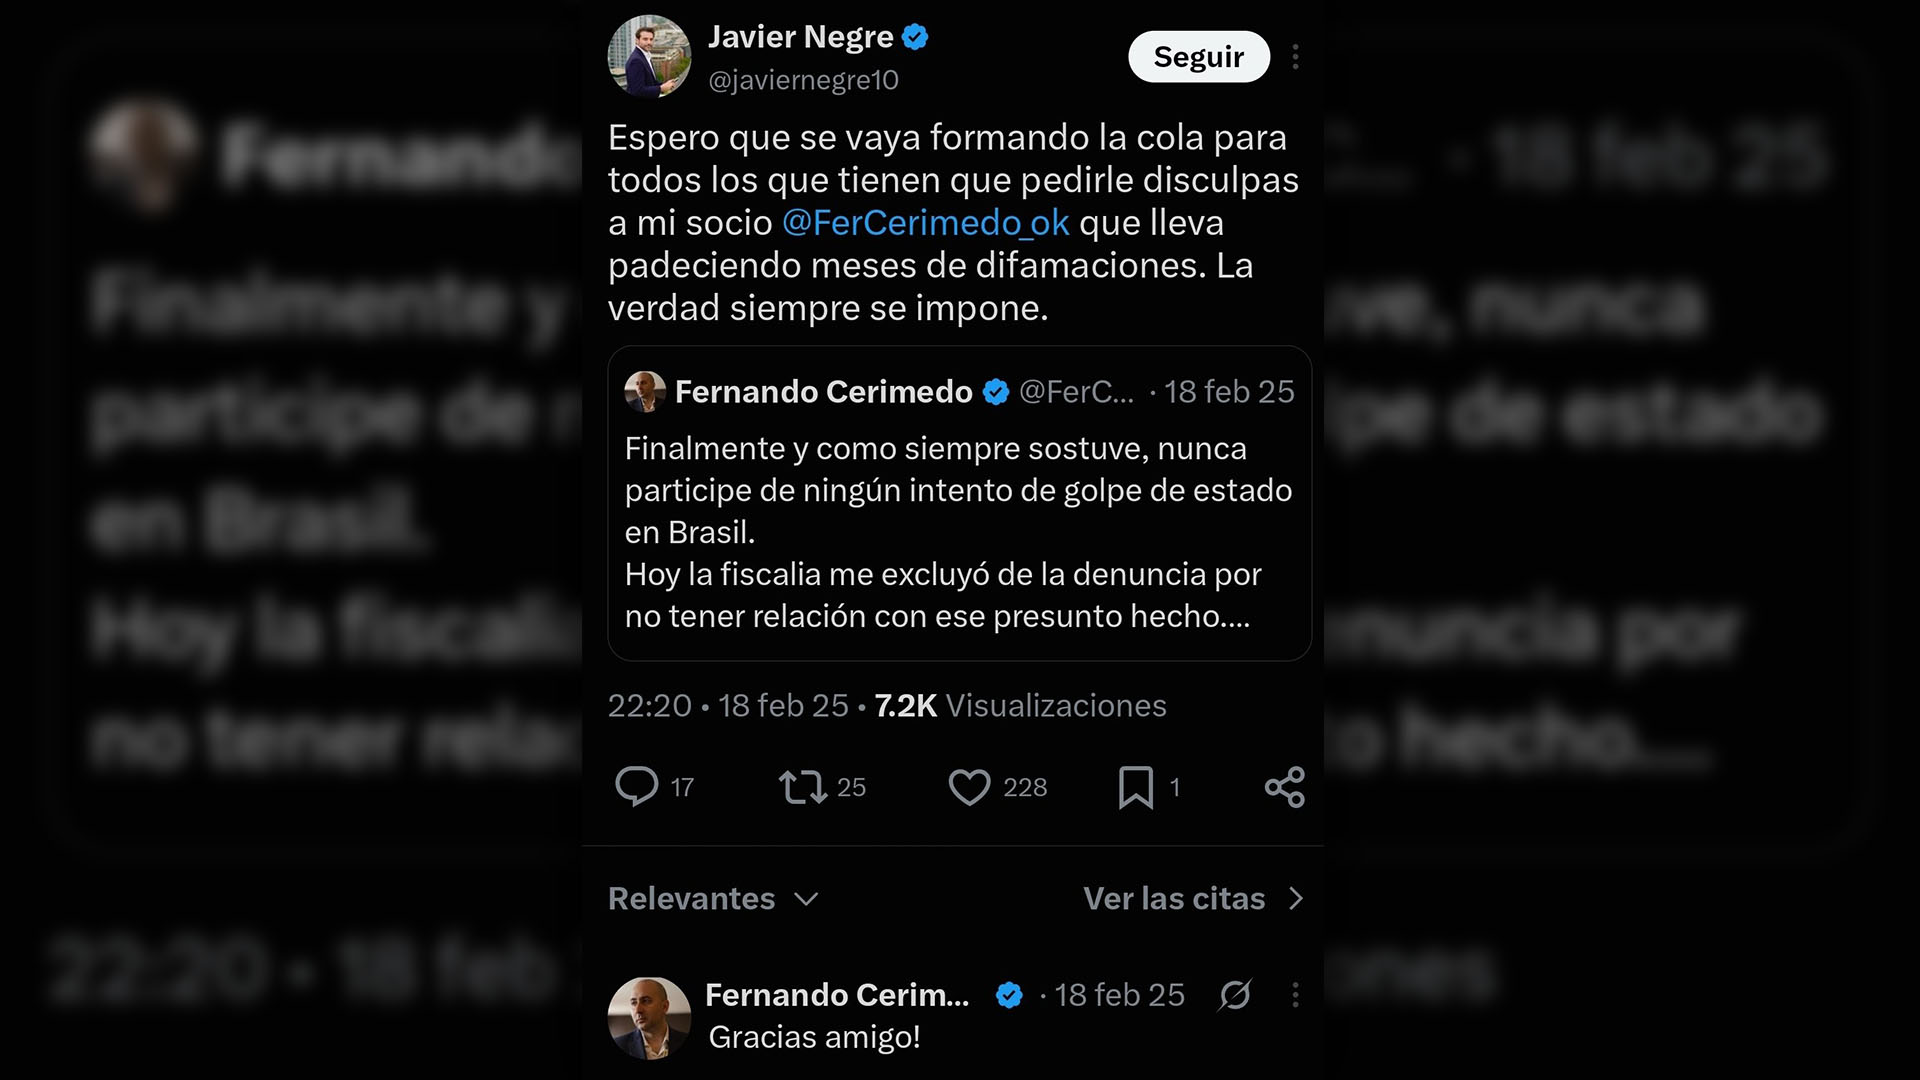
Sin ir más lejos, en febrero de 2025 —un año entero después de la presunta venta esgrimida ahora— el medio y su director celebraban premios y defendían causas judiciales refiriéndose a Cerimedo de manera inequívoca como “nuestro socio”.
Febrero de 2025: un año después de la supuesta venta, el medio seguía llamando públicamente “nuestro socio” a Cerimedo. El tuit de Javier Negre de febrero de 2025 que destruye el relato de la desvinculación al exigir disculpas para “mi socio”. Cerimedo llama “amigo” a Negre.
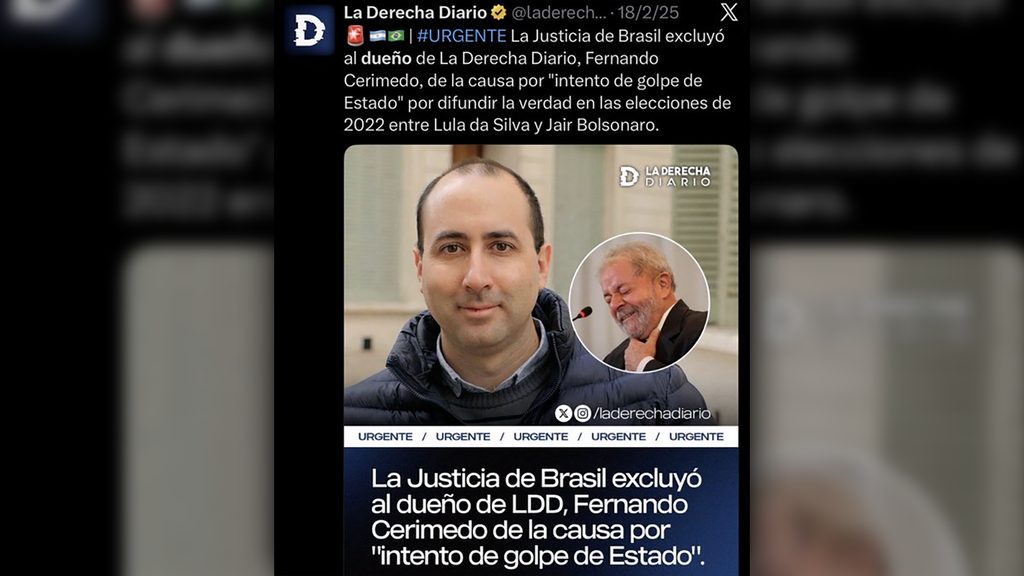
Otro fragmento del comunicado niega que Cerimedo haya sido propietario del medio, sin embargo el propio portal se refería a él como “el dueño de La Derecha Diario”en coberturas resonantes frente a cruces públicos y causas internacionales.
Nota de noviembre de 2024. La Derecha Diario presentaba a Cerimedo como su dueño. Difusión oficial de febrero de 2025 ratificando a Fernando Cerimedo en calidad de dueño.
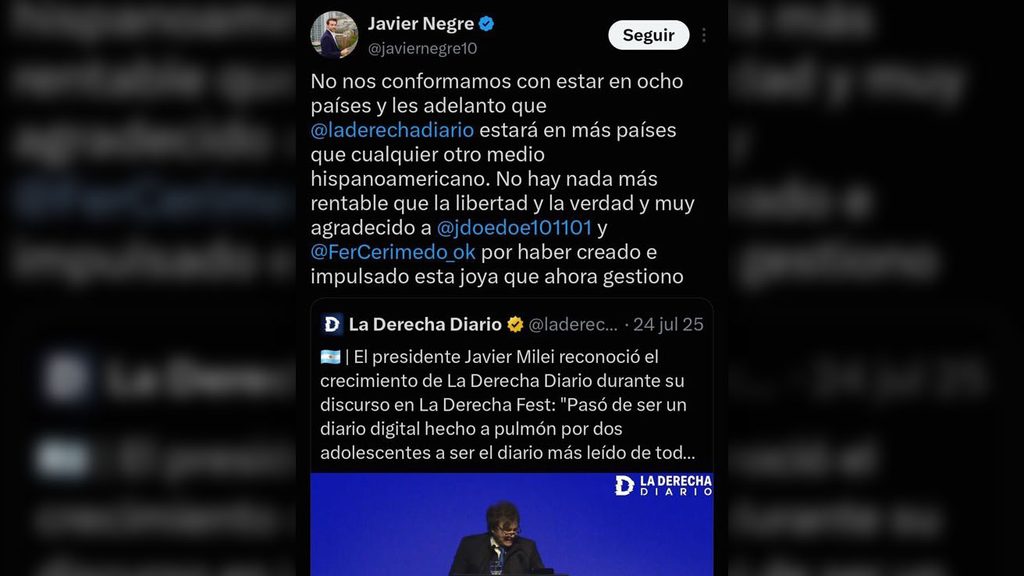
Por otro lado, el comunicado oficial también negó que Cerimedo haya tenido alguna participación en la fundación del portal, pero resulta que, en julio de 2025, el propio Negre le agradecía públicamente por haber creado el medio.
Julio de 2025: Negre le agradecía públicamente a Cerimedo por haber “creado e impulsado” el medio.
Maniobra de ocultamiento y huida digital
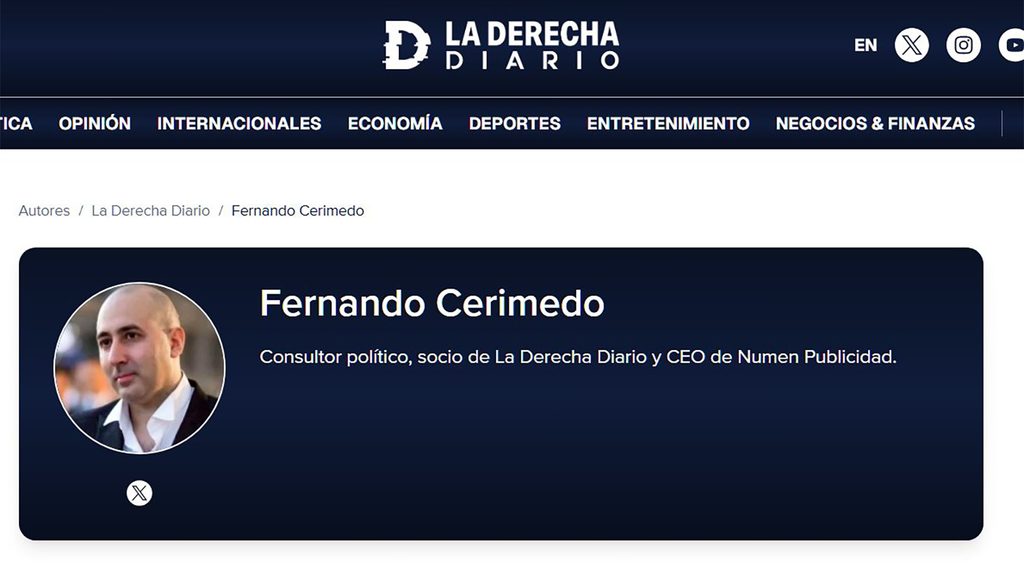
El operativo de limpieza no se limitó a la redacción de un comunicado formal, sino que exigió una intervención sobre los registros digitales del medio para borrar cualquier rastro que vinculara a Javier Negre con su socio detenido en Bolivia. La urgencia por reescribir la historia digital quedó al descubierto con la modificación sistemática de las biografías institucionales dentro de la propia web de La Derecha Diario.
El perfil web de Cerimedo el 21 de agosto de 2026, figurando textualmente como “socio de La Derecha Diario”.
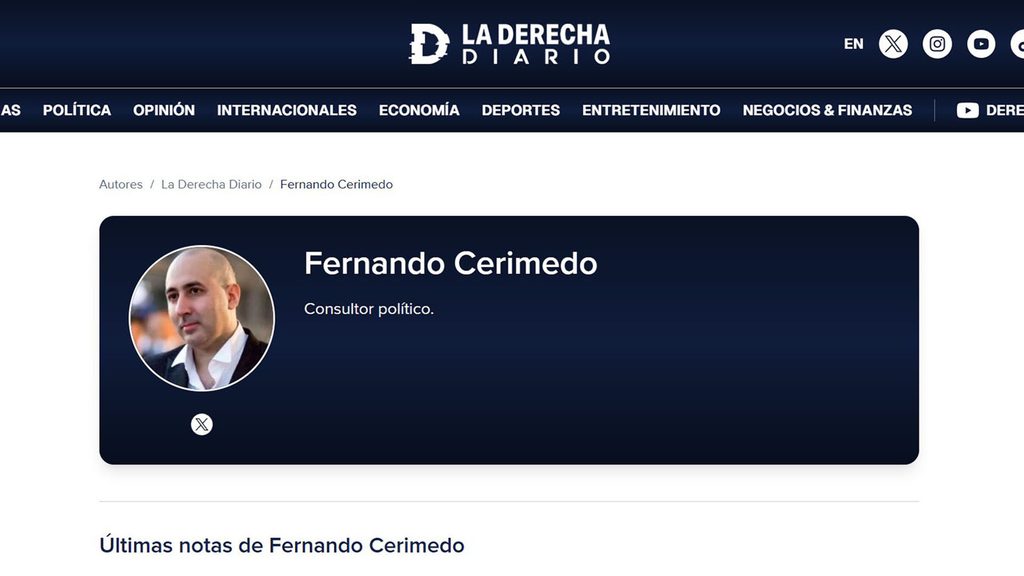
Pero Negre mandó a cambiar este perfil e intentó ocultarlo ante la caída en desgracia de Cerimedo: pocos días después, el término “socio” desapareció por completo de la plataforma, reduciendo su descripción a un genérico “Consultor político”, con el fin de maquillar su salida.
La misma biografía el 25 de agosto de 2026: tras el escándalo, borraron de urgencia la palabra “socio”.
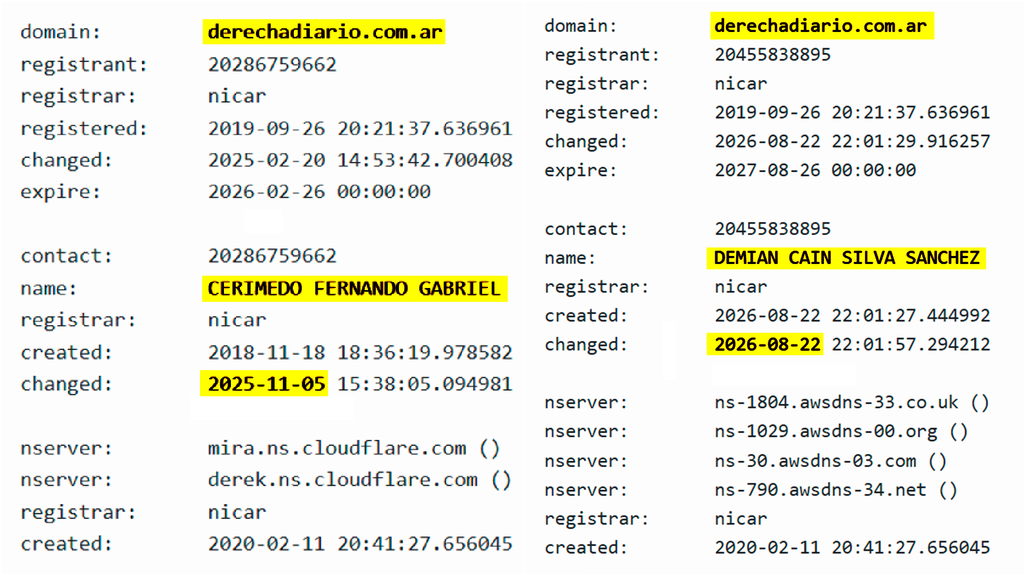
En paralelo al cambio en el sitio web, la trastienda legal y administrativa del portal experimentó movimientos idénticos en los registros oficiales. Los datos de NIC Argentina (donde se registran los sitios web con terminación en “.ar”) evidencian que el 22 de agosto de 2026, en plena ebullición del escándalo internacional y con Cerimedo ya incomunicado en el penal de Palmasola, se ejecutaron cambios súbitos en la titularidad y gestión del dominio deLa Derecha Diario.
Registros de NIC Argentina que exponen la maniobra exprés sobre el dominio ejecutada el 22 de agosto de 2026.
Intentando blindar la estructura societaria de Negre frente a las derivaciones judiciales de la causa por tentativa de homicidio, el dominio del portal dejó de estar a nombre de Cerimedo.
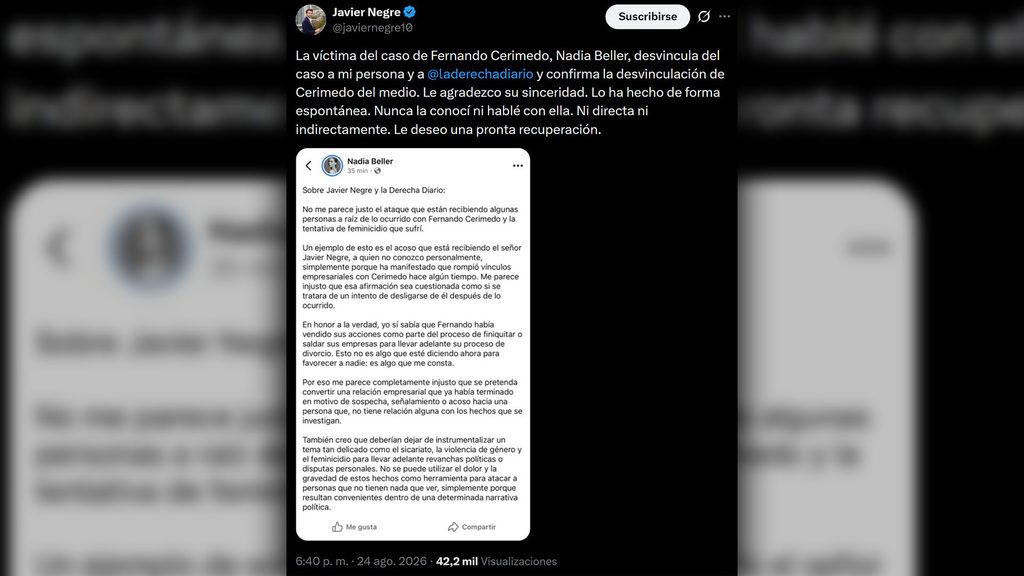
Frente a este tipo de evidencias, el propio Javier Negre recurrió a operaciones de blindaje discursivo en redes sociales, buscando apoyarse en descargos de terceros para despegar su responsabilidad personal y la del portal frente al derrumbe de su socio histórico.
El descargo de Javier Negre intentando blindar su gestión tras el estallido judicial, citando a Nadia Beller.
En definitiva, el blindaje discursivo montado a través del comunicado oficial y los descargos en redes sociales carece de cualquier sustento frente a una marea probatoria irrefutable. Ninguna operación de cirugía digital, borrado de biografías o transferencia exprés de dominios puede borrar años de archivos, notas y cruces públicos donde los propios protagonistas proclamaban a viva voz una sociedad comercial y política innegable.
La maniobra de Javier Negre para simular un despegue tardío no es más que un intento desesperado por eludir responsabilidades corporativas y judiciales, dejando en evidencia que el relato oficial construido por La Derecha Diario se derrumba por su propio peso ante la contundencia de los hechos.
Para Florencia De Sensi no hay margen para las medias tintas: Axel Kicillof dejó de gobernar. La diputada nacional del PRO por la provincia de Buenos Aires sostiene que, desde que arrancó su segundo mandato, el gobernador se dedicó casi con exclusividad a construir su candidatura presidencial dentro del justicialismo y “se olvidó de gestionar”. El diagnóstico lo dejó en una recorrida por La Plata, donde acompañó a dirigentes jóvenes del partido amarillo.
El eje de sus reproches es la seguridad. De Sensi considera un fracaso político que, a esta altura de 2026, el delito siga encabezando las inquietudes de los bonaerenses en lugar de que la agenda discuta avance tecnológico o inversión. Remarca que la conclusión la sacan tanto de las encuestas que recorren semana a semana. Los números la acompañan. Un relevamiento de la consultora Afiches, de julio de este año, detectó que más de un tercio de los hogares provinciales sufrió algún hecho de inseguridad en los últimos doce meses y que más de la mitad de la población se siente poco o nada segura en su propio barrio. Estudios previos, como los de Giacobbe, ya ubicaban a la inseguridad como la palabra que mejor define la preocupación del distrito.
Para la diputada, el gobernador tiene los recursos y “elige no usarlos”. En la entrevista que dio a El Día, enumeró herramientas que, asegura, Kicillof tiene a mano y deja guardadas. La más repetida es la ley de reincidencia y reiterancia, pensada para terminar con “la puerta giratoria de los delincuentes”. El mandatario kirchnerista, asegura, ni siquiera envió el proyecto a la Legislatura bonaerense. Algo parecido plantea con el RIGI, el régimen de incentivos a las grandes inversiones que se aprobó en el Congreso y al que la provincia sigue sin adherir, pese a que podría darle oxígeno a la economía local.
De Sensi lleva ese análisis al plano ideológico. Está convencida de que el gobernador no combate el delito porque, sencillamente, no quiere: lo ve atrapado en una matriz de pensamiento que invierte los roles y termina colocando a la víctima en el lugar del culpable y al delincuente en el de víctima. Kicillof tiene “el cerebro envenenado de zaffaronismo”, disparó.
La legisladora también cuestionó la presión impositiva que crece sin que el vecino la vea reflejada en obra pública ni en servicios.En este marco, desempolvó dos capítulos que el peronismo bonaerense prefiere no recordar: las escuelas que permanecieron cerradas durante los dos años de pandemia y la devolución de celulares a los presos, una medida que les permitió seguir manejando sus negocios delictivos desde adentro de la cárcel.
En un festejo popular en La Colina, Buenos Aires, los organizadores usaron bidones de un herbicida prohibido para trasladar chorizos, verduras y líquidos destinados a la comida comunitaria. Tras la viralización, la comuna admitió la falta de controles y la oposición evalúa una denuncia penal.
Los fondos van a una fundación civil cuyo presidente designa el propio Estado Mayor. En 2026 salió una sola edición, y el caso se conoce semanas después de la denuncia por sobresueldos en la Armada.
Resulta inaceptable que, mediante una medida cautelar dictada por un juzgado provincial, se haya impedido la aplicación de una ley nacional en la Provincia de Buenos Aires.
La magistrada reconoce que su decisión se basa únicamente en sus presunciones: “El Poder Judicial no…