Caputo enfrenta un crecimiento menor al esperado y se complica el regreso a los mercados

Las consultoras recortaron su proyección al 2% tras la caída de la industria y la construcción en julio, mientras la morosidad del crédito industrial se quintuplicó en un año y medio.
rafaela-biazi-470405-unsplash.jpg
10 Years Experiences

Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.

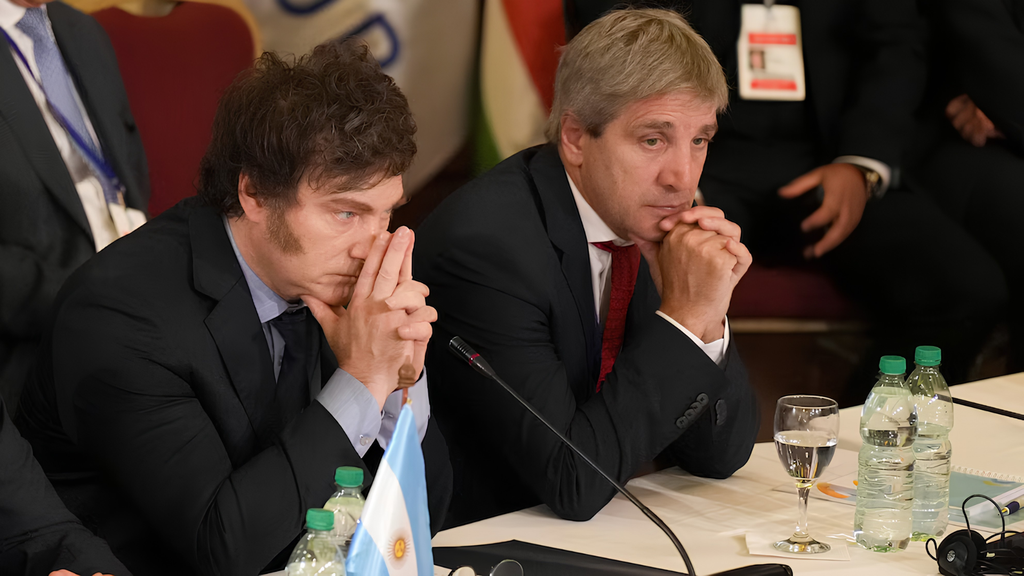
La economía atraviesa una contradicción que desconcierta a los analistas. Mientras las exportaciones baten récords históricos mes tras mes y el superávit comercial se acumula por más de 30 meses consecutivos, la actividad interna se estanca y el crecimiento del PBI se proyecta muy por debajo de lo que estimaban tanto el Gobierno como el Fondo Monetario Internacional (FMI).

A esto se suma un riesgo país que, pese a bajar —volvió a rozar los 500 puntos— encareció el financiamiento del programa del ministro de Economía Luis Caputo, y un shock petrolero internacional que empuja las tasas globales a máximos de casi dos décadas.

“El riesgo país es lo más nocivo que puede haber para la inversión”, dijo Fabián Kon, CEO del Banco Galicia, advirtiendo que un riesgo país en estos niveles “está condicionando totalmente” el proceso de crecimiento.

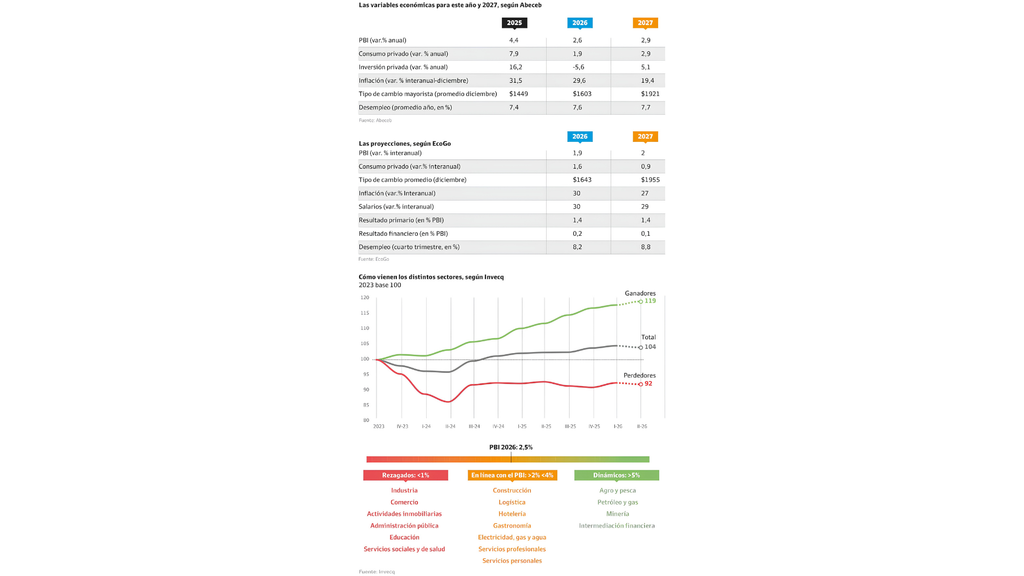
El dato central es un recorte generalizado de las proyecciones de crecimiento. A comienzos de 2026, el FMI proyectaba una expansión del PBI del 4% y el Gobierno la estimaba en 5% en la Ley de Presupuesto. Hoy, el consenso de los especialistas privados ubica ese indicador en apenas el 2%, con los más optimistas apostando a un 2.5%.
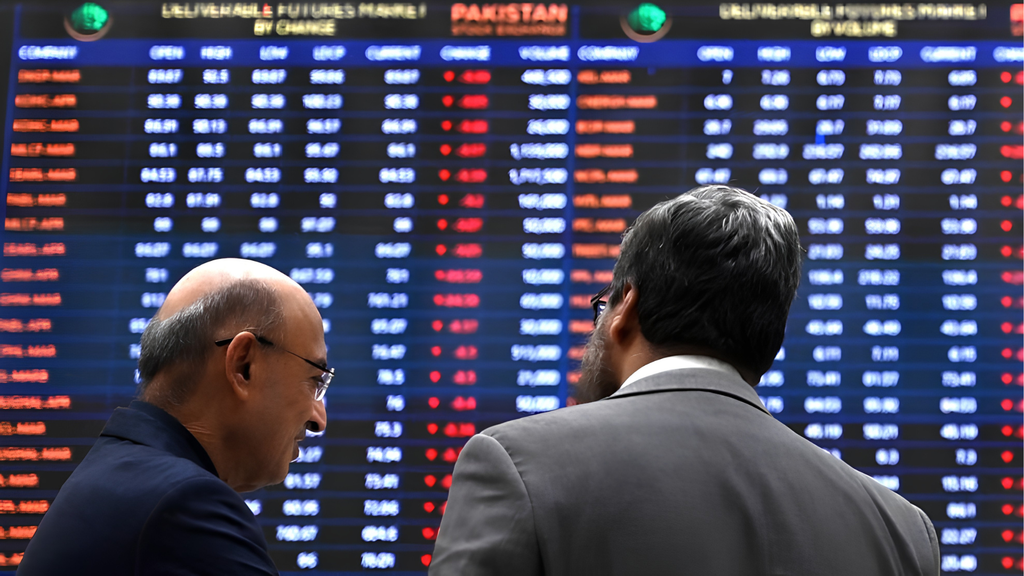
El Relevamiento de Expectativas de Mercado (REM) del Banco Central, que compila las estimaciones de consultoras, centros de investigación y bancos, ilustra el deterioro con nitidez, reportándose a medida que avanzó el año. En diciembre de 2025, las estimaciones ubicaban la expansión del PBI en torno al 3.5%, mientras que a comienzos de enero de 2026 la previsión descendió al 3.2%.

La corrección continuó durante los meses siguientes. Hacia mediados de 2026, el Relevamiento de Expectativas de Mercado proyectaba un crecimiento del 2.7%, pero en la medición de agosto la estimación volvió a reducirse hasta el 2.1%.

Las cifras quedaron así considerablemente por debajo de las previsiones iniciales. El Fondo Monetario Internacional había proyectado originalmente una expansión del 4% para 2026, mientras que el Gobierno nacional había contemplado en el Presupuesto un crecimiento del 5%.

De esta manera, la expectativa de crecimiento pasó de un escenario inicial de entre 4% y 5% a una previsión cercana al 2% hacia agosto, lo que refleja una revisión significativa de las perspectivas económicas para 2026.
— Ministro de Economía de la Nación, Luis “Toto” Caputo

Consultoras específicas confirman la tendencia. Latin Securities Argentina bajó su rango de 3%–3.5% (en enero) a 2%–2.5%. Eco Go recortó de 2.7% a 2.0%, una caída de 0.7 puntos porcentuales. Analytica ubica su escenario base “levemente por debajo del 2%”.

“La debilidad de la actividad vista como un todo está ganando peso en la preocupación del mercado, más que nada por una razón electoral”, afirmó Elisabet Bacigalupo, responsable de Análisis Macroeconómico de la consultora Abeceb, que prevé un crecimiento del PBI de 2.6% para este año. “La gente tiene que gastar más en servicios, prepaga, salud, luz, gas, eso es consumo que sube, pero la gente siente que cada vez la plata le alcanza menos, no es consumo que le cause placer”, añadió.

El detonante inmediato de las revisiones fue el dato del INDEC de julio de 2026, que mostró caídas abruptas y simultáneas en dos sectores clave para el empleo y el PBI. Estos dos rubros concentran alrededor de una cuarta parte del empleo asalariado privado registrado, lo que amplifica el impacto social de su retroceso.

La actividad industrial y la construcción registraron caídas durante julio, aunque mostraron diferencias en el desempeño acumulado de los primeros siete meses de 2026.
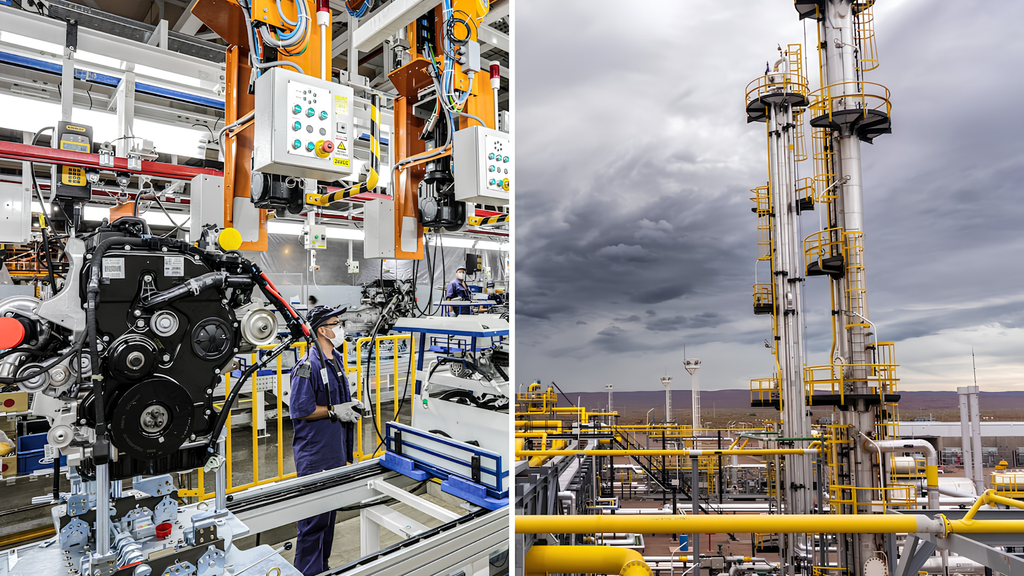
La industria manufacturera retrocedió un 5% respecto de junio y cayó un 4.9% en comparación con julio de 2025. Entre enero y julio, la producción industrial acumuló una contracción del 2.6%.

“La clave de 2027 es que puede ganar cualquiera y puede pasar de todo en un escenario de tres tercios. Esto tiene correlación con el riesgo país y con el mercado cambiario”, sostuvo Carlos Pérez, director de la Fundación Capital y exgerente general del Banco Central, quien destaca que “si sigue el escenario base tendrías una evolución de la inflación y el tipo de cambio por debajo del 20% en 2027 y crecimiento del 2%”.

La construcción también mostró un resultado negativo en julio, con una baja mensual del 4.6% y una caída interanual del 4.5%. Sin embargo, a diferencia de la industria, el sector mantuvo un crecimiento acumulado del 1.7% durante los primeros siete meses del año.

La magnitud es significativa por varias razones. La caída mensual del 5% en la industria fue su mayor retroceso intermensual desde el derrumbe de la pandemia de COVID-19. Doce de las dieciséis divisiones industriales terminaron en baja interanual, con los golpes más duros en “Otros equipos e instrumentos” (-31.4%), “Maquinaria y equipo” (-26.7%) y “Prendas de vestir, cuero y calzado” (-15.9%). En la construcción, el consumo de insumos se desplomó, particularmente en asfalto (-23.1%), yeso (-21.2%), ladrillos huecos (-12.9%) y cemento portland (-8.1%).
Lo que más preocupó no fue solo el retroceso, sino la aceleración de la caída, siendo que la construcción venía de bajar 4.3% en junio y profundizó a 4.6% en julio, mientras la industria revirtió una suba interanual del 2.1% en junio para desplomarse. Este relevamiento “más profundo de lo anticipado” es lo que obligó a las consultoras a recortar sus números.

La economía a dos velocidades

La aparente paradoja —récord exportador con recesión interna— se explica por lo que los economistas llaman una economía a dos velocidades, con sectores que avanzan en sentidos opuesto, unos con fuerza mientras otros continúan atravesando dificultades.

Por un lado, las actividades vinculadas a los recursos naturales se consolidan como los principales motores del crecimiento. La energía, impulsada especialmente por la producción de petróleo y gas de Vaca Muerta, junto con la minería y la agroindustria, sostiene buena parte del dinamismo exportador. En junio, incluso, el petróleo crudo se convirtió en el principal producto de exportación del país, por encima de dos componentes históricamente relevantes del complejo sojero como la harina y el aceite.
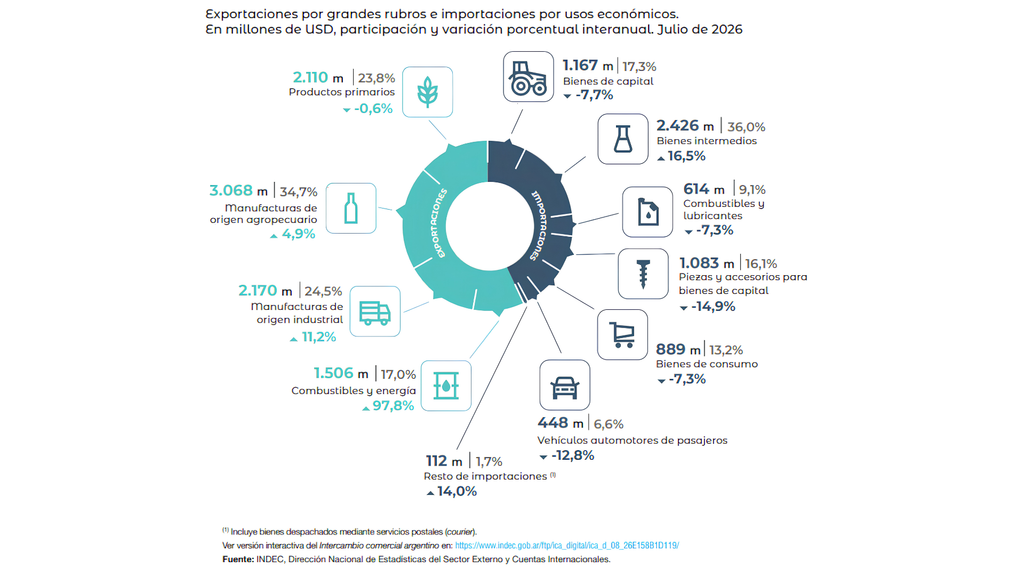
En contraste, la industria manufacturera, la construcción y el comercio mantienen un desempeño débil. Estos continúan afectados por la retracción del consumo interno, el elevado costo del financiamiento y una mayor competencia de productos importados, configurando un escenario económico marcado por una creciente disparidad entre las actividades orientadas a la exportación y aquellas que dependen principalmente del mercado interno.

El problema estructural es que los sectores que crecen (energía y minería) son intensivos en capital pero generan relativamente poco empleo, mientras que los que caen (industria y construcción) son los grandes empleadores. Por eso, aunque las exportaciones vuelan, el crecimiento agregado del PBI se estanca. El sector externo es hoy el principal ancla del desempeño económico, pero no logra arrastrar al resto de la economía.

Los números de comercio exterior son genuinamente históricos y no forman parte de la “paradoja” como error, sino como realidad concreta. La balanza comercial encadenó 32 meses consecutivos de superávit hasta julio de 2026, con las exportaciones argentinas manteniendo un desempeño elevado durante buena parte de 2026, con registros mensuales que alcanzaron máximos históricos. En marzo, las ventas al exterior totalizaron USD$8.645 millones, mientras que en abril ascendieron a USD$8.914 millones. La tendencia se profundizó en mayo, cuando las exportaciones llegaron a USD$9.537 millones, el mayor nivel de la serie consignada.

Por otro lado, la morosidad empresarial se encuentra a la alza y ya golpea a las empresas. De acuerdo el Centro de Estudios de la UIA (CEU-UIA), la morosidad del crédito bancario en la industria se quintuplicó en 18 meses, pasando del 0.7% en diciembre de 2024 al 3.8% en junio de 2026.
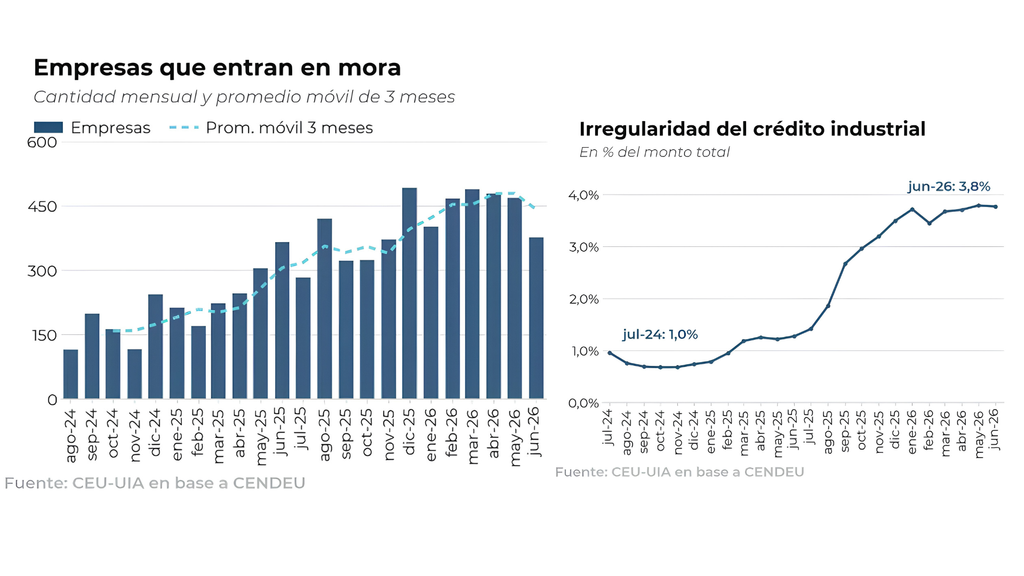
El deterioro financiero afectaría a unas 4.300 empresas industriales, equivalentes a cerca del 12% de las firmas que mantienen deuda con el sistema bancario. El saldo irregular acumulado asciende a unos $968.000 millones, sobre un volumen total de crédito cercano a los $25 billones.

La situación se agravó en paralelo con el freno del financiamiento productivo. Después de registrar un crecimiento real del 106% entre fines de 2023 y julio de 2025, el crédito destinado a la producción prácticamente se paralizó y apenas avanzó un 0.2% en términos reales entre julio de 2025 y mayo de 2026.

A ese escenario se sumó el fuerte encarecimiento del costo financiero. Las tasas aplicadas a los adelantos en cuenta corriente llegaron a alcanzar picos de hasta el 190% nominal anual en octubre de 2025, elevando considerablemente la presión sobre las empresas que dependen del crédito bancario para sostener su capital de trabajo.
— La consultora EcoGo, identifica a los altos niveles de morosidad como uno de los factores del freno y recorte en las proyecciones de crecimiento

En junio, los envíos al exterior se ubicaron en USD$9.055 millones y, aunque retrocedieron respecto del mes anterior, permanecieron en niveles elevados. En julio, las exportaciones alcanzaron USD$8.854 millones, un récord para ese mes.

“El Gobierno, en un baño de realidad, dejó de hablar de esa meta y finalmente entendió que la desinflación es un proceso lento”, señaló el economista, fundador y presidente de la asesora Analytica, Ricardo Delgado, sobre la meta de que el índice mensual empiece con cero y subrayando que “para bajar la inflación hace falta paciencia estratégica” y que “este año no es de un gran logro anti inflacionario”.

El crecimiento también se reflejó en la comparación interanual. Las exportaciones aumentaron 30.1% en marzo, 33.6% en abril y 34.4% en mayo. Posteriormente, el ritmo de expansión se moderó, con una suba del 24.5% en junio y del 14.1% en julio.

El avance de las ventas externas permitió sostener un amplio superávit comercial durante todo el período. El saldo positivo fue de USD$2.523 millones en marzo y de USD$2.711 millones en abril, antes de alcanzar un máximo de USD$3.504 millones en mayo. En junio, el superávit se redujo a solo USD$2.194 millones y en julio volvió a disminuir hasta USD$2.115 millones.

Los 500 puntos que complican a Caputo

El riesgo país es el sobreprecio (o spread) que un país emergente debe pagar sobre los bonos del Tesoro de EE.UU. para financiarse en dólares, donde este mide diariamente el índice EMBI+ de JP Morgan. Cuanto más alto, más caro y difícil es para el Gobierno y las empresas conseguir crédito internacional.
Este martes, el indicador volvió a superar los 500 puntos durante la rueda para estacionarse en 496 puntos básicos. Aunque en lo que va de 2026 acumula una baja de 73 puntos —reflejo del equilibrio fiscal, la recuperación de reservas y mejoras en las calificaciones de deuda—, sigue lejos del umbral necesario para volver a los mercados. Un experto del BBVA fue explícito, explicando que “deberíamos verlo por debajo de los 300 puntos como para pensar en un retorno del Tesoro a los mercados internacionales de deuda”.

El nivel del riesgo país desbarata uno de los supuestos centrales del programa de Luis Caputo. El mercado calcula que al Gobierno le faltan unos USD$10.000 millones para cubrir los vencimientos de deuda hasta el final del mandato del presidente Javier Milei, y un riesgo país alto encarece esa refinanciación. Pero el problema no termina en el Tesoro, siendo que también encarece el financiamiento de las empresas que acumularon deuda durante el “festival de emisiones” y de las inversiones que el propio Gobierno presenta como el motor de la próxima etapa.

Lo que conecta el riesgo país es un factor completamente externo. Una crisis energética global derivada de la guerra en Medio Oriente, ya que con la presión internacional se habría ayudado a subir el riesgo país argentino de manera indirecta.
Arabia Saudita ocupa un papel central en el mercado energético internacional por su capacidad para aumentar o reducir rápidamente su producción y compensar eventuales faltantes de crudo, una función que le ha valido la comparación con un “banco central del petróleo global”.

Tras el cierre del estrecho de Ormuz por parte de Irán en medio de la guerra, Riad pasó a depender de manera decisiva del oleoducto Este-Oeste para redirigir cerca de 4 millones de barriles diarios, equivalentes a aproximadamente el 4% del suministro mundial, hacia el puerto de Yanbu, sobre el mar Rojo.

Sin embargo, el viernes, una serie de ataques con drones atribuidos a los hutíes de Yemen obligó a interrumpir el funcionamiento de esa vía, considerada la principal alternativa saudí para eludir Ormuz. La situación aumentó la presión sobre las reservas almacenadas en Yanbu, que alcanzarían para sostener apenas entre cinco y siete días de exportaciones.

El impacto se refleja también en los niveles de extracción. La producción saudí cayó hasta los 6.2 millones de barriles diarios en agosto, muy por debajo de los 10.9 millones registrados en febrero, antes del inicio del conflicto. La combinación entre la reducción de la producción, el bloqueo de Ormuz y la interrupción del oleoducto hacia el mar Rojo amenaza así con limitar considerablemente la capacidad de Riad para actuar como proveedor de última instancia del mercado petrolero mundial.
Search

Unite a nuestro grupo de Telegram, donde te compartimos las noticias más importantes.

En un año se sumaron 348 mil trabajadores en negro y nueve de cada diez son cuentapropistas

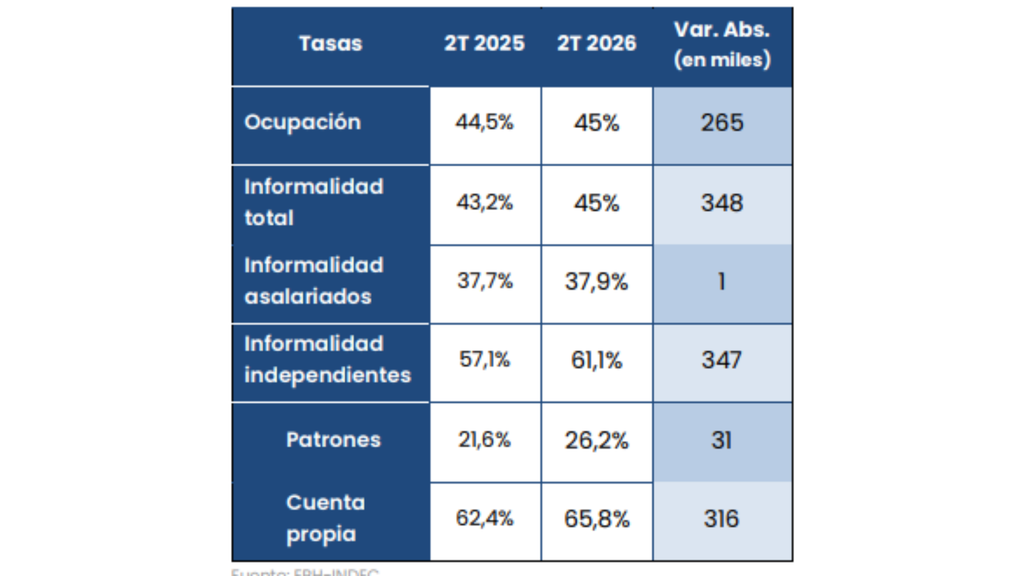
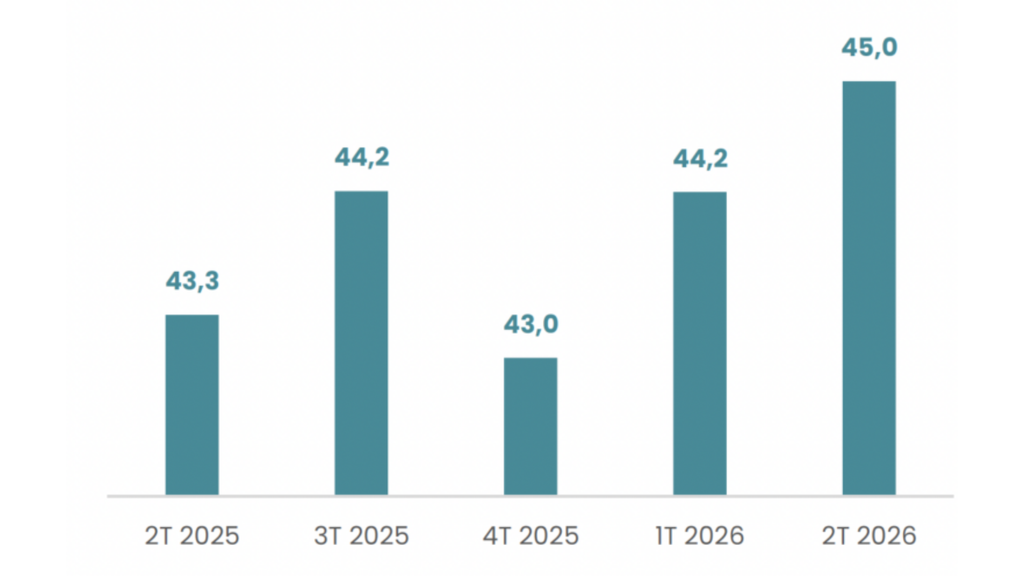
Según un informe elaborado a partir de datos del INDEC, la tasa de informalidad pasó del 41.4% a fines de 2023 al 45% en el segundo trimestre de 2026. En ese segundo trimestre, el 45% de las personas ocupadas en los 31 aglomerados urbanos relevados por la Encuesta Permanente de Hogares (EPH) tenía un empleo informal, y alrededor de 6.1 millones sobre 13.6 millones de ocupados.

El aumento interanual fue estadísticamente significativo, con una tasa que había sido 43.2% en el segundo trimestre de 2025. La informalidad laboral alcanza al 45% de los trabajadores en Argentina y supera el 80% entre los cuentapropistas de varias ciudades del norte del país.

No obstante, el porcentaje superior al 80% no describe a todos los trabajadores del norte ni al norte en su conjunto. Se refiere exclusivamente a los trabajadores por cuenta propia de determinados aglomerados urbanos. Por ejemplo, Formosa registró 87.9%; Gran Tucumán–Tafí Viejo, 87.6%; Santiago del Estero–La Banda, 87.5%; Gran Resistencia, 84%; y Gran San Juan, 83%. En la Ciudad Autónoma de Buenos Aires (CABA), el mismo indicador para cuentapropistas fue del 32.8%.

— La evolución de la tasa de informalidad laboral en Argentina (en porcentaje) basada en datos de la Encuesta Permanente de Hogares (EPH-INDEC), analizada en informes del IIEP UBA-CONICET y del Observatorio Económico Social de la Universidad Nacional de Rosario

Entre los trabajadores asalariados, el índice se ubicó en el 37.9%, mientras que entre quienes trabajan por cuenta propia trepó al 65.8% en el mismo período. Hay otra coincidencia que puede confundir, ya que en el segundo trimestre de 2026, la tasa de empleo también fue 45%. Pero mide otra cosa, siendo qué proporción de la población total estaba ocupada. La tasa de informalidad, en cambio, indica qué proporción de quienes ya tenían trabajo lo hacía informalmente.

“Informal” no significa solamente cobrar en efectivo ni necesariamente realizar una actividad ilegal. Significa que el puesto o la actividad se desarrolla “en negro” y al margen de alguna de las normas laborales, tributarias o previsionales que deberían cubrirla.

La metodología para medir la informalidad laboral varía según la categoría ocupacional. En el caso de los asalariados, se considera que un trabajador es informal cuando su empleador no le realiza los descuentos correspondientes a la seguridad social, una situación que, en términos cotidianos, caracteriza al empleo no registrado.

Para los cuentapropistas y patrones, la informalidad se determina a partir del grado de formalización de su actividad. De acuerdo a la combinación de respuestas de la EPH, se los clasifica como informales cuando no están inscriptos para realizar aportes, no pueden emitir facturas o no llevan registros fiscales.

Por su parte, los trabajadores familiares que no perciben una remuneración fija son considerados informales en todos los casos.

Por eso, “cuentapropista” e “informal” no son sinónimos. Un profesional que factura y hace aportes es un cuentapropista formal, mientras que una persona que vive de changas, vende sin inscripción o presta servicios sin facturar puede ser cuentapropista informal. Del mismo modo, un asalariado puede tener horario y jefe, pero seguir siendo informal si la relación no está registrada.

¿Qué cambió desde 2023?

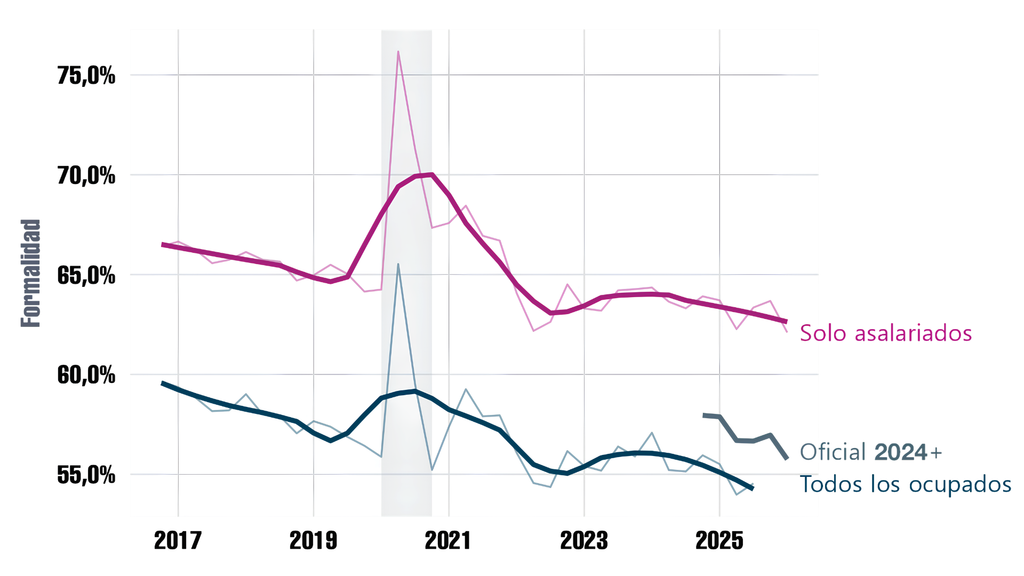
La comparación que ubica la informalidad en 41.4% a fines de 2023 y en 45% en 2026 equivale a una suba de 3.6 puntos porcentuales. No significa que haya aumentado en términos relativos, sino alrededor de 8.7% respecto del nivel inicial. La serie larga exige una aclaración. El INDEC comenzó a medir oficialmente la informalidad para todo el universo de ocupados desde el cuarto trimestre de 2024, cuando el Observatorio de la UNR reconstruyó hacia atrás una serie comparable para asalariados, cuentapropistas, patrones y trabajadores familiares.

El deterioro reciente se explica sobre todo por el empleo independiente. Entre el segundo trimestre de 2025 y el mismo período de 2026 hubo 348.000 trabajadores informales adicionales en los aglomerados relevados, unos 316.000 fueron cuentapropistas, 31.000 patrones y apenas unos 1.000 asalariados. Es decir, el aumento de la informalidad cuentapropista explicó el 91% del incremento interanual total.

Al mismo tiempo, cambió la composición del empleo. Entre fines de 2023 y el segundo trimestre de 2026, los asalariados bajaron de 73.7% a 70.5% de los ocupados, mientras los cuentapropistas subieron de 22.6% a 25.5%. Esto produce un efecto composición, donde aunque la informalidad asalariada se moviera poco, el promedio general aumenta si crece el peso de una categoría —el cuentapropismo— cuya informalidad es mucho mayor.

Esto no prueba que todo nuevo cuentapropista haya sido un asalariado formal despedido ni permite atribuir automáticamente el fenómeno a una sola política. La EPH muestra simultáneamente cuántos trabajadores hay en cada categoría, pero no basta por sí sola para reconstruir todos los recorridos individuales ni separar completamente causalidad macroeconómica, decisiones empresariales, regulaciones y estrategias familiares.

— La evolución de la formalidad laboral en Argentina (2017–2025/2026), dividida en dos series según datos de la Encuesta Permanente de Hogares (EPH) del INDEC

No obstante, la brecha territorial no se reduce a una supuesta menor “cultura de cumplimiento”. Responde en gran parte a la heterogeneidad productiva, en que algunos territorios concentran empresas grandes, actividades de alta productividad, empleo público y servicios profesionales, puesto que otros dependen más de microunidades, comercio de baja escala, changas, construcción, servicio doméstico y autoempleo de subsistencia.

La Comisión Económica para América Latina y el Caribe (CEPAL) identifica que existiría un mayor riesgo de informalidad en NOA y NEA, asociado con perfiles productivos, estructura empresarial, educación y características de los mercados laborales territoriales.

El tamaño de la unidad productiva es decisivo. En el primer trimestre de 2026, la informalidad era de aproximadamente 68% en establecimientos de hasta cinco trabajadores, pero de 13% en los de más de 40. Además, más de tres cuartas partes del empleo informal se concentraba en los establecimientos más pequeños. Las economías regionales con muchas microempresas y pocos empleadores grandes tienen, por lo tanto, menos “puertas de entrada” al empleo registrado.

También opera el nivel educativo, aunque no como culpa individual sino como mecanismo de segmentación. En el primer trimestre de 2026, la informalidad alcanzaba 67.3% entre quienes tenían hasta secundario incompleto, 44.5% entre quienes tenían secundario completo o universidad incompleta y 17.2% entre universitarios completos. Cuando un territorio reúne menor oferta de empleos calificados, empresas pequeñas y actividades de baja productividad, esas desventajas tienden a reforzarse entre sí.

La desigualdad aparece incluso dentro de una misma área metropolitana. En el primer trimestre de 2026, la informalidad total fue 26% en CABA y 47.5% en los partidos del Gran Buenos Aires. Entre los cuentapropistas del conurbano llegó a 70.2%. Esto muestra que la explicación no es simplemente “capital versus interior”, sino una estructura económica y social fragmentada dentro de cada región.

Sectores más expuestos

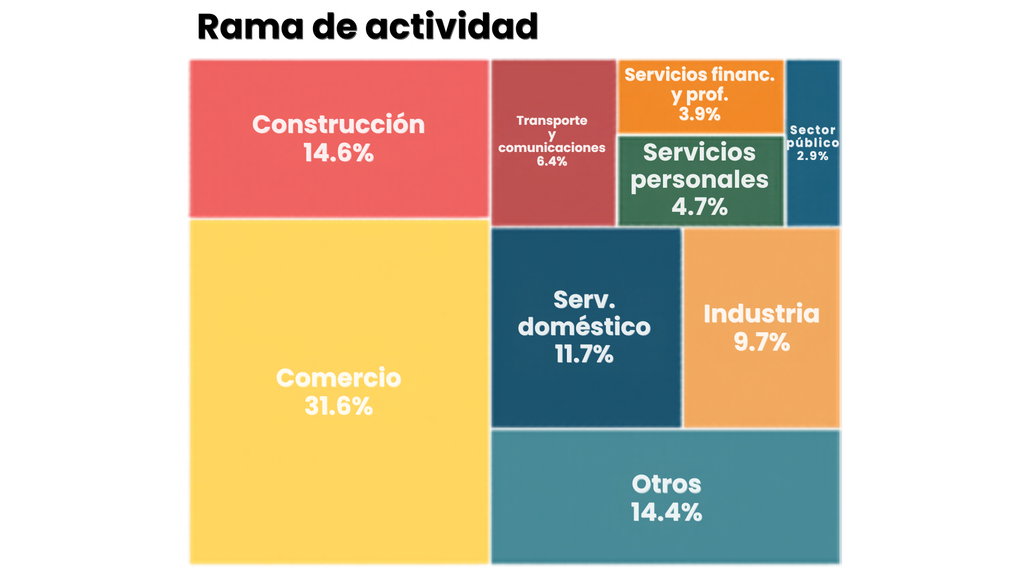
El servicio doméstico registró 77.4% de informalidad y la construcción 76.2% en el primer trimestre de 2026. Detrás aparecían gastronomía y alojamiento, con 63.9%, y comercio con 54.7%.

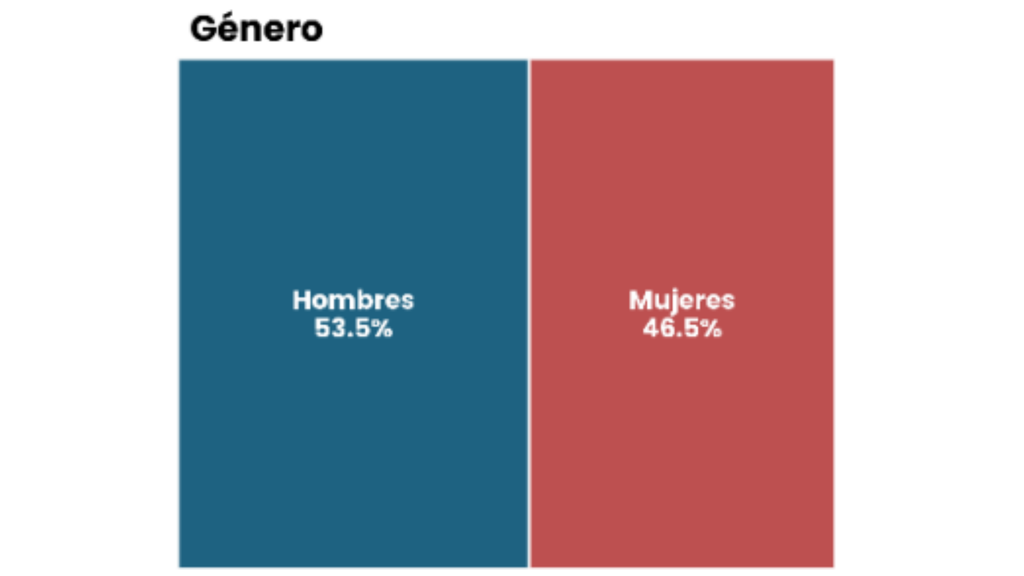
Servicio doméstico y construcción también revelan una división de sexos. Entre personas con hasta secundario incompleto, alrededor de 34.1% de las mujeres trabajaba en casas particulares y aproximadamente 27% de los varones lo hacía en construcción. Si se excluyera el servicio doméstico, la informalidad femenina bajaría de 45.9% a 40.6%; si se excluyera la construcción, la masculina descendería de 42.8% a 36.7%.

Para un asalariado, la informalidad suele implicar ausencia o debilitamiento de aportes jubilatorios, cobertura de riesgos del trabajo, licencias pagas, aguinaldo, vacaciones, indemnización y capacidad efectiva para reclamar derechos. Para un independiente, puede significar no aportar, no facturar y quedar fuera de circuitos de crédito, contratos o cobertura previsional. No todas las personas informales pierden exactamente las mismas protecciones, pero comparten una inserción más expuesta a interrupciones e ingresos inestables.

La brecha no es solo jurídica. Controlando por educación, edad, sexo, región, rama, categoría ocupacional y tamaño del establecimiento, el Instituto Interdisciplinario de Economía Política de Buenos Aires (IIEP) estimó para los asalariados informales una penalidad de ingresos cercana al 34% en el primer trimestre de 2026, frente a 100 unidades de ingreso de un formal comparable, un informal recibía aproximadamente 66.

La informalidad y la pobreza están estrechamente asociadas, aunque una no equivale automáticamente a la otra. En el primer trimestre de 2026, 21% del total de trabajadores vivía en hogares pobres; la proporción era 35% entre informales y 10% entre formales. A su vez, 8.2% de los informales vivía en hogares cuyos ingresos no llegaban a la mitad de la canasta básica total.

Los datos de aglomerados pequeños deben leerse con cautela porque provienen de muestras y poseen márgenes de error mayores. El INDEC señala que diferencias pequeñas pueden no ser estadísticamente significativas y publica coeficientes de variación e intervalos de confianza; por ello, un ordenamiento exacto entre ciudades no siempre implica que sus situaciones sean realmente distintas.

El 45% no indica simplemente que “faltan inspecciones”. Revela que casi la mitad del empleo urbano se genera en relaciones o unidades que no logran —o eligen no— cumplir plenamente las normas, dentro de una economía muy desigual en productividad, escala empresarial, educación y oportunidades territoriales. La fiscalización importa, pero por sí sola no crea empresas productivas ni puestos formales donde casi no existen.

Una estrategia integral requeriría combinar simplificación tributaria y registral para unidades pequeñas, incentivos bien diseñados para formalizar, inspección focalizada en relaciones asalariadas encubiertas, protección social que no desaparezca ante transiciones laborales, formación y certificación de competencias, acceso al crédito y políticas de desarrollo productivo territorial. Si solo se abarata la contratación sin modificar la estructura productiva, puede no aparecer suficiente empleo formal y por sí solo se sanciona sin ofrecer una vía viable de transición, parte de la actividad de subsistencia puede desaparecer o esconderse más.

ARCA puso la mira en OnlyFans y les reclama hasta US$300.000 a creadoras argentinas

La Agencia de Recaudación y Control Aduanero, más conocida por sus siglas ARCA, envió esta semana avisos a creadoras de OnlyFans, la plataforma de contenidos para adultos, por presuntos ingresos sin declarar. En algunos casos, los montos detectados a su nombre oscilaron entre 200.000 y 300.000 dólares en los períodos fiscales 2022 a 2024, cifras que las afectadas aseguraron no haber recibido porque terceros administraban sus cuentas.

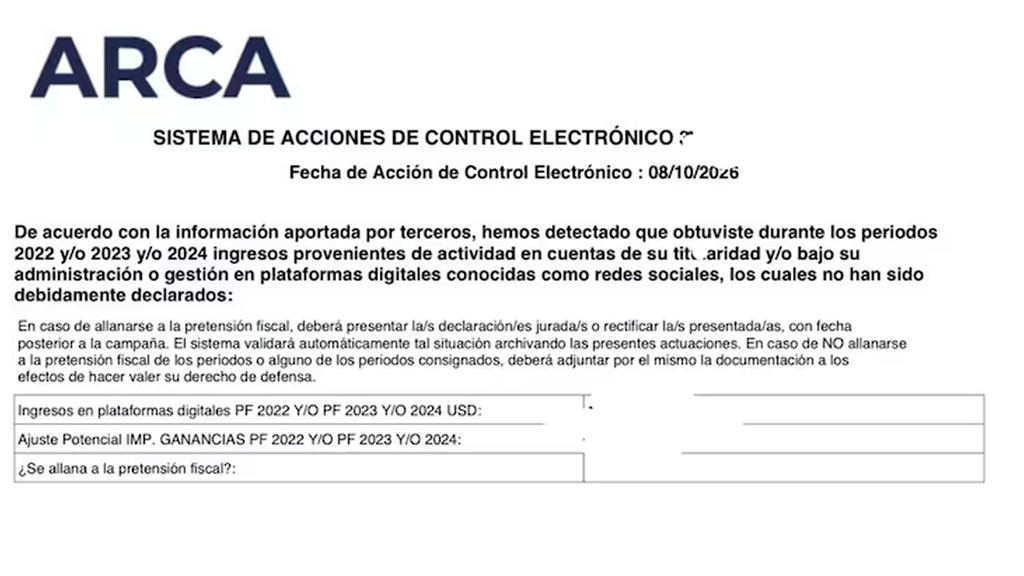
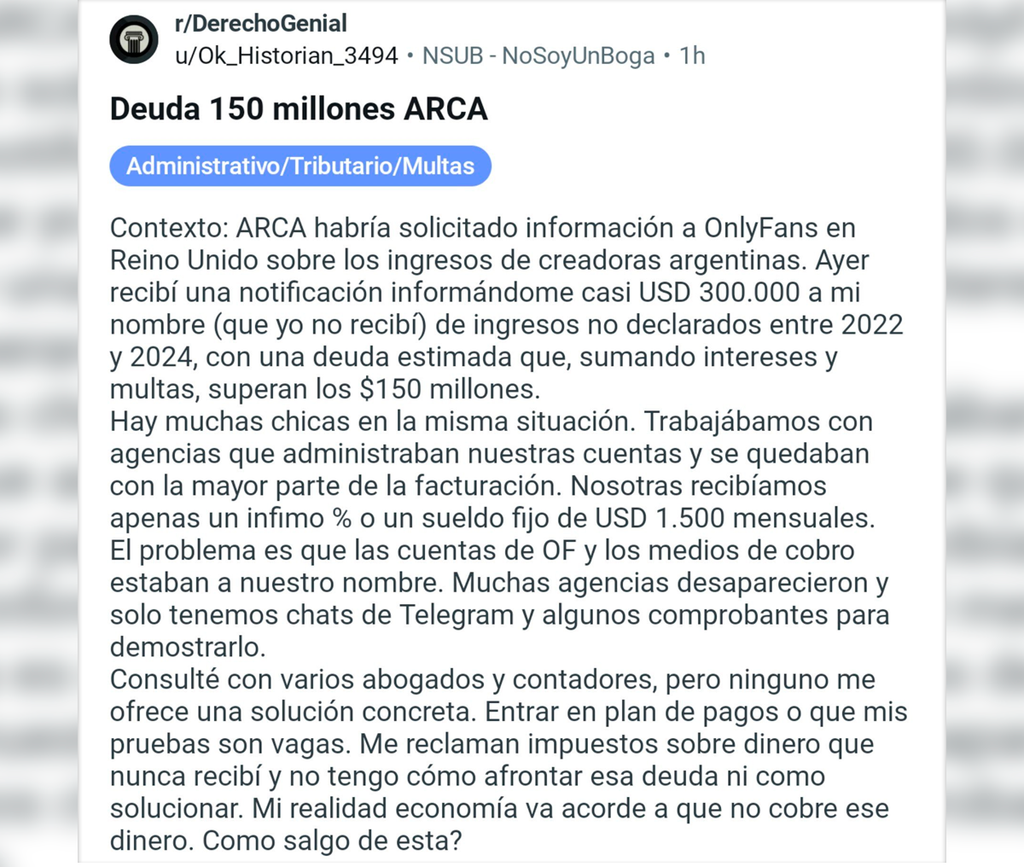
Un posteo anónimo en redes sociales hizo público el caso y contadores confirmaron la existencia de las comunicaciones, que llegaron a los domicilios electrónicos como una “acción de control electrónico”. El texto mencionó ingresos no declarados en cuentas a su nombre o bajo su gestión en plataformas digitales, detectados “de acuerdo con la información aportada por terceros”.

Consultada, ARCA no hizo comentarios, aunque desde el organismo aclararon que se trataba de una fiscalización electrónica enviada a muchos contribuyentes, que debía responderse. Este tipo de campaña, llamada de inducción, invitaba a presentar las declaraciones juradas omitidas o, si los datos eran incorrectos, a responder con documentación respaldatoria. Mariano Ghirardotti, socio principal en Estudio Ghirardotti, recordó que los directivos de ARCA consideraban estas campañas “un elemento altamente eficiente para recaudar”.

“Me reclaman impuestos sobre dinero que nunca recibí y no tengo cómo afrontar esa deuda ni cómo solucionar”. Así resumió su caso la creadora que lo difundió, a quien le llegó una notificación por casi US$300.000 y que calculó una deuda superior a $150 millones con intereses y multas. Además, sostuvo que “ARCA habría solicitado información a OnlyFans en Reino Unido sobre los ingresos de creadoras argentinas”.

Contó que había “muchas chicas en la misma situación” y describió el esquema: agencias que manejaban las cuentas y los cobros se quedaban con la mayor parte de la facturación, y ellas recibían un porcentaje ínfimo o un sueldo fijo de US$1.500 mensuales. Las cuentas de OnlyFans y los medios de cobro estaban a nombre de las creadoras. Las cuentas con el fisco, también.

Los registros de las plataformas no reflejaban necesariamente cuánto cobró cada una, y quien recibió una fracción podía enfrentar reclamos por montos muy superiores. Muchas agencias desaparecieron o dejaron de operar, y a las afectadas solo les quedaron chats de Telegram y algunos comprobantes para reconstruir lo que cobraban.

Diego Fraga, profesor de la maestría en derecho tributario de la Universidad Austral y fundador de Proyecta C, planteó que había que revisar los contratos para saber quién fue el titular jurídico de los ingresos. El tributarista Sebastián Domínguez propuso precisar si la agencia cobraba por cuenta de la titular o disponía de fondos ajenos, y advirtió que “es un relato individual y no hay indicios de que haya un operativo masivo sobre las creadoras”.

El intercambio internacional de información y los cruces patrimoniales permitían detectar cobros en el exterior, según Ghirardotti. Entre esas herramientas figuraron el CRS, un estándar de intercambio automático de datos financieros de la OCDE al que adhirió la Argentina junto con más de 120 jurisdicciones, y el acuerdo FATCA con Estados Unidos, más limitado.

Para el abogado Federico Colonnese, especializado en asesoría para creadores digitales, quedó atrás la creencia de que nadie se enteraba de los cobros del exterior: pasaban por billeteras digitales, cuentas bancarias, Payoneer, Wise o Skrill, todos rastreables, y ARCA intensificó en 2026 los controles automáticos sobre transferencias internacionales, por lo que esos ingresos resultaban imposibles de ocultar.

Frente a esa postura, Fraga admitió que el fisco cruzaba datos de bancos, billeteras virtuales y plataformas de pago, pero distinguió entre conocer una cuenta e identificar con exactitud lo que alguien ganó por su trabajo: “No todas las plataformas están alcanzadas por los mismos mecanismos de intercambio ni toda acreditación constituye necesariamente una ganancia gravada”.

En lo fiscal, Colonnese equiparó la actividad en OnlyFans con un trabajo autónomo y gravado, como el de cualquier freelancer: con ingresos habituales correspondía inscribirse y, para la mayoría, convenía el monotributo, que unificaba en un pago mensual el impuesto integrado (en lugar del IVA y Ganancias), los aportes jubilatorios y la obra social. Por encima de sus topes regía el régimen general, con IVA y Ganancias por separado.

Para servicios prestados desde la Argentina y aprovechados en otro país correspondía una factura electrónica tipo E, emitida desde “Comprobantes en línea” de ARCA con un punto de venta de exportación, incluso para monotributistas. Según Colonnese, llevaba IVA exento, se emitía al tipo de cambio oficial del día y servía para justificar el ingreso de divisas. Ghirardotti y Domínguez sumaron Ingresos Brutos, que no todas las jurisdicciones eximían, Bienes Personales por saldos en el exterior y el riesgo de sanciones e intereses.

Ante el aviso, Domínguez recomendó responder a tiempo e identificar si se trataba de una nota de inducción, una inspección o una determinación de oficio. Aconsejó reunir contratos, comprobantes y chats; reconstruir año por año lo facturado, lo descontado por la agencia, lo cobrado y lo gravado; rastrear el origen de la información; revisar si hubo infracciones al Régimen Penal Cambiario y definir una estrategia con un profesional desde el primer día, porque anticiparse solía dar más margen.

El Banco Central permitió en los últimos años a las personas humanas exportadoras de servicios conservar sus dólares sin límite, pero Fraga aclaró que siguió vigente la obligación de ingresarlos al país dentro de los 20 días hábiles desde su percepción. “No alcanza con emitir la factura y declarar los impuestos si, al mismo tiempo, se incumplen las normas del Banco Central”, cerró.

Sin retenciones, el campo podría crear casi 860.000 empleos y darles trabajo a la mitad de los desocupados

El fin de las retenciones podría abrir casi 860.000 puestos de trabajo en las cadenas agroindustriales en una década. En un país con 1,6 millones de desocupados, esa cifra alcanzaría para emplear a uno de cada dos. La estimación aparece en el informe “Empleo en las cadenas agroindustriales 2025”, que difundió la Fundación Agropecuaria para el Desarrollo de Argentina (FADA). Se trata de un centro de estudios del sector agropecuario con sede en Río Cuarto, Córdoba. El trabajo lo firmaron sus economistas Nicolle Pisani Claro, jefa del área, y Fiorella Savarino.

La proyección salió del escenario que FADA había trazado en otro documento propio, “Cuatro claves para crecer y generar medio millón de empleos”. Sin el impuesto, el productor cobraría más por su cosecha. Eso sumaría un 15% de superficie cultivada, porque tierras que hoy no son rentables pasarían a serlo. También elevaría un 37% los rendimientos, gracias a una mayor inversión en tecnología, fertilización, semillas y maquinaria. La producción de granos pasaría de 135 millones de toneladas a 205,4 millones, un salto del 52%. El punto de partida es el promedio de las últimas cinco campañas (sin contar la de la sequía).

Ese volumen extra empujaría el empleo por dos vías. Los cereales y las oleaginosas aportarían 430.262 puestos. Otros 413.541 llegarían por el dinamismo de las carnes y los biocombustibles: parte del maíz se convertiría en alimento para cerdos, aves y vacunos o en bioetanol, y la soja iría al biodiesel. En total, FADA contó 857.881 empleos entre producción primaria, industria, comercialización y transporte, a razón de 85.788 por año.

El propio informe aclaró que el número marca un potencial y no un efecto inmediato. La respuesta productiva sería gradual, en sintonía con la reducción escalonada de alícuotas que lleva adelante el Gobierno, y llegaría a su techo recién en diez años. Como referencia, FADA recordó que entre 2020 y 2025 las cadenas crearon 480.000 empleos, unos 80.000 por año. Ese crecimiento lo empujaron la carne vacuna, la soja, el trigo, el girasol y la lechería.

La eliminación de las retenciones fue una de las banderas de Javier Milei ante el campo. En mayo de 2023, de cara a las PASO, su asesor Guillermo Mac Loughlin planteó: “Las queremos eliminar desde el día 1”. La promesa podía leerse en las propuestas electorales presentadas por La Libertad Avanza ante la Cámara Nacional Electoral. El recorrido resultó más ‘sinuoso‘. En enero de 2025, el Gobierno bajó en forma temporal las alícuotas de los principales cultivos y las eliminó de manera permanente para las economías regionales. La soja pasó entonces del 33% al 26%. Al vencer el plazo, a fines de junio, el poroto volvió al 33% y el maíz al 12%.

El capítulo más llamativo llegó en septiembre. El Decreto 682/2025 fijó retenciones cero hasta el 31 de octubre o hasta que las ventas al exterior registradas sumaran US$ 7.000 millones. El cupo se agotó en tres días y la soja regresó al 26%. En diciembre, la alícuota bajó al 24%. En junio de 2026, el Decreto 423/2026 recortó la de trigo y cebada del 7,5% al 5,5%. Para la soja fijó un descenso desde enero de 2027, hasta el 21% en diciembre de ese año y el 15% en diciembre de 2028. Milei atò la continuidad del cronograma a un segundo mandato: dijo que seguirá hasta 2028 “si nosotros reelegimos”. En julio, en la Exposición Rural de Palermo, calificó al tributo como “una aberración que nunca debió haber existido”. Rechazó, sin embargo, eliminarlo para sacar rédito electoral y sostuvo que el crecimiento de la energía y la minería financiará la quita.

El informe de FADA también repasó ese vaivén. En 2025 se eliminaron las retenciones a los cueros, a las economías regionales y a los productos industrializados. La baja para las carnes se volvió permanente, y la de los granos, que había empezado como temporal, pasó a serlo a fin de año. Aun así, el impuesto siguió pesando en la caja: en el primer semestre de 2026, las cadenas agroindustriales pagaron US$ 2.407 millones en derechos de exportación. El 91% provino de los complejos granarios, el 5% de los cárnicos, el 3% de las economías regionales y el 1% de otros productos.

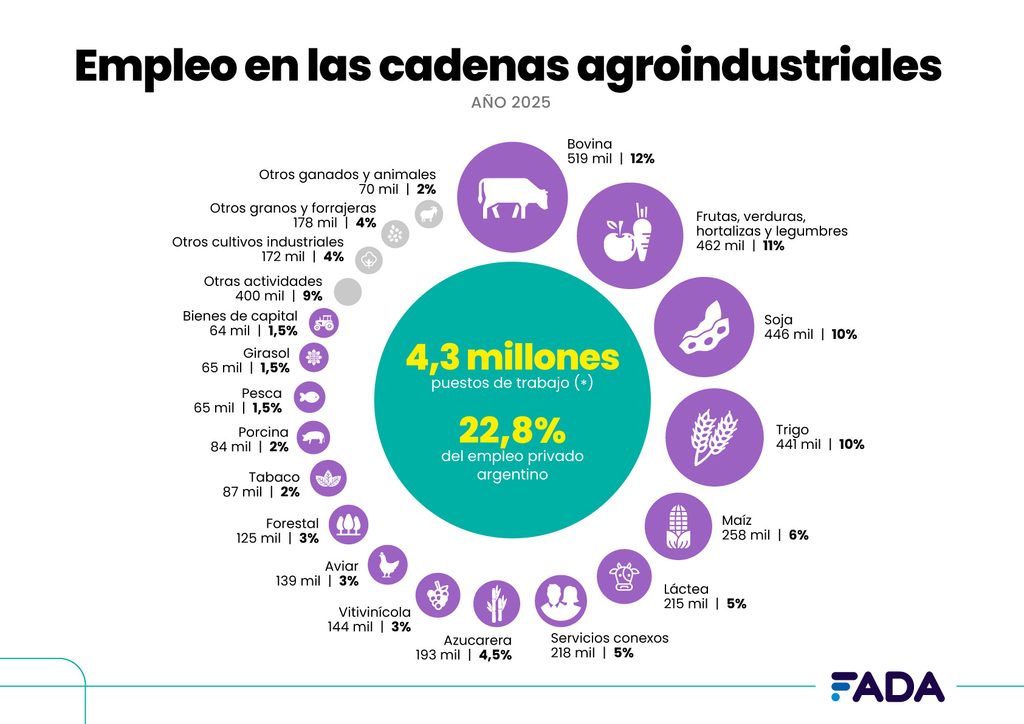
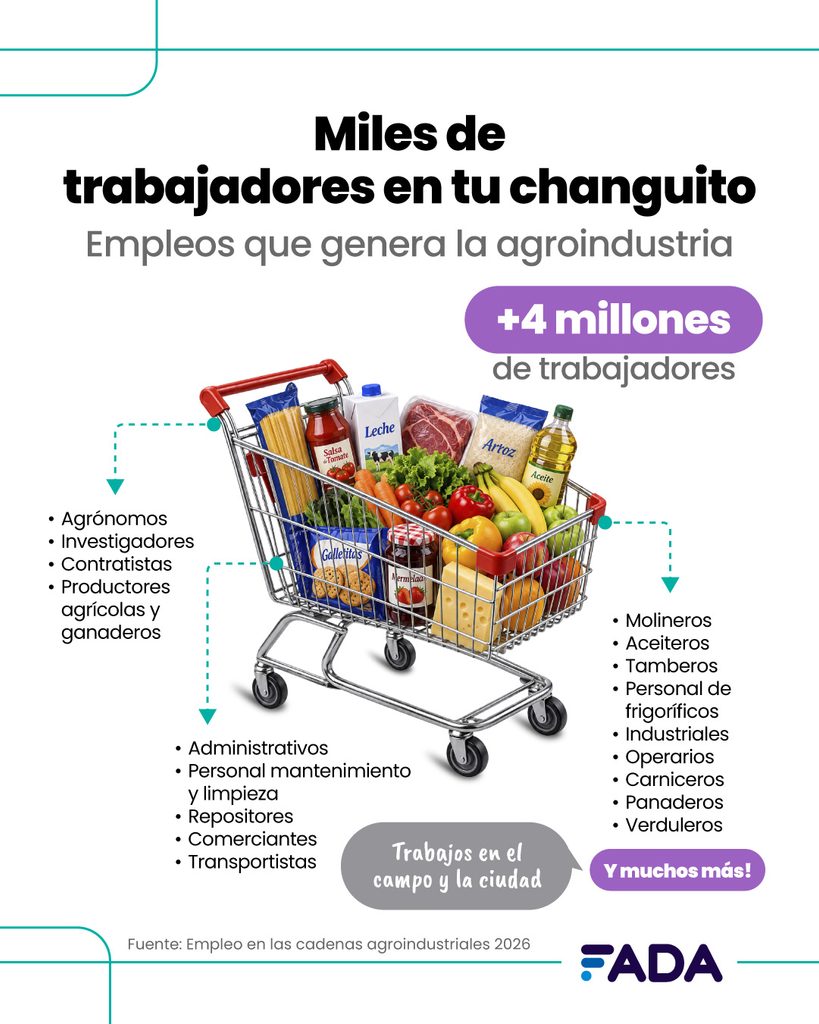
Hoy el empleo ligado al agro ya tiene un peso enorme. En 2025, las cadenas agroindustriales generaron 4.332.114 puestos de trabajo, un 1,2% más que en 2024. Eso representa el 22,8% del empleo privado y el 19,1% del total si se suma el sector público. Al frente del ranking se ubicó la cadena bovina, con 518.939 puestos. La siguieron frutas, verduras, hortalizas y legumbres (462.482), soja (446.254), trigo (440.604) y maíz (258.307). Entre esas cinco reunieron el 49,1% del total.

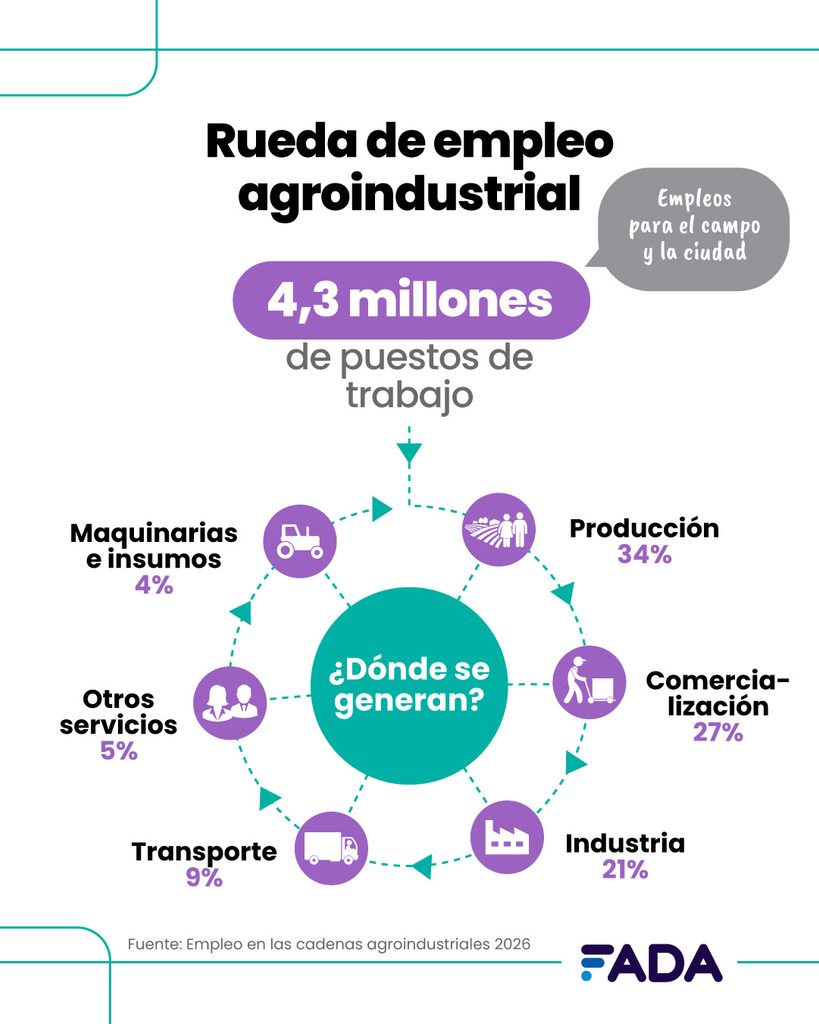
“Cuando hacemos las compras, es fácil ver los productos, pero no siempre a las personas que hay detrás”, graficó Savarino. El mapa por etapas lo confirma. La producción primaria concentró el 33,5% de los puestos, la comercialización el 27,3%, la industria el 21,4% y el transporte y la logística el 9,2%. Los proveedores de insumos, bienes de capital y servicios profesionales sumaron el 8,6% restante. “Es decir, hay empleo tanto en la siembra y la cosecha como en la fábrica, el depósito, el camión, el supermercado, el estudio contable o la empresa que fabrica una máquina agrícola”, agregó Pisani Claro.

El contexto laboral le da más relieve a la proyección. El empleo total del país llegó en 2025 a 22.730.304 puestos, un 1% más que el año anterior y un récord desde 2016. Ese avance lo explicaron casi por completo los trabajadores independientes, que sumaron 226.727 puestos. En cambio, el empleo privado formal perdió 32.643. Desde 2016, el 83% de los puestos nuevos fue informal o independiente.

HUMOR por Argüelles​

LO MÁS IMPORTANTE

TWEET DEL DÍA

Tevero liberavisse
comprehensam nec.

Copyright 2023 © Data 24 - Todos los derechos reservados
Data 24.com.ar © Copyright 2025

Subscribe Now