Los inversores comienzan a tener dudas sobre la capacidad de pago de Argentina en el futuro
10 Years Experiences
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.
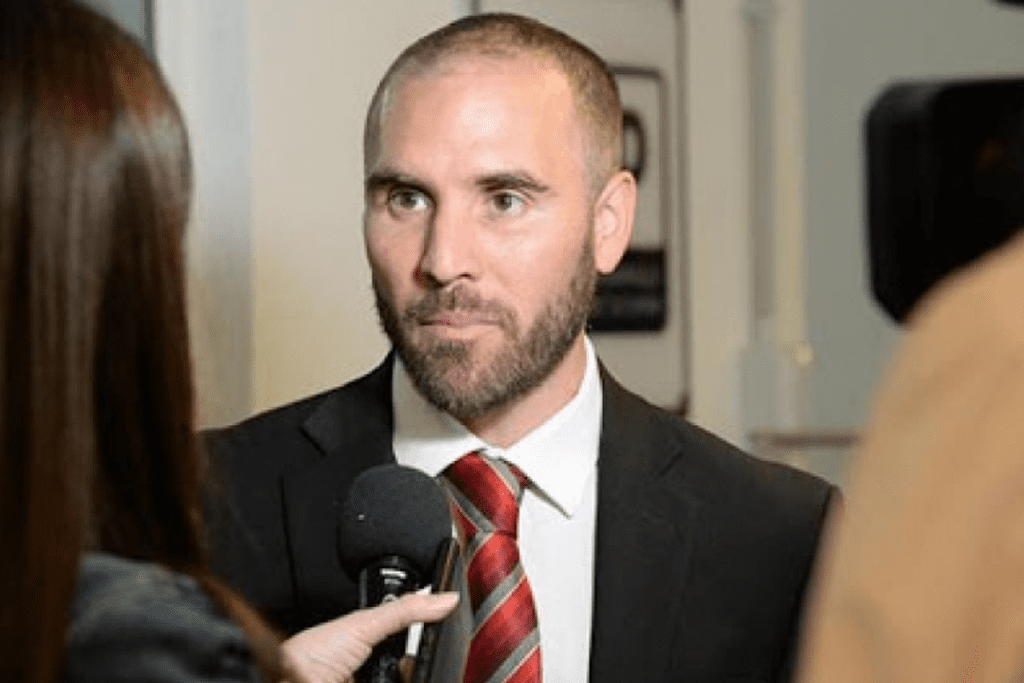
A tan sólo siete meses del canje nada ha cambiado para Martín Guzmán, ministro de Economía. Los objetivos esenciales era liberar los vencimientos de deuda en los próximos años y tomar una serie de medidas que mejoraran la capacidad futura de pago del Gobierno. A pesar de ello, la falta de confianza por parte de los inversores ante la incompetencia, inexperiencia, falta de transparencia, altos niveles de corrupción y medidas concretas fueron aumentando, dando como resultado quelos nuevos bonos volvieran a caer prácticamente a os niveles que tenían cuando se encontraban en default.
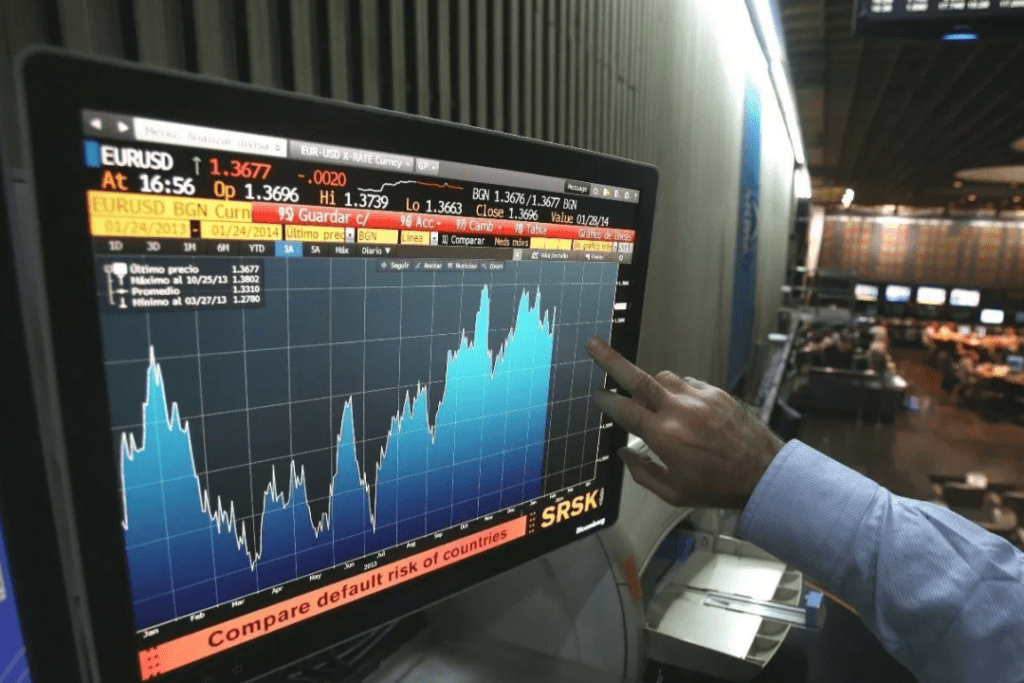
Algunos de los nuevos bonos,ya cotizan por debajo de los USD 30 y la gran mayoría se encuentra entre los USD 30 a USD 35. Cuando debutaron enseptiembre del año pasado(luego la renegociación de la deuda), era posible encontrarlos por encima de los USD 50. Pero desde entonces, al igual que todo en Argentina, los bonos fueron en picada hasta llegar a los niveles actuales de riesgo país de 1.650 puntos.
Es decir, los actuales precios siguieren que los inversores creen que los bonos no serán pagados en el futuro, por más que actualmente el Gobierno cumpla con los vencimientos. Por el momento, la situación parece manejable, al menos hasta 2024, ya que los intereses que se acumulan hasta entonces apenas llegan a sólo USD 3.000 millones.
Ministro de Economía, Guzmán
La situación del país es particular, ciertamente siempre lo es. Hoy en día, los bonos cotizan como si la Argentina hubiera entrado, una vez más, en cesación de pagos, cuando en verdad los títulos se mantienen “performing”, es decir, que el Gobierno viene pagando los intereses de la deuda en fecha. ¿Los motivos? Muchos, pero el más importante y el que enciende todas las alarmas, es que desaparecieron los compradores argentinos (históricamente fueron los principales tenedores). Siquiera se dejó a los títulos públicos exentos a la hora de calcular el nuevo impuesto a la riqueza.
En este preciso momento, es correcto preguntarnos, ¿Por qué tanta debilidad en las cotizaciones? Algunos motivos podrían ser:
– Inexistencia de un plan que recupere la confianza de los inversores: todas las decisiones tomadas por la Casa Rosada apuntan a un solo lugar, las elecciones de octubre y postergar las medidas del fondo. Basta con recordar, que Alberto Fernández dijo: “el acuerdo con el Fondo Monetario Internacional puede esperar”. Para quienes miran atentamente al país fue una pésima señal y si tenían esperanzas en la Argentina, estas se esfumaron.
– Los atropellos contra la Justicia no fue bien visto en el mercado.
– Los nuevos bonos surgidos del canje tienen graves problemas de “diseño”: para “despejar” los vencimientos en los próximos años, Economíaoptó por ofrecer títulos con cupones de interés ridículamente bajos. El bono más representativo es el AL30. Este comenzó con un interés anual del 0,12% y este año pasará a pagar el 0,56% anual y recién en el 2028 pasará a un cupón superior al 1% anual. Evidentemente esto resulta muy poco atractivo para los inversores que buscan un rendimiento para sus carteras. Lo interesante aquí es que el rendimiento de 18% anual en dólares y hasta 20% que ofrecen los bonos no es un indicativo, porque si el Gobierno incumple se trata apenas de un dato en una hoja de cálculo.
– Inexistencia de un plan de acumulación de dólares para pagar deuda: el Banco Central tiene menos de USD 4.000 millones de reservas líquidas. Pero las señales que da el Gobierno no permiten ser muy optimistas.“Este año van a entrar USD 8.000 millones adicionales de la cosecha por los altos precios de la soja. El Gobierno podría reservar esos dólares para pagar vencimientos futuros, pero prefiere usarlos para vender dólares en el mercado financiero y mantener la brecha cambiaria controlada”, asegura el economista Rodolfo Santángelo.
¿Esto que significa? Que resulta imposible que el Gobierno logre reunir los dólares necesarios para pagar los vencimientos de capital que comenzarán a acumularse a partir del 2025.
– Intervención oficial en el mercado de bonos: las ventas de títulos dolarizados que realizan tanto el Banco Central como la Anses tiene como objetivo que no se escape el tipo de cambio financiero. Después de la disparada del “contado con liqui” hasta $ 190, lo están logrando y por el momento la cotización se mantiene debajo de los $ 150. El problema aquí, es que el Gobierno no desea darse cuenta que es imposible mantener controlada la brecha cambiaria sin afectar directamente el precio de los bonos.
– La oferta de bonos supera largamente la demanda: Los nuevos títulos quedaron en manos de BlackRock o Pimco, por ejemplo, que buscan desprenderse del riesgo argentino. El problema es que no hay interesados en incorporar activos locales.
Una vez más, el panorama para la Argentina es sombrío y la terquedad del ministro de Economía indican que pronto el país volverá a entrar en default.
Unite a nuestro grupo de Telegram, donde te compartimos las noticias más importantes.
La economía atraviesa una contradicción que desconcierta a los analistas. Mientras las exportaciones baten récords históricos mes tras mes y el superávit comercial se acumula por más de 30 meses consecutivos, la actividad interna se estanca y el crecimiento del PBI se proyecta muy por debajo de lo que estimaban tanto el Gobierno como el Fondo Monetario Internacional (FMI).
A esto se suma un riesgo país que, pese a bajar —volvió a rozar los 500 puntos— encareció el financiamiento del programa del ministro de Economía Luis Caputo, y un shock petrolero internacional que empuja las tasas globales a máximos de casi dos décadas.
“El riesgo país es lo más nocivo que puede haber para la inversión”, dijo Fabián Kon, CEO del Banco Galicia, advirtiendo que un riesgo país en estos niveles “está condicionando totalmente” el proceso de crecimiento.
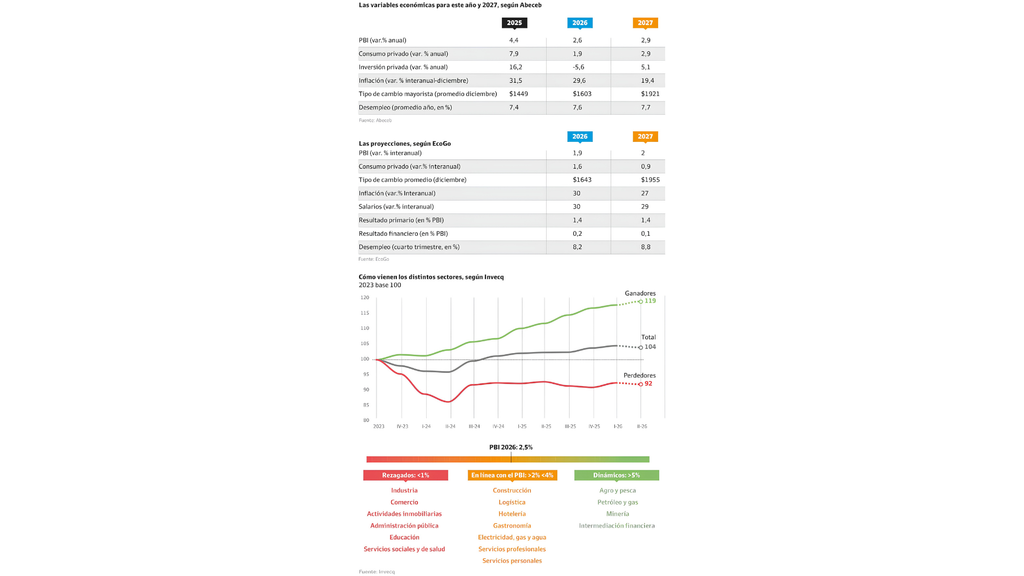
El dato central es un recorte generalizado de las proyecciones de crecimiento. A comienzos de 2026, el FMI proyectaba una expansión del PBI del 4% y el Gobierno la estimaba en 5% en la Ley de Presupuesto. Hoy, el consenso de los especialistas privados ubica ese indicador en apenas el 2%, con los más optimistas apostando a un 2.5%.
El Relevamiento de Expectativas de Mercado (REM) del Banco Central, que compila las estimaciones de consultoras, centros de investigación y bancos, ilustra el deterioro con nitidez, reportándose a medida que avanzó el año. En diciembre de 2025, las estimaciones ubicaban la expansión del PBI en torno al 3.5%, mientras que a comienzos de enero de 2026 la previsión descendió al 3.2%.
La corrección continuó durante los meses siguientes. Hacia mediados de 2026, el Relevamiento de Expectativas de Mercado proyectaba un crecimiento del 2.7%, pero en la medición de agosto la estimación volvió a reducirse hasta el 2.1%.
Las cifras quedaron así considerablemente por debajo de las previsiones iniciales. El Fondo Monetario Internacional había proyectado originalmente una expansión del 4% para 2026, mientras que el Gobierno nacional había contemplado en el Presupuesto un crecimiento del 5%.
De esta manera, la expectativa de crecimiento pasó de un escenario inicial de entre 4% y 5% a una previsión cercana al 2% hacia agosto, lo que refleja una revisión significativa de las perspectivas económicas para 2026.
— Ministro de Economía de la Nación, Luis “Toto” Caputo
Consultoras específicas confirman la tendencia. Latin Securities Argentina bajó su rango de 3%–3.5% (en enero) a 2%–2.5%. Eco Go recortó de 2.7% a 2.0%, una caída de 0.7 puntos porcentuales. Analytica ubica su escenario base “levemente por debajo del 2%”.
“La debilidad de la actividad vista como un todo está ganando peso en la preocupación del mercado, más que nada por una razón electoral”, afirmó Elisabet Bacigalupo, responsable de Análisis Macroeconómico de la consultora Abeceb, que prevé un crecimiento del PBI de 2.6% para este año. “La gente tiene que gastar más en servicios, prepaga, salud, luz, gas, eso es consumo que sube, pero la gente siente que cada vez la plata le alcanza menos, no es consumo que le cause placer”, añadió.
El detonante inmediato de las revisiones fue el dato del INDEC de julio de 2026, que mostró caídas abruptas y simultáneas en dos sectores clave para el empleo y el PBI. Estos dos rubros concentran alrededor de una cuarta parte del empleo asalariado privado registrado, lo que amplifica el impacto social de su retroceso.
La actividad industrial y la construcción registraron caídas durante julio, aunque mostraron diferencias en el desempeño acumulado de los primeros siete meses de 2026.
La industria manufacturera retrocedió un 5% respecto de junio y cayó un 4.9% en comparación con julio de 2025. Entre enero y julio, la producción industrial acumuló una contracción del 2.6%.
“La clave de 2027 es que puede ganar cualquiera y puede pasar de todo en un escenario de tres tercios. Esto tiene correlación con el riesgo país y con el mercado cambiario”, sostuvo Carlos Pérez, director de la Fundación Capital y exgerente general del Banco Central, quien destaca que “si sigue el escenario base tendrías una evolución de la inflación y el tipo de cambio por debajo del 20% en 2027 y crecimiento del 2%”.
La construcción también mostró un resultado negativo en julio, con una baja mensual del 4.6% y una caída interanual del 4.5%. Sin embargo, a diferencia de la industria, el sector mantuvo un crecimiento acumulado del 1.7% durante los primeros siete meses del año.
La magnitud es significativa por varias razones. La caída mensual del 5% en la industria fue su mayor retroceso intermensual desde el derrumbe de la pandemia de COVID-19. Doce de las dieciséis divisiones industriales terminaron en baja interanual, con los golpes más duros en “Otros equipos e instrumentos” (-31.4%), “Maquinaria y equipo” (-26.7%) y “Prendas de vestir, cuero y calzado” (-15.9%). En la construcción, el consumo de insumos se desplomó, particularmente en asfalto (-23.1%), yeso (-21.2%), ladrillos huecos (-12.9%) y cemento portland (-8.1%).
Lo que más preocupó no fue solo el retroceso, sino la aceleración de la caída, siendo que la construcción venía de bajar 4.3% en junio y profundizó a 4.6% en julio, mientras la industria revirtió una suba interanual del 2.1% en junio para desplomarse. Este relevamiento “más profundo de lo anticipado” es lo que obligó a las consultoras a recortar sus números.
La economía a dos velocidades
La aparente paradoja —récord exportador con recesión interna— se explica por lo que los economistas llaman una economía a dos velocidades, con sectores que avanzan en sentidos opuesto, unos con fuerza mientras otros continúan atravesando dificultades.
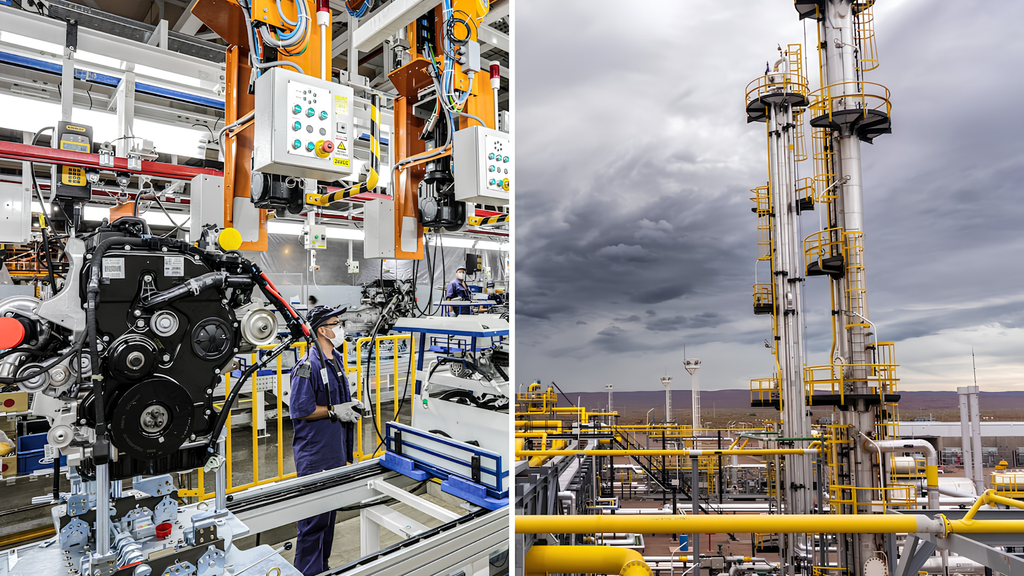
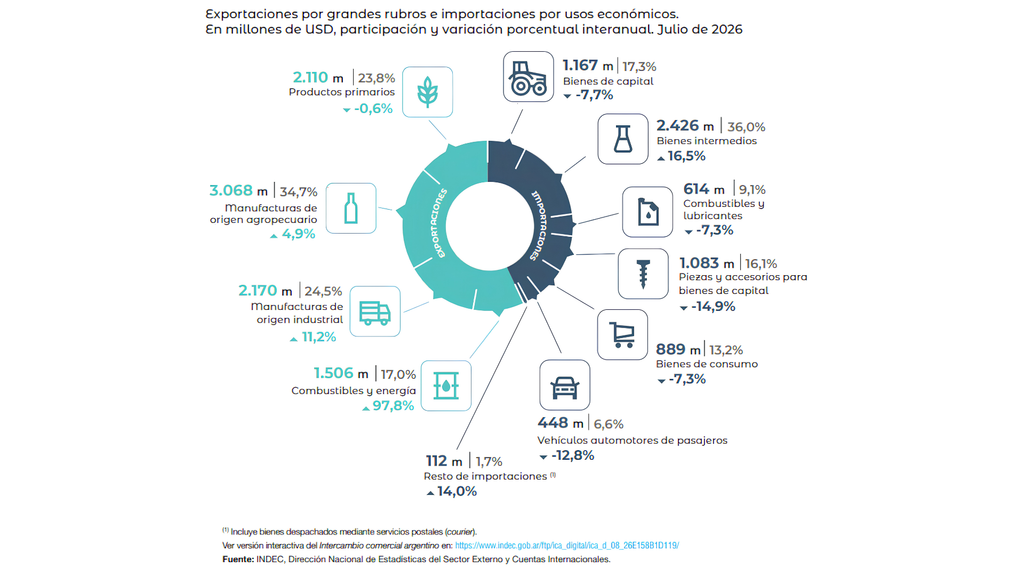
Por un lado, las actividades vinculadas a los recursos naturales se consolidan como los principales motores del crecimiento. La energía, impulsada especialmente por la producción de petróleo y gas de Vaca Muerta, junto con la minería y la agroindustria, sostiene buena parte del dinamismo exportador. En junio, incluso, el petróleo crudo se convirtió en el principal producto de exportación del país, por encima de dos componentes históricamente relevantes del complejo sojero como la harina y el aceite.
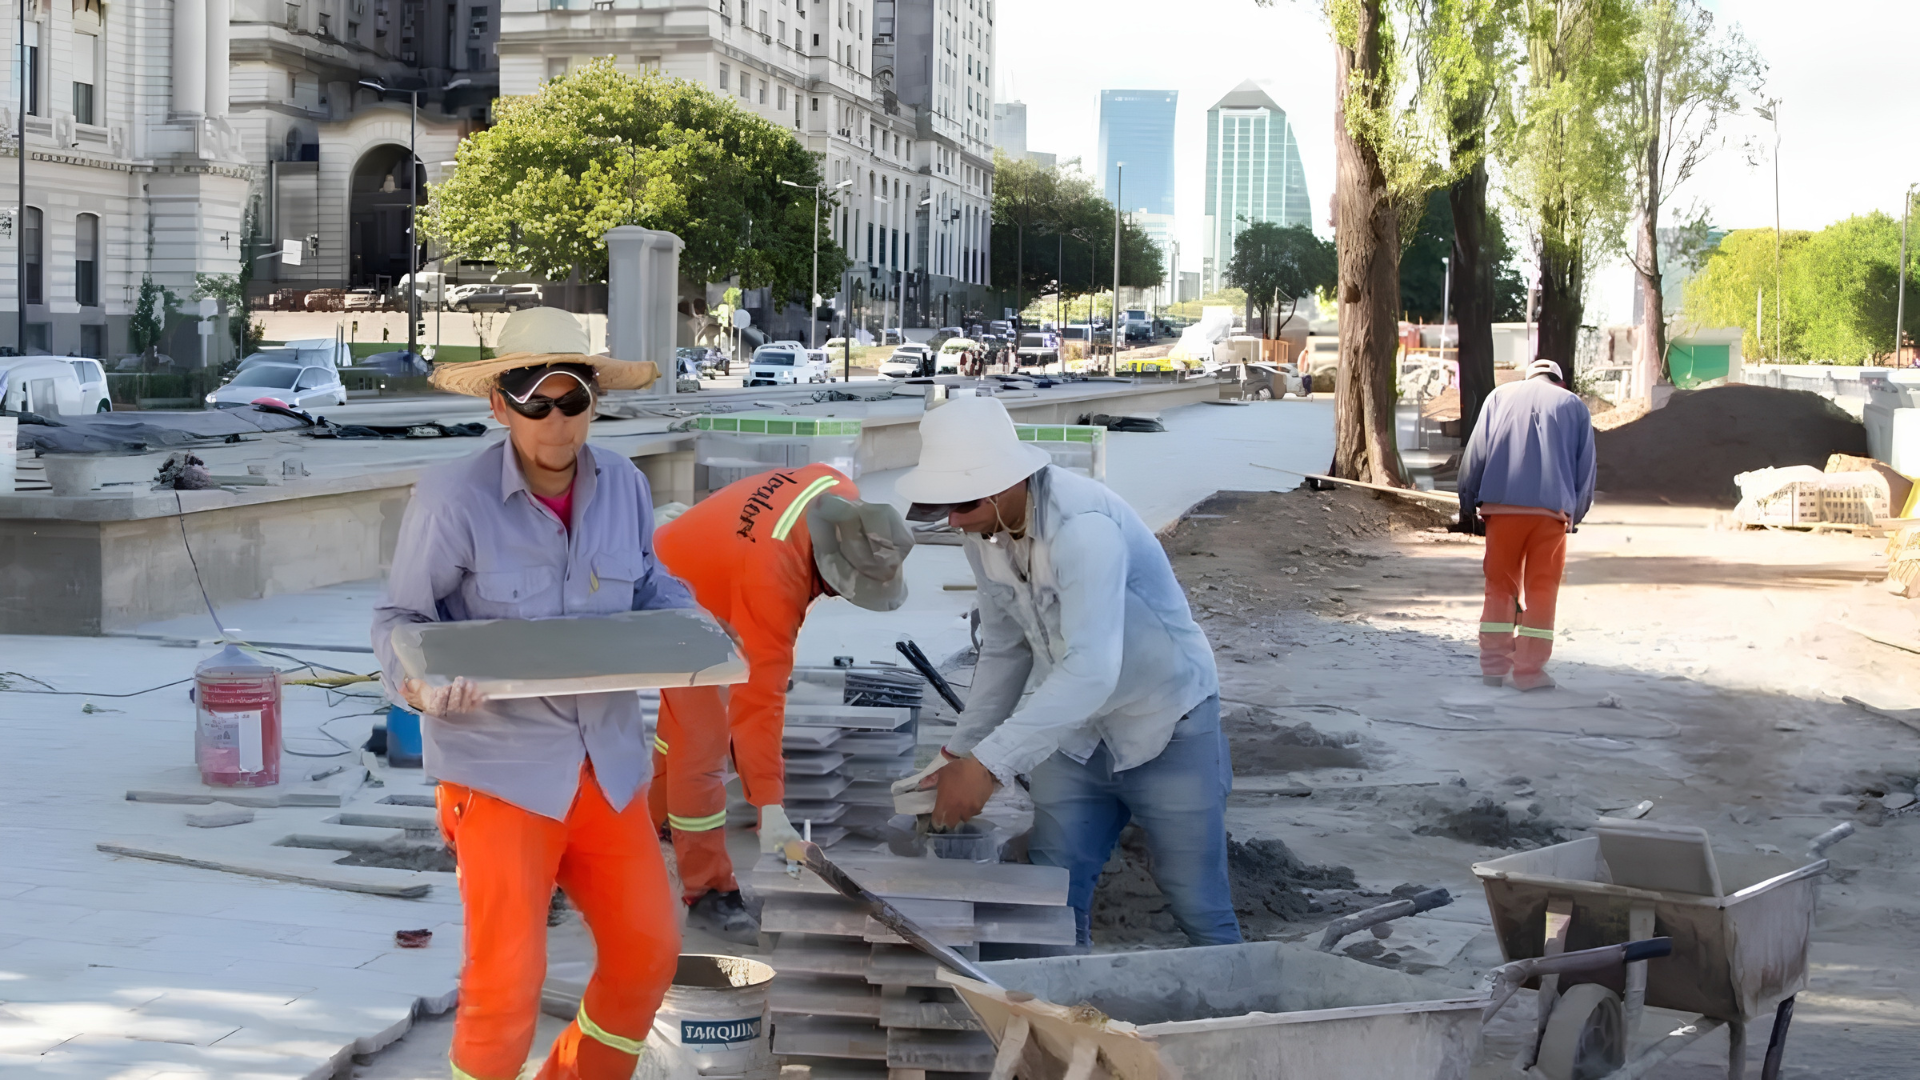
En contraste, la industria manufacturera, la construcción y el comercio mantienen un desempeño débil. Estos continúan afectados por la retracción del consumo interno, el elevado costo del financiamiento y una mayor competencia de productos importados, configurando un escenario económico marcado por una creciente disparidad entre las actividades orientadas a la exportación y aquellas que dependen principalmente del mercado interno.
El problema estructural es que los sectores que crecen (energía y minería) son intensivos en capital pero generan relativamente poco empleo, mientras que los que caen (industria y construcción) son los grandes empleadores. Por eso, aunque las exportaciones vuelan, el crecimiento agregado del PBI se estanca. El sector externo es hoy el principal ancla del desempeño económico, pero no logra arrastrar al resto de la economía.
Los números de comercio exterior son genuinamente históricos y no forman parte de la “paradoja” como error, sino como realidad concreta. La balanza comercial encadenó 32 meses consecutivos de superávit hasta julio de 2026, con las exportaciones argentinas manteniendo un desempeño elevado durante buena parte de 2026, con registros mensuales que alcanzaron máximos históricos. En marzo, las ventas al exterior totalizaron USD$8.645 millones, mientras que en abril ascendieron a USD$8.914 millones. La tendencia se profundizó en mayo, cuando las exportaciones llegaron a USD$9.537 millones, el mayor nivel de la serie consignada.
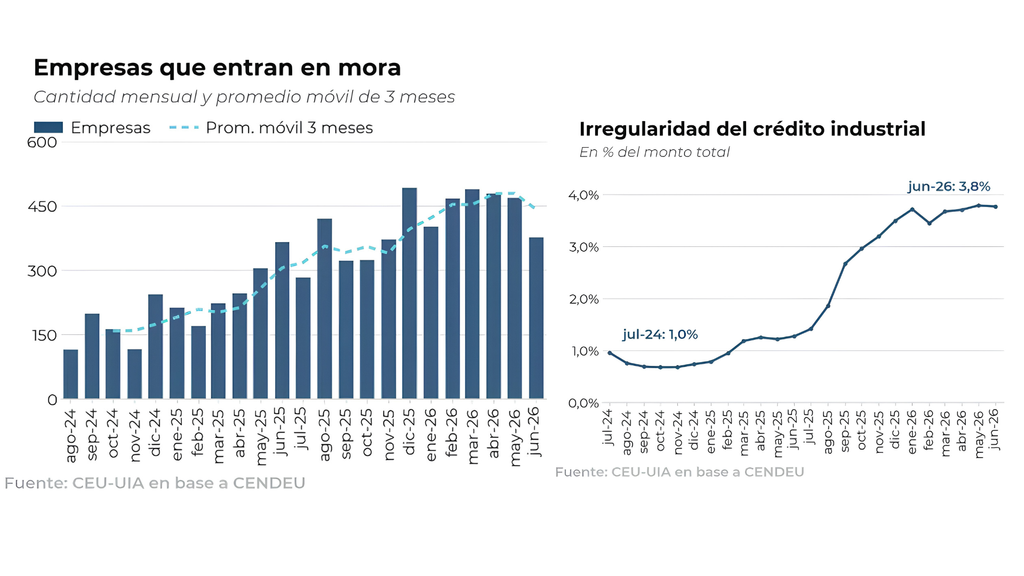
Por otro lado, la morosidad empresarial se encuentra a la alza y ya golpea a las empresas. De acuerdo el Centro de Estudios de la UIA (CEU-UIA), la morosidad del crédito bancario en la industria se quintuplicó en 18 meses, pasando del 0.7% en diciembre de 2024 al 3.8% en junio de 2026.
El deterioro financiero afectaría a unas 4.300 empresas industriales, equivalentes a cerca del 12% de las firmas que mantienen deuda con el sistema bancario. El saldo irregular acumulado asciende a unos $968.000 millones, sobre un volumen total de crédito cercano a los $25 billones.
La situación se agravó en paralelo con el freno del financiamiento productivo. Después de registrar un crecimiento real del 106% entre fines de 2023 y julio de 2025, el crédito destinado a la producción prácticamente se paralizó y apenas avanzó un 0.2% en términos reales entre julio de 2025 y mayo de 2026.
A ese escenario se sumó el fuerte encarecimiento del costo financiero. Las tasas aplicadas a los adelantos en cuenta corriente llegaron a alcanzar picos de hasta el 190% nominal anual en octubre de 2025, elevando considerablemente la presión sobre las empresas que dependen del crédito bancario para sostener su capital de trabajo.
— La consultora EcoGo, identifica a los altos niveles de morosidad como uno de los factores del freno y recorte en las proyecciones de crecimiento
En junio, los envíos al exterior se ubicaron en USD$9.055 millones y, aunque retrocedieron respecto del mes anterior, permanecieron en niveles elevados. En julio, las exportaciones alcanzaron USD$8.854 millones, un récord para ese mes.
“El Gobierno, en un baño de realidad, dejó de hablar de esa meta y finalmente entendió que la desinflación es un proceso lento”, señaló el economista, fundador y presidente de la asesora Analytica, Ricardo Delgado, sobre la meta de que el índice mensual empiece con cero y subrayando que “para bajar la inflación hace falta paciencia estratégica” y que “este año no es de un gran logro anti inflacionario”.
El crecimiento también se reflejó en la comparación interanual. Las exportaciones aumentaron 30.1% en marzo, 33.6% en abril y 34.4% en mayo. Posteriormente, el ritmo de expansión se moderó, con una suba del 24.5% en junio y del 14.1% en julio.
El avance de las ventas externas permitió sostener un amplio superávit comercial durante todo el período. El saldo positivo fue de USD$2.523 millones en marzo y de USD$2.711 millones en abril, antes de alcanzar un máximo de USD$3.504 millones en mayo. En junio, el superávit se redujo a solo USD$2.194 millones y en julio volvió a disminuir hasta USD$2.115 millones.
Los 500 puntos que complican a Caputo
El riesgo país es el sobreprecio (o spread) que un país emergente debe pagar sobre los bonos del Tesoro de EE.UU. para financiarse en dólares, donde este mide diariamente el índice EMBI+ de JP Morgan. Cuanto más alto, más caro y difícil es para el Gobierno y las empresas conseguir crédito internacional.
Este martes, el indicador volvió a superar los 500 puntos durante la rueda para estacionarse en 496 puntos básicos. Aunque en lo que va de 2026 acumula una baja de 73 puntos —reflejo del equilibrio fiscal, la recuperación de reservas y mejoras en las calificaciones de deuda—, sigue lejos del umbral necesario para volver a los mercados. Un experto del BBVA fue explícito, explicando que “deberíamos verlo por debajo de los 300 puntos como para pensar en un retorno del Tesoro a los mercados internacionales de deuda”.
El nivel del riesgo país desbarata uno de los supuestos centrales del programa de Luis Caputo. El mercado calcula que al Gobierno le faltan unos USD$10.000 millones para cubrir los vencimientos de deuda hasta el final del mandato del presidente Javier Milei, y un riesgo país alto encarece esa refinanciación. Pero el problema no termina en el Tesoro, siendo que también encarece el financiamiento de las empresas que acumularon deuda durante el “festival de emisiones” y de las inversiones que el propio Gobierno presenta como el motor de la próxima etapa.
Lo que conecta el riesgo país es un factor completamente externo. Una crisis energética global derivada de la guerra en Medio Oriente, ya que con la presión internacional se habría ayudado a subir el riesgo país argentino de manera indirecta.
Arabia Saudita ocupa un papel central en el mercado energético internacional por su capacidad para aumentar o reducir rápidamente su producción y compensar eventuales faltantes de crudo, una función que le ha valido la comparación con un “banco central del petróleo global”.
Tras el cierre del estrecho de Ormuz por parte de Irán en medio de la guerra, Riad pasó a depender de manera decisiva del oleoducto Este-Oeste para redirigir cerca de 4 millones de barriles diarios, equivalentes a aproximadamente el 4% del suministro mundial, hacia el puerto de Yanbu, sobre el mar Rojo.
Sin embargo, el viernes, una serie de ataques con drones atribuidos a los hutíes de Yemen obligó a interrumpir el funcionamiento de esa vía, considerada la principal alternativa saudí para eludir Ormuz. La situación aumentó la presión sobre las reservas almacenadas en Yanbu, que alcanzarían para sostener apenas entre cinco y siete días de exportaciones.
El impacto se refleja también en los niveles de extracción. La producción saudí cayó hasta los 6.2 millones de barriles diarios en agosto, muy por debajo de los 10.9 millones registrados en febrero, antes del inicio del conflicto. La combinación entre la reducción de la producción, el bloqueo de Ormuz y la interrupción del oleoducto hacia el mar Rojo amenaza así con limitar considerablemente la capacidad de Riad para actuar como proveedor de última instancia del mercado petrolero mundial.
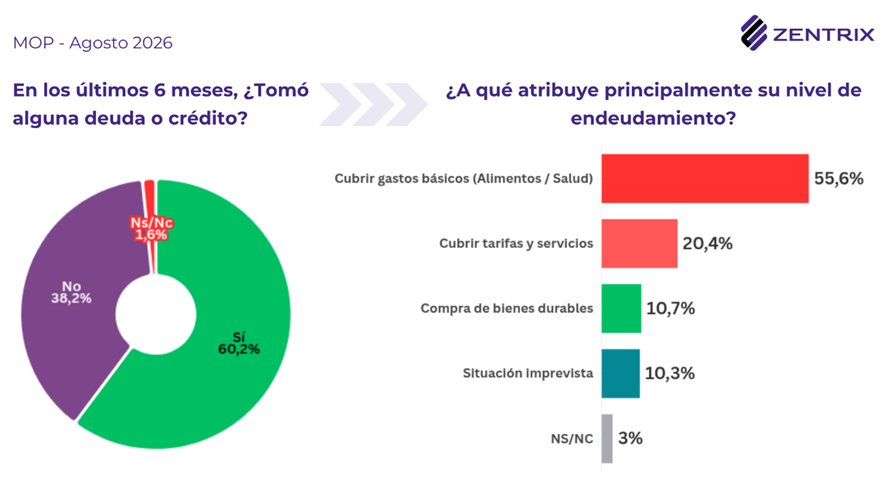
Con la promesa de “señales de mejora en el clima social” estampada en la tapa, Zentrix difundió su Monitor de Opinión Pública de agosto. La consultora sostiene que se mantiene firme la base que respalda el modelo económico de cara a 2027, aunque los datos que eligió hacer públicos dibujan un país que llega a fin de mes a fuerza de préstamos. El 60,2% de los encuestados tomó alguna deuda o crédito en los últimos seis meses.
Lo que se compra con esa plata dice más que el porcentaje. El 55,6% de quienes se endeudaron lo hizo para cubrir alimentos y salud, otro 20,4% para pagar tarifas y servicios, y apenas el 10,7% para adquirir bienes durables, la clase de deuda que suele leerse como apuesta al futuro y que acá empata con las situaciones imprevistas (10,3%). Entre los menores de 40 la proporción de endeudados trepa al 67,1%, baja al 63,5% en la franja de 40 a 59 y se ubica en el 54% entre los mayores de 60.
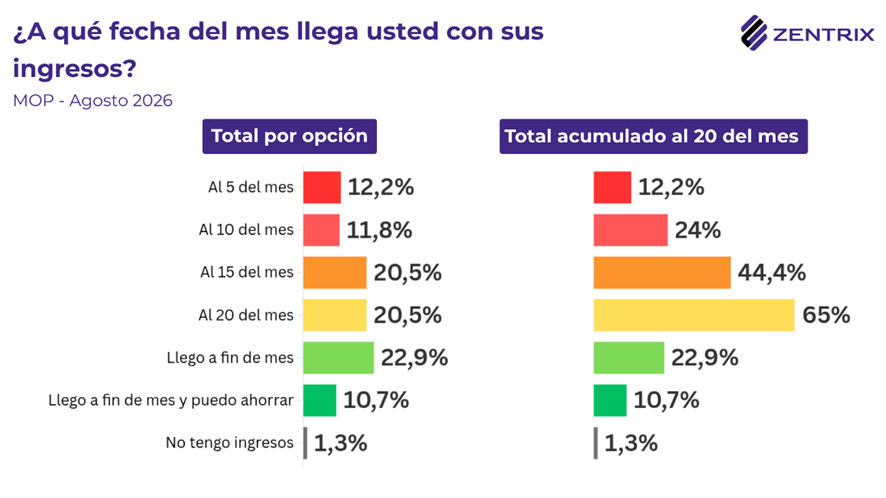
Al día 5 ya se quedó sin ingresos el 12,2%. Al 10, uno de cada cuatro. Al 20, el 65%. Solo el 22,9% llega a fin de mes con lo justo y un 10,7% logra además guardar algo.
Si en la clase alta el 39,4% termina el mes ahorrando y otro 53,3% llega sin sobresaltos, en la clase baja nadie ahorra y el 87,6% agota su dinero antes del día 20, con más de un tercio (35,5%) en rojo antes del 10. En la clase media, el 51,4% se queda sin plata antes del 20 y solo un 16,3% consigue reservar algo.
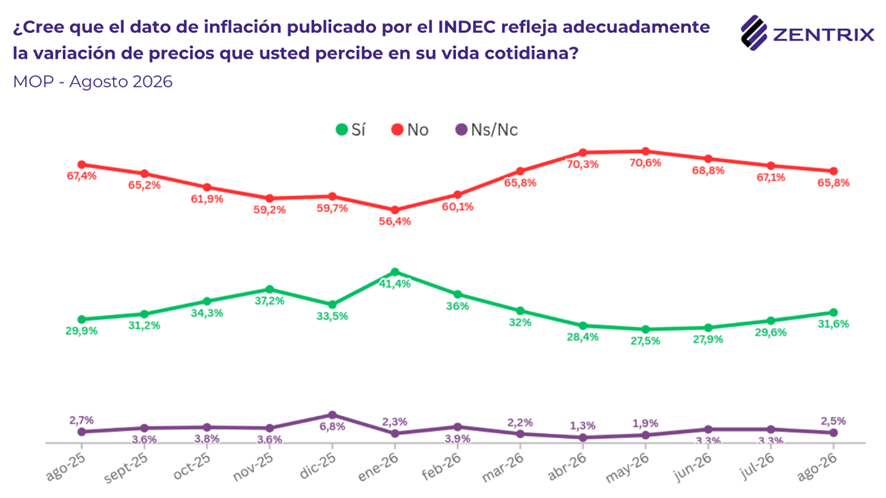
Mientras la desaceleración de los precios se presenta como el gran activo del Gobierno, el 81,2% de los consultados siente que su salario pierde contra la inflación y apenas el 14,3% cree que le gana. Tampoco el termómetro oficial convence: para el 65,8%, el índice del INDEC no refleja lo que paga en el supermercado, contra un 31,6% que le da crédito.
Tal vez por eso la inflación, que durante años encabezó cualquier sondeo, cayó al último lugar del ranking de preocupaciones con el 12,7%. El miedo se mudó al recibo de sueldo. Ingresos y salario lideran con el 50,1%, pegados a la incertidumbre económica (49,8%), y detrás se ordenan el desempleo (40,9%), la corrupción (39,6%) y las tarifas de servicios públicos (35,2%).
Puertas adentro, el 29,8% califica su situación económica como buena o muy buena, un 32,4% la considera regular y el 37,6% la ve mala o muy mala. Cuando la pregunta se corre al país, el juicio se endurece y el 59,4% responde mal o muy mal, con un 43,3% que elige directamente la peor opción.
Incertidumbre, angustia, miedo, tristeza. Esas fueron las palabras que más se repitieron cuando la encuesta pidió resumir en una sola lo que despiertan los próximos doce meses. “Esperanza” aparece como el término positivo con más peso, aunque rodeada de “bronca”, “preocupación” y “desesperanza”.
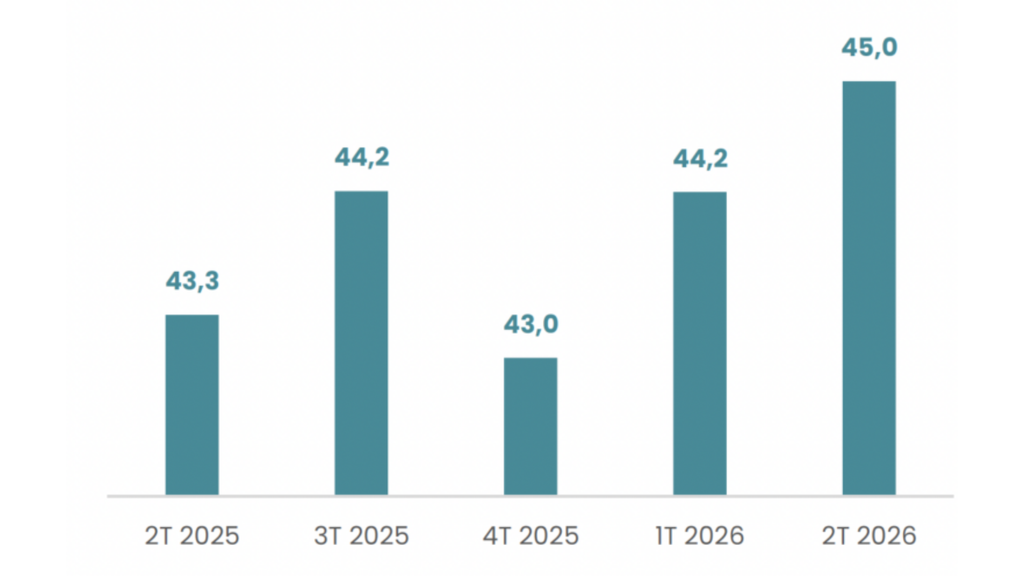
Según un informe elaborado a partir de datos del INDEC, la tasa de informalidad pasó del 41.4% a fines de 2023 al 45% en el segundo trimestre de 2026. En ese segundo trimestre, el 45% de las personas ocupadas en los 31 aglomerados urbanos relevados por la Encuesta Permanente de Hogares (EPH) tenía un empleo informal, y alrededor de 6.1 millones sobre 13.6 millones de ocupados.
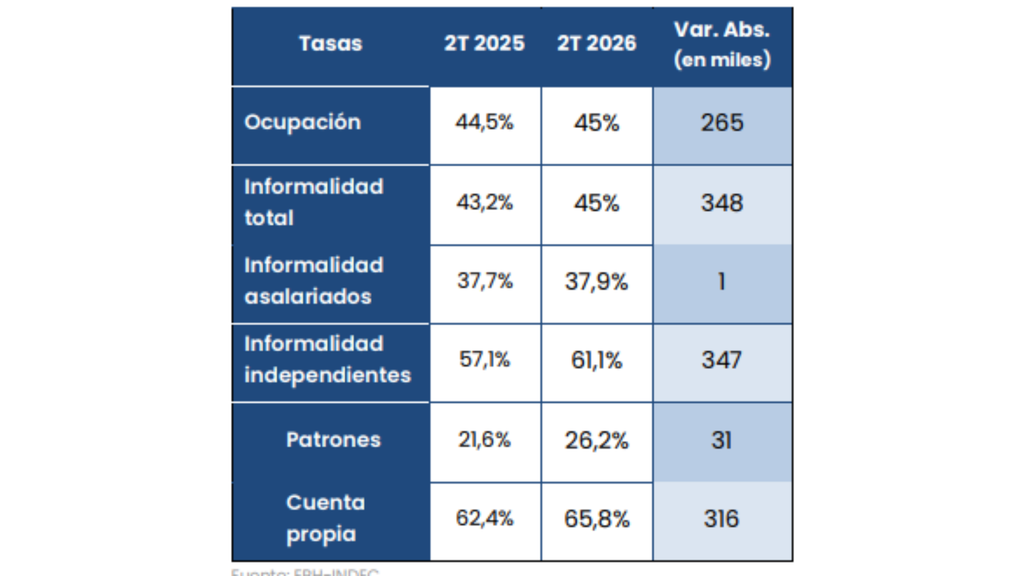
El aumento interanual fue estadísticamente significativo, con una tasa que había sido 43.2% en el segundo trimestre de 2025. La informalidad laboral alcanza al 45% de los trabajadores en Argentina y supera el 80% entre los cuentapropistas de varias ciudades del norte del país.
No obstante, el porcentaje superior al 80% no describe a todos los trabajadores del norte ni al norte en su conjunto. Se refiere exclusivamente a los trabajadores por cuenta propia de determinados aglomerados urbanos. Por ejemplo, Formosa registró 87.9%; Gran Tucumán–Tafí Viejo, 87.6%; Santiago del Estero–La Banda, 87.5%; Gran Resistencia, 84%; y Gran San Juan, 83%. En la Ciudad Autónoma de Buenos Aires (CABA), el mismo indicador para cuentapropistas fue del 32.8%.
— La evolución de la tasa de informalidad laboral en Argentina (en porcentaje) basada en datos de la Encuesta Permanente de Hogares (EPH-INDEC), analizada en informes del IIEP UBA-CONICET y del Observatorio Económico Social de la Universidad Nacional de Rosario
Entre los trabajadores asalariados, el índice se ubicó en el 37.9%, mientras que entre quienes trabajan por cuenta propia trepó al 65.8% en el mismo período. Hay otra coincidencia que puede confundir, ya que en el segundo trimestre de 2026, la tasa de empleo también fue 45%. Pero mide otra cosa, siendo qué proporción de la población total estaba ocupada. La tasa de informalidad, en cambio, indica qué proporción de quienes ya tenían trabajo lo hacía informalmente.
“Informal” no significa solamente cobrar en efectivo ni necesariamente realizar una actividad ilegal. Significa que el puesto o la actividad se desarrolla “en negro” y al margen de alguna de las normas laborales, tributarias o previsionales que deberían cubrirla.
La metodología para medir la informalidad laboral varía según la categoría ocupacional. En el caso de los asalariados, se considera que un trabajador es informal cuando su empleador no le realiza los descuentos correspondientes a la seguridad social, una situación que, en términos cotidianos, caracteriza al empleo no registrado.
Para los cuentapropistas y patrones, la informalidad se determina a partir del grado de formalización de su actividad. De acuerdo a la combinación de respuestas de la EPH, se los clasifica como informales cuando no están inscriptos para realizar aportes, no pueden emitir facturas o no llevan registros fiscales.
Por su parte, los trabajadores familiares que no perciben una remuneración fija son considerados informales en todos los casos.
Por eso, “cuentapropista” e “informal” no son sinónimos. Un profesional que factura y hace aportes es un cuentapropista formal, mientras que una persona que vive de changas, vende sin inscripción o presta servicios sin facturar puede ser cuentapropista informal. Del mismo modo, un asalariado puede tener horario y jefe, pero seguir siendo informal si la relación no está registrada.
¿Qué cambió desde 2023?
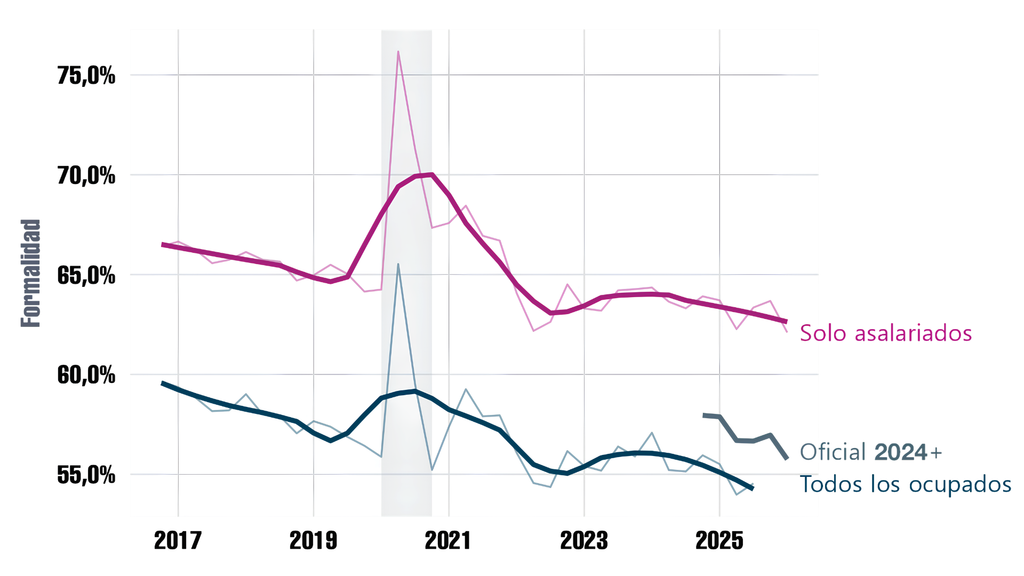
La comparación que ubica la informalidad en 41.4% a fines de 2023 y en 45% en 2026 equivale a una suba de 3.6 puntos porcentuales. No significa que haya aumentado en términos relativos, sino alrededor de 8.7% respecto del nivel inicial. La serie larga exige una aclaración. El INDEC comenzó a medir oficialmente la informalidad para todo el universo de ocupados desde el cuarto trimestre de 2024, cuando el Observatorio de la UNR reconstruyó hacia atrás una serie comparable para asalariados, cuentapropistas, patrones y trabajadores familiares.
El deterioro reciente se explica sobre todo por el empleo independiente. Entre el segundo trimestre de 2025 y el mismo período de 2026 hubo 348.000 trabajadores informales adicionales en los aglomerados relevados, unos 316.000 fueron cuentapropistas, 31.000 patrones y apenas unos 1.000 asalariados. Es decir, el aumento de la informalidad cuentapropista explicó el 91% del incremento interanual total.
Al mismo tiempo, cambió la composición del empleo. Entre fines de 2023 y el segundo trimestre de 2026, los asalariados bajaron de 73.7% a 70.5% de los ocupados, mientras los cuentapropistas subieron de 22.6% a 25.5%. Esto produce un efecto composición, donde aunque la informalidad asalariada se moviera poco, el promedio general aumenta si crece el peso de una categoría —el cuentapropismo— cuya informalidad es mucho mayor.
Esto no prueba que todo nuevo cuentapropista haya sido un asalariado formal despedido ni permite atribuir automáticamente el fenómeno a una sola política. La EPH muestra simultáneamente cuántos trabajadores hay en cada categoría, pero no basta por sí sola para reconstruir todos los recorridos individuales ni separar completamente causalidad macroeconómica, decisiones empresariales, regulaciones y estrategias familiares.
— La evolución de la formalidad laboral en Argentina (2017–2025/2026), dividida en dos series según datos de la Encuesta Permanente de Hogares (EPH) del INDEC
No obstante, la brecha territorial no se reduce a una supuesta menor “cultura de cumplimiento”. Responde en gran parte a la heterogeneidad productiva, en que algunos territorios concentran empresas grandes, actividades de alta productividad, empleo público y servicios profesionales, puesto que otros dependen más de microunidades, comercio de baja escala, changas, construcción, servicio doméstico y autoempleo de subsistencia.
La Comisión Económica para América Latina y el Caribe (CEPAL) identifica que existiría un mayor riesgo de informalidad en NOA y NEA, asociado con perfiles productivos, estructura empresarial, educación y características de los mercados laborales territoriales.
El tamaño de la unidad productiva es decisivo. En el primer trimestre de 2026, la informalidad era de aproximadamente 68% en establecimientos de hasta cinco trabajadores, pero de 13% en los de más de 40. Además, más de tres cuartas partes del empleo informal se concentraba en los establecimientos más pequeños. Las economías regionales con muchas microempresas y pocos empleadores grandes tienen, por lo tanto, menos “puertas de entrada” al empleo registrado.
También opera el nivel educativo, aunque no como culpa individual sino como mecanismo de segmentación. En el primer trimestre de 2026, la informalidad alcanzaba 67.3% entre quienes tenían hasta secundario incompleto, 44.5% entre quienes tenían secundario completo o universidad incompleta y 17.2% entre universitarios completos. Cuando un territorio reúne menor oferta de empleos calificados, empresas pequeñas y actividades de baja productividad, esas desventajas tienden a reforzarse entre sí.
La desigualdad aparece incluso dentro de una misma área metropolitana. En el primer trimestre de 2026, la informalidad total fue 26% en CABA y 47.5% en los partidos del Gran Buenos Aires. Entre los cuentapropistas del conurbano llegó a 70.2%. Esto muestra que la explicación no es simplemente “capital versus interior”, sino una estructura económica y social fragmentada dentro de cada región.
Sectores más expuestos
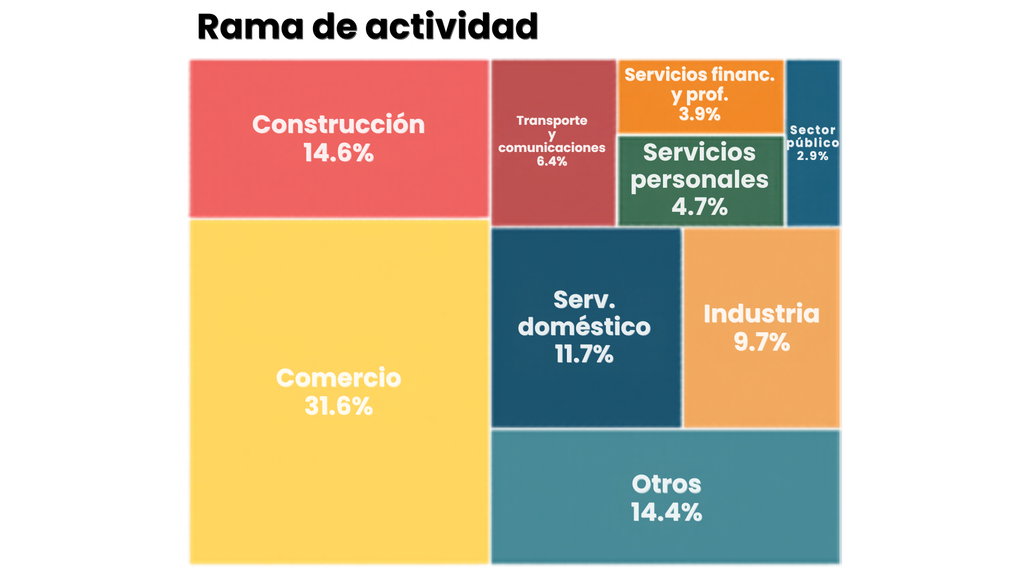
El servicio doméstico registró 77.4% de informalidad y la construcción 76.2% en el primer trimestre de 2026. Detrás aparecían gastronomía y alojamiento, con 63.9%, y comercio con 54.7%.
Servicio doméstico y construcción también revelan una división de sexos. Entre personas con hasta secundario incompleto, alrededor de 34.1% de las mujeres trabajaba en casas particulares y aproximadamente 27% de los varones lo hacía en construcción. Si se excluyera el servicio doméstico, la informalidad femenina bajaría de 45.9% a 40.6%; si se excluyera la construcción, la masculina descendería de 42.8% a 36.7%.
Para un asalariado, la informalidad suele implicar ausencia o debilitamiento de aportes jubilatorios, cobertura de riesgos del trabajo, licencias pagas, aguinaldo, vacaciones, indemnización y capacidad efectiva para reclamar derechos. Para un independiente, puede significar no aportar, no facturar y quedar fuera de circuitos de crédito, contratos o cobertura previsional. No todas las personas informales pierden exactamente las mismas protecciones, pero comparten una inserción más expuesta a interrupciones e ingresos inestables.
La brecha no es solo jurídica. Controlando por educación, edad, sexo, región, rama, categoría ocupacional y tamaño del establecimiento, el Instituto Interdisciplinario de Economía Política de Buenos Aires (IIEP) estimó para los asalariados informales una penalidad de ingresos cercana al 34% en el primer trimestre de 2026, frente a 100 unidades de ingreso de un formal comparable, un informal recibía aproximadamente 66.
La informalidad y la pobreza están estrechamente asociadas, aunque una no equivale automáticamente a la otra. En el primer trimestre de 2026, 21% del total de trabajadores vivía en hogares pobres; la proporción era 35% entre informales y 10% entre formales. A su vez, 8.2% de los informales vivía en hogares cuyos ingresos no llegaban a la mitad de la canasta básica total.
Los datos de aglomerados pequeños deben leerse con cautela porque provienen de muestras y poseen márgenes de error mayores. El INDEC señala que diferencias pequeñas pueden no ser estadísticamente significativas y publica coeficientes de variación e intervalos de confianza; por ello, un ordenamiento exacto entre ciudades no siempre implica que sus situaciones sean realmente distintas.
El 45% no indica simplemente que “faltan inspecciones”. Revela que casi la mitad del empleo urbano se genera en relaciones o unidades que no logran —o eligen no— cumplir plenamente las normas, dentro de una economía muy desigual en productividad, escala empresarial, educación y oportunidades territoriales. La fiscalización importa, pero por sí sola no crea empresas productivas ni puestos formales donde casi no existen.
Una estrategia integral requeriría combinar simplificación tributaria y registral para unidades pequeñas, incentivos bien diseñados para formalizar, inspección focalizada en relaciones asalariadas encubiertas, protección social que no desaparezca ante transiciones laborales, formación y certificación de competencias, acceso al crédito y políticas de desarrollo productivo territorial. Si solo se abarata la contratación sin modificar la estructura productiva, puede no aparecer suficiente empleo formal y por sí solo se sanciona sin ofrecer una vía viable de transición, parte de la actividad de subsistencia puede desaparecer o esconderse más.
La crisis económica actual afecta seriamente el acceso a medicamentos. Diversos informes alertan que los pacientes postergan tratamientos (especialmente no urgentes), buscan opciones más baratas, e incluso abandonan terapias crónicas.
Una parte de los pacientes ya no puede comprarlo en la cantidad, la marca o en el momento indicados. Según Vania Ilchuk, presidente del Colegio de Farmacéuticos de Misiones en diálogo con LT17 Radio Provincia de Misiones, señaló que bajaron las ventas, se compra solo lo urgente, quienes tienen obra social buscan marcas con menor coste y algunas personas endeudadas están abandonando incluso tratamientos crónicos.
“Estamos en una situación complicada que nos atraviesa a todos. En nuestro sector han caído mucho las ventas, los medios de pago también han cambiado, y hay muchos intentos desregulatorios a nivel nacional que hacen mella con mucha circulación por fuera de las farmacias”, afirmó Ilchuk.
A nivel nacional el escenario es similar, con la pobreza alcanzando a más del 30% de la población, el desempleo rondando el 8%, y la inflación –aunque volvió a niveles moderados en 2024– sigue disminuyendo ingresos. Esto se refleja en una fuerte caída del consumo de medicamentos, ya que en 2025 se vendieron millones de unidades menos que en 2023.
En este contexto, los farmacéuticos misioneros han denunciado demoras en pagos de PAMI y aumentos continuos de costos operativos, amenazando con interrumpir la provisión de medicamentos a jubilados. Las consecuencias en salud pública incluyen riesgo de agravamiento de enfermedades crónicas, más consultas de urgencia y mayores costos futuros.
“Antes, la gente se armaba su botiquín o una bolsa de reserva de medicamentos, pero ahora solamente se compra lo que necesita en el momento. Se está dejando de lado todo lo que no sea de urgencia”, sostuvo Ilchuk, haciendo hincapié en que los medicamentos están compitiendo directamente con otros gastos indispensables, como alimentos, servicios, transporte y vivienda, por lo que algunas compras vinculadas a la salud comienzan a postergarse o reducirse.
— Vania Ilchuk, presidenta del Colegio de Farmacéuticos de Misiones
Argentina vendría teniendo una seguidilla de años de inflación muy alta y ajuste económico. De acuerdo a fuentes oficiales, la pobreza nacional fue del 32.3% en el primer semestre de 2026 y el desempleo trepó a 7.9% en el segundo trimestre. Estos indicadores son peores en regiones del Noreste argentino como Misiones, una provincia de 1.3 millones de habitantes tradicionalmente con altos niveles de pobreza e informalidad laboral.
La combinación de alta inflación de años anteriores y ajustes a subsidios ha dejado a muchos hogares con menor poder adquisitivo. Por ejemplo, el gobierno de turno del presidente Javier Milei aplicó recortes salariales y quitó subsidios a servicios básicos, mientras que liberalizó el comercio de importaciones. Todo esto castiga especialmente a los jubilados, trabajadores informales y pacientes crónicos de bajos recursos.
En Misiones, se observa una situación similar. La provincia, gobernada por Hugo Mario Passalacqua desde 2023, tiene un PIB de unos U$S17.000 millones aproximados solo en 2018, y dependería en parte de programas sociales nacionales (como el PAMI). Los pronósticos de organismos independientes hablan de que la pobreza podría rondar el 35% a fin de 2026. Aunque no hay estadísticas públicas provinciales actualizadas de consumo farmacéutico, los datos nacionales sirven de referencia.
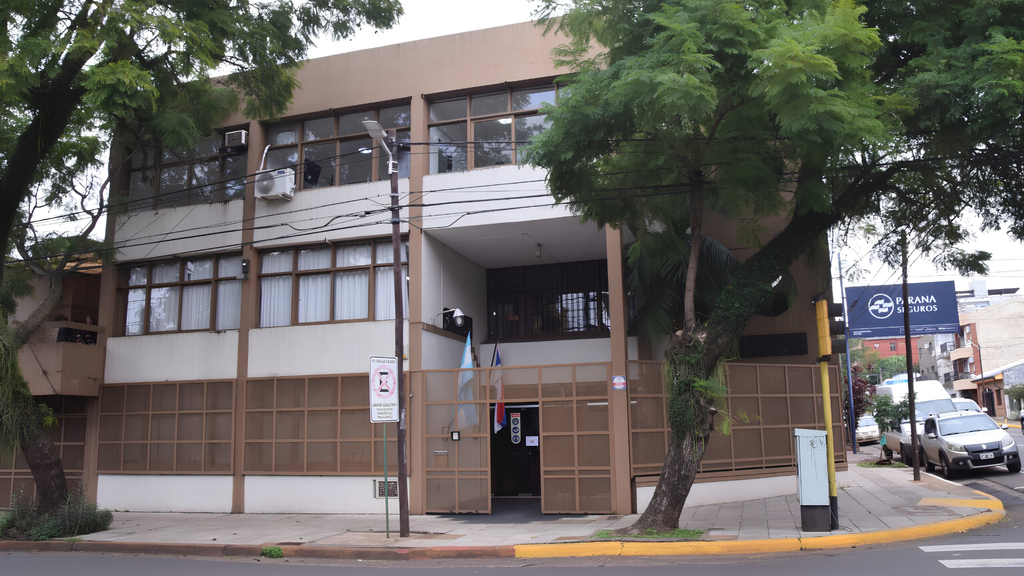
— La sede del Colegio de Farmacéuticos y Químicos de Misiones, ubicado en Posadas
En 2025 las farmacias de todo el país vendieron 5.4 millones de unidades de medicamento menos que en 2023. Esa caída (8.2% menos en el tercer trimestre de 2025 respecto a igual período de 2023) indica que la demanda se retrae ante la pérdida de ingresos.
Argentina tiene un sistema de salud fragmentado, con obras sociales sindicales, el PAMI (para jubilados), prepagas privadas, y un sistema público gratuito. Se estima que decenas de millones de argentinos cuentan con cobertura de alguna obra social o prepaga, pero esa cobertura está debilitándose.
El ministro de Salud de Buenos Aires, el Dr. Fernán González Bernaldo de Quirós reportó que unos 1.2 millones de personas perdieron su obra social o prepaga en 2024 y pasaron al sistema público. En Misiones, además de PAMI (que cubre jubilados nacionales) existe el IPS/Salud Pública Provincial para empleados públicos y las prepagas locales muy restringidas. En general, las obras sociales cubren un porcentaje (a veces el 100%) de ciertos medicamentos, pero pueden aplicar coseguro (co-pago) sobre otros. En PAMI, por ejemplo, muchos medicamentos crónicos tienen cobertura total (sin coseguro) o coseguros reducidos, pero eso varía según cada tratamiento.
Impacto en Farmacias
“Hay muchos clientes que están con muchas deudas y van dejando sus tratamientos que, en algunos casos, son de patología crónica, porque no pueden comprar los medicamentos que necesitan”, subrayó Ilchuk, añadiendo que “mucha gente está con las tarjetas colapsadas por sus gastos generales”.
Las farmacias misionesas vienen alertando sobre un deterioro grave de la cadena de suministro de medicamentos. Un comunicado oficial del Colegio de Farmacéuticos de Misiones ya había señalado su “hartazgo” ante los pagos incumplidos por PAMI. Desde 2025 los establecimientos afrontan aumentos constantes de costos operativos (insumos, alquileres, servicios, remuneraciones) y no reciben a tiempo la compensación de medicamentos entregados a jubilados. Como describen algunos gremiales, la inflación acumulada y los incrementos reiterados en los precios de los medicamentos “están asfixiando la cadena de financiamiento del sector”.
Cuando alimentos, vivienda, transporte, servicios y deudas absorben una proporción mayor del presupuesto, el hogar elimina primero cosméticos, productos de cuidado personal, medicamentos de reserva y otras compras postergables; después compra solamente la dosis inmediata, busca una presentación más barata o paga con crédito; en los casos más graves, espacia dosis o suspende el tratamiento.
El problema no comenzó con esta declaración. En agosto de 2025, el Colegio ya informaba una retracción interanual superior al 20%, compras de dosis mínimas y búsqueda de genéricos. Durante 2026, otras referencias del sector situaron la caída local de ventas aproximadamente entre 20% y 25%, aunque esos porcentajes son estimaciones sectoriales y no una estadística oficial exhaustiva de todas las farmacias misioneras.
El coseguro es la parte del precio que queda a cargo del paciente después de aplicar la cobertura de la obra social o prepaga. Es decir, una cobertura nominal del 40% no garantiza que el usuario pague exactamente el 60% de cualquier marca, ya que suele intervenir un precio de referencia, el vademécum y las condiciones particulares del plan, por eso una marca con descuento puede terminar costando más que otra alternativa equivalente.
Buscar una opción más económica no es, por sí mismo, una mala decisión sanitaria. La normativa argentina establece la prescripción por nombre genérico y permite que, a pedido del consumidor, el farmacéutico sustituya la marca sugerida por otra de menor precio que mantenga los mismos principios activos, concentración, forma farmacéutica y cantidad similar de unidades.
La diferencia clave es entre sustitución segura y ajuste improvisado. Cambiar de marca con asesoramiento farmacéutico puede mantener el tratamiento y reducir el gasto. Ahora reducir la dosis, alternar días, partir comprimidos sin indicación, mezclar productos o suspender el medicamento modifica el tratamiento y puede hacerlo ineficaz o peligroso.
El dato económico regional ayuda a entender por qué una reducción moderada de ingresos puede afectar rápidamente la compra de remedios. En el primer semestre de 2026, el INDEC estimó que el 41.5% de las personas de los aglomerados urbanos del Nordeste estaban bajo la línea de pobreza, frente al 32.3% del total de los 31 aglomerados relevados.
Eso no prueba por sí solo que una persona pobre abandone medicamentos, ni permite medir cuántos misioneros lo hicieron. Sí muestra que en el NEA hay una proporción elevada de hogares con ingresos insuficientes para cubrir la canasta básica total, lo cual vuelve verosímil que alimentos, servicios y medicamentos compitan dentro de presupuestos muy restringidos.
Las farmacias enfrentan un problema distinto pero conectado, siendo que entregan medicamentos con cobertura, pagan a las droguerías para reponerlos y cobran de obras sociales o convenios semanas más tarde. Ilchuk explicó que plazos que estaban entre 45 y 60 días volvieron a ubicarse entre 60 y 90 días, con una brecha financiera que solo aumenta los costos fijos y dificulta sostener stock.
¿Por qué preocupa lo crónico?
Una enfermedad crónica —como hipertensión, diabetes, epilepsia, asma o ciertos trastornos de salud mental— necesita continuidad durante meses o años. Como el beneficio del medicamento suele consistir en mantener estable al paciente y prevenir una complicación futura, la falta de dinero puede inducir una falsa sensación de que “se puede esperar” cuando todavía no existen síntomas intensos.
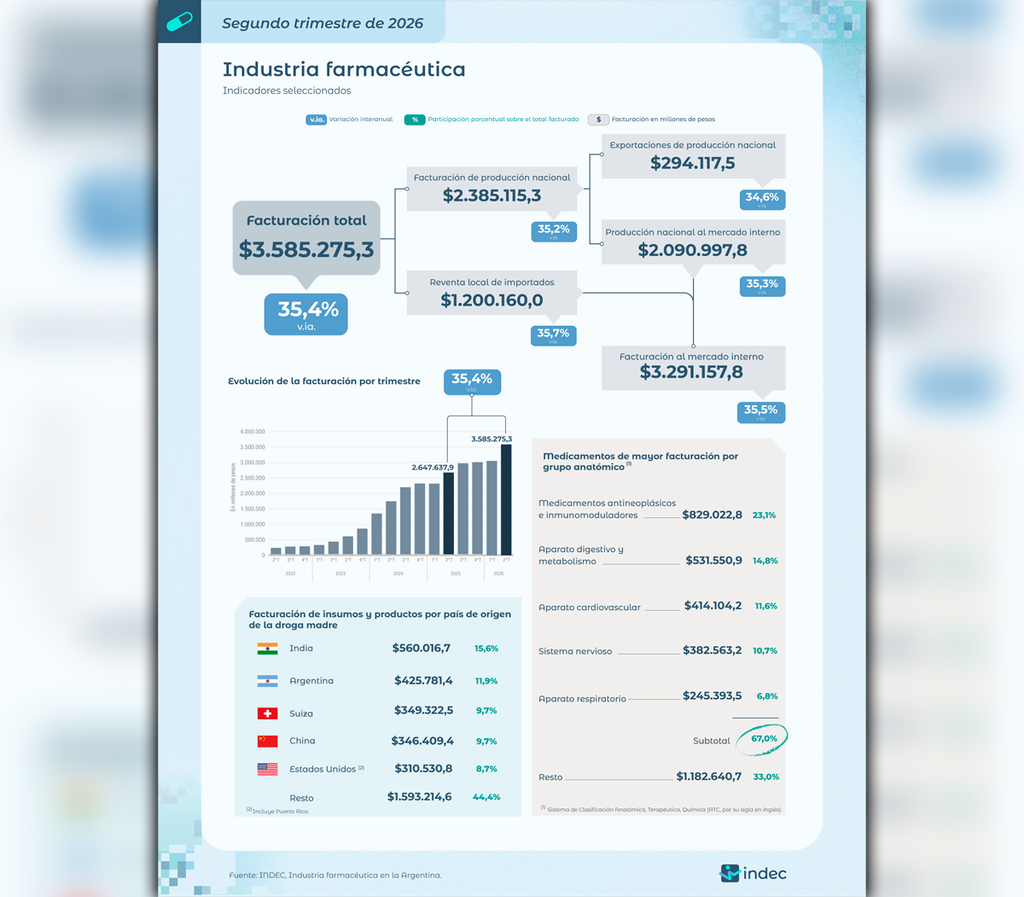
— Informe del INDEC sobre los indicadores seleccionados de la industria farmacéutica en Argentina para el segundo trimestre de 2026
La Organización Mundial de la Salud advierte que la baja adherencia impide obtener el beneficio completo de los medicamentos, empeora la calidad de vida y puede llevar a intervenciones más costosas, como consultas de urgencia e internaciones. Por eso, el ahorro inmediato de no comprar una caja puede convertirse después en un costo sanitario, familiar y público mucho mayor.
El efecto tampoco es igual para todos. Están más expuestos los adultos mayores, las personas con varias enfermedades simultáneas, quienes toman numerosos medicamentos, los hogares sin cobertura de obra social y quienes viven lejos de centros urbanos, porque acumulan gasto farmacéutico, consultas y transporte.
A esto se suma el debilitamiento de vías públicas de acceso. El programa Remediar tiene como función distribuir medicamentos esenciales directamente a centros de salud, pero un análisis del IECS señaló una fuerte reducción nacional de tratamientos dispensados entre 2022 y 2025 y ubicó a Misiones entre las jurisdicciones particularmente afectadas.
Así aparecen dos crisis simultáneas. Del lado de la demanda, el paciente compra menos porque no puede pagar. Mientras que del lado de la oferta, la farmacia vende menos y cobra tarde, pero debe reponer mercadería y sostener salarios, alquileres e impuestos. Si esa cadena se deteriora, una dificultad económica individual puede transformarse en menor disponibilidad o menor capacidad de atención del sistema local.
La búsqueda desesperada de precios bajos también puede empujar medicamentos hacia redes sociales, kioscos, supermercados o intercambios entre particulares. El Colegio misionero advirtió que esos circuitos impiden garantizar origen, conservación, vencimiento y trazabilidad, y recordó que la regulación provincial mantiene la venta de medicamentos dentro de farmacias habilitadas.
El informe detectó pagos con pólizas de seguro vencidas y cooperativas elegidas sin criterios claros, mientras que en 2024 la ejecución física del programa cayó a cero.
La informalidad ya alcanza al 45% de los ocupados en las ciudades relevadas por el INDEC, unos 6,1 millones de personas, y entre los cuentapropistas de Formosa, Tucumán y Santiago del Estero supera el 87%.
Lourdes Parache pidió en TikTok que la gente “frene el odio” y cerró su cuenta tras las críticas. Sus propios chats con amigas fueron una de las pruebas que llevó a la Justicia tucumana a sobreseer a los cuatro futbolistas.
📖 IL DIARIO PERSONALE DI PAPA FRANCESCO.
Dal 24 novembre le pagine personali di Jorge Mario Bergoglio diventano un libro, presentato e commentato dal card. Víctor Manuel Fernández.
🌍 Un’uscita mondiale in 94 Paesi e 5 lingue: italiano, spagnolo, inglese, portoghese e francese. https://t.co/vptymfgmIc